
Лимит дохода самозанятого — 2,4 млн рублей за календарный год: после этой суммы право на налог на профессиональный доход прекращается с даты превышения, а не с начала следующего месяца или года. Месячного ограничения нет: можно получить 900 000 рублей в марте и ничего в апреле. Доход считается нарастающим итогом с 1 января по чекам, пробитым в приложении «Мой налог», зарплата по трудовому договору у другого работодателя в этот лимит не входит. Для компании-заказчика решает форма регистрации исполнителя: если самозанятый — физлицо без статуса ИП, то с даты утраты права вы удерживаете с выплат НДФЛ и начисляете страховые взносы; если исполнитель зарегистрирован как ИП, он сам переходит на другой налоговый режим, и обязанностей налогового агента у вас не возникает.
Разберём, как считается порог, что происходит в день превышения у исполнителя и у заказчика, какие суммы доначисляют и по каким нормам. Покажем, как проверять статус исполнителя на дату каждой выплаты и какие условия в договоре снимают спор об ответственности за превышение. Отдельно — признаки, по которым налоговая передаёт сведения в межведомственную комиссию по противодействию нелегальной занятости, и реестр Роструда. Таблица доначислений и штрафов, пошаговый порядок контроля лимита, стоимость подключения электронного подписания и ответы на частые вопросы — во второй половине статьи.
Сколько самозанятый может заработать за год: порог 2,4 млн рублей
Режим НПД введён Федеральным законом от 27.11.2018 № 422-ФЗ, эксперимент продлён до 31 декабря 2028 года. Ставки в 2026 году прежние: 4% с доходов, полученных от физических лиц, и 6% с доходов от организаций и индивидуальных предпринимателей. Разовый налоговый вычет 10 000 рублей расходуется автоматически и до исчерпания снижает ставку до 3% и 4% соответственно. Налог считает ФНС по данным чеков, уплата — не позднее 28 числа месяца, следующего за месяцем получения дохода.
В лимит попадает то, что признаётся объектом налогообложения по статье 6 422-ФЗ. Выручка от услуг, работ и сдачи жилья в аренду учитывается. Доходы от трудовых отношений, продажа личного автомобиля или квартиры объектом НПД не признаются и порог не приближают. Для исполнителя, который совмещает занятость, это означает следующее: оклад по трудовому договору в расчёт не идёт, а выплаты от двух параллельных заказчиков по договорам подряда складываются в одну сумму.
Считается дата получения денег, а не дата акта. Аванс, полученный в декабре за работу, которую примут в январе, попадает в доход декабря и в лимит того года, когда деньги пришли. Исполнители, работающие по предоплате, по этой причине подходят к порогу раньше собственных расчётов по выполненным заказам.
Ниже — что меняется в отношениях с исполнителем-физлицом в день, когда сумма перешагнула порог.
| Параметр | До 2,4 млн рублей | С даты превышения |
|---|---|---|
| Налоговый режим исполнителя | НПД по 422-ФЗ | Право утрачено, физлицо без спецрежима |
| Налог с выплаты от компании | 6%, платит исполнитель | НДФЛ, удерживает и перечисляет заказчик |
| Страховые взносы заказчика | Не начисляются | Начисляются по единому тарифу на выплаты по договору ГПХ |
| Документ на выплату | Чек из приложения «Мой налог» плюс акт | Чек не формируется, остаётся акт и платёжные документы |
| Расходы у заказчика | Подтверждаются чеком по статье 14 422-ФЗ | Подтверждаются актом, но появляются НДФЛ и взносы |
| Кто отслеживает порог | Исполнитель в приложении, заказчик — по своим выплатам | Заказчик, поскольку обязанности налогового агента у него |
Из таблицы видно, где проходит граница ответственности: до порога заказчик рискует только непринятыми расходами, после порога он становится плательщиком НДФЛ и взносов за человека, которого считал внешним исполнителем.
Договор с самозанятым: что подписывают, чем подписывают и что закрывает выплату
С самозанятым заключают гражданско-правовой договор: подряда по главе 37 ГК РФ, если нужен овеществлённый результат, или возмездного оказания услуг по главе 39 ГК РФ. Предметом выступает конкретный результат или объём услуг, а не трудовая функция. В договоре не должно быть режима работы, подчинения правилам внутреннего трудового распорядка, рабочего места, оклада, отпуска и дисциплинарной ответственности: каждая такая формулировка работает как готовое доказательство трудовых отношений.
Выплату закрывают два документа. Акт фиксирует объём, дату приёмки и сумму. Чек из приложения «Мой налог» исполнитель формирует по статье 14 422-ФЗ в момент расчёта: без него компания не вправе учесть выплату в расходах, даже если акт подписан обеими сторонами.
Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.

Что проверить до заключения договора
- Статус на дату подписания. Регистрация в качестве плательщика НПД проверяется по ИНН на конкретную дату: статус человек может потерять в любой день года.
- Историю отношений. Если человек был вашим работником менее двух лет назад, его доход от вас под НПД не подпадает по пункту 8 части 2 статьи 6 422-ФЗ.
- Вид деятельности. Перепродажа чужих товаров, агентские и комиссионные схемы, работа с подакцизными и маркируемыми товарами, добыча полезных ископаемых под НПД не попадают.
- Реквизиты. ИНН, счёт и телефон, привязанный к приложению: чек формируется именно с этого профиля.
- Условие об уведомлении. Обязанность исполнителя сообщить об утрате статуса в течение одного-двух рабочих дней и компенсировать заказчику доначисления, если он этого не сделал.
Чем подписывать договор и акты с исполнителем
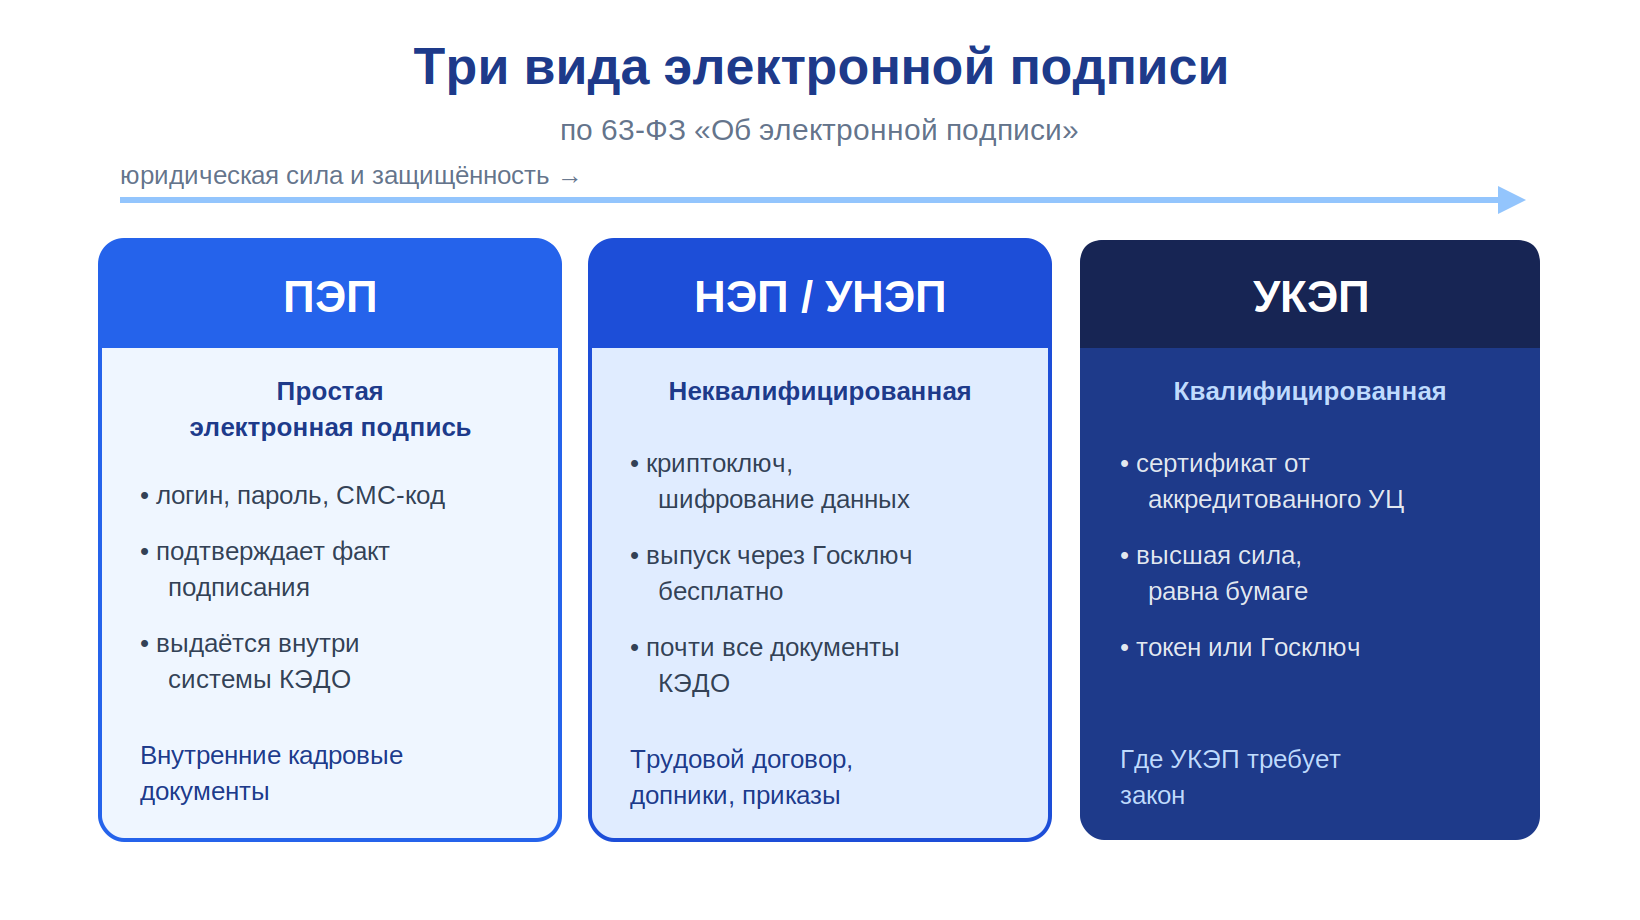
Договор ГПХ и акт подписывают любой из трёх видов подписи по 63-ФЗ, если стороны договорились об этом заранее. Простая электронная подпись работает при наличии соглашения сторон о признании документов, подписанных ПЭП, равнозначными бумажным. Усиленная неквалифицированная подпись подтверждает неизменность документа после подписания и выпускается без визита в удостоверяющий центр. Квалифицированная подпись нужна там, где это прямо требует закон, и для взаимодействия с государственными органами. В Добыто соглашение о признании ПЭП и УНЭП мы оформляем до первого подписанного документа: пока его нет, простая подпись не делает файл равнозначным бумажному экземпляру.
Мария Ж, судебный эксперт по трудовому праву: «Первое, что мы выясняем в споре о подписи, — в каком режиме создавался документ. Скан подписанного от руки договора и файл, подписанный криптографически, живут по разным правилам, и требования к подписи у них разные. Посмотрите на свой договор с исполнителем: если внутри файла стоит картинка собственноручной подписи, перед вами электронный образ, а не электронный документ.»
Факт: квалифицированная подпись выдаётся только очно в удостоверяющем центре, выпуск стоит примерно 3000 рублей и продлевается ежегодно за ту же сумму. Неквалифицированная подпись выпускается в мобильном приложении по паспорту и смартфону за 5 минут, без поездки.
Подпишите договор с исполнителем электронной подписью

Понадобится программа КриптоПро и её расширение для браузера. Как подписать документ
Если не знаете, какая нужна, уточните у того, кто запросил подпись.
Пришёл документ с подписью?
Проверьте, чья она и действует ли сертификат. Без регистрации.
Как выглядит маршрут подписания с удалённым исполнителем
Документ создаёт заказчик, подписывает своей стороной и отправляет исполнителю; тот открывает файл, проверяет условия и подписывает со своего устройства. Порядок можно перевернуть: часть компаний отправляет документ исполнителю без своей подписи, а подписывает после того, как подписал исполнитель. Обе схемы законны, важно описать выбранную в договоре или регламенте обмена.

Кейс из практики: логистическая компания с филиалами в 7 городах и 12 000 перевозчиков-подрядчиков распределяла около 5000 рейсов в месяц, при этом полный пакет документов требовался день в день, а удалённость исполнителя от ближайшего филиала доходила до 1200 километров. Пока подписание шло через квалифицированную подпись, на её выдачу уходил минимум день и перевозчику надо было приехать в удостоверяющий центр. После перехода на подписание со смартфона выпуск подписи и подписание первого договора стали занимать 5-10 минут.
Мария Ж, специалист по цифровой подписи и КЭДО: «Если исполнитель живёт в другом городе или уехал из страны, квалифицированная подпись ему чаще всего недоступна: удостоверяющие центры находятся только в России, приехать за подписью он не сможет. Для договора подряда и акта она, как правило, и не требуется — хватает неквалифицированной подписи, которая выпускается в приложении по паспорту. Прежде чем гонять курьера, проверьте по перечню своих документов, для каких из них закон действительно требует квалифицированную подпись.»
Полезно знать: курьерская доставка пакета документов исполнителю в другой регион обходилась примерно в 2000 рублей в одну сторону, а обратный экземпляр по почте шёл около 4 дней. К работе по такой схеме приступали через неделю после устной договорённости.
Кейс из практики: страховая группа с агентской сетью примерно в 5500 человек, среди которых физлица, ИП и юрлица. Вознаграждение агент получает только после подписания акта выполненных работ, а обмен строился на квалифицированной подписи: выпуск около 3000 рублей, поездка в удостоверяющий центр и день ожидания. Часть агентов отказывалась от оформления, в ряде городов удостоверяющих центров не было вовсе. После перехода на подпись, которая выпускается в приложении по паспорту за 5 минут, оформление перестало зависеть от географии агента.
Шаблоны документов для работы с исполнителями и перевода их в штат
Комплект собран под ситуацию, когда исполнитель подошёл к порогу и отношения переводят в штат: начните со штатного расписания, чтобы увидеть, дублирует ли функция исполнителя существующую должность.
| Документ | Скачать |
|---|---|
| Штатное расписание Т-3 | Скачать |
| Трудовой договор по основному месту работы | Скачать |
| Соглашение об использовании ПЭП и НЭП | Скачать |
| Шаблон соглашения об электронном документообороте | Скачать |
| Реестр исполнителей и сотрудников (шаблон) | Скачать |
Что происходит в день превышения лимита у исполнителя
Право на НПД прекращается с даты превышения. Приложение «Мой налог» продолжает работать, но чек на сумму, выходящую за 2,4 млн рублей, оно не пробьёт: именно этот момент обычно и обнаруживает исполнитель, когда пытается закрыть очередную выплату. Снятие с учёта не происходит само по себе, статус закрывается в профиле приложения.
Доходы, полученные до превышения, остаются на НПД. Пересчёта задним числом по ставке 13% за весь год не делают: 4% и 6% по уже пробитым чекам сохраняются, а новые правила применяются к суммам после порога.

Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.
Дальше у человека три развилки. Зарегистрировать ИП и уведомить налоговую о переходе на упрощённую систему в течение 20 календарных дней: тогда он считается перешедшим на УСН с даты регистрации в качестве ИП. Уже имеющийся ИП уведомляет о переходе на УСН в те же 20 календарных дней с даты снятия с учёта по НПД, с 2025 года доступны также патент и автоматизированная упрощённая система. Третий вариант — остаться обычным физлицом, но тогда налоги с выплат от компаний считает и платит заказчик.
Важный нюанс из практики: мы разводим во времени выдачу электронной подписи и первые юридически значимые действия с ней. Совпадение даты выдачи подписи и даты подписания ключевого документа суд читает как обстоятельство не в пользу компании, даже когда регламент обмена и перечень документов оформлены правильно.
Чем превышение лимита оборачивается для компании-заказчика
С даты утраты исполнителем права на НПД компания обязана исчислять НДФЛ и страховые взносы с выплат в его пользу, если он не зарегистрирован как индивидуальный предприниматель. НДФЛ удерживается по прогрессивной шкале: 13% в пределах годовой налоговой базы 2,4 млн рублей, далее по повышенным ставкам. Страховые взносы начисляются по единому тарифу сверх суммы вознаграждения; взносы на травматизм по договору ГПХ платятся, только если это прямо предусмотрено договором.
Отдельная линия потерь — расходы. Пока исполнитель на НПД, выплату подтверждает чек. После утраты статуса чеков не будет, и если бухгалтерия продолжает принимать к учёту старые чеки или работает без документов, налоговая снимает расходы и доначисляет налог на прибыль.
Ниже — из чего складывается счёт, если отношения признают трудовыми или компания просто пропустила момент утраты статуса.
| Основание | Размер | Норма |
|---|---|---|
| Неудержанный НДФЛ за весь период | 13% в пределах базы 2,4 млн рублей, далее по прогрессивной шкале | Глава 23 НК РФ |
| Страховые взносы на выплаты по ГПХ | Единый тариф, начисляется сверх вознаграждения | Глава 34 НК РФ |
| Штраф за неудержание и неперечисление НДФЛ | 20% от суммы, подлежащей удержанию | Статья 123 НК РФ |
| Штраф за неуплату взносов | 20%, при умысле 40% от неуплаченной суммы | Статья 122 НК РФ |
| Пени за каждый день просрочки | Начисляются на всю сумму недоимки | Статья 75 НК РФ |
| Договор ГПХ вместо трудового | Юрлицо 50 000-100 000 рублей, должностное лицо 10 000-20 000, ИП 5000-10 000 | Часть 4 статьи 5.27 КоАП РФ |
| Повторное нарушение | Юрлицо 100 000-200 000 рублей, дисквалификация должностного лица на 1-3 года | Часть 5 статьи 5.27 КоАП РФ |
Штраф по КоАП здесь обычно меньшая часть суммы. Основной счёт формируют НДФЛ и взносы за весь период отношений плюс пени, а при переквалификации к ним добавляются трудовые требования работника: оплата отпуска, больничных и компенсация при увольнении.
Как отследить лимит: что компания реально может контролировать
Полной картины по доходу исполнителя у заказчика нет и быть не может: вы видите только собственные выплаты, а параллельные заказчики вам не видны. Посчитать чужой доход вы не сможете, поэтому контроль держится на трёх опорах: статус на дату выплаты, договорная обязанность исполнителя сообщить об утрате права и чек по каждому расчёту.
Статус проверяется бесплатно: по ИНН и дате в сервисе ФНС «Проверить статус налогоплательщика НПД» видно, был ли человек зарегистрирован как плательщик налога на профессиональный доход на конкретный день. Для потока исполнителей у сервиса есть автоматический режим через API, и проверку встраивают в момент формирования платёжного реестра.
Мария Ж, соучредитель сервиса КЭДО Добыто: «Переход на электронные документы не означает, что бумага не понадобится никогда: суд вправе истребовать подлинник, если только он способен подтвердить обстоятельство дела, а при сомнениях в подлинности назначается экспертиза. По договорам с исполнителями это касается актов и подтверждений статуса. Посмотрите, какие документы существуют у вас только в электронном виде, и заранее определите, чем вы подтвердите их подлинность.»
Как выстроить контроль лимита: пошаговая инструкция
- Шаг 1. Заведите реестр исполнителей: ИНН, дата договора, накопленная сумма выплат с начала года, дата последней проверки статуса.
- Шаг 2. Впишите в договор обязанность исполнителя сообщать об утрате статуса в течение одного-двух рабочих дней и возмещать заказчику доначисленные налоги и штрафы.
- Шаг 3. Проверяйте статус по ИНН на дату каждой выплаты, а не однократно при заключении договора, и сохраняйте результат проверки.
- Шаг 4. Требуйте чек в день расчёта: по статье 14 422-ФЗ он формируется в момент получения денег, а не в конце месяца.
- Шаг 5. Отмечайте в реестре исполнителей, чьи выплаты только от вашей компании приблизились к 1,8-2 млн рублей за год, и заранее обсуждайте с ними переход на ИП или оформление в штат.
- Шаг 6. Раз в квартал сверяйте реестр с бухгалтерией: суммы по актам, суммы по платёжкам и суммы по чекам должны совпадать по каждому исполнителю.
Если вы работодатель и читаете этот раздел с мыслью, что вести такой реестр вручную некому, отдельный сотрудник для этого не нужен: маршрут подписания договоров и актов настраивается один раз, а даты и статусы документов система фиксирует сама. В практике Добыто мы закладываем пилотную группу перед раскаткой на всю компанию, и на исполнителях это работает так же, как на штатных сотрудниках.
Лайфхак: начинайте перевод на электронное подписание с одного документа, а не со всего пакета сразу. В компании численностью более 250 человек так перевели всех за 3-4 недели: подписать электронно требовалось только заявление на отпуск, и люди сами разобрались с приложением.
Признаки подмены трудовых отношений: на что смотрят ФНС и ГИТ
Порог считается арифметически, а характер отношений оценивают по содержанию: как исполнитель встроен в процессы компании, как ему выдают задания, как формируется оплата. Статья 15 ТК РФ запрещает заключать гражданско-правовые договоры, фактически регулирующие трудовые отношения, статья 19.1 ТК РФ позволяет признать такие отношения трудовыми, причём неустранимые сомнения толкуются в пользу трудовых отношений. Признаки, по которым суды это устанавливают, перечислены в постановлении Пленума Верховного Суда РФ от 29.05.2018 № 15: устойчивый и стабильный характер работы, подчинение режиму, интегрированность исполнителя в организационную структуру, периодические одинаковые выплаты.
У налоговой есть формальные пороги. Приказ Минтруда России от 02.02.2024 № 40н определил сведения, которые ФНС передаёт в межведомственные комиссии по противодействию нелегальной занятости. Среди них — наличие более 10 договоров с самозанятыми, у которых среднемесячный доход превышает 20 000 рублей, а средняя продолжительность сотрудничества с компанией составляет более 3 месяцев за год. Там же — выплата зарплаты ниже МРОТ более чем 10 работникам при доле таких работников от 10% и отклонение средней зарплаты от среднеотраслевой по региону более чем на 35%.
Внимание: переписка по электронной почте и в мессенджерах становится доказательством, когда обмен носит устойчивый и системный характер, а его порядок закреплён локальным актом. Разовые сообщения в чате такой силы не имеют, но постоянная выдача заданий в рабочем чате работает против версии о независимом исполнителе.
Сведения о нарушителях публичны. С 1 января 2025 года Роструд ведёт общедоступный реестр работодателей, у которых выявлены факты нелегальной занятости: в него попадают компании, в отношении которых вступило в силу постановление по части 4 статьи 5.27 КоАП РФ за нарушение, совершённое после 1 января 2025 года. Реестр выгружается файлом в формате Excel и доступен любому желающему без регистрации. В практике Добыто сверку журналов подписания мы проводим заранее, перед проверками: система фиксирует даты выдачи подписей и действия пользователей целиком, и ровно эти же данные увидит проверяющий.

Ниже — как распределяются риски в зависимости от того, кто перед вами.
| Кто исполнитель | Что критично проверить | Что происходит при превышении 2,4 млн |
|---|---|---|
| Самозанятый без статуса ИП | Статус на дату выплаты, чек по каждому расчёту | Заказчик удерживает НДФЛ и начисляет взносы с даты утраты права |
| Самозанятый со статусом ИП | Выписка из ЕГРИП, применяемый режим после утраты НПД | Переходит на УСН, патент или АУСН сам, обязанностей налогового агента у заказчика нет |
| Бывший работник компании | Дату увольнения: запрет действует 2 года | Порог не имеет значения, доход и так не подпадает под НПД |
| Физлицо без спецрежима по договору ГПХ | Предмет договора и отсутствие признаков трудовых отношений | НДФЛ и взносы платит заказчик с первой выплаты |
| Более 10 самозанятых с оплатой свыше 20 000 рублей в месяц дольше 3 месяцев | Предмет договоров, наличие таких же должностей в штатном расписании | Сведения передаются в межведомственную комиссию по приказу № 40н |
Последняя строка отличается от остальных по механике: комиссия рассматривает компанию целиком и смотрит сразу на весь пул договоров с исполнителями.
Мария Ж, юрист со стажем более 20 лет: «В спорах об электронных документах сначала доказывается право компании вообще вести документооборот в электронном виде, и только потом — что конкретный документ подписан конкретным человеком. Если первое рассыпается, до второго дело не доходит, каким бы аккуратным ни был журнал подписания. Проверьте, описан ли у вас порядок электронного обмена с исполнителями в договоре или регламенте, а не только в переписке.»
Когда самозанятый исполнитель не подходит
Статус НПД закрывает не любую задачу. Ситуации, где он не работает, известны заранее, и лучше увидеть их до подписания договора.
- Человек был вашим работником менее двух лет назад. Его доход от вас не подпадает под НПД по пункту 8 части 2 статьи 6 422-ФЗ: налоги считаются как по обычному договору ГПХ с физлицом.
- Нужен режим и присутствие. Если работа предполагает график, подчинение руководителю, рабочее место и ежемесячную одинаковую оплату, это трудовые отношения независимо от названия договора.
- Функция есть в штатном расписании. Исполнитель, дублирующий штатную должность, — первое, что находит проверяющий при сопоставлении договоров и штатки.
- Деятельность вне режима. Перепродажа чужих товаров, агентские, комиссионные и поручительские договоры, подакцизные и маркируемые товары, добыча полезных ископаемых под НПД не подпадают.
- Исполнителю нужны наёмные работники. Плательщик НПД не вправе привлекать работников по трудовым договорам, а на объёмах, которые дают под 2,4 млн рублей в год, такая потребность возникает часто.
- Годовой объём заказа сам по себе больше порога. Договор на 3 млн рублей с самозанятым физлицом изначально означает, что во второй половине срока вы будете платить НДФЛ и взносы.
В последних двух случаях спокойнее сразу работать с ИП или оформлять человека в штат: перевод посреди проекта обходится дороже, чем правильный выбор формы на старте.
Стоимость подключения электронного документооборота: тарифы Добыто КЭДО
Стоимость зависит от численности подключённых людей и набора функций: интеграции с 1С, электронного архива, требований к серверу и уровню поддержки.
| Услуга | Стоимость | Сроки |
|---|---|---|
| Тариф «Старт»: до 25 сотрудников, ПЭП и УНЭП, базовые шаблоны | от 30 ₽ за сотрудника / мес | подключение от 5 минут |
| Тариф «Бизнес»: без ограничения численности, ПЭП, УНЭП и УКЭП, электронный архив | от 50 ₽ за сотрудника / мес | подключение от 5 минут |
| Минимальная оплата на тарифе «Бизнес» | 50 сотрудников за 30 000 ₽ в год | оплата за год |
| Тариф «Корпорация»: выделенный сервер, SLA 99.9%, API и кастомные интеграции | по запросу | рассчитывается индивидуально |
| Выпуск подписей ПЭП и УНЭП для сотрудников | входит в тариф | при подключении |
| Получение УКЭП через партнёров-удостоверяющих центров | по запросу | по регламенту центра |
| Модуль интеграции с 1С:ЗУП (тариф «Бизнес») | входит в тариф | установка и настройка за 1 день |
Цена считается за подключённого человека в месяц, поэтому итог зависит от численности и от того, нужны ли кастомные шаблоны, интеграция с учётной системой и электронный архив. Действующие условия по каждому пакету и состав функций опубликованы на странице тарифов Добыто КЭДО.
Электронные подписи ПЭП и УНЭП для сотрудников выпускаются в рамках тарифа, отдельно их покупать не нужно; квалифицированная подпись оформляется через партнёров-удостоверяющих центров. Данные приведены на дату публикации.
Выводы
Годовой потолок дохода на НПД — 2,4 млн рублей, он считается нарастающим итогом по чекам и обнуляется 1 января. Право на режим прекращается в день превышения, но заработанное до этого момента остаётся обложенным по ставкам 4% и 6%. Для компании точка риска смещена: сам факт превышения ударит по исполнителю, а по заказчику ударят НДФЛ, страховые взносы, пени и штрафы за период, когда выплаты уже шли человеку без действующего статуса. Контроль строится на трёх вещах: проверка статуса по ИНН на дату каждой выплаты, чек в день расчёта и договорная обязанность исполнителя сообщить об утрате права.
Мы в Добыто ежедневно имеем дело с той частью задачи, которая касается документов: договоры, акты и кадровые документы подписываются электронной подписью без курьеров и очных встреч, а даты подписания фиксируются системой. Когда исполнителя решают перевести в штат, этот же маршрут закрывает оформление приёма без бумажного обмена с другим городом.
Частые вопросы
Что будет с чеками, которые пробиты до превышения лимита?
Они остаются в режиме НПД. Налог по ним считается по ставкам 4% и 6%, пересчёт по ставке НДФЛ за прошедшие месяцы года не делается. Новые правила применяются к доходам, полученным с даты утраты права, поэтому дата каждого чека имеет значение и её стоит сверить с датой превышения.
Что делать, если исполнитель не выдаёт чек после оплаты?
Без чека выплату нельзя учесть в расходах: по статье 14 422-ФЗ чек формируется в момент расчёта и передаётся заказчику. Сформировать его за исполнителя невозможно, поэтому работают два инструмента: условие договора о приостановке следующих платежей до получения чека и проверка статуса, потому что отсутствие чека часто означает уже утраченное право на НПД.
Можно ли совмещать статус самозанятого с работой по трудовому договору?
Можно, если работодатель по трудовому договору и заказчик по НПД — разные лица и человек не был работником этого заказчика в последние два года. Зарплата в лимит 2,4 млн рублей не входит: она не является объектом налогообложения НПД по статье 6 422-ФЗ.
Что делать компании, если исполнитель превысил лимит в середине месяца?
Выплаты до даты превышения закрываются чеком и остаются без НДФЛ и взносов, выплаты после этой даты оформляются как обычные выплаты физлицу по договору ГПХ. Если по одному акту проходят обе части, безопаснее разделить приёмку на два акта с разными датами и приложить к каждому подтверждение статуса на соответствующую дату.
Входит ли в лимит доход от сдачи квартиры и от продажи машины?
Доход от сдачи жилого помещения в аренду облагается НПД и в лимит входит. Продажа автомобиля, квартиры и другого имущества, использовавшегося для личных нужд, объектом налогообложения НПД не признаётся по статье 6 422-ФЗ и порог не приближает.
Как быть, если самозанятый — бывший работник компании?
Два года с даты увольнения его доход от бывшего работодателя не подпадает под НПД. Чек он пробить сможет, но налоговая пересчитает: заказчику доначислят НДФЛ и страховые взносы за весь период сотрудничества. Перед заключением договора дату увольнения проверяют по кадровым документам, а не со слов исполнителя.
Обязан ли исполнитель сообщать заказчику, что он приближается к порогу?
По закону такой обязанности нет, она возникает только из договора. Поэтому условие об уведомлении об утрате статуса в течение одного-двух рабочих дней и о возмещении доначисленных сумм включают в договор отдельным пунктом: без него компания узнаёт о проблеме от налоговой.
