
Стать самозанятым бывшему сотруднику компании законно можно в любой момент: заявление подаётся через «Мой налог», веб-кабинет ФНС, Госуслуги или банк, а датой постановки на учёт считается день его отправки. Ограничение касается одного заказчика. Доход от бывшего работодателя в течение 2 лет после увольнения не облагается налогом на профессиональный доход (п. 8 ч. 2 ст. 6 422-ФЗ): с таких выплат компания удерживает НДФЛ и платит страховые взносы, как по обычному договору ГПХ. С остальных заказчиков самозанятый платит 4% или 6%. Если человек работал в компании по трудовому договору, действует двухлетний запрет, если по договору ГПХ — запрета нет, и та же компания может сразу работать с ним на НПД.
Покажем, как оформить увольнение и договор подряда или оказания услуг, чтобы ФНС и ГИТ не увидели в них прежнюю трудовую функцию, какие признаки из письма ФНС от 16.09.2021 и индикатора Минтруда с порогом в 35 исполнителей повышают риск проверки и как сверить статус исполнителя по ИНН. Работник поймёт, что теряет, уходя из штата, работодатель — во что обходится переквалификация. Пошаговая инструкция, чек-лист перед подписанием договора, тарифы КЭДО на 2026 год и ответы на частые вопросы — во второй половине статьи.
Правило двух лет: когда доход от бывшего работодателя не облагается НПД
Пункт 8 части 2 статьи 6 Федерального закона от 27.11.2018 № 422-ФЗ о налоге на профессиональный доход исключает из объекта НПД доходы по гражданско-правовым договорам, если заказчик — работодатель исполнителя или лицо, бывшее его работодателем менее двух лет назад. Запрет привязан к заказчику: с другими компаниями и физлицами бывший сотрудник работает на НПД с первого дня после регистрации. Двухлетний срок считается от даты прекращения трудового договора, которую фиксирует приказ об увольнении.
Если бывший работодатель платит человеку по договору подряда или оказания услуг раньше, чем пройдут 2 года, режим НПД к этим выплатам не применяется, даже когда исполнитель зарегистрирован и формирует чеки. Компания в такой ситуации — налоговый агент: удерживает НДФЛ (13% при годовом доходе до 2,4 млн руб.) и начисляет страховые взносы так же, как по договору ГПХ с физлицом без статуса. С 2023 года выплаты по таким договорам облагаются в составе единого тарифа и взносами на случай временной нетрудоспособности.
Правило распространяется только на работодателя по трудовому договору. Если человек выполнял для компании работы по договору ГПХ, пункт 8 к нему не относится, и после регистрации он сразу может получать от той же компании доход на НПД. Формально ограничение касается конкретного юрлица или ИП, с которым был заключён трудовой договор. ИП на НПД подчиняется тому же правилу, что и физлицо, потому что режим у них один. Отдельный ИНН для самозанятости не выдаётся: в договоре и чеках указывается ИНН физлица.
Форма оформления бывшего работника зависит от двух обстоятельств: сколько времени прошло с увольнения и сохраняется ли прежняя трудовая функция.
| Вариант оформления | Налог и взносы с выплат | Когда допустим | Ограничение и риск |
|---|---|---|---|
| Самозанятый (НПД), с увольнения прошло меньше 2 лет | НПД не применяется: компания удерживает НДФЛ и начисляет страховые взносы | Как обычный договор ГПХ, чеки исполнителя налогообложение не меняют | Штрафы налогового агента, если выплаты прошли как доход на НПД; переквалификация при признаках трудовых отношений |
| Самозанятый (НПД), прошло 2 года и больше | Исполнитель платит 6% с дохода от компании, компания НДФЛ и взносы не начисляет | При доходе исполнителя до 2,4 млн руб. в год и без наёмных работников | Признаки подмены из письма ФНС от 16.09.2021 № АБ-4-20/13183@ |
| Договор ГПХ с физлицом без статуса | Компания удерживает НДФЛ и начисляет страховые взносы | Сразу после увольнения | Переквалификация, если сохраняются функция, график и подчинение |
| ИП на НПД | Как у самозанятого физлица | Правило 2 лет действует так же | Те же признаки подмены трудовых отношений |
| ИП на УСН или ОСНО | ИП сам платит налог и фиксированные страховые взносы по ст. 430 НК РФ | Правила двух лет для этих режимов в НК РФ нет | Переквалификация по ст. 19.1 ТК РФ при признаках трудовых отношений |
| Трудовой договор, в том числе дистанционный (ст. 312.1 ТК РФ) | Компания удерживает НДФЛ и начисляет страховые взносы | В любой момент | Риска переквалификации нет, работник сохраняет гарантии ТК РФ |
Первые две строки различаются только датой: одна и та же работа по одному договору облагается по-разному в зависимости от того, прошло ли 2 года с увольнения. Сверьте дату увольнения по приказу или сведениям о трудовой деятельности до первой выплаты, а если срок не истёк, проводите выплаты с НДФЛ и взносами.
Когда самозанятость бывшему сотруднику не подходит
Часть ограничений не зависит от истории работы: статьи 4 и 6 422-ФЗ закрывают режим НПД для отдельных людей и видов дохода.
- Доход в календарном году превысил 2,4 млн руб.
- Исполнитель привлекает наёмных работников по трудовым договорам.
- Деятельность связана с подакцизными и маркируемыми товарами, перепродажей товаров, добычей полезных ископаемых или майнингом.
- Исполнитель работает в интересах другого лица по договорам поручения, комиссии или агентским договорам.
- Исполнитель — государственный или муниципальный служащий: на НПД он может получать только доход от сдачи жилья в аренду.
- Доход получен от деятельности арбитражного управляющего, медиатора, оценщика, нотариуса или адвоката.
Отдельная граница — характер работы. Если после увольнения человек выполняет ту же функцию по тому же графику, подчиняется тому же руководителю и получает фиксированную сумму в дни выплаты зарплаты, отношения остаются трудовыми независимо от названия договора и прошедшего срока: часть 2 статьи 15 ТК РФ запрещает гражданско-правовые договоры, фактически регулирующие трудовые отношения. Законный вариант для такой ситуации — трудовой договор, в том числе дистанционный или на условиях неполного рабочего времени.
Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.

Как бывшему сотруднику стать самозанятым: увольнение, регистрация и налог
Уход из штата на НПД складывается из трёх действий: прекращение трудового договора, постановка на учёт в ФНС и договор с заказчиком. Первые два можно поменять местами. Договор с прежней компанией подписывается только после увольнения, потому что доход по ГПХ от действующего работодателя НПД тоже не облагается.
Увольнение: по чьей инициативе и в какой форме
Трудовой договор прекращается по собственному желанию работника (ст. 80 ТК РФ) или по соглашению сторон (ст. 78 ТК РФ). Решение перейти на НПД принимает сам человек. В письме ФНС от 16.09.2021 № АБ-4-20/13183@ первым признаком организационной зависимости названа ситуация, когда регистрация в качестве плательщика НПД — обязательное условие заказчика. Если компания ставит продолжение работы в зависимость от регистрации, отношения попадают ровно под этот признак.
Приказ об увольнении остаётся бумажным даже в компании, которая перешла на КЭДО: статья 22.1 ТК РФ не распространяется на приказы об увольнении, трудовые книжки, акты о несчастных случаях на производстве и документы об инструктажах по охране труда. С приказом работника знакомят под роспись (ст. 84.1 ТК РФ). Заявление об увольнении подать через КЭДО можно, если оно включено в перечень документов локального акта о КЭДО.

Важный нюанс из практики: спор об увольнении работника, подавшего заявление через КЭДО, прошёл 4 этапа. Районный суд в иске отказал: у работодателя были Положение о КЭДО, перечень документов и категорий работников, порядок подписания. Апелляция жалобу отклонила. Девятый кассационный суд общей юрисдикции акты отменил: в деле не оказалось сведений о порядке идентификации, и работодателю следовало выяснить причины увольнения, получив электронное заявление. При новом рассмотрении (решение от 20.01.2023 по делу № 2-33/2023) работник выиграл: подпись ему выдали в день подписания заявления, пользоваться системой он не умел, за него подписывал другой человек, и всё это зафиксировала система самого работодателя.
Мария Ж, судебный эксперт в сфере корпоративного и трудового права: «Установить, что заявление сформировано в системе от имени работника, для победы в споре недостаточно. Суд отдельно смотрит, был ли у работодателя порядок идентификации и зафиксирован ли он. Если в локальном акте о КЭДО этот порядок не описан, спор проигрывается и при технически исправной подписи. Перед тем как принимать электронные заявления об увольнении, найдите в своём Положении о КЭДО раздел об идентификации работника.»
Совпадение даты выдачи подписи и даты заявления об увольнении суд читает как обстоятельство не в пользу работодателя, даже когда Положение о КЭДО и перечень документов оформлены правильно. В Добыто мы разводим во времени выдачу подписи и первые кадровые действия с ней и отдельно проверяем, что работник способен пользоваться системой: суд оценивает фактическую способность, подпись в журнале ознакомления её не подтверждает.
Полезно знать: разъяснений Верховного Суда РФ именно по трудовым спорам с электронной подписью нет. Практика по КЭДО складывается на уровне районных судов и кассационных судов общей юрисдикции.
Регистрация самозанятого: «Мой налог», веб-кабинет, Госуслуги или банк
Статья 5 422-ФЗ даёт 4 способа встать на учёт: мобильное приложение «Мой налог», личный кабинет налогоплательщика, портал Госуслуг и уполномоченный банк. В приложении заявление формируется по паспорту и фотографии, при подаче через личный кабинет, Госуслуги или банк фотография не нужна. Датой постановки на учёт считается дата отправки заявления, даже если уведомление ФНС приходит позже. Кабинет самозанятого — это приложение «Мой налог» или его веб-версия на сайте ФНС: в нём формируются чеки и приходят сведения о начисленном налоге.
Заказчик проверяет исполнителя на сервисе ФНС проверки статуса налогоплательщика НПД по ИНН и дате: ответ показывает, зарегистрирован ли человек как самозанятый на этот день и нужно ли удерживать НДФЛ. Проверку делают на дату договора и перед каждой выплатой. Снимается с учёта исполнитель по собственному заявлению, и датой снятия считается день отправки заявления, поэтому вчерашний статус не гарантирует сегодняшний. О двухлетнем ограничении сервис не сообщает: это компания сверяет по своим кадровым документам.
Налог самозанятого: ставки, вычет, чеки и что теряет бывший работник
Ставка НПД — 4% с доходов от физлиц и 6% с доходов от юрлиц и ИП. Налоговый вычет 10 000 руб. снижает ставку 4% до 3%, а 6% — до 4%, пока сумма вычета не израсходована. Налог за месяц уплачивается не позднее 28-го числа следующего месяца, обязанности платить фиксированные пенсионные взносы у самозанятого нет. Режим действует при доходе до 2,4 млн руб. нарастающим итогом за календарный год, эксперимент продлится до 31 декабря 2028 года.
Чек при оплате наличными или электронными средствами платежа формируется в момент расчёта. Если юрлицо или ИП платит безналично, чек формируется не позднее 9-го числа месяца, следующего за месяцем оплаты, и в нём указывается ИНН заказчика. Без чека компания не учтёт вознаграждение самозанятого в расходах, поэтому бухгалтерия бывшего работодателя сверяет чеки с платежами каждый месяц.
Уходя из штата, человек теряет гарантии ТК РФ: оплачиваемый отпуск, пособие по временной нетрудоспособности, которое оплачивают работодатель и СФР, и пенсионные взносы, которые начислял работодатель. С 1 января 2026 года самозанятые могут добровольно застраховаться в СФР на случай болезни: страховая сумма 35 000 или 50 000 руб. в месяц, взнос 3,84% — 1 344 или 1 920 руб. в месяц, право на пособие возникает после 6 календарных месяцев уплаты взносов. Заявление подаётся через «Мой налог», Госуслуги или лично, успеть нужно до 30 сентября 2027 года.
Договор с самозанятым бывшим сотрудником: подряд или услуги и подписание
Договор с самозанятым — гражданско-правовой. Договор подряда (ст. 702 ГК РФ) подходит, когда заказчику нужен конкретный результат работы. Договор возмездного оказания услуг (ст. 779 ГК РФ) заключают, когда оплачивается само действие исполнителя. Нормы ТК РФ к такому договору не применяются, поэтому в тексте не должно быть ни одного элемента трудового договора.
Что включить в договор с самозанятым и каких формулировок избегать
Формулировки договора ФНС и суд сверяют с признаками из письма ФНС от 16.09.2021 и постановления Пленума ВС РФ от 29.05.2018 № 15. Самостоятельность исполнителя подтверждают такие условия:
- предмет — конкретный результат работ или перечень услуг с объёмом и сроком по каждому заданию;
- цена за результат или этап и оплата после подписания акта;
- порядок приёмки и форма акта;
- обязанность исполнителя передать чек с ИНН заказчика и сообщить о снятии с учёта в качестве плательщика НПД;
- право исполнителя самостоятельно определять способ, время и место выполнения работы;
- выполнение работы своими материалами, инструментами и оборудованием.
Условия, которые переводят договор в зону трудовых отношений:

Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.
- должность, трудовая функция и подчинение руководителю заказчика;
- режим работы, график и правила внутреннего трудового распорядка;
- фиксированная ежемесячная оплата в дни выплаты зарплаты;
- отпуск, оплата больничных и другие гарантии ТК РФ;
- распределение исполнителя по объектам и маршрутам исходя из производственной необходимости заказчика;
- регистрация в качестве самозанятого как условие заключения договора.
Как подписать договор и акты с исполнителем дистанционно
Письменная форма договора соблюдается и в электронном виде: пункт 1 статьи 160 ГК РФ допускает подписание электронными средствами, которые позволяют достоверно определить лицо. Статьи 22.1-22.3 ТК РФ о КЭДО к договору ГПХ не применяются, они регулируют только трудовые отношения. Для договора с самозанятым действует 63-ФЗ: документ с ПЭП или УНЭП равнозначен бумажному с собственноручной подписью, если так установлено соглашением между участниками электронного взаимодействия (ч. 2 ст. 6), УКЭП признаётся без такого соглашения.
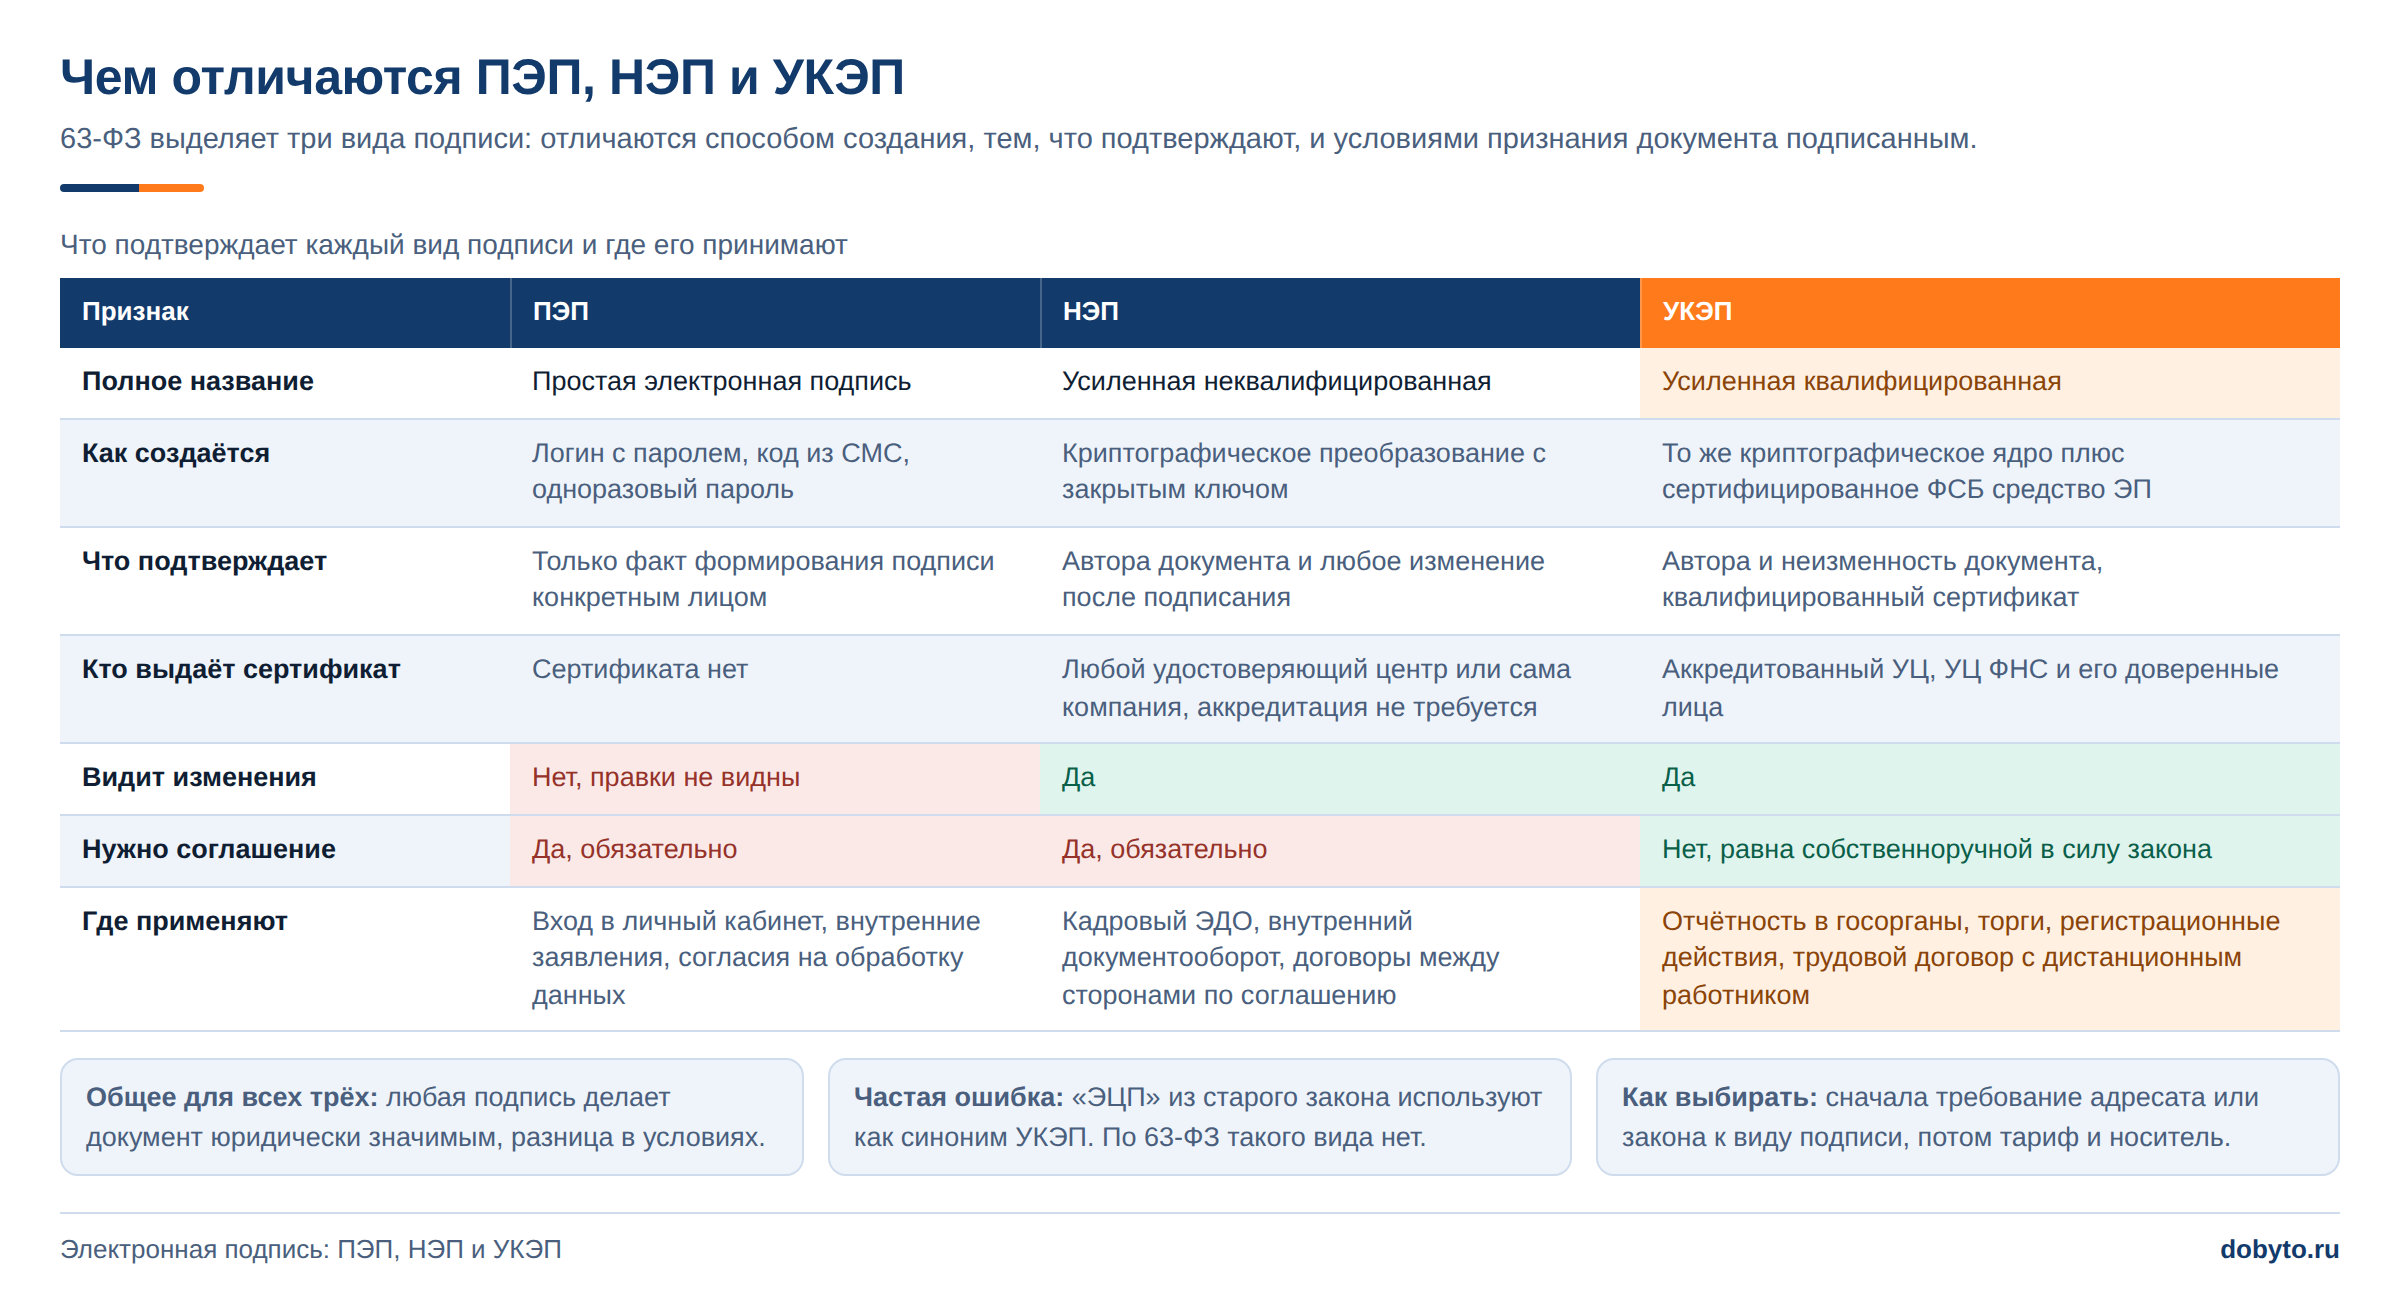
Удостоверяющие центры, которые выдают УКЭП, работают только в России. Если бывший сотрудник уехал за границу и получить УКЭП не может, договор с ним подписывают ПЭП или УНЭП по соглашению.
Факт: договоры займа, лизинга и оказания услуг, подписанные простой электронной подписью через код из SMS, суды признают, опираясь на ч. 2 ст. 5 63-ФЗ. Довод «этот номер телефона не мой» не проходит, если человек сам указал номер в заявлении о присоединении и в анкете.
Мария Ж, специалист по цифровой подписи и КЭДО: «Первое, что мы выясняем в споре о подписи, — в каком режиме создан документ. Скан договора, подписанного от руки, — это электронный образ, а файл с криптографической подписью — электронный документ, и требования к подписи у них разные. Откройте файл, который прислал исполнитель: если в нём есть изображение собственноручной подписи, перед вами образ.»
Кейс из практики: логистическая компания с филиалами в 7 городах работает с 12 000 перевозчиков по гражданско-правовым договорам. Договор и заявку нужно подписать до выполнения заказа: заявка поступает в 18:00, договор нужен к 8:00 следующего дня, а перевозчик может находиться до 1 200 км от ближайшего филиала. Пока компания работала с УКЭП, перевозчику приходилось ехать в удостоверяющий центр, и на выдачу подписи уходил минимум день. После перехода на неквалифицированную подпись, которую исполнитель выпускает в мобильном приложении по паспорту, выпуск подписи и подписание договора занимают в среднем 5-10 минут.
Проверьте электронную подпись на договоре с исполнителем

 Проверка электронной подписи
Покажем, кто и когда подписал документ и действует ли сертификат. Без регистрации.
1 Выберите вид подписи:
2 Загрузите документ и файл подписи:
Документ
Файл подписи (.sig)
Нужно подписать документ?
Подпишите прямо в браузере через КриптоПро. На PDF можно поставить штамп в нужном месте.
Проверка в сервисе Добыто показывает, кто и когда подписал документ и действует ли сертификат, регистрация для этого не нужна. Для откреплённой подписи загружаются два файла: сам договор и файл подписи с расширением .sig, для присоединённой — один файл, в котором подпись уже внутри. Максимальный размер файла — 100 МБ.
Как оформить бывшего сотрудника самозанятым: пошаговая инструкция
- Шаг 1. Сверьте дату увольнения. Если с неё прошло меньше 2 лет, выплаты по договору облагаются НДФЛ и страховыми взносами, как по ГПХ с физлицом, независимо от статуса исполнителя.
- Шаг 2. Опишите работу как результат или услугу. Если задача повторяет прежнюю трудовую функцию с графиком и подчинением, оформляйте трудовой договор.
- Шаг 3. Исполнитель по собственному решению встаёт на учёт как плательщик НПД через «Мой налог», веб-кабинет, Госуслуги или банк. Датой постановки считается день отправки заявления.
- Шаг 4. Проверьте статус исполнителя по ИНН на сервисе ФНС на дату подписания договора.
- Шаг 5. Заключите договор подряда или оказания услуг: предмет, срок, цена за результат, приёмка по акту, обязанность передать чек и сообщить о снятии с учёта.
- Шаг 6. Подпишите договор собственноручно или электронной подписью. Для ПЭП и УНЭП до договора подпишите соглашение об электронном взаимодействии.
- Шаг 7. Примите результат по акту, оплатите его и получите чек с ИНН компании: при безналичной оплате — не позднее 9-го числа следующего месяца. Перед каждой следующей выплатой повторите проверку статуса.
Шаблоны соглашения об электронной подписи, протокола проверки и согласия на обработку данных
Для дистанционной работы с исполнителем начните с соглашения об использовании ПЭП и НЭП: без него простая и неквалифицированная подписи не приравниваются к собственноручной.
| Документ | Скачать |
|---|---|
| Соглашение об использовании ПЭП и НЭП | Скачать |
| Протокол проверки электронной подписи (образец) | Скачать |
| Согласие на обработку персональных данных | Скачать |
Признаки подмены трудовых отношений: что проверяют ФНС, ГИТ и суд
Договор с бывшим сотрудником оценивают по фактическим условиям работы, название договора на вывод не влияет. Признать отношения трудовыми может суд, в том числе по материалам ГИТ, и неустранимые сомнения толкуются в пользу трудовых отношений (ч. 3 ст. 19.1 ТК РФ). Трудовыми они в этом случае считаются со дня фактического допуска к работе (ч. 4 ст. 19.1 ТК РФ). Признаки, на которые опираются суды, перечислены в постановлении Пленума ВС РФ от 29.05.2018 № 15: личное выполнение работы, подчинение правилам внутреннего трудового распорядка, работа под контролем и управлением заказчика, обеспечение им условий труда, регулярная оплата как основной источник дохода.
ФНС в письме от 16.09.2021 № АБ-4-20/13183@ описала признаки, по которым выявляет подмену трудового договора договором с самозанятым:
- регистрация физлица в качестве плательщика НПД — обязательное условие заказчика;
- заказчик распределяет самозанятых по объектам и маршрутам исходя из производственной необходимости;
- заказчик определяет режим работы самозанятого;
- работник заказчика руководит работой самозанятого на объекте и контролирует её;
- самозанятый выполняет работу полностью материалами, инструментами и оборудованием заказчика;
- порядок оплаты и учёта аналогичен установленному ТК РФ.
У ГИТ собственный фильтр. Индикатор риска из пункта 8 перечня, утверждённого приказом Минтруда от 30.11.2021 № 838н, в редакции приказа от 08.12.2025 № 685н срабатывает, если организация или ИП одновременно работает более чем с 35 самозанятыми, каждый из которых получает от заказчика в среднем более 35 000 руб. в месяц, взаимодействует с ним дольше 3 месяцев и получает от него 75% дохода и больше. Индикатор сам по себе нарушение не доказывает: он влияет на решение инспекции о внеплановом контрольном мероприятии.
Если вы работодатель и рассматриваете перевод уволившихся сотрудников на НПД как способ сократить расходы на штат, сначала сверьте фактические условия их работы с этими признаками: при совпадении законный вариант — трудовой договор, в том числе дистанционный. Тех, кто остаётся в штате, в Добыто подключают к КЭДО, а модуль для 1С:ЗУП устанавливается и настраивается за один день.
Чек-лист перед подписанием договора с бывшим работником
- С даты увольнения прошло не меньше 2 лет, либо выплаты проводятся с НДФЛ и страховыми взносами.
- Решение о регистрации в качестве самозанятого принял исполнитель, компания не ставила его условием.
- В договоре нет должности, оклада, графика, отпуска и подчинения правилам внутреннего трудового распорядка.
- Предмет договора — результат или услуга, оплата — по акту за выполненную работу.
- Исполнитель работает своими инструментами и оборудованием.
- Доход от вашей компании не составляет 75% и больше дохода исполнителя, если это можно подтвердить у него самого.
- Статус НПД проверен по ИНН на дату договора и перед каждой выплатой.
- На каждую оплату есть акт и чек с ИНН компании.
- При подписании ПЭП или УНЭП заключено соглашение об электронном взаимодействии.
Во что обходится переквалификация договора с бывшим сотрудником
Если выплаты бывшему сотруднику шли в течение 2 лет после увольнения, для доначислений даже не нужна переквалификация: доход не подпадает под НПД, и компания отвечает как налоговый агент. Пример для компании на общем тарифе взносов: бывший сотрудник через 8 месяцев после увольнения получил по договору с самозанятым 1 200 000 руб. за год.
- Страховые взносы по тарифу 30% — 360 000 руб.
- Штраф 20% от неуплаченных взносов по ст. 122 НК РФ — 72 000 руб.
- Штраф 20% от НДФЛ, который следовало удержать (13% — 156 000 руб.), по ст. 123 НК РФ — 31 200 руб.
- Пени за каждый день просрочки.
Итого без пеней — 463 200 руб. Если сохранялась прежняя трудовая функция, ГИТ добавляет штраф по ч. 4 ст. 5.27 КоАП РФ: 50 000-100 000 руб. для юрлица, 10 000-20 000 руб. для должностного лица, 5 000-10 000 руб. для ИП. При признании отношений трудовыми работник вправе требовать гарантий ТК РФ со дня фактического допуска к работе.
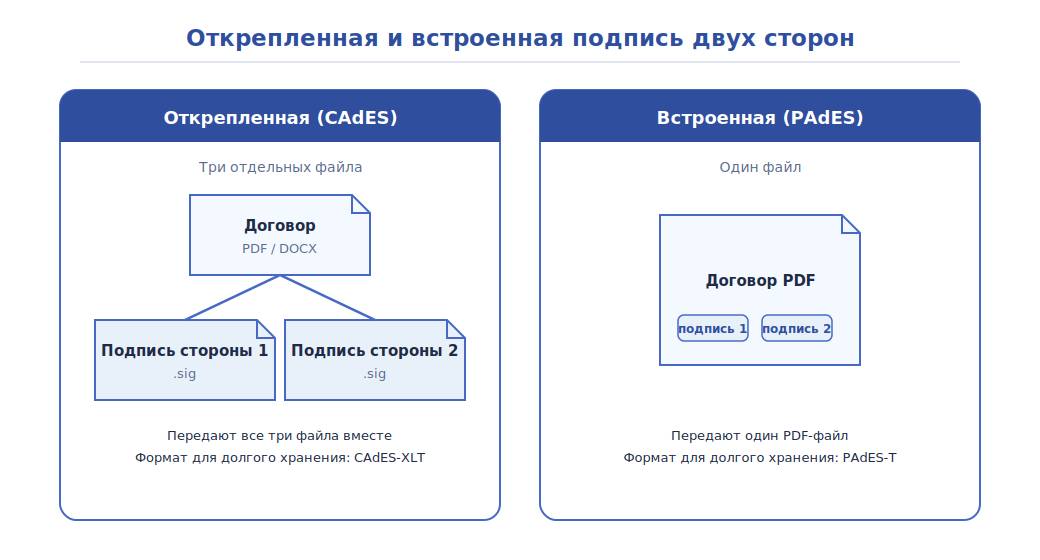
В споре с ФНС или в суде компания подтверждает самостоятельность исполнителя договором, актами с описанием результата и чеками. При электронном подписании вместе с документами хранятся файлы подписей: при откреплённой подписи договор и подписи сторон передают тремя файлами, для долгого хранения используется формат CAdES-XLT, при встроенной — один PDF-файл в формате PAdES-T.
Мария Ж, юрист со стажем более 20 лет: «Электронная форма сама по себе нарушением не является: электронный документ признан письменным доказательством частью 3 статьи 75 АПК РФ и статьёй 71 ГПК РФ. Споры проигрывают из-за дефектов процедуры: момента выдачи подписи, отсутствия идентификации, неверного вида подписи для конкретного документа. Прежде чем отказаться от бумажных договоров и актов с исполнителями, проверьте, чем вы подтвердите личность подписанта и вид подписи на каждом из них.»
Внимание: распечатанный электронный договор или акт остаётся копией электронного документа. Чтобы распечатка имела вес, её заверяет оператор электронного документооборота, удостоверяющий центр, нотариус или сама организация с отметкой о верности копии.
Стоимость КЭДО для работодателя в 2026 году
Стоимость подключения к КЭДО зависит от численности работников, нужных видов подписи и интеграции с 1С; цены указаны на сентябрь 2026 года.
| Услуга | Стоимость | Сроки и условия |
|---|---|---|
| Тариф «Старт»: до 25 сотрудников, ПЭП и УНЭП, базовые шаблоны, email-поддержка | от 30 ₽ за сотрудника / мес | помесячно |
| Тариф «Бизнес»: неограниченно сотрудников, ПЭП, УНЭП и УКЭП, кастомные шаблоны, интеграция с 1С, электронный архив | от 50 ₽ за сотрудника / мес | минимальная оплата 50 сотрудников за 30 000 ₽ в год |
| Тариф «Корпорация»: всё из тарифа «Бизнес», выделенный сервер, SLA 99.9%, персональный менеджер, API | по запросу | по запросу |
| Выпуск ПЭП и УНЭП для сотрудников | бесплатно, входит в тариф | на всех тарифах |
| УКЭП через партнёров — удостоверяющие центры | по запросу | по запросу |
| Модуль для 1С:ЗУП с автоматической синхронизацией документов | входит в тариф «Бизнес» | установка и настройка за один день |
| Переход на другой тариф | при повышении разница пересчитывается пропорционально оставшемуся периоду | в любое время |
Итоговая сумма считается от числа сотрудников в штате и набора подписей, которые им нужны. Состав каждого тарифа и порядок пересчёта при смене тарифа описаны на странице тарифов Добыто КЭДО.
Выводы
Бывший сотрудник вправе зарегистрироваться самозанятым когда угодно, но деньги от прежнего работодателя в первые 2 года после увольнения облагаются НДФЛ и взносами, как по обычному договору ГПХ. По истечении этого срока договор с ним законен, если человек сам решил работать на НПД, получает оплату за результат по акту, работает своими средствами и не встроен в режим и подчинение компании. Когда прежние функция, график и руководитель сохраняются, правильная форма — трудовой договор, в том числе дистанционный.
Сервис Добыто ведёт кадровый документооборот по статьям 22.1-22.3 ТК РФ и проверяет электронные подписи на документах: работодатель видит, кто и когда подписал заявление или договор и действует ли сертификат.
Частые вопросы о самозанятости после увольнения
Можно ли стать самозанятым, не увольняясь с основной работы?
Да. Зарплата по трудовому договору не входит в объект НПД (п. 1 ч. 2 ст. 6 422-ФЗ) и не учитывается в лимите 2,4 млн руб., поэтому работать по найму и одновременно получать доход как самозанятый от других заказчиков закон разрешает. Под запретом другое: оказывать услуги на НПД собственному работодателю, такие доходы исключены пунктом 8 той же части.
Можно ли вернуть бывшего сотрудника в штат после работы на НПД?
Да, по новому трудовому договору. Сниматься с учёта в качестве самозанятого для этого не обязательно: режим совмещается с работой по найму. С момента приёма компания снова становится текущим работодателем, её выплаты этому человеку по ГПХ облагаются НДФЛ и взносами, а после следующего увольнения двухлетний срок начинается заново. Отказаться от НПД можно заявлением о снятии с учёта в «Мой налог», датой снятия считается день его отправки.
Нужно ли самозанятому покупать кассу и сдавать декларацию?
Нет. Чек формируется в приложении «Мой налог» или его веб-версии и передаётся заказчику, онлайн-касса не нужна. Декларацию по НПД не сдают: налог рассчитывает ФНС по чекам за месяц, а самозанятый уплачивает его не позднее 28-го числа следующего месяца. Ошибочный чек или чек по возвращённой оплате корректируют в том же приложении.
Может ли самозанятый бывший сотрудник привлекать помощников?
По трудовому договору — нет: плательщик НПД не вправе привлекать наёмных работников по трудовым договорам (ст. 4 422-ФЗ), и при найме работника право на режим теряется. Запрет касается только трудовых договоров, поэтому привлечь другого самозанятого по договору подряда или оказания услуг можно.
Сколько хранить договор, акты и чеки по работе с самозанятым?
Не меньше 5 лет: этот срок установлен для первичных учётных документов статьёй 29 Федерального закона от 06.12.2011 № 402-ФЗ о бухгалтерском учёте, а для документов, подтверждающих доходы и расходы, подпунктом 8 пункта 1 статьи 23 НК РФ. Электронные договоры и акты хранят вместе с файлами подписей, чтобы подпись можно было проверить и через несколько лет.
Действует ли правило двух лет, если бывший работодатель — другая компания той же группы?
Формально нет: пункт 8 части 2 статьи 6 422-ФЗ говорит о лицах, бывших работодателями исполнителя, а работодатель — конкретное юрлицо или ИП, с которым был заключён трудовой договор. Признаки из письма ФНС от 16.09.2021 при этом оцениваются по фактическим условиям работы: если в соседней компании группы человек выполняет прежнюю функцию в прежнем режиме и подчинении, риск переквалификации сохраняется независимо от того, какое юрлицо подписало договор.
