
Раздел 2 ЕФС-1 — это сведения о начисленных взносах на страхование от несчастных случаев на производстве и профессиональных заболеваний, бывший расчёт 4-ФСС. Перед сдачей проверяют состав подразделов, четыре показателя численности, базу и тариф в подразделе 2.1, льготу по выплатам работникам-инвалидам и данные подраздела 2.3 на начало года. Форму не отменяли: в 2026 году она применяется в редакции приказа СФР от 17.11.2025 № 1462, срок — не позднее 25-го числа месяца после отчётного периода. Титульный лист, подраздел 2.1 и подраздел 2.3 сдают всегда, даже с нулями, а подраздел 2.1.1 — только при самостоятельных классификационных единицах, подраздел 2.2 — только при передаче работников другому работодателю по договору.
Разберём раздел построчно и покажем, какие показатели считаются за отчётный период, а какие на 1 января, почему количество рабочих мест в подразделе 2.3 не равно числу работников и как проверить тариф после отмены ежегодного подтверждения вида деятельности. Отдельно — что в 1С:ЗУП заполняется автоматически, а что руками. Сроки на 2026 год, штрафы по статье 26.30 закона 125-ФЗ, сценарная таблица по типам компаний, пошаговая проверка перед отправкой и ответы на частые вопросы — во второй половине статьи.
Что входит в раздел 2 ЕФС-1 и какие подразделы обязательны
Название раздела в форме звучит как «Сведения о начисленных страховых взносах на обязательное социальное страхование от несчастных случаев на производстве и профессиональных заболеваний». В отличие от раздела 1, персональных данных работников здесь нет: раздел заполняется по страхователю в целом. Обязательный минимум при любых показателях — титульный лист, подраздел 2.1 и подраздел 2.3. Нулевой раздел 2 сдаётся так же, как заполненный: отсутствие выплат в квартале не отменяет обязанность страхователя.
Порядок заполнения по каждому подразделу и расшифровка кодов расчётного периода («03» — квартал, «06» — полугодие, «09» — девять месяцев, «12» — год) разобраны в базе знаний для страхователей на сайте Социального фонда России: там же указано, что буква «Л» в поле о прекращении деятельности ставится только при ликвидации организации или прекращении деятельности индивидуального предпринимателя.
| Подраздел | Что содержит | Кто заполняет | На какую дату данные |
|---|---|---|---|
| 2.1 «Расчёт сумм страховых взносов» | 9 строк: выплаты, необлагаемые суммы, база, выплаты работающим инвалидам, размер тарифа, скидка, надбавка, итоговый тариф, исчисленные взносы | Все страхователи, в том числе при нулевых показателях | Нарастающим итогом с начала года и за каждый из трёх последних месяцев |
| 2.1.1 | База и суммы взносов в разрезе самостоятельных классификационных единиц | Страхователи со СКЕ, государственные и муниципальные учреждения с частичным бюджетным финансированием, страхователи с несколькими основаниями начисления | Тот же период, что и в подразделе 2.1 |
| 2.2 | Численность переданных работников, выплаты им и тариф принимающей стороны, отдельной строкой по каждому принимающему работодателю | Страхователи, временно направляющие работников по договору о предоставлении труда работников | Отчётный период |
| 2.3 | Численность работников, подлежащих обязательным предварительным и периодическим медосмотрам, и число прошедших их; количество рабочих мест, подлежащих СОУТ, и присвоенный класс условий труда | Все страхователи | На начало года, то есть на 1 января |
Из таблицы следует практический порядок проверки: сначала определяют, нужны ли подразделы 2.1.1 и 2.2, и только потом сверяют цифры. Лишний подраздел с нулями и пропущенный подраздел 2.1.1 при наличии СКЕ — разные по последствиям ошибки: во втором случае взносы считаются по единому тарифу вместо тарифов подразделений.
Срок сдачи раздела 2 в 2026 году и способ подачи
Раздел 2 сдаётся ежеквартально, не позднее 25-го числа месяца, следующего за отчётным периодом. Если 25-е выпадает на выходной, срок переносится на ближайший рабочий день: за I квартал 2026 года — 27 апреля, за полугодие — 27 июля, за девять месяцев — 26 октября. Отчётные периоды считаются нарастающим итогом, поэтому «за 2 квартал» отчёта не существует — есть отчёт за полугодие, и в коде расчётного периода ставится «06».
Способ подачи зависит от числа застрахованных лиц за отчётный период. При численности 10 человек и менее допустима бумажная или электронная форма, при 11 и более — только электронная. Электронный файл подписывается усиленной квалифицированной подписью, а если отчёт отправляет не руководитель, потребуется машиночитаемая доверенность.
Проверьте электронную подпись на файле отчёта перед отправкой

 Проверка электронной подписи
Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.

Покажем, кто и когда подписал документ и действует ли сертификат. Без регистрации.
1 Выберите вид подписи:
2 Загрузите документ и файл подписи:
Документ
Файл подписи (.sig)
Нужно подписать документ?
Подпишите прямо в браузере через КриптоПро. На PDF можно поставить штамп в нужном месте.
Сертификат подписанта, срок его действия и издателя стоит смотреть до отправки, а не после отказа в приёме: в сервисе Добыто проверка файла запускается из браузера, а результат выгружается протоколом.
Четыре показателя численности, которые путают чаще всего
Над таблицей подраздела 2.1 в разделе 2 указываются четыре независимых показателя: среднесписочная численность работников, численность застрахованных по страхованию от несчастных случаев, численность работающих инвалидов и численность работников, занятых на работах с вредными и опасными производственными факторами. Совпадать они не обязаны, и попытка привести их к одному числу — типичная причина расхождений с данными фонда.
Среднесписочная численность считается по шагам: сначала списочная численность на каждый календарный день, затем среднее за каждый месяц, затем сумма делится на число месяцев в периоде. В расчёт входят постоянные, временные и сезонные работники, отработавшие хотя бы один день. Исполнители по договорам ГПХ в среднесписочную численность не попадают, но учитываются как застрахованные лица, если договор предусматривает уплату взносов на травматизм, и все выплаты по ним отражаются в подразделе 2.1 наравне с выплатами работникам.
Работники без начислений за период из численности застрахованных не выпадают: критерий — действующий трудовой договор, а не наличие выплат. По той же логике в численность занятых на вредных работах попадают все работники с вредными факторами, независимо от того, начислялись ли по ним дополнительные взносы. Директор — единственный учредитель без выплат тоже остаётся застрахованным лицом, при этом для взносов на травматизм его вознаграждение не приравнивают к МРОТ: в подразделе 2.1 ставятся фактические суммы или нули.

Полезно знать: для работников на работах повышенной опасности статус подтверждает запись в реестре, а не бумага на руках. Исключение сведений из реестра прекращает действие аттестации, поэтому проверять нужно именно запись.
Подраздел 2.1 построчно: база, выплаты инвалидам, тариф
Подраздел 2.1 — прямой аналог таблицы 1 расчёта 4-ФСС, и структура у него линейная. Строка 1 — суммы выплат и иных вознаграждений в пользу застрахованных лиц. Строка 2 — суммы, не подлежащие обложению взносами. Строка 3 — база для исчисления, то есть разница строк 1 и 2. Строка 4 — выплаты в пользу работающих инвалидов. Строки 5, 6 и 7 — размер страхового тарифа, скидка и надбавка. Строка 8 — итоговый тариф с учётом скидки или надбавки. Строка 9 — сумма исчисленных взносов.
Данные по каждой строке даются дважды: графа с нарастающим итогом с начала года и графы за каждый из трёх последних месяцев отчётного периода. Показать только последний квартал допустимо лишь в отчёте за I квартал, когда нарастающий итог и есть квартал. За полугодие и далее нарастающий итог обязателен, иначе фонд увидит занижение базы.

Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.
Выплаты инвалидам I, II и III группы облагаются по тарифу в размере 60% от установленного страхователю тарифа — это статья 2 Федерального закона от 28.11.2025 № 434-ФЗ, и льготу применяют организации и индивидуальные предприниматели независимо от формы. Льгота действует с момента установления инвалидности, поэтому при проверке сверяют дату справки об инвалидности с месяцем, в котором пониженный тариф начал применяться, и следят, чтобы база с выплат инвалидам попала не только в строку 4, но и в помесячные графы базы.
Оплату больничного сверх законного размера разносят по трём строкам: полная сумма выплаты — в строку 1, установленная законом часть — в строку 2, превышение остаётся в базе по строке 3. Ошибка здесь не влияет на срок сдачи, но занижает или завышает взносы, а значит требует корректировки.
Образцы кадровых документов, из которых берутся данные для раздела 2
Комплект собран под сверку численности и выплат; начните со штатного расписания — по нему проверяется список подразделений и должностей, попадающих в расчёт.
| Документ | Скачать |
|---|---|
| Штатное расписание Т-3 | Скачать |
| Табель учёта рабочего времени Т-12 | Скачать |
| Лицевой счёт Т-34 | Скачать |
| Матрица ответственности отдела кадров | Скачать |
| Журнал инструктажа по охране труда | Скачать |
Тариф на 2026 год: подтверждение вида деятельности отменили, скидку надо просить
Тарифы на 2026 год и плановый период 2027 и 2028 годов установлены Федеральным законом от 28.11.2025 № 434-ФЗ: 32 страховых тарифа от 0,2% до 8,5%, дифференцированных по классам профессионального риска. Размеры и условия сохранены такими же, какие действовали в 2025 году, поэтому строка 5 подраздела 2.1 у большинства страхователей не изменилась.
Процедура вокруг тарифа изменилась сильнее самого тарифа. Ежегодно подтверждать основной вид экономической деятельности большинство организаций больше не обязано: по Федеральному закону от 28.12.2024 № 529-ФЗ фонд устанавливает тариф по данным ЕГРЮЛ, где основной вид деятельности обновляется на основе статистической отчётности. Обязанность подать заявление, справку-подтверждение и пояснительную записку к балансу не позднее 15 апреля осталась только у обособленных подразделений, у которых в предыдущем году изменился основной вид деятельности; форма документов — по приказу Минтруда от 24.07.2025 № 463н, действующему с 27 октября 2025 года. Если подразделение не подтвердит смену деятельности, тариф ему назначат исходя из основного вида деятельности за предыдущий год.
Скидку к тарифу фонд по-прежнему не назначает сам — только по заявлению страхователя, поданному не позднее 1 ноября текущего года на следующий год, после утверждения фондом значений основных показателей по видам деятельности. Правила назначения установлены постановлением Правительства от 30.05.2012 № 524, а размер скидки или надбавки не может превышать 40% установленного тарифа. Условия для скидки простые и проверяемые: показатели травматизма ниже отраслевых, отсутствие задолженности перед фондом и отсутствие несчастных случаев со смертельным исходом.
Мария Ж, юрист со стажем более 20 лет: «Экономику охраны труда часто считают по штрафу, и это самый слабый механизм из существующих. Фонд не отбирает у работодателя выплаченное пострадавшему, но делает страхование дороже: компания получает надбавку к тарифу, теряет право на скидку и лишается финансового обеспечения предупредительных мер, за счёт которого можно было возмещать часть расходов на охрану труда. Надбавка считается от фонда оплаты труда и растёт вместе с численностью, поэтому строку 7 подраздела 2.1 стоит читать как многолетний платёж, а не как разовую цифру в отчёте».
Факт: доступ к финансовому обеспечению предупредительных мер завязан на дисциплину страхователя. Компания с задолженностью или проблемами с отчётностью возмещения не получает — и теряет компенсацию затрат именно на охрану труда.
Подраздел 2.3: медосмотры и СОУТ показываются на начало года
Подраздел 2.3 — единственная часть раздела 2, где данные берутся не за отчётный период. Над таблицей указывают общую численность работников, обязанных проходить обязательные предварительные и периодические медосмотры, и число фактически прошедших их. В строке таблицы показывают количество рабочих мест, подлежащих специальной оценке условий труда и в отношении которых она проводилась, с присвоенным классом условий труда.
Все эти сведения приводятся по состоянию на начало года. В отчётах за 2026 год в подраздел 2.3 попадают только медосмотры и СОУТ, завершённые до 1 января 2026 года; спецоценка, проведённая в апреле 2026 года, покажется лишь в отчётности за 2027 год. Подраздел 2.3 заполняется во всех отчётных периодах года одинаково, и менять его от квартала к кварталу не нужно.
Второй источник ошибок — подмена показателя. В таблице указывают не численность сотрудников, а общее количество рабочих мест, подлежащих СОУТ, поэтому число здесь законно отличается от численности работников: на одном рабочем месте может работать несколько человек, а часть работников рабочих мест, подлежащих спецоценке, не занимает. Основания для цифр — отчёт о проведении СОУТ и заключительные акты медицинской комиссии, а не служебная записка руководителя подразделения.
В практике Добыто подраздел 2.3 расходится чаще остальных: сведения о медосмотрах и спецоценке лежат у специалиста по охране труда, а форму собирает бухгалтерия, и к 25-му числу выясняется, что заключительного акта за прошлый год на руках нет.
Мария Ж, HR-эксперт с 13-летним стажем: «На медосмотрах компании экономят через подмену процедуры: психиатр в составе комиссии медосмотра есть, значит вопрос закрыт. Не закрыт — это разные процедуры с разными основаниями и разными документами на выходе, и позиция подтверждена постановлением Шестого кассационного суда общей юрисдикции от 20.09.2021 № 16-5718/2021. И ещё одна деталь для проверки: врачебные заключения выдаются и работнику, и работодателю, поэтому запрашивать у работника его экземпляр не нужно, свой у вас уже есть».
Внимание: с 1 марта 2026 года допуск к государственной тайне исключён из оснований обязательного психиатрического освидетельствования — приказ Минздрава России от 02.07.2025 № 392н. Списки работников, подлежащих освидетельствованию, нужно пересмотреть и исключить тех, у кого основание было только это.

Раздел 2 ЕФС-1 в 1С:ЗУП: что заполняется автоматически, а что руками
В 1С:ЗУП 3.1 отчёт создаётся через «1С-Отчётность», группа «По получателям», раздел «СФР». Программа сама рассчитывает среднесписочную численность нарастающим итогом, численность застрахованных лиц, численность работающих инвалидов и, начиная с версии 3.1.37.49, численность работников с вредными факторами — данные подтягиваются из регистров и документов по оплате труда.
Лайфхак: порядок работы с кадровыми документами описывайте в локальном нормативном акте под свои процессы. Иначе в компании приживётся типовой порядок из шаблона вендора, и работать по нему придётся годами.
Автоматика ломается на настройках учётной политики. Флажок «Организация инвалидов» нужен, если применяется тариф 60%; флажок о самостоятельных классификационных единицах и отдельные тарифы по каждой СКЕ — если заполняется подраздел 2.1.1. Без этих настроек отчёт соберётся, но по единому тарифу и без нужного подраздела. Подраздел 2.2 заполняется вручную компаниями, которые направляют работников по договору о предоставлении персонала, подраздел 2.3 — тоже вручную, по состоянию на начало года.
Для сверки применяют отчёт «Анализ взносов в фонды»: он показывает облагаемую базу и сумму взносов для подраздела 2.1, данные по СКЕ для подраздела 2.1.1 и численность инвалидов. Подраздел 2.3 сверяют отчётами «Результаты специальной оценки условий труда» и «Периодические осмотры». Расхождение в копейках между суммой по сотрудникам и котловым расчётом при нарастающем итоге — штатное поведение программы, а не ошибка данных.

Важный нюанс из практики: если компания перешла на кадровый электронный документооборот по конкретному процессу и работник дал согласие, эти документы в бумаге уже не оформить. По переведённым процессам меняется способ, а не добавляется запасной канал, и откатиться назад по отдельному документу нельзя. В практике Добыто мы поэтому начинаем с анализа процессов, а не с выбора системы.
Мария Ж, соучредитель сервиса КЭДО Добыто: «Пилот на одном подразделении — это проверка технологии, а пилот на одном процессе для всей компании — проверка людей, и вторая важнее: технология обычно работает, буксует сопротивление сотрудников. Начинать проще с отпусков, командировок и ознакомления с локальными актами, потому что работнику там достаточно простой электронной подписи, а значит не нужно выдавать ключи и объяснять пин-коды. Через квартал у вас не остаётся людей, для которых электронное подписание — неизвестность».
Как проверить раздел 2 перед отправкой
Проверка идёт от состава формы к цифрам, а не наоборот: заполненные цифры в лишнем подразделе придётся переделывать целиком.
Как проверить раздел 2 ЕФС-1 перед сдачей: пошаговая инструкция
- Шаг 1. Сверьте версию формы и порядка заполнения с приказом СФР от 17.11.2025 № 1462, обновите учётную программу и классификаторы. Отчёт по прошлой редакции фонд не примет.
- Шаг 2. Проверьте регистрационный номер в СФР, код расчётного периода и номер корректировки: при первичной подаче ставится «000», при уточнении — «001», «002» и далее.
- Шаг 3. Определите состав: титульный лист, подраздел 2.1 и подраздел 2.3 обязательны всегда; подраздел 2.1.1 — при СКЕ, частичном бюджетном финансировании или нескольких основаниях начисления; подраздел 2.2 — при передаче работников по договору.
- Шаг 4. Пересчитайте четыре показателя численности отдельно друг от друга и убедитесь, что исполнители по ГПХ не попали в среднесписочную численность, но вошли в число застрахованных.
- Шаг 5. Сверьте строки 1-3 подраздела 2.1 с данными бухгалтерского учёта нарастающим итогом и помесячно, а строку 4 и помесячные графы по базе — с выплатами работающим инвалидам и датами установления инвалидности.
- Шаг 6. Проверьте строки 5-8: тариф по классу профессионального риска, действующую скидку или надбавку, итоговый тариф. При изменении тарифа в середине года пересчитайте взносы с января и отразите результат в строке 9.
- Шаг 7. Сверьте подраздел 2.3 с отчётом о СОУТ и заключительными актами медкомиссии на 1 января, проверьте квалифицированную подпись и машиночитаемую доверенность, затем отправляйте отчёт и дождитесь протокола приёма.
Что критично проверить в зависимости от ситуации компании
| Ситуация компании | Что критично | Что вторично |
|---|---|---|
| Микрокомпания или ИП без вредных работ | Сдать титульный лист, подразделы 2.1 и 2.3 даже с нулями; соблюсти срок; определить способ подачи по числу застрахованных | Подразделы 2.1.1 и 2.2 |
| Производство со СОУТ и периодическими медосмотрами | Подраздел 2.3 на 1 января: рабочие места по классам условий труда, численность подлежащих медосмотрам и прошедших их; численность занятых на вредных работах | Строка 4 подраздела 2.1, если работников-инвалидов нет |
| Обособленные подразделения, выделенные в СКЕ | Подраздел 2.1.1 по каждой СКЕ и отдельный тариф в настройках; подтверждение основного вида деятельности до 15 апреля, если он изменился | Подраздел 2.2 |
| Компания предоставляет работников по договору | Подраздел 2.2 по каждой принимающей стороне и тариф принимающего работодателя; разделение выплат между своей деятельностью и переданными работниками | Скидка к тарифу, если заявление до 1 ноября не подавалось |
| Есть работники-инвалиды | Строка 4 и помесячные графы базы по выплатам инвалидам, тариф 60%, дата установления инвалидности, флажок в учётной политике | Подраздел 2.1.1 при отсутствии СКЕ |
Сценарий определяет, где ошибка стоит денег, а где только времени на уточнёнку. У производства основная зона риска — подраздел 2.3 и численность вредников, у аутстаффинга — распределение выплат и чужой тариф в подразделе 2.2.
Цена ошибки в разделе 2: штрафы и то, что дороже штрафа
За просрочку сдачи раздела 2 начисляется 5% от суммы взносов на травматизм к уплате по просроченному отчёту за последние три месяца, за каждый полный или неполный месяц просрочки. Максимум — 30% суммы взносов по отчёту, минимум — 1000 рублей; это статья 26.30 Федерального закона от 24.07.1998 № 125-ФЗ. Должностное лицо, ответственное за представление отчётности, дополнительно отвечает по части 2 статьи 15.33 КоАП РФ — от 300 до 500 рублей.
Уточнённый раздел 2 подают, когда ошибка привела к занижению суммы взносов. Поэтому перед корректировкой считают последствие ошибки, а не факт её наличия: расхождение, не влияющее на сумму, и заниженная база требуют разных действий.
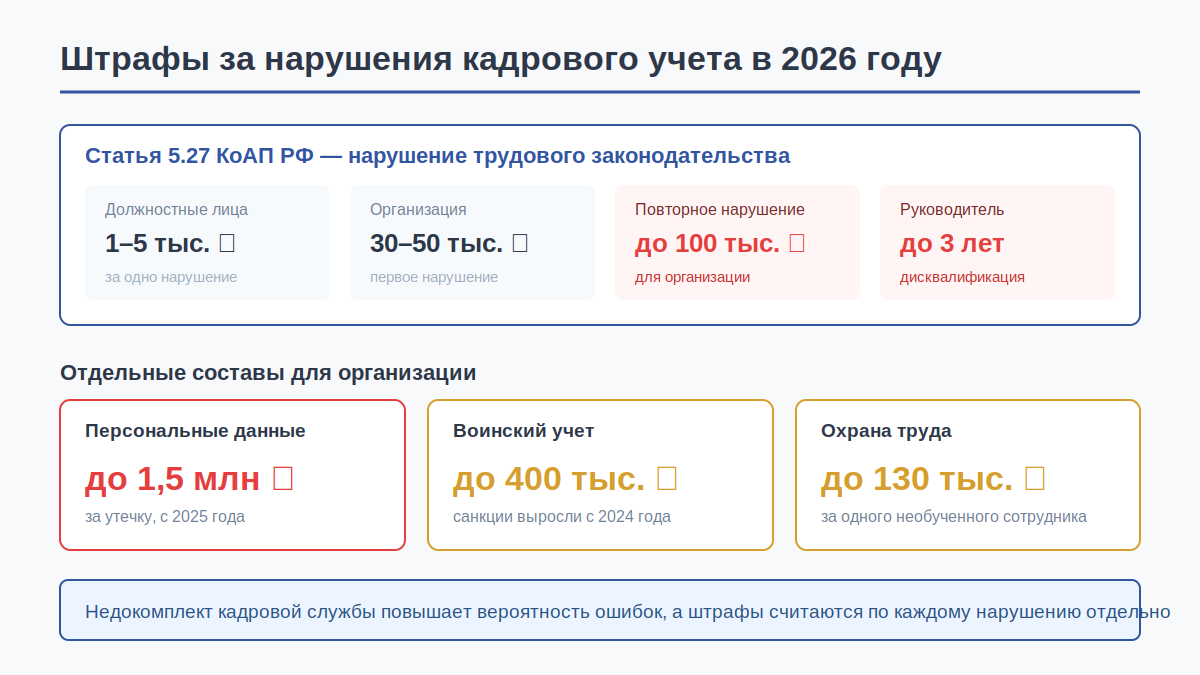
Расходы, которые не видны в отчёте, обычно больше штрафа. Тяжёлый несчастный случай даёт надбавку к тарифу и снимает право на скидку на годы вперёд, а отсутствие обучения, инструктажа или стажировки у пострадавшего попадает в акт о несчастном случае как причина и дальше работает как готовое доказательство вины работодателя в гражданском деле о компенсации морального вреда. Моральный вред взыскивается напрямую с работодателя и тарифом не ограничен.
Мария Ж, судебный эксперт по трудовому праву: «Тезис «фонд взыщет с работодателя все выплаты пострадавшему в порядке регресса» практикой не подтверждается. В постановлении Девятнадцатого арбитражного апелляционного суда от 29.04.2026 по делу № А48-10850/2025 суды отказали фонду: работник был застрахован, взносы за него уплачены, а выплата — исполнение обязательства страховщика, и повторно взыскать с того же страхователя её нельзя. Опасаться нужно не регресса, а надбавки к тарифу, потери скидки и иска работника о моральном вреде».
Что в разделе 2 проверять не нужно
Часть привычных сверок к разделу 2 не применяется, и время на них уходит зря.
- Совпадение базы с расчётом по страховым взносам. РСВ уходит в налоговую и содержит взносы на ОПС, ОМС и по временной нетрудоспособности и материнству, раздел 2 ЕФС-1 — взносы на травматизм в Социальный фонд. Наборы необлагаемых выплат и круг застрахованных различаются, поэтому строка 3 подраздела 2.1 и база в РСВ совпадать не обязаны.
- Сверка с выпиской из индивидуального лицевого счёта работника. В разделе 2 нет разбивки по людям: он заполняется по страхователю. Персонифицированные сведения уходят в подразделы раздела 1, и именно они видны работнику в выписке из ИЛС.
- Приведение четырёх показателей численности к одному числу. Среднесписочная численность, застрахованные, инвалиды и занятые на вредных работах считаются по разным правилам и совпадают редко.
- Ежегодное подтверждение основного вида деятельности. Для организаций без обособленных подразделений процедура отменена: тариф фонд определяет по данным ЕГРЮЛ.
- Перепроверка подраздела 2.3 каждый квартал. Данные в нём фиксируются на начало года и в течение года не меняются.
- Коды ДИСТ и НДОМ. В действующей редакции формы они не применяются, и искать их в справочниках не нужно.
Отдельно о ситуации, когда раздел 2 не нужен вовсе: страхователем по 125-ФЗ компания становится в отношении работников по трудовым договорам, а по договорам ГПХ — только если договор предусматривает уплату взносов на травматизм. Если у компании нет ни работников, ни таких договоров, обязанности сдавать раздел 2 не возникает; при этом отсутствие выплат у действующего страхователя от отчёта не освобождает.
Стоимость перевода кадровых документов в электронный вид: тарифы и сроки подключения
Стоимость зависит от численности сотрудников, набора нужных видов электронной подписи и наличия интеграции с учётной системой.
| Услуга | Стоимость | Сроки |
|---|---|---|
| Тариф «Старт»: до 25 сотрудников, ПЭП и УНЭП, базовые шаблоны | от 30 ₽ за сотрудника / мес | подключение за 5 минут |
| Тариф «Бизнес»: неограниченно сотрудников, ПЭП, УНЭП и УКЭП, электронный архив | от 50 ₽ за сотрудника / мес | подключение за 5 минут |
| Минимальная оплата по тарифу «Бизнес» | 30 000 ₽ в год за 50 сотрудников | оплата за год |
| Тариф «Корпорация»: выделенный сервер, SLA 99.9%, API и кастомные интеграции | по запросу | рассчитывается индивидуально |
| Электронные подписи ПЭП и УНЭП для сотрудников | входят в тариф, выпускаются бесплатно | при подключении |
| УКЭП для сотрудника | через партнёров-удостоверяющих центров | по регламенту УЦ |
| Модуль интеграции с 1С:ЗУП | входит в тариф «Бизнес» | установка и настройка за один день |
Итоговая сумма складывается из численности и выбранного тарифа: в тарифе «Бизнес» действует минимальная оплата за 50 сотрудников, а состав функций и условия по каждому плану приведены на странице тарифов ДОБЫТО КЭДО. Перейти на другой тариф можно в любое время, при повышении разница пересчитывается пропорционально оставшемуся периоду.
Платформа соответствует требованиям Федерального закона № 377-ФЗ, статей 22.1-22.3 Трудового кодекса РФ и 152-ФЗ о персональных данных, а документы синхронизируются с 1С:ЗУП автоматически — это снимает часть расхождений между кадровым приказом и данными, которые попадают в отчётность.
Выводы
Раздел 2 ЕФС-1 проверяется в фиксированном порядке: версия формы по приказу СФР № 1462, состав подразделов, четыре независимых показателя численности, строки 1-9 подраздела 2.1 нарастающим итогом и помесячно, тариф со скидкой или надбавкой и подраздел 2.3 по состоянию на 1 января. Обязательный минимум сдаётся даже при нулях, а подразделы 2.1.1 и 2.2 появляются только при самостоятельных классификационных единицах и передаче работников по договору. Просрочка обходится минимум в 1000 рублей по статье 26.30 закона 125-ФЗ, но дороже штрафа стоят надбавка к тарифу и потерянная скидка.
Большинство расхождений в отчёте возникает не при заполнении, а раньше — когда приказ, табель и сведения о медосмотрах живут в разных папках и разных форматах. Мы в Добыто выстраиваем кадровые процессы так, чтобы документы-основания подписывались электронно и сразу попадали в учётную систему, и тогда сверка перед сдачей занимает часы, а не дни.
Частые вопросы про раздел 2 ЕФС-1
Нужно ли сдавать раздел 2, если в компании только директор — единственный учредитель и выплат ему нет
Да, раздел 2 сдаётся. Директор остаётся застрахованным лицом, а нулевые показатели от обязанности не освобождают: подаются титульный лист, подраздел 2.1 с нулями и подраздел 2.3. Для взносов на травматизм вознаграждение директора не приравнивают к МРОТ, поэтому в подразделе 2.1 отражаются фактические суммы или нули, а не расчётный минимум.
Как показать в подразделе 2.1 больничный, оплаченный сверх законного размера
Тремя строками. Полная сумма выплаты идёт в строку 1, часть, установленная законом, — в строку 2 как не подлежащая обложению, а превышение остаётся в базе по строке 3 и облагается взносами. Ошибка в разнесении этих сумм меняет итог по строке 9, поэтому её исправляют уточнённым расчётом.
Можно ли в отчёте за полугодие показать данные только последнего квартала
Нет. Показать только квартал допустимо в отчёте за I квартал, где нарастающий итог совпадает с кварталом. За полугодие, девять месяцев и год графа с нарастающим итогом заполняется с начала года, а помесячные графы — только по трём последним месяцам отчётного периода.
Что делать, если тариф на травматизм изменился в середине года
Пересчитать взносы с января по новому тарифу и отразить результат в строке 9 отчёта за полугодие. Подавать уточнённый расчёт за I квартал отдельно не требуется: корректировка попадает в текущий отчёт с нарастающим итогом.
Попадают ли исполнители по договорам ГПХ в среднесписочную численность
Нет, в среднесписочную численность они не входят. При этом исполнитель считается застрахованным лицом, если договор ГПХ предусматривает уплату взносов на травматизм, и все выплаты по такому договору отражаются в подразделе 2.1 в том же порядке, что и выплаты работникам по трудовым договорам.
Обязательно ли уточнять раздел 2, если ошибка обнаружена после сдачи
Сначала определяют, привела ли ошибка к занижению суммы страховых взносов. Если да, подаётся уточнённый расчёт с номером корректировки «001» и далее по порядку. Если сумма взносов не изменилась, необходимость корректировки оценивают по характеру расхождения, а не по факту ошибки.
