
Инвентаризация и оценка имущества расходятся в одной точке: количество комиссия считает один раз, а стоимость выявленных объектов определяют дважды и по разным правилам. В бухгалтерском учёте излишки оценивают по справедливой стоимости либо по балансовой стоимости аналогичных активов, а недостачу — по балансовой стоимости объекта, так требует ФСБУ 28/2023 «Инвентаризация». Сумму, которую можно предъявить материально ответственному работнику, считают по статье 246 ТК РФ: по рыночным ценам, действующим в данной местности на день причинения ущерба, но не ниже стоимости по данным бухгалтерского учёта с учётом износа. Для проводки и для приказа об удержании берут разные цифры, и совпадают они редко.
Разберём, чем подтверждается справедливая стоимость и в каких случаях оценку по 135-ФЗ заказывают обязательно, как в расчёт ущерба входит износ, что закрывают нормы естественной убыли и при каких четырёх условиях допустим зачёт по пересортице. Покажем комплект документов, в которых фиксируется оценка, и разберём, какой подписью они закрываются в электронном виде. Отдельно — оценка в бюджетном учреждении и новые формы актов с 1 января 2026 года. Сроки и пороги взыскания, стоимость перевода кадровых документов в электронный вид и ответы на частые вопросы — во второй половине статьи.
Почему у одного расхождения получаются две стоимости
Комиссия фиксирует факт: столько-то единиц в излишке, столько-то не хватает. Дальше включаются две независимые системы оценки. Бухгалтерская работает по ФСБУ 28/2023, утверждённому приказом Минфина от 13.01.2023 № 4н и обязательному с 1 апреля 2025 года. Трудовая — по главе 39 ТК РФ, где размер ущерба считается не от учётной цифры, а от фактических потерь работодателя.
Цифры расходятся в обе стороны. Товар, купленный три года назад по 4 000 рублей и числящийся в учёте по этой же цене, сегодня стоит на рынке 6 200 рублей: для проводки берётся 4 000, для приказа об удержании — 6 200. Обратная ситуация с изношенным оборудованием: рыночная цена бывшего в эксплуатации станка может оказаться ниже остаточной, и тогда по статье 246 ТК РФ берётся остаточная стоимость с учётом износа как нижняя граница.
| Параметр | Оценка для бухгалтерского учёта | Оценка для взыскания с работника |
|---|---|---|
| Норма | пункт 11 ФСБУ 28/2023 | статья 246 ТК РФ |
| Излишки | справедливая стоимость или балансовая стоимость аналогичных активов | не оцениваются: излишек ущербом не является |
| Недостача и порча | балансовая стоимость объекта | рыночная цена на день причинения ущерба, но не ниже балансовой с учётом износа |
| Дата, на которую считают | дата, на которую проводится инвентаризация | день причинения ущерба, при невозможности его установить — день обнаружения |
| Что ограничивает сумму | способ оценки, закреплённый в учётной политике | средний месячный заработок, если полной материальной ответственности нет (статья 241 ТК РФ) |
| Кто утверждает результат | руководитель по представлению инвентаризационной комиссии | руководитель приказом в течение месяца (статья 248 ТК РФ) |
Из таблицы следует порядок работы: сначала комиссия закрывает учётную оценку и оформляет результаты, и только потом считается сумма претензии к работнику. Обратный порядок ломает сроки: месяц на приказ по статье 248 ТК РФ отсчитывается от окончательного установления размера ущерба, а не от даты описи.
Оценка излишков: справедливая стоимость и допустимые альтернативы
Пункт 11 ФСБУ 28/2023 даёт выбор: излишки оцениваются по справедливой стоимости либо по балансовой стоимости аналогичных активов. Способ закрепляется в учётной политике заранее, а не подбирается под конкретную находку на складе. Справедливая стоимость определяется в порядке, предусмотренном МСФО (IFRS) 13 «Оценка справедливой стоимости»: это цена, которую организация получила бы при продаже актива в обычной сделке между участниками рынка на дату оценки.
Подтверждают её тем, что можно приложить к протоколу комиссии: действующие прайс-листы поставщиков, коммерческие предложения на дату инвентаризации, биржевые котировки для однородных товаров, данные о ценах на вторичном рынке для оборудования. Если по группе уже есть такие же активы с недавней датой принятия к учёту, проще взять балансовую стоимость аналогичных объектов и сослаться на конкретные карточки учёта. Полный текст стандарта с приложениями опубликован в карточке ФСБУ 28/2023 «Инвентаризация» на сайте Минфина, в спорных ситуациях быстрее свериться с ним, а не с пересказом.
Отчёт независимого оценщика по 135-ФЗ «Об оценочной деятельности в Российской Федерации» для рядовых излишков не требуется. Он нужен там, где оценка обязательна в силу статьи 8 этого закона: когда в сделку вовлекаются объекты, принадлежащие полностью или частично Российской Федерации, субъектам РФ или муниципальным образованиям. Для коммерческой организации отчёт оценщика — это способ закрыть налоговый риск по дорогому или нестандартному объекту, а не обязанность.
Налоговая сторона считается отдельно от бухгалтерской. Стоимость излишков, выявленных при инвентаризации, включается во внереализационные доходы по пункту 20 статьи 250 НК РФ и определяется по рыночной стоимости. При дальнейшем отпуске в производство или продаже эта же стоимость учитывается в материальных расходах по пункту 2 статьи 254 НК РФ. Проверьте по своей учётной политике, совпадает ли выбранный бухгалтерский способ с той цифрой, которую вы показали в декларации: расхождение между ними объяснять придётся при первом же запросе.
Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.

Документы, которыми закрывается оценка, и подпись под ними
Формы первичных документов утверждает руководитель экономического субъекта по статье 9 Федерального закона от 06.12.2011 № 402-ФЗ. Унифицированные формы из постановления Госкомстата от 18.08.1998 № 88 — опись ИНВ-3, сличительная ведомость ИНВ-19, приказ ИНВ-22, ведомость учёта результатов ИНВ-26 — с 2013 года обязательными не являются, но остаются удобной заготовкой: их дорабатывают под требования ФСБУ 28/2023 и утверждают приказом.
Оценка живёт в трёх документах: в сличительной ведомости, где расхождение впервые получает стоимость, в протоколе инвентаризационной комиссии, где зафиксирован выбранный способ оценки и источник цен, и в приказе руководителя об утверждении результатов. Стандарт предъявляет требование и к самой комиссии: отсутствие одной пятой и более её членов делает результаты инвентаризации недействительными. При составе из пяти человек это означает, что работать должны все пятеро.
ФСБУ 28/2023 не предписывает бумагу: документы инвентаризации допустимо оформлять в электронном виде и подписывать электронной подписью при условии, что неизменность данных обеспечена. Ограничений по технологии стандарт не вводит, в отличие от прежних методических указаний, которые писались под бумажный оборот.
Подпишите акт инвентаризации электронной подписью прямо здесь

Понадобится программа КриптоПро и её расширение для браузера. Как подписать документ
Если не знаете, какая нужна, уточните у того, кто запросил подпись.
Пришёл документ с подписью?
Проверьте, чья она и действует ли сертификат. Без регистрации.
Мария Ж, специалист по цифровой подписи и КЭДО: «Первое, что мы выясняем в споре о подписи, — в каком режиме создавался документ. Скан подписанной от руки описи и файл, подписанный криптографически, живут по разным правилам, и требования к подписи у них разные. Посмотрите на свой файл: если в нём есть изображение собственноручной подписи, перед вами электронный образ, а не электронный документ.»
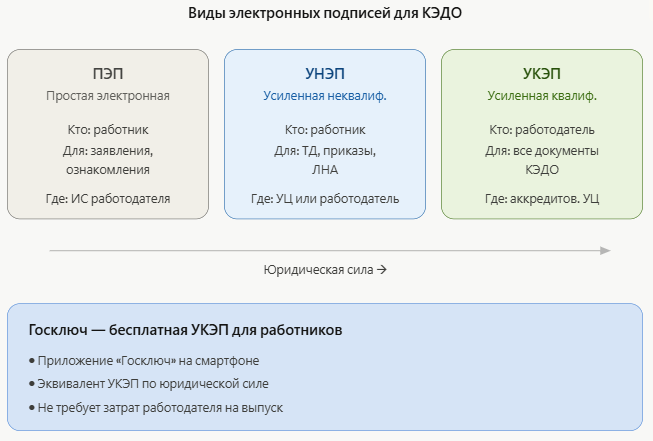
Важный нюанс из практики: в практике Добыто договоры о полной материальной ответственности уходят в электронный вид на втором этапе перехода, после отпусков, командировок и ознакомления с локальными актами. Причина организационная: на первом этапе работнику хватает простой электронной подписи, а для договора о материальной ответственности нужна усиленная, и это отдельная работа по выдаче ключей.
Лайфхак: спрашивайте у поставщика системы не «хранятся ли документы», а выгружается ли комплект целиком: сам документ, отдельный файл подписи и машиночитаемая доверенность, если подписано по ней. При проверке и в споре понадобятся файлы, а не картинка на экране.
Образцы приказов и ЛНА для оформления результатов проверки
Комплект собран под кадровую часть процедуры, начинать удобнее с приказа об утверждении локального нормативного акта: им вводится ваше положение об инвентаризации.
| Документ | Скачать |
|---|---|
| Приказ об утверждении локального нормативного акта | Скачать |
| Лист ознакомления с локальными нормативными актами | Скачать |
| Приказ о распределении обязанностей | Скачать |
| Матрица ответственности отдела кадров | Скачать |
| Соглашение об использовании ПЭП и НЭП | Скачать |
Недостача: путь от балансовой стоимости к сумме ущерба
Взыскивается только прямой действительный ущерб: реальное уменьшение имущества работодателя либо ухудшение его состояния, а также затраты на восстановление. Неполученные доходы по статье 238 ТК РФ с работника не взыскиваются, и наценка, которую магазин рассчитывал получить на пропавшем товаре, в расчёт не входит. Отсюда типовая ошибка розницы: недостачу считают по цене на ценнике, а не по учётной стоимости и рыночной цене приобретения.
До расчёта суммы недостача уменьшается на две величины. Первая — естественная убыль: потери в пределах норм относятся на материальные расходы по подпункту 2 пункта 7 статьи 254 НК РФ, а сами нормы утверждаются отраслевыми ведомствами в порядке, установленном постановлением Правительства РФ от 12.11.2002 № 814. Если по вашей группе товаров норма не утверждена, списать по ней ничего нельзя, и вся недостача идёт дальше как сверхнормативная.
Вторая — пересортица. Пункт 13 ФСБУ 28/2023 разрешает зачёт излишков и недостач как исключение и только при одновременном соблюдении четырёх условий: один и тот же проверяемый период, одно и то же материально ответственное лицо, активы одного и того же наименования, тождественные количества. Не выполнено хотя бы одно условие — зачёта нет, излишек приходуется отдельно, недостача взыскивается отдельно. Если после зачёта стоимость недостающих активов выше стоимости излишних, разница остаётся недостачей.

Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.
Как определить сумму ущерба для взыскания: пошаговая инструкция
- Шаг 1. Возьмите балансовую стоимость недостающего объекта по данным учёта: для запасов это фактическая себестоимость, для основных средств — остаточная стоимость.
- Шаг 2. Спишите естественную убыль, если по этой группе товаров нормы утверждены отраслевым актом. Для денежных средств и расчётов этот шаг пропускается.
- Шаг 3. Проверьте пересортицу по четырём условиям пункта 13 ФСБУ 28/2023 и проведите зачёт, если выполнены все четыре.
- Шаг 4. Установите день причинения ущерба. Если по документам он не определяется, зафиксируйте в акте день обнаружения: статья 246 ТК РФ прямо разрешает считать на эту дату.
- Шаг 5. Соберите рыночные цены, действующие в вашей местности на эту дату: прайсы поставщиков, коммерческие предложения, данные о ценах на аналогичные объекты. Распечатки приложите к материалам проверки.
- Шаг 6. Сравните рыночную цену с балансовой стоимостью с учётом износа и возьмите большую величину: ниже учётной стоимости с учётом износа сумма опускаться не может.
- Шаг 7. Проведите проверку по статье 247 ТК РФ, истребуйте письменное объяснение работника, при отказе составьте акт, после чего сопоставьте итоговую сумму со средним месячным заработком и решите, хватит ли приказа или нужен суд.
Разные объекты проходят этот маршрут по-разному, и критичные точки у них не совпадают.
| Объект проверки | Чем оценивают излишек | Чем оценивают недостачу | Что критично |
|---|---|---|---|
| Запасы на складе | справедливая стоимость или балансовая стоимость аналогичных запасов | фактическая себестоимость по данным учёта | нормы естественной убыли и проверка пересортицы по четырём условиям |
| Основные средства | справедливая стоимость с учётом фактического состояния объекта | остаточная стоимость по данным учёта | степень износа на день причинения ущерба |
| Наличные деньги в кассе | по номиналу | по номиналу | нормы естественной убыли не применяются, сумма недостачи не уменьшается |
| Расчёты с контрагентами и работниками | суммами, подтверждёнными первичными документами | суммами, подтверждёнными первичными документами | акт сверки от второй стороны и срок исковой давности по задолженности |
По расчётам расхождение вообще не имеет «рыночной» цены: стандарт требует брать суммы из подтверждающих документов, поэтому спор здесь идёт не об оценке, а о наличии подписанного акта сверки.
Кадровые основания: без чего оценка не превращается во взыскание
Посчитанная сумма сама по себе не даёт права удержать деньги. Полная материальная ответственность наступает по статье 243 ТК РФ, а письменные договоры о полной индивидуальной ответственности заключаются по статье 244 ТК РФ только с работниками, чьи должности и работы входят в перечень, утверждённый постановлением Минтруда России от 31.12.2002 № 85. Договор с должностью вне перечня юридической силы не имеет: предел ответственности вернётся к среднему месячному заработку по статье 241 ТК РФ, сколько бы ни показала инвентаризация. Для бригад и складских смен работает коллективная материальная ответственность по статье 245 ТК РФ, где каждый член коллектива доказывает отсутствие своей вины самостоятельно.
| Действие работодателя | Срок или предел | Норма |
|---|---|---|
| Проверка для установления размера ущерба и причин его возникновения, истребование письменного объяснения | до решения о взыскании, при отказе работника составляется акт | статья 247 ТК РФ |
| Приказ о взыскании суммы в пределах среднего месячного заработка | не позднее одного месяца со дня окончательного установления размера ущерба | статья 248 ТК РФ |
| Взыскание сверх среднего месячного заработка или после пропуска месячного срока | только в судебном порядке | статья 248 ТК РФ |
| Обращение в суд по спору о возмещении ущерба | один год со дня обнаружения ущерба | статья 392 ТК РФ |
| Удержание из заработной платы при каждой выплате | не более 20 процентов | статья 138 ТК РФ |
При переводе этих документов в электронный вид действует статья 22.3 ТК РФ. Работодатель подписывает договор о материальной ответственности усиленной квалифицированной подписью, работник — усиленной квалифицированной или усиленной неквалифицированной. Простая электронная подпись, которой достаточно для заявления на отпуск, для этого документа не подходит, и подписанный ею договор в споре не защитит.

Мария Ж, судебный эксперт по трудовому праву: «Установить, что документ сформирован в системе от имени работника, для победы в споре недостаточно. Суд отдельно смотрит, был ли у работодателя порядок идентификации и зафиксирован ли он в локальном акте. Мы разводим во времени выдачу подписи и первые кадровые действия с ней: совпадение даты выдачи ключа и даты подписания договора о материальной ответственности читается не в пользу работодателя.»
Внимание: по процессам, переведённым в электронный вид с согласия работника, оформить документ на бумаге вы уже не сможете. Переход меняет способ оформления, а не добавляет запасной канал, поэтому решение по договорам о материальной ответственности принимается до старта, а не по ходу.
Кейс из практики: компания решила выдавать электронные подписи только после испытательного срока, чтобы не отзывать ключи у тех, кто не останется. Следствие проявилось на первой же инвентаризации: весь комплект при приёме, включая договор о полной материальной ответственности, остался бумажным, и по новым кладовщикам документы пришлось собирать вручную. Мы закладываем пилотную группу перед раскаткой на всю компанию именно для того, чтобы такие развилки проходились осознанно.
Оценка при инвентаризации в бюджетном учреждении
ФСБУ 28/2023 организациями бюджетной сферы не применяется. Учреждения работают по федеральным стандартам для организаций государственного сектора и по формам приказа Минфина России от 15.04.2021 № 61н: решение о проведении инвентаризации ф. 0510439, изменение решения ф. 0510447, инвентаризационная опись (сличительная ведомость) по объектам нефинансовых активов ф. 0510466, акт о результатах инвентаризации наличных денежных средств ф. 0510836. Формы электронные по умолчанию, и вопрос о бумажном или электронном виде здесь не стоит.
С 1 января 2026 года перечень расширился: приказ Минфина России от 30.09.2024 № 144н ввёл отдельные акты о результатах инвентаризации под разные объекты — по основным средствам и прочему имуществу, по ценным бумагам, по увеличению и уменьшению обязательств, по прочим хозяйственным операциям, а также опись материалов ф. 0510477. Единый акт на все расхождения больше не формируется, и учреждению приходится заранее раскладывать результаты по видам объектов.
Оценка излишков в учреждении тоже идёт своим путём: справедливая стоимость определяется по СГС «Концептуальные основы бухгалтерского учёта и отчётности», утверждённому приказом Минфина России от 31.12.2016 № 256н, методом рыночных цен либо методом амортизированной стоимости замещения. А вот кадровая часть у учреждений и коммерческих организаций общая: статьи 241-248 ТК РФ применяются одинаково, и перечень должностей из постановления Минтруда № 85 действует без исключений для бюджетной сферы.

Мария Ж, соучредитель сервиса КЭДО Добыто: «Переход на электронные документы не означает, что бумага не понадобится никогда. Суд вправе истребовать подлинник, если только он способен подтвердить обстоятельство дела, а при сомнениях в подлинности назначается экспертиза. Планируя отказ от бумажного архива, посмотрите, какие документы по инвентаризации у вас существуют только в электронном виде и чем вы подтвердите их подлинность.»
Полезно знать: отказаться от кадрового электронного документооборота могут работники, начавшие трудовую деятельность до 1 января 2022 года. Для тех, чей стаж начался позже, отдельное согласие не требуется, поэтому на складах с молодым коллективом сбор согласий занимает заметно меньше времени.
Ошибки в оценке и что они стоят работодателю
Первая и самая дорогая: в приказ об удержании переносят балансовую стоимость из сличительной ведомости. Делают так ради скорости, ведь цифра уже посчитана и утверждена комиссией. Работник оспаривает приказ, суд пересчитывает сумму по статье 246 ТК РФ, удержанное возвращают с процентами, а месячный срок на новый приказ к тому моменту истёк — остаётся только иск в течение года со дня обнаружения ущерба.
Вторая: зачёт пересортицы без проверки всех четырёх условий. Достаточно разойтись наименованиям или количествам, чтобы зачёт признали неправомерным. Тогда излишек доначисляют в доходы по пункту 20 статьи 250 НК РФ, а недостачу восстанавливают в полной сумме, и к налогу на прибыль добавляются пени.
Третья: удержание сверх 20 процентов от выплаты. Статья 138 ТК РФ ограничивает каждую выплату, а не общую сумму долга, поэтому при ущербе в 60 000 рублей и зарплате 45 000 рублей на руки удержание растягивается примерно на семь месяцев. Попытка забрать всё из одной выплаты даёт работнику основание для жалобы в государственную инспекцию труда, и проверять начнут не только это удержание.
Мария Ж, юрист со стажем более 20 лет: «Закон описывает рамку, а внутри неё порядок определяете вы сами: способ оценки излишков, состав комиссии, перечень документов, вид подписи под каждым из них. Если вы не опишете этот порядок под свои процессы в локальном акте, вы получите чужой типовой порядок из шаблона и будете работать по нему годами. Откройте своё положение об инвентаризации и проверьте, назван ли в нём способ оценки излишков и источник цен.»
В практике Добыто расхождение между положением об инвентаризации и тем, как комиссия работает фактически, встречается чаще, чем ошибки в самих расчётах: порядок писали один раз под шаблон, а живут по привычке.
Когда независимая оценка не нужна
Оценщик по 135-ФЗ избыточен, если объект однородный и его цена подтверждается документами: типовые запасы, расходные материалы, серийное оборудование с актуальными прайсами поставщиков. Справедливую стоимость в этих случаях комиссия определяет сама, приложив к протоколу источники цен. Отчёт оценщика имеет смысл заказывать по единичным и нестандартным объектам, по дорогим основным средствам без активного рынка и в случаях обязательной оценки из статьи 8 135-ФЗ. Отдельно стоит заметить, что отчёт не заменяет процедуру по статье 247 ТК РФ: без письменного объяснения работника он остаётся просто документом о цене.
Стоимость перевода кадровых документов инвентаризации в электронный вид
Стоимость зависит от численности сотрудников, которых подключают к системе, и от набора функций: интеграция с 1С, кастомные шаблоны и электронный архив входят не во все тарифы.
| Услуга | Стоимость | Сроки |
|---|---|---|
| Тариф «Старт»: до 25 сотрудников, ПЭП и УНЭП, базовые шаблоны | от 30 ₽ за сотрудника / мес | подключение за 5 минут |
| Тариф «Бизнес»: без ограничения по численности, ПЭП, УНЭП и УКЭП | от 50 ₽ за сотрудника / мес | подключение за 5 минут |
| Минимальная оплата по тарифу «Бизнес» | 50 сотрудников за 30 000 ₽ в год | оплата за год |
| Тариф «Корпорация»: выделенный сервер, SLA 99.9%, API | по запросу | рассчитывается индивидуально |
| Выпуск ПЭП и УНЭП для сотрудников | входит в тариф | на всех тарифах |
| УКЭП для сотрудников | через партнёров-удостоверяющих центров | рассчитывается индивидуально |
| Интеграция с 1С:ЗУП (тариф «Бизнес») | входит в тариф | установка и настройка за один день |
Итоговая сумма складывается из численности подключённых сотрудников и выбранного тарифа: электронный архив, кастомные шаблоны и приоритетная поддержка доступны начиная с тарифа «Бизнес». Актуальные условия и состав каждого пакета собраны на странице тарифов ДОБЫТО КЭДО, там же указано, что электронные подписи ПЭП и УНЭП для сотрудников выпускаются бесплатно на всех тарифах.
Для склада с 50 кладовщиками и грузчиками минимальный платёж по тарифу «Бизнес» составит 30 000 ₽ в год, и в эту сумму уже входят подписи, которыми подписываются договоры о материальной ответственности и документы по итогам проверок.
Выводы
Стоимость выявленных объектов считается дважды: для учёта — по правилам ФСБУ 28/2023, для претензии к работнику — по статье 246 ТК РФ с рыночной ценой и нижней границей по балансовой стоимости с учётом износа. До расчёта суммы недостача уменьшается на естественную убыль и на зачёт по пересортице, а после расчёта включаются кадровые сроки: месяц на приказ, год на иск, 20 процентов на удержание из каждой выплаты. Бюджетные учреждения идут по своим формам Минфина, которые с 1 января 2026 года разложены по видам объектов.
Кадровая часть этой процедуры — договоры о полной материальной ответственности, приказы, ознакомление с локальными актами и объяснения работников — живёт в тех же сроках, что и бухгалтерская, но собирается вручную и дольше всего. В сервисе КЭДО Добыто этот комплект оформляется и подписывается в электронном виде, включая документы, для которых нужна усиленная подпись работника.
Частые вопросы
Можно ли взыскать с работника упущенную выгоду от пропавшего товара
Нет. Статья 238 ТК РФ ограничивает ответственность работника прямым действительным ущербом, неполученные доходы взысканию не подлежат. Если товар учтён по себестоимости 3 000 рублей, а продавался бы за 5 000 рублей, в расчёт по статье 246 ТК РФ войдёт рыночная цена приобретения такого же товара, а не розничная цена с наценкой.
Что делать, если работник уволился до окончания расчёта ущерба
Приказ об удержании по статье 248 ТК РФ применить уже не к чему: удерживать не из чего. Если работник дал письменное обязательство о добровольном возмещении с указанием сроков и не исполнил его, непогашенная задолженность взыскивается через суд. Обратиться в суд работодатель вправе в течение одного года со дня обнаружения ущерба по статье 392 ТК РФ.
Можно ли учесть недостачу в расходах по налогу на прибыль, если виновных нет
Да, но с условием. Подпункт 5 пункта 2 статьи 265 НК РФ допускает учёт недостач при отсутствии виновных лиц во внереализационных расходах, если факт отсутствия виновных документально подтверждён уполномоченным органом государственной власти. Без такого документа списание в налоговом учёте не принимается, и одной инвентаризационной описи здесь мало.
Нужно ли переоформлять действующие договоры о материальной ответственности при переходе на электронный документооборот
Нет, ранее заключённые бумажные договоры действуют дальше и перезаключения не требуют. Электронная форма нужна для новых договоров и для дополнительных соглашений к прежним. При этом по статье 22.3 ТК РФ работник подписывает такой договор усиленной квалифицированной или усиленной неквалифицированной подписью, поэтому выдачу ключей планируют заранее.
Как оценивать расхождения по расчётам с контрагентами и работниками
По суммам, подтверждённым первичными документами: актами сверки, договорами, платёжными поручениями, авансовыми отчётами. ФСБУ 28/2023 для расхождений по задолженности не применяет ни справедливую, ни рыночную стоимость. Практический критерий готовности такой инвентаризации счетов — подписанный второй стороной акт сверки на дату проверки.
Обязан ли работодатель показывать работнику материалы проверки
Да. Статья 247 ТК РФ даёт работнику и его представителю право знакомиться со всеми материалами проверки и обжаловать их. Это относится и к расчёту суммы: источники рыночных цен, по которым определялся размер ущерба, входят в материалы проверки и предъявляются по требованию.
Можно ли оценить излишки по цене, по которой такой же товар куплен год назад
Только если этот способ закреплён в учётной политике как оценка по балансовой стоимости аналогичных активов и аналогичные активы действительно числятся в учёте. Если способом выбрана справедливая стоимость, нужна цена на дату оценки в порядке МСФО (IFRS) 13, а годовалая закупочная цена для этого не подходит.
