
Проведение инвентаризации строится по одной схеме независимо от того, что пересчитывают: руководитель издаёт приказ, комиссия в полном составе проверяет фактическое наличие в присутствии материально ответственного лица, данные заносятся в описи, расхождения переносятся в сличительные ведомости, результаты утверждаются отдельным приказом. С 1 апреля 2025 года порядок задаёт ФСБУ 28/2023, Методические указания № 49 от 13.06.1995 больше не применяются. Обязательных случаев семь: годовая отчётность, смена материально ответственного лица, выявленное хищение или порча, чрезвычайная ситуация, реорганизация, ликвидация, передача активов в аренду или продажа. Коммерческая организация работает по ФСБУ 28/2023 и формам, которые утвердила сама, бюджетное учреждение — по приказу Минфина № 52н с обязательными унифицированными формами.
Разберём каждый шаг с готовыми формулировками приказа: состав комиссии, сроки, перечень проверяемого, причина проверки, срок сдачи материалов в бухгалтерию. Покажем дефекты процедуры, из-за которых суд отказывает работодателю во взыскании недостачи, и порядок оформления, когда работник не даёт объяснений. Во второй половине статьи — взыскание ущерба по статьям 247 и 248 ТК РФ с лимитом удержаний, особенности бюджетных учреждений, шаблоны документов для скачивания, стоимость перевода кадровых документов в электронный вид и ответы на частые вопросы.
Когда инвентаризация обязательна, а когда её назначает руководитель
Перечень обязательных случаев закрыт: он установлен частью 3 статьи 11 Федерального закона от 06.12.2011 № 402-ФЗ «О бухгалтерском учёте» и раскрыт в ФСБУ 28/2023 «Инвентаризация». Всё остальное — добровольные проверки, которые организация назначает сама и закрепляет в учётной политике: количество инвентаризаций в году, даты, перечень объектов и порядок проведения.
| Случай | Когда проводится | Что охватывает |
|---|---|---|
| Перед составлением годовой бухгалтерской отчётности | Ежегодно, в IV квартале | Все активы и обязательства, кроме проверенных не ранее 1 октября отчётного года |
| Основные средства | Допускается один раз в три года | Здания, сооружения, оборудование, транспорт |
| Библиотечные фонды | Допускается один раз в пять лет | Фонд целиком или по хранилищам |
| Смена материально ответственного лица | На день приёма-передачи дел | Ценности закреплённого участка: склад, касса, автопарк, кабинет |
| Выявление хищения, злоупотребления или порчи | Сразу после обнаружения факта | Участок, которого касается факт |
| Чрезвычайная ситуация: пожар, авария, стихийное бедствие | Сразу после окончания | Пострадавшее имущество |
| Реорганизация или ликвидация | До составления передаточного или ликвидационного баланса | Все активы и обязательства |
| Передача активов в аренду, управление, безвозмездное пользование, продажа | До даты передачи | Только передаваемые объекты |
Три строки таблицы выделяются тем, что инвентаризация в них не планируется заранее и назначается по событию: смена материально ответственного лица, обнаруженная недостача и чрезвычайная ситуация. Именно по ним чаще всего нарушается срок, а вместе с ним теряется возможность связать расхождение с конкретным работником.
Кто назначает и кто отвечает за сроки
Решение о проведении принимает руководитель организации: он же утверждает состав комиссии и подписывает приказ. Главный бухгалтер отвечает за подготовку учётных данных к дате проверки и за отражение результатов, но назначить инвентаризацию своим распоряжением не может. В организациях, где кадровым и бухгалтерским учётом занимается один человек, комиссию всё равно собирают из нескольких сотрудников: единоличное проведение инвентаризации оспаривается первым.
Когда сплошная инвентаризация избыточна
Пересчитывать всё подряд нужно не всегда, и лишние сплошные проверки останавливают работу склада без пользы для учёта. Проверка по одному участку или по одной группе ценностей достаточна в четырёх ситуациях.
- Меняется один материально ответственный работник из нескольких. Проверяются только ценности его участка, а не весь склад.
- Основные средства инвентаризировали в прошлом году. ФСБУ 28/2023 допускает трёхлетний интервал, и перед годовой отчётностью их можно не пересчитывать, если такой порядок закреплён в учётной политике.
- Часть активов проверена после 1 октября. Повторно перед отчётностью они не проверяются.
- Выявлена порча конкретной партии. Инвентаризация проводится по этой номенклатуре, остальные позиции не трогают.
Обратная ситуация: при хищении выборочной проверкой ограничиваться опасно. Недостача редко бывает изолированной, и если проверен только один артикул, работник в споре укажет, что остальные позиции никто не считал.
Порядок проведения инвентаризации: семь шагов
Процедура разбивается на подготовку, натурную проверку, сверку с учётом и утверждение результатов. Нарушение порядка внутри этих четырёх блоков влияет не на бухгалтерию, а на возможность взыскать недостачу: работодатель доказывает и размер ущерба, и соблюдение процедуры.
Как провести инвентаризацию: пошаговая инструкция
- Шаг 1. Издать приказ. Руководитель подписывает приказ о проведении инвентаризации с составом комиссии, объектами проверки, причиной, датами начала и окончания и сроком сдачи материалов в бухгалтерию. Приказ регистрируется в журнале учёта контроля за выполнением приказов.
- Шаг 2. Собрать расписки материально ответственных лиц. До начала проверки каждое материально ответственное лицо расписывается в том, что все приходные и расходные документы сданы в бухгалтерию, ценности оприходованы, выбывшие списаны. Расписка входит в заголовочную часть описи.
- Шаг 3. Закрыть учётные операции на дату проверки. Бухгалтерия проводит последние документы и выводит учётные остатки. Движение ценностей на время проверки приостанавливается; если остановить его нельзя, приход и расход оформляются отдельными описями с отметкой о поступлении и отпуске во время инвентаризации.
- Шаг 4. Проверить фактическое наличие. Комиссия в полном составе пересчитывает, взвешивает и обмеряет ценности в присутствии материально ответственного лица. ФСБУ 28/2023 допускает фото- и видеофиксацию проверки. Отсутствие хотя бы одного члена комиссии делает результаты недействительными.
- Шаг 5. Оформить описи и акты. Данные вносятся в инвентаризационные описи по каждому месту хранения и каждому материально ответственному лицу. Описи подписывают все члены комиссии и материально ответственное лицо, которое отдельной записью подтверждает отсутствие претензий к комиссии.
- Шаг 6. Свести расхождения. По позициям, где факт разошёлся с учётом, бухгалтерия составляет сличительную ведомость с указанием излишка и недостачи в количестве и в сумме. Позиции без расхождений в ведомость не попадают.
- Шаг 7. Утвердить результаты. Комиссия оформляет протокол или акт с предложениями, руководитель подписывает приказ об утверждении результатов и решении по каждой позиции: оприходовать излишек, списать недостачу в пределах норм естественной убыли, взыскать с виновного, отнести на прочие расходы.
Что подготовить до издания приказа
Значительная часть проигранных дел о недостаче разваливается на подготовительном этапе, а не на пересчёте. Пять позиций проверяются до того, как руководитель подпишет приказ.
Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.

- Договоры о полной материальной ответственности. По каждому работнику проверяется, заключён ли договор, действует ли он на дату проверки, соответствует ли должность перечню из постановления Минтруда России от 31.12.2002 № 85. Без договора взыскать можно не больше среднего месячного заработка.
- Приказ о закреплении ценностей. Должно быть видно, какие именно объекты, места хранения и подотчётные суммы закреплены за конкретным работником.
- Состав комиссии. Материально ответственное лицо в комиссию не входит: оно присутствует при проверке как проверяемая сторона. Совмещение этих ролей обнуляет результат.
- Формы описей. Коммерческая организация применяет формы, утверждённые руководителем в составе учётной политики. Это могут быть прежние формы ИНВ-1 и ИНВ-3 или собственные бланки, но они должны быть утверждены до проверки, а не задним числом.
- Отпуска и больничные членов комиссии. Если на даты проверки кто-то из состава отсутствует, приказ переписывается до начала, а не подписывается задним числом.
Внимание: по процессам, которые вы уже перевели в электронный вид и на которые работник дал согласие, оформить документ на бумаге обратно нельзя. Способ оформления по переведённому процессу меняется, а не дублируется, поэтому перечень документов определяют до запуска, а не после.
В практике Добыто на аудите кадровых документов перед внедрением мы чаще всего находим два разрыва: договор о полной материальной ответственности заключён, а приказа о закреплении конкретных ценностей нет, либо должность работника в перечень постановления № 85 не входит. Оба разрыва обнаруживаются в момент недостачи, когда исправлять их поздно.
Мария Ж, судебный эксперт по трудовому праву: «В споре о недостаче работодатель доказывает не только сумму, но и то, как он её получил. Проверьте по своим документам три вещи: подписан ли договор о полной материальной ответственности до даты проверки, присутствовали ли при пересчёте все члены комиссии и расписался ли работник в описи. Отсутствие любой из них — это проигрыш в суде, а не техническая мелочь.»
Приказ о проведении инвентаризации: структура и готовые формулировки
Приказ — единственный документ, который переводит инвентаризацию из разговора в процедуру. Унифицированная форма ИНВ-22 с 2013 года необязательна: по части 4 статьи 9 Закона № 402-ФЗ формы первичных документов утверждает руководитель, поэтому приказ можно делать на бланке организации. Обязательным остаётся состав сведений, и именно его проверяют аудитор и суд.
В приказе должны быть шесть блоков: причина инвентаризации, перечень проверяемых активов и обязательств, места хранения и материально ответственные лица, персональный состав комиссии с указанием председателя, даты начала и окончания проверки, срок сдачи материалов в бухгалтерию. Отдельной строкой назначается ответственный за контроль исполнения.
Формулировки для приказа: плановая годовая инвентаризация
Распорядительная часть собирается из готовых блоков, в которые подставляются свои реквизиты.
- Основание. «В соответствии с частью 3 статьи 11 Федерального закона от 06.12.2011 № 402-ФЗ, ФСБУ 28/2023 «Инвентаризация» и пунктом ___ Положения об учётной политике ООО «___», в связи с подготовкой годовой бухгалтерской (финансовой) отчётности за 2026 год ПРИКАЗЫВАЮ:».
- Объект проверки. «Провести инвентаризацию товарно-материальных ценностей, денежных средств в кассе и расчётов с покупателями и заказчиками по состоянию на 01.12.2026 в складе № 1 по адресу: ___».
- Состав комиссии. «Для проведения инвентаризации назначить рабочую инвентаризационную комиссию в составе: председатель комиссии — ___ (должность, ФИО); члены комиссии: ___ (должность, ФИО), ___ (должность, ФИО)».
- Материально ответственное лицо. «Инвентаризацию провести в присутствии материально ответственного лица ___ (должность, ФИО), с которым заключён договор о полной индивидуальной материальной ответственности от ___ № ___».
- Сроки. «Установить срок проведения инвентаризации: с 01.12.2026 по 05.12.2026. Материалы инвентаризации сдать в бухгалтерию не позднее 08.12.2026».
- Порядок оформления. «Результаты инвентаризации оформить инвентаризационными описями по формам, утверждённым приложением № ___ к учётной политике, по каждому месту хранения и каждому материально ответственному лицу».
- Контроль. «Контроль за исполнением приказа возложить на главного бухгалтера ___ (ФИО)».
Формулировки для приказа: смена материально ответственного лица
Приказ по событию отличается основанием и привязкой к дате передачи дел. Датой инвентаризации назначается день приёма-передачи, а не день издания приказа.
- Основание. «В связи с прекращением трудового договора с кладовщиком ___ (ФИО) 15.03.2026 и передачей материальных ценностей кладовщику ___ (ФИО), на основании ФСБУ 28/2023 ПРИКАЗЫВАЮ:».
- Объект и дата. «Провести инвентаризацию товарно-материальных ценностей, числящихся за ___ (ФИО), по состоянию на 15.03.2026».
- Участие двух лиц. «Инвентаризацию провести с участием сдающего и принимающего материально ответственных лиц. По результатам оформить акт приёма-передачи материальных ценностей».
- Сроки. «Срок проведения инвентаризации: 15.03.2026. Материалы сдать в бухгалтерию 16.03.2026».
Формулировки для приказа: выявленная недостача или порча
Здесь приказ решает две задачи сразу: назначает инвентаризацию и запускает проверку по статье 247 ТК РФ для установления размера ущерба и причин его возникновения.
- Основание. «В связи с обнаружением 10.02.2026 факта порчи товарно-материальных ценностей на складе № 2 (служебная записка заведующего складом от 10.02.2026) ПРИКАЗЫВАЮ:».
- Внеплановая проверка. «Провести внеплановую инвентаризацию товарно-материальных ценностей склада № 2 по состоянию на 10.02.2026».
- Комиссия по установлению ущерба. «Для установления размера причинённого ущерба и причин его возникновения создать комиссию в составе: ___. Комиссии истребовать у работника ___ письменное объяснение о причинах возникновения ущерба».
- Срок. «Срок работы комиссии: с 10.02.2026 по 17.02.2026. Заключение комиссии представить директору 18.02.2026».
Полезно знать: при увольнении материально ответственного лица первой отзывается машиночитаемая доверенность, а сертификат электронной подписи — во вторую очередь. Доверенность отзывается через личный кабинет самостоятельно и мгновенно, а на внесение записи об отзыве сертификата у удостоверяющего центра есть до 12 часов по статье 14 63-ФЗ.
Три ошибки в приказе, которые ломают процедуру
Первая: комиссия названа обобщённо — «комиссия в составе работников бухгалтерии». Состав должен быть персональным, иначе невозможно проверить, все ли присутствовали при пересчёте. Вторая: в приказе стоит одна дата проведения, а описи подписаны другим числом. Расхождение дат защита работника использует в первую очередь. Третья: материально ответственное лицо включено в состав комиссии, то есть проверяет само себя.
Опись, сличительная ведомость и акт: кто подписывает и что обнуляет результат
Инвентаризационная опись фиксирует фактическое наличие, сличительная ведомость — расхождение с учётом, акт или протокол комиссии — выводы и предложения. Три документа не заменяют друг друга: опись без ведомости не показывает недостачу, ведомость без описи не подтверждена натурной проверкой.
| Документ | Что фиксирует | Кто подписывает |
|---|---|---|
| Инвентаризационная опись | Фактическое наличие по каждой позиции и месту хранения | Все члены комиссии и материально ответственное лицо |
| Акт инвентаризации расчётов | Суммы дебиторской и кредиторской задолженности, в том числе спорной и с истёкшим сроком давности | Члены комиссии, главный бухгалтер |
| Сличительная ведомость | Только позиции с расхождениями: излишек и недостача в количестве и сумме | Бухгалтер, материально ответственное лицо знакомится под подпись |
| Протокол или акт комиссии | Причины расхождений, предложения по каждой позиции | Все члены комиссии |
| Приказ об утверждении результатов | Решение по излишкам и недостачам, поручения бухгалтерии | Руководитель организации |
Порядок подписей в таблице объясняет, почему опись нельзя дооформить после проверки: подпись материально ответственного лица подтверждает, что пересчёт шёл при нём и претензий к комиссии нет. Подпись, поставленная через неделю по телефонной просьбе, этот факт не подтверждает.
Описи заполняются в двух экземплярах: один остаётся в бухгалтерии, второй передаётся материально ответственному лицу. Исправления вносятся во все экземпляры, зачёркиванием, с указанием правильных данных и подписями всех членов комиссии и работника. Незаполненные строки прочёркиваются, чтобы в опись нельзя было дописать позиции после подписания.

Мария Ж, юрист со стажем более 20 лет: «Распечатка электронного документа остаётся копией, а не оригиналом, и сама по себе ничего не подтверждает. Чтобы распечатка чего-то стоила, её заверяет оператор электронного документооборота, удостоверяющий центр, нотариус либо сама организация с отметкой о верности копии. Посмотрите, какие документы у вас существуют только в электронном виде, и заранее решите, чем вы подтвердите их подлинность.»
Результаты инвентаризации: излишки, недостача и взыскание с работника
Расхождения закрываются по четырём сценариям. Излишки приходуются и включаются в доходы. Недостача в пределах норм естественной убыли относится на расходы. Недостача сверх норм взыскивается с виновного лица. Если виновные не установлены или суд отказал во взыскании, убыток списывается на прочие расходы — и это решение принимает руководитель, а не бухгалтер по своему усмотрению.
Зачёт недостач излишками допускается только как исключение: за один и тот же проверяемый период, у одного материально ответственного лица, по ценностям одного наименования и в тождественных количествах. Пересортица между разными артикулами и тем более между разными складами зачётом не закрывается.

Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.
Сколько можно взыскать: пределы ответственности
Размер взыскания определяется не суммой недостачи, а конструкцией ответственности конкретного работника.
- Ограниченная ответственность. По статье 241 ТК РФ работник отвечает в пределах среднего месячного заработка. Это правило по умолчанию для всех, с кем не заключён договор о полной материальной ответственности.
- Полная индивидуальная ответственность. По статьям 243 и 244 ТК РФ работник возмещает прямой действительный ущерб целиком. Условия: работнику исполнилось 18 лет, он непосредственно обслуживает денежные или товарные ценности, его должность входит в перечень постановления Минтруда России от 31.12.2002 № 85, договор заключён в письменной форме.
- Коллективная (бригадная) ответственность. По статье 245 ТК РФ вводится, когда разграничить ответственность отдельных работников невозможно. Степень вины каждого определяется соглашением между членами коллектива и работодателем, а при споре — судом.
- Случаи полной ответственности без договора. Статья 243 ТК РФ называет их отдельно: умышленное причинение ущерба, состояние опьянения, приговор суда, разглашение сведений, составляющих охраняемую законом тайну, ущерб не при исполнении трудовых обязанностей, получение ценностей по разовому документу.
Упущенная выгода с работника не взыскивается ни при какой конструкции: статья 238 ТК РФ говорит только о прямом действительном ущербе. Если из-за недостачи сорвалась поставка и компания потеряла контракт, эти потери в расчёт не входят.
Порядок взыскания недостачи: сроки, которые нельзя пропустить
Процедура по статьям 247 и 248 ТК РФ идёт последовательно, и каждый шаг привязан к сроку.
- Установить размер ущерба и причины. До принятия решения о взыскании работодатель проводит проверку и создаёт комиссию. Размер определяется по фактическим потерям исходя из рыночных цен, но не ниже стоимости по данным бухгалтерского учёта с учётом износа.
- Истребовать письменное объяснение. Это прямая обязанность работодателя по части 2 статьи 247 ТК РФ. При отказе или уклонении работника составляется акт, который подписывают не менее двух свидетелей.
- Ознакомить работника с материалами проверки. Работник и его представитель вправе знакомиться со всеми материалами и обжаловать их.
- Издать распоряжение о взыскании. Взыскание суммы в пределах среднего месячного заработка производится распоряжением работодателя не позднее одного месяца со дня окончательного установления размера ущерба. Месяц пропущен — взыскание только через суд.
- Удерживать в пределах лимита. Общий размер удержаний при каждой выплате заработной платы не может превышать 20% по статье 138 ТК РФ. Недостача в 60 000 рублей при зарплате 50 000 рублей на руки удерживается минимум 6 месяцев.
- При споре идти в суд. Работодатель вправе обратиться в суд в течение одного года со дня обнаружения ущерба (часть 4 статьи 392 ТК РФ). День обнаружения — дата подписания акта или приказа об утверждении результатов инвентаризации, а не день, когда недостача образовалась.
Работник вправе возместить ущерб добровольно, в том числе с рассрочкой: в этом случае оформляется письменное обязательство с указанием сумм и сроков платежей. При увольнении с непогашенной задолженностью и отказе от возмещения остаток взыскивается в судебном порядке. Проверить свои действия и сверить позицию с разъяснениями инспекции можно через сервис Роструда «Онлайнинспекция.рф», где публикуются ответы по удержаниям и порядку взыскания ущерба.
Сколько стоит ошибка в процедуре
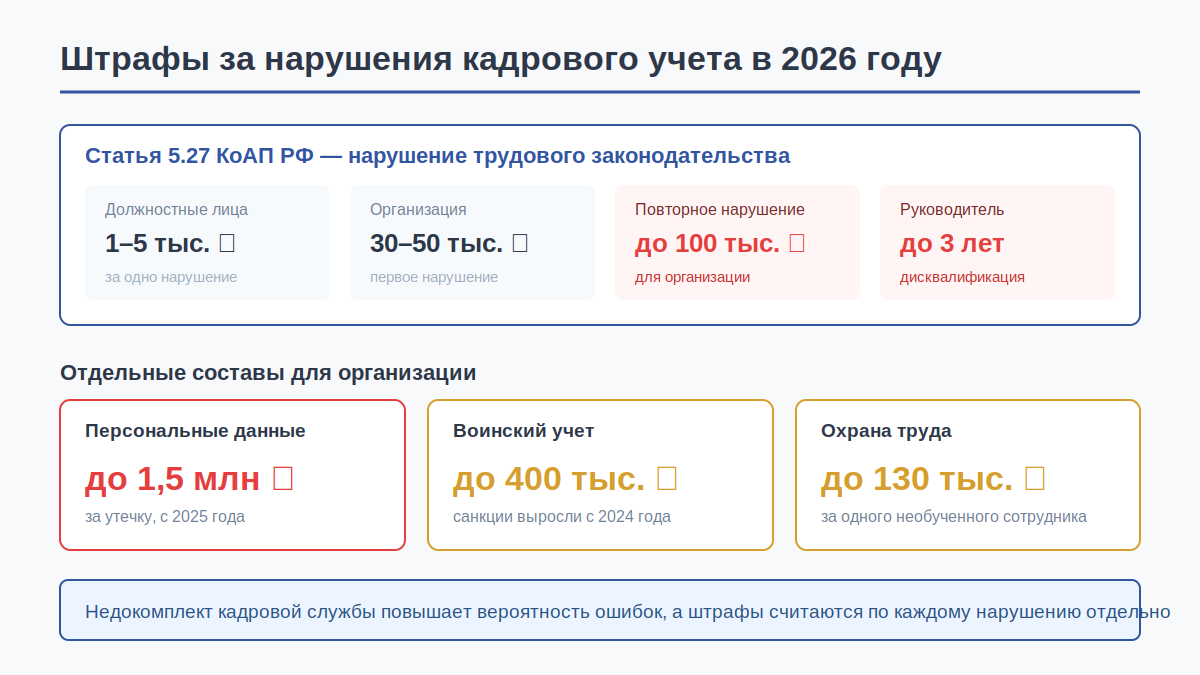
Цена нарушения складывается из трёх частей, и сумма недостачи в ней не самая большая. Первая часть — невзысканный ущерб: при дефекте процедуры суд отказывает во взыскании полностью, и списывать приходится всю сумму. Вторая — обратное взыскание: если удержание уже произведено, а суд признал его незаконным, деньги возвращаются работнику с процентами по статье 236 ТК РФ. Третья — административная: грубое нарушение требований к бухгалтерскому учёту, включая отсутствие обязательной инвентаризации перед годовой отчётностью, наказывается по статье 15.11 КоАП РФ штрафом на должностное лицо от 5 000 до 10 000 рублей, а при повторном нарушении — от 10 000 до 20 000 рублей либо дисквалификацией на срок от одного года до двух лет.
Сценарии: что критично в каждом случае
Требования к процедуре одинаковые, но точка, в которой обычно ломается дело, у каждого сценария своя.
| Сценарий | Что критично | Что вторично |
|---|---|---|
| Годовая инвентаризация | Охват всех активов и обязательств, дата не ранее 1 октября, утверждённые формы описей | Выбор между унифицированными и собственными бланками |
| Смена материально ответственного лица | Дата проверки совпадает с днём передачи дел, участвуют оба работника, оформлен акт приёма-передачи | Объём проверки за пределами участка уходящего работника |
| Выявленная недостача | Письменное объяснение работника или акт об отказе, месячный срок на распоряжение, договор о полной ответственности | Скорость самого пересчёта |
| Пожар, залив, авария | Проверка сразу после окончания события, документы аварийных служб, фото- и видеофиксация | Поиск виновного работника: ущерб от непреодолимой силы не взыскивается |
| Ликвидация или реорганизация | Полный охват до составления баланса, инвентаризация расчётов с контрагентами и работниками | Периодичность, установленная учётной политикой |
Строка про чрезвычайную ситуацию объясняет, зачем ФСБУ 28/2023 прямо разрешил фото- и видеофиксацию: через месяц восстановить картину по памяти комиссии невозможно, а снимки повреждённого склада с датой остаются доказательством.
Что проверить при увольнении материально ответственного лица
Инвентаризация при смене работника закрывает только ценности. Доступы и полномочия закрываются отдельно, и у этой части свой порядок: сначала отзывается доверенность, потом сертификат электронной подписи, затем закрываются учётные записи в системах. Носитель принимается под роспись с фиксацией актом или записью в журнале учёта носителей в последний рабочий день, пока работник ещё на месте.
Мария Ж, соучредитель сервиса КЭДО Добыто: «Вопрос при увольнении звучит не «сдал ли он свой токен», а «чьими ключами он пользовался и какие пин-коды знал». Если уходит человек, который подписывал документы ключом руководителя, отзывать надо и этот ключ тоже. Заявление на отзыв подписывайте, пока работник ещё на месте: после конфликтного увольнения личная явка в удостоверяющий центр становится неразрешимой задачей.»
Инвентаризация в бюджетном учреждении: чем отличается порядок
ФСБУ 28/2023 на организации бюджетной сферы не распространяется. Порядок для них задают Инструкция по применению Единого плана счетов, утверждённая приказом Минфина России от 01.12.2010 № 157н, федеральные стандарты бухгалтерского учёта государственных финансов и отраслевые акты учредителя. Формы при этом не выбираются: применяются унифицированные документы из приказа Минфина России от 30.03.2015 № 52н.
- Инвентаризационная опись (сличительная ведомость) по объектам нефинансовых активов — форма 0504087.
- Ведомость расхождений по результатам инвентаризации — форма 0504092.
- Акт о результатах инвентаризации — форма 0504835.
Второе отличие — порядок работы с результатами. Расхождения из описей переносятся в ведомость расхождений, а итог оформляется актом о результатах инвентаризации, который утверждает руководитель учреждения. Недостача, отнесённая на виновное лицо, отражается на счёте расчётов по ущербу имуществу, и списать её решением учреждения нельзя: по особо ценному движимому имуществу и недвижимости требуется согласование с учредителем и собственником.
Третье отличие касается сроков и периодичности: они устанавливаются учётной политикой учреждения с учётом требований учредителя, а по отдельным видам имущества — нормативными актами главного распорядителя бюджетных средств. Проверка перед годовой отчётностью обязательна для всех учреждений независимо от типа: казённых, бюджетных и автономных.
Электронное оформление: что переводится в КЭДО, а что остаётся на бумаге
Инвентаризационные описи и сличительные ведомости — бухгалтерские первичные документы, и их электронная форма регулируется Законом № 402-ФЗ: первичный документ составляется в электронном виде с электронной подписью. Кадровая часть процедуры живёт по другим правилам: договор о полной материальной ответственности, приказ о закреплении ценностей, уведомления и объяснения работника относятся к кадровым документам и переводятся в электронный вид по статьям 22.1-22.3 ТК РФ.
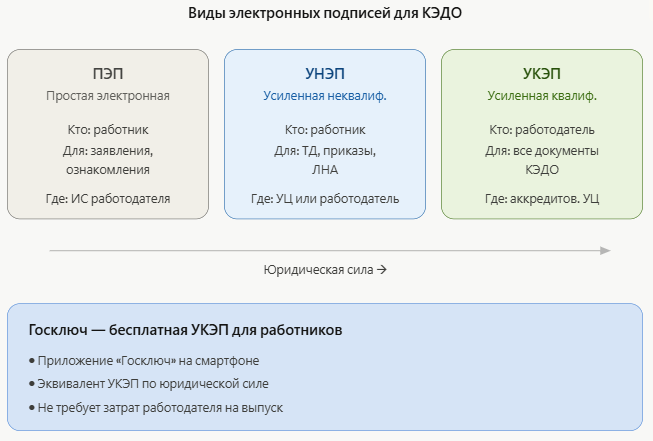
Договоры о полной материальной ответственности подписывают электронно на втором этапе перехода, после отпусков, командировок и ознакомления с локальными актами. Причина организационная: для заявления на отпуск работнику достаточно простой электронной подписи, а для договора о материальной ответственности требуется усиленная неквалифицированная, то есть выдача ключей и обучение.

Какая подпись нужна на электронных документах инвентаризации
Вид подписи определяется не привычкой организации, а документом и стороной. Усиленная квалифицированная подпись равнозначна собственноручной в силу закона. Для простой и усиленной неквалифицированной равнозначность возникает только при наличии соглашения между участниками обмена и локального акта с правилами определения лица по его подписи.
Факт: различие между видами подписи — это не степень защиты, а основание равнозначности. УКЭП равнозначна собственноручной по закону, для ПЭП и УНЭП нужно соглашение между участниками обмена, и без него равнозначности нет. Со стороны работодателя трудовой договор нельзя подписать неквалифицированной подписью.
В сервисе Добыто маршрут согласования собирается под процедуру: опись уходит председателю комиссии и членам комиссии, затем материально ответственному лицу, и система фиксирует, кто и когда подписал. При споре этот журнал заменяет восстановление хронологии по памяти.
Мария Ж, специалист по цифровой подписи и КЭДО: «Мы разводим во времени выдачу электронной подписи работнику и первые кадровые действия с ней. Совпадение даты выдачи подписи и даты документа суд читает как обстоятельство не в пользу работодателя, даже когда положение о КЭДО и перечень документов оформлены правильно. Проверьте по своей системе, что эти даты у вас не совпадают, и отдельно — что работник действительно умеет ею пользоваться.»
Отдельный вопрос при проверке — выгрузка. Требования к структуре хранения кадровых электронных документов предполагают комплект: сам документ, отдельный файл подписи, при подписании по доверенности — машиночитаемая доверенность. Мы на старте проекта проверяем у клиента именно выгрузку комплекта, а не только отображение документа на экране: при проверке или в суде нужны файлы.
Шаблоны для перевода документов материально ответственных лиц в электронный вид
Комплект закрывает организационную часть перехода; начните с приказа о введении КЭДО, остальные документы опираются на него.
| Документ | Скачать |
|---|---|
| Приказ о введении КЭДО | Скачать |
| Положение о ведении КЭДО | Скачать |
| Соглашение об использовании ПЭП и НЭП | Скачать |
| Приказ об ответственном за КЭДО и делегировании права подписи | Скачать |
| Заявление о согласии на переход на КЭДО | Скачать |
| Дорожная карта внедрения КЭДО | Скачать |
Стоимость перевода кадровых документов в электронный вид
Цена складывается из численности сотрудников, набора функций и того, нужна ли интеграция с учётной системой. Электронные подписи ПЭП и УНЭП для сотрудников выпускаются бесплатно на всех тарифах.
| Услуга | Стоимость | Сроки |
|---|---|---|
| Тариф «Старт»: до 25 сотрудников, ПЭП и УНЭП, базовые шаблоны, email-поддержка | от 30 ₽ за сотрудника / мес | подключение за 5 минут |
| Тариф «Бизнес»: неограниченно сотрудников, ПЭП, УНЭП и УКЭП, кастомные шаблоны, электронный архив | от 50 ₽ за сотрудника / мес | подключение за 5 минут |
| Минимальная оплата по тарифу «Бизнес» | 50 сотрудников за 30 000 ₽ в год | годовой период |
| Тариф «Корпорация»: выделенный сервер, SLA 99.9%, персональный менеджер, API и кастомные интеграции | по запросу | по согласованию |
| Электронные подписи ПЭП и УНЭП для сотрудников | бесплатно на всех тарифах | входит в тариф |
| Интеграция с 1С:ЗУП (модуль входит в тариф «Бизнес») | входит в тариф | установка и настройка за 1 день |
Итоговая сумма зависит от численности и выбранного набора функций: электронный архив, кастомные шаблоны и интеграция с 1С доступны начиная с тарифа «Бизнес». Полный состав тарифов и условия перехода между ними опубликованы на странице тарифов ДОБЫТО КЭДО.
УКЭП для подписания документов от лица компании оформляется через партнёров-удостоверяющих центров, а тариф можно повысить или понизить в любое время: при повышении разница пересчитывается пропорционально оставшемуся периоду.
Выводы
Инвентаризация держится на четырёх опорах: приказ с персональным составом комиссии и точными датами, пересчёт в полном составе при материально ответственном лице, описи и сличительные ведомости с подписями всех участников, приказ об утверждении результатов. С 1 апреля 2025 года коммерческие организации применяют ФСБУ 28/2023 и сами утверждают формы, бюджетные учреждения работают по приказу Минфина № 52н. Взыскание недостачи ограничено средним месячным заработком, если нет договора о полной материальной ответственности, месячным сроком на распоряжение и лимитом удержаний в 20% от выплаты.
Кадровая часть процедуры — договоры о материальной ответственности, приказы о закреплении ценностей, уведомления и объяснения — переводится в электронный вид по статьям 22.1-22.3 ТК РФ. Мы в Добыто собираем такие маршруты под конкретную процедуру и следим, чтобы даты выдачи подписи, подписания и хранения комплекта документов сходились между собой: в споре проверяют именно их.
Частые вопросы
Нужна ли инвентаризация, если материально ответственное лицо уходит в отпуск?
Обязательной она становится только при смене материально ответственного лица, то есть при передаче ценностей другому работнику. Если на время отпуска обязанности кладовщика передаются другому сотруднику и с ним заключается договор о полной материальной ответственности, это и есть смена: инвентаризация проводится на день передачи. Если склад на время отпуска опечатывается и никто ценностями не распоряжается, инвентаризация не требуется, но факт опечатывания оформляется актом.
Что делать, если работник отказался подписывать инвентаризационную опись?
Отказ фиксируется актом, который подписывают все члены комиссии и не менее двух свидетелей. Сама опись остаётся действительной: отказ от подписи не отменяет результаты проверки, проведённой в присутствии работника. Отдельно у работника истребуется письменное объяснение по части 2 статьи 247 ТК РФ, и при отказе его дать составляется второй акт. Без этих двух документов взыскание через суд с высокой вероятностью не пройдёт.
Как применяются нормы естественной убыли?
Списание в пределах норм естественной убыли возможно только по тем видам ценностей, для которых нормы утверждены профильным ведомством, и только при фактической недостаче. Нормы применяются после пересчёта, к выявленному расхождению, а не заранее к остаткам. По товарам, для которых норм нет, вся недостача считается сверхнормативной и относится либо на виновное лицо, либо на прочие расходы.
Обязательна ли инвентаризация при смене директора или главного бухгалтера?
Закон прямо такого случая не называет: обязательной инвентаризация становится при смене материально ответственного лица. Руководитель и главный бухгалтер материально ответственными лицами по умолчанию не являются, договор о полной материальной ответственности с ними заключается отдельно. На практике при смене руководителя проводят инвентаризацию кассы и расчётов, закрепив это в учётной политике: иначе новый директор принимает дела без подтверждённых остатков.
Можно ли взыскать недостачу с работника, который уже уволился?
Увольнение не прекращает обязанность возместить ущерб. Удержать сумму из расчёта при увольнении можно только в пределах среднего месячного заработка и с соблюдением лимита в 20% от выплаты. Остаток взыскивается в судебном порядке, срок обращения — один год со дня обнаружения ущерба по части 4 статьи 392 ТК РФ. Если работник подписал письменное обязательство о добровольном возмещении с рассрочкой и перестал платить после увольнения, требование заявляется на основании этого обязательства.
Обязана ли микропредприятие или ИП проводить инвентаризацию?
Организации на упрощённых способах учёта от обязательных инвентаризаций не освобождены: требование части 3 статьи 11 Закона № 402-ФЗ действует для всех юридических лиц, ведущих бухгалтерский учёт. Индивидуальные предприниматели бухгалтерский учёт вести не обязаны, поэтому обязательная инвентаризация на них не распространяется. При этом договор о полной материальной ответственности с работником ИП заключается по тем же правилам ТК РФ, и без подтверждённого размера ущерба взыскать недостачу не получится.
