
Обязательная инвентаризация проводится в случаях, которые перечислены в пункте 15 ФСБУ 28/2023: перед составлением годовой бухгалтерской отчётности, при передаче активов в аренду, управление или безвозмездное пользование и при их возврате, при смене материально ответственного лица, при смене руководителя коллектива и выбытии более половины бригады, при выявлении фактов утраты или порчи активов, при пожаре, аварии и иной чрезвычайной ситуации, при реорганизации и при ликвидации. Перечень закрытый: дополнить его своим решением организация вправе, сократить — нет. Порядок действий определяет тип учёта: коммерческая организация с 1 апреля 2025 года работает по ФСБУ 28/2023, организация бюджетной сферы — по приказу Минфина № 256н и своим формам ОКУД.
Разберём каждое основание с датой, на которую проводится проверка, и с документами, которые останутся в деле. Покажем ошибки, из-за которых работодатель теряет возможность взыскать недостачу: отсутствие пятой части комиссии, невзятая расписка материально ответственного лица, пропущенный месячный срок по статье 248 ТК РФ. Отдельно разберём, какой вид электронной подписи статья 22.3 ТК РФ требует для договора о полной материальной ответственности. Чек-лист перед изданием приказа, сценарная таблица по типовым ситуациям, тарифы на 2026 год и ответы на частые вопросы — во второй половине статьи.
Восемь оснований обязательной инвентаризации из пункта 15 ФСБУ 28/2023
До 1 апреля 2025 года обязательные случаи были разнесены по части 3 статьи 11 Федерального закона от 06.12.2011 № 402-ФЗ «О бухгалтерском учёте», Положению по ведению бухгалтерского учёта и методическим указаниям, утверждённым приказом Минфина от 13.06.1995 № 49. Методические указания № 49 утратили силу с 1 апреля 2025 года, и теперь весь перечень собран в одном пункте. Полный текст стандарта с перечнем оснований опубликован в разделе документов Федеральный стандарт бухгалтерского учёта ФСБУ 28/2023 на сайте Минфина России: сверяться удобнее с первоисточником, потому что значительная часть обзоров в сети писалась до вступления стандарта в силу.
Инвентаризации подлежат не только товары, материалы и основные средства. Проверке подлежат все объекты бухгалтерского учёта: денежные средства в кассе и на счетах, финансовые вложения, дебиторская и кредиторская задолженность, оценочные обязательства. Инвентаризация счетов и расчётов — такая же часть обязательной процедуры, как пересчёт остатков на складе, и по годовой отчётности именно она чаще остаётся незакрытой.
| Основание | На какую дату проводят | Что учесть |
|---|---|---|
| Составление годовой отчётности | На отчётную дату | Основные средства, нематериальные активы, капитальные вложения и запасы можно проверять начиная с 1 октября отчётного года |
| Передача активов в аренду, управление, безвозмездное пользование, их возврат и отчуждение | На дату передачи или возврата | Не требуется, если такая передача относится к обычной деятельности организации |
| Смена материально ответственного лица | На день приёмки-передачи дел | Проверяется только имущество, вверенное этому работнику |
| Смена руководителя коллектива, выбытие более 50% членов бригады, требование члена бригады | На день события или обращения | Касается только коллективной (бригадной) материальной ответственности |
| Выявление фактов утраты, хищения или порчи активов | Непосредственно после выявления факта | Результат нужен для расчёта ущерба по статье 246 ТК РФ |
| Пожар, авария, стихийное бедствие, иная чрезвычайная ситуация | После окончания чрезвычайной ситуации | Без описей и акта инвентаризации потери не признают в расходах |
| Реорганизация | Перед составлением передаточного акта или разделительного баланса | Преобразование хозяйственного общества выведено из-под требования |
| Ликвидация | Перед составлением промежуточного ликвидационного баланса | Проверяются в том числе расчёты с кредиторами |
Из таблицы видно, что четыре основания из восьми привязаны не к календарю, а к событию: увольнение кладовщика, пожар, обнаруженная пропажа, продажа оборудования. Годовую инвентаризацию бухгалтерия планирует заранее, событийную приходится запускать в тот же день, когда событие произошло, и именно она выпадает из процесса чаще всего.
Смена материально ответственного лица: основание, которое пропускают чаще всего
Материально ответственным считается работник, на которого договором или приказом возложена обязанность хранить имущество и обеспечивать его сохранность. Проверка проводится в его присутствии, при этом сам он в состав инвентаризационной комиссии по вверенным ему ценностям входить не может. До начала пересчёта работник даёт расписку о том, что все первичные учётные документы по движению активов сданы в бухгалтерию или переданы комиссии, а по итогам подписывает инвентаризационную опись с данными о фактическом наличии.
Инвентаризация не заменяет приёмку-передачу ценностей: это две разные процедуры, которые проводятся в один день. Приказ о проведении инвентаризации при этом допустимо совместить с приказом о передаче ценностей новому работнику, тогда комиссия работает по одному распорядительному документу.
В практике Добыто увольнение материально ответственного работника чаще всего ломается на рассинхроне дат: приказ об увольнении оформлен последним рабочим днём, а описи датированы следующей неделей, когда бухгалтерия нашла время на пересчёт. Дата приёмки-передачи дел и дата фактического наличия в описях должны совпадать.
Внимание: приказ об увольнении остаётся в бумажном виде даже у компаний с полностью электронным кадровым документооборотом. В том же перечне исключений — акт о несчастном случае, журнал инструктажей по охране труда и бумажная трудовая книжка.
Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.

Как провести инвентаризацию при смене материально ответственного лица: пошаговая инструкция
- Шаг 1. Определите дату приёмки-передачи дел. Для увольняющегося работника это последний рабочий день, для уходящего в длительный отпуск — последний рабочий день перед отпуском, если ценности на этот период передаются другому работнику.
- Шаг 2. Издайте приказ: состав комиссии, перечень проверяемого имущества, дата, на которую определяется фактическое наличие, и сроки сдачи материалов в бухгалтерию.
- Шаг 3. Проверьте состав комиссии. В неё не включают работников, которые несут материальную ответственность за проверяемые объекты, а при коллективной ответственности — и других членов той же бригады.
- Шаг 4. Возьмите с работника расписку о сдаче первичных документов до начала пересчёта. Без неё любые расхождения он объяснит непроведёнными документами.
- Шаг 5. Проведите пересчёт в присутствии сдающего и принимающего работников, оформите инвентаризационные описи и получите подписи обоих.
- Шаг 6. Оформите расхождения: сличительную ведомость и акт инвентаризации с квалификацией результата — излишки, недостача в пределах норм естественной убыли, недостача сверх норм, пересортица.
- Шаг 7. При недостаче запустите проверку по статье 247 ТК РФ: истребуйте письменное объяснение работника, при отказе или уклонении составьте акт.
Седьмой шаг отделяет бухгалтерскую процедуру от трудового спора. Акт инвентаризации подтверждает факт расхождения, но не подтверждает ни вину конкретного работника, ни причинную связь: их устанавливает проверка работодателя.
Когда обязательной инвентаризации нет и когда комиссию можно не создавать
Стандарт содержит собственные исключения, и часть компаний проводит проверки, которых закон не требует. Обязательной инвентаризации нет в четырёх ситуациях.
- Преобразование хозяйственного общества: смена организационно-правовой формы выведена из-под требования об инвентаризации при реорганизации.
- Передача активов, если такая передача относится к обычной деятельности организации. Для лизинговой компании передача предмета лизинга — рядовая операция, а не основание для проверки.
- Основные средства, которые проверялись не ранее чем три года назад: для них допустима периодичность не реже одного раза в три года. Для библиотечных фондов — не реже одного раза в пять лет.
- Запасы в районах Крайнего Севера и приравненных местностях: их инвентаризуют в период наименьших остатков, а не на отчётную дату.
Отдельное исключение касается комиссии. Её можно не создавать, если в штате только руководитель либо руководитель и главный бухгалтер, если инвентаризацию по договору проводит аудиторская организация или индивидуальный аудитор, а также если её проводит ревизионная комиссия с соответствующими полномочиями. Во всех остальных случаях обязательной инвентаризации комиссия формируется, и её кворум критичен: отсутствие одной пятой и более членов делает результаты недействительными. При составе из пяти человек это означает, что присутствовать должны все пятеро.
Мария Ж, юрист со стажем более 20 лет: «Комиссию из трёх человек собирают для скорости, а потом выясняется, что отсутствие одного члена обнуляет результат проверки. Мы советуем закладывать в приказ состав из пяти и более человек и сразу предусматривать порядок замены на случай больничного. Посмотрите свой последний приказ об инвентаризации: если подписи всех членов комиссии в описях не стоят, этот документ в споре о недостаче работать не будет.»
Инвентаризация и договор о полной материальной ответственности: что изменилось с 1 сентября 2025 года
Взыскать недостачу в полном размере можно только с работника, который несёт полную материальную ответственность. С 1 сентября 2025 года перечни должностей и работ, а также типовые формы договоров установлены приказом Минтруда России от 16.04.2025 № 251н (зарегистрирован в Минюсте 16.05.2025 № 82205). Приказ действует до 1 сентября 2031 года. Постановление Минтруда от 31.12.2002 № 85, по которому кадровые службы работали 22 года, с этой же даты силу утратило.
Практический смысл замены в том, что договор теперь заключается по типовой форме приказа № 251н, а должность работника сверяется с новым перечнем. Договор заключается с работниками, достигшими 18 лет и непосредственно обслуживающими денежные или товарные ценности (статья 244 ТК РФ). Для руководителя организации и главного бухгалтера условие о полной материальной ответственности можно включить прямо в трудовой договор.
Связка с инвентаризацией прямая: договор без инвентаризации при передаче ценностей не работает, потому что нечем подтвердить, какое имущество и в каком объёме вверялось работнику. Обратное тоже верно: акт инвентаризации с недостачей у работника, с которым договор не заключён и чья должность в перечень не входит, даёт работодателю право удержать не более среднего месячного заработка по статье 241 ТК РФ.
Факт: договор о материальной ответственности отнесён статьёй 22.3 ТК РФ к документам, которые работодатель подписывает только усиленной квалифицированной электронной подписью. Простая электронная подпись для этого документа не подходит ни одной из сторон.
Во что обходится нарушенная процедура
Цена ошибки складывается не из стоимости повторной проверки. Недостача, которую не удалось взыскать, остаётся расходом компании целиком. Взыскать сумму в пределах среднего месячного заработка работодатель вправе по своему распоряжению, но не позднее одного месяца со дня окончательного установления размера ущерба (статья 248 ТК РФ). Пропущен месяц или сумма больше среднего заработка — остаётся только суд, а срок обращения в суд по статье 392 ТК РФ составляет один год со дня обнаружения ущерба. Общий предел удержаний из заработной платы при каждой выплате — 20% (статья 138 ТК РФ), поэтому крупную недостачу удерживают месяцами.
Судебная практика по недостачам устроена жёстко: если работник не участвовал в инвентаризации, не подписал опись, не был ознакомлен с результатами и у него не истребовали письменное объяснение, результаты проверки суд не принимает как доказательство. В этой ситуации не имеет значения ни договор о полной материальной ответственности, ни реальность самой недостачи.
Важный нюанс из практики: собственная информационная система работодателя в споре работает в обе стороны. В деле, где работодатель оформил и положение о кадровом электронном документообороте, и перечень документов, и согласие работника, решение принималось не в его пользу: система зафиксировала, что электронная подпись выдана работнику в день подписания заявления, а фактически документ подписывал другой человек. Технически исправная подпись спора не выиграла.
Электронная подпись на документах инвентаризации и материальной ответственности
Приказ о проведении инвентаризации, приказ о создании комиссии, инвентаризационные описи и акт инвентаризации — документы бухгалтерского учёта, и их электронная форма допускается по ФСБУ 27/2021: вид подписи организация определяет самостоятельно и закрепляет в учётной политике. Кадровая часть комплекта живёт по другим правилам. Договор о полной материальной ответственности отнесён к перечню документов части 1 статьи 22.3 ТК РФ: через информационную систему работодателя он подписывается усиленной квалифицированной подписью со стороны компании, а работник использует усиленную квалифицированную либо усиленную неквалифицированную подпись, в том числе выданную через Госключ.
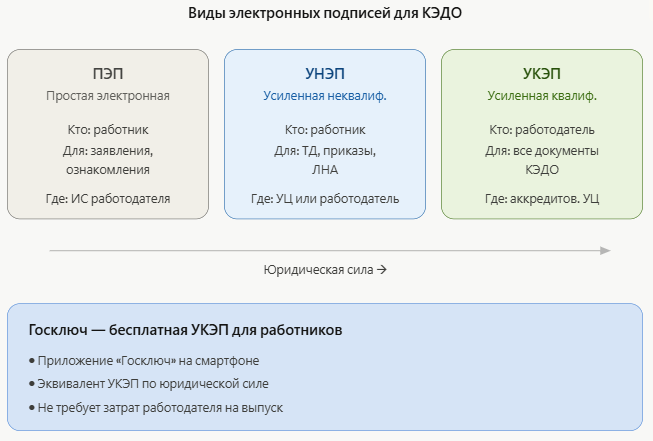
В практике Добыто маршрут на подписание договора о полной материальной ответственности собирают отдельно от массовых рассылок вроде графика отпусков: у него другой состав подписантов и другой вид подписи, и объединение маршрутов приводит к тому, что часть договоров уходит на подпись простой подписью.
Мария Ж, специалист по цифровой подписи и КЭДО: «Первое, что мы выясняем в споре о подписи, — в каком режиме создавался документ. Скан подписанной от руки описи и файл, подписанный криптографически, живут по разным правилам, и требования к подписи у них разные. Посмотрите на свой файл: если в нём есть изображение собственноручной подписи, перед вами электронный образ, а не электронный документ.»
Какие документы закон оставляет на бумаге
При увольнении материально ответственного работника часть комплекта в электронный вид не переводится. Приказ об увольнении, акт о несчастном случае, журнал инструктажей по охране труда и трудовая книжка, если она ведётся на бумаге, подписываются и хранятся в бумажной форме. Практический вывод для процедуры передачи дел: день увольнения кладовщика всё равно потребует бумаги, и планировать его как полностью электронный не стоит.

Полезно знать: распечатка электронного документа остаётся копией, а не оригиналом. Чтобы такая распечатка что-то значила в споре, её заверяют: оператором электронного документооборота, удостоверяющим центром, нотариусом либо самой организацией с отметкой о верности копии.

Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.
Образцы документов для перевода кадровой части на электронное подписание
Комплект закрывает переход на электронное подписание договоров и приказов; начинать стоит с соглашения о применении подписей, именно оно определяет, чем работник подпишет договор о материальной ответственности.
| Документ | Скачать |
|---|---|
| Соглашение об использовании ПЭП и УНЭП | Скачать |
| Положение о ведении КЭДО | Скачать |
| Приказ о введении КЭДО | Скачать |
| Уведомление работнику о переходе на электронный документооборот | Скачать |
| Лист ознакомления с локальными нормативными актами | Скачать |
Отдельный риск связан не с формой документа, а с моментом выдачи подписи работнику.

Мария Ж, судебный эксперт по трудовому праву: «Мы разводим во времени выдачу подписи работнику и первые кадровые действия с ней. Совпадение даты выдачи подписи и даты документа суд читает как обстоятельство не в пользу работодателя, даже когда положение о КЭДО и перечень документов оформлены правильно. Проверьте по своей системе, что у материально ответственных работников эти даты не совпадают.»
Инвентаризация в бюджетных учреждениях: другой комплект норм
ФСБУ 28/2023 на организации бюджетной сферы не распространяется. Государственные и муниципальные учреждения проводят инвентаризацию по федеральному стандарту «Концептуальные основы бухгалтерского учёта и отчётности организаций государственного сектора», утверждённому приказом Минфина от 31.12.2016 № 256н, и по Единому плану счетов, утверждённому приказом Минфина № 157н. Конкретные сроки и периодичность учреждение закрепляет в учётной политике, а перед составлением годовой отчётности инвентаризация активов и обязательств обязательна.
Формы документов тоже свои: вместо унифицированных описей коммерческих организаций применяются электронные первичные документы с кодами ОКУД — инвентаризационная опись (сличительная ведомость) по объектам нефинансовых активов ф. 0510466, акт инвентаризации расчётов с дебиторами ф. 0510468, акт о результатах инвентаризации ф. 0510463. Результаты отражаются в учёте того месяца, в котором инвентаризация завершена, а результаты годовой инвентаризации — в годовой отчётности.
Практический вывод для кадровой службы учреждения: ссылаться в приказе на ФСБУ 28/2023 нельзя, это чужой для бюджетной сферы стандарт. Перечень должностей для договоров о полной материальной ответственности при этом общий — приказ Минтруда № 251н действует и в учреждениях.
Что проверить до издания приказа об инвентаризации
Ошибки, из-за которых результаты инвентаризации рассыпаются в споре, закладываются до начала проверки. Шесть пунктов, которые проверяются до того, как приказ подписан.
- Основание. Сформулировано ли в приказе конкретное основание из пункта 15 ФСБУ 28/2023, а не общая ссылка на учётную политику.
- Состав комиссии. Нет ли в ней материально ответственных лиц по проверяемым объектам, хватает ли численности, чтобы отсутствие одного человека не превысило пятую часть состава.
- Договоры о материальной ответственности. Заключены ли они по типовой форме приказа № 251н, входит ли должность работника в новый перечень, подписан ли договор работником старше 18 лет.
- Объём проверки. Указаны ли счета и объекты: не только товары и основные средства, но и расчёты, денежные средства, обязательства, если проверка идёт под годовую отчётность.
- Расписки. Подготовлены ли бланки расписок материально ответственных лиц о сдаче первичных документов.
- Вид подписи. Определено ли в учётной политике и в положении о КЭДО, какой подписью подписываются приказ, описи и акт инвентаризации, если они ведутся в электронном виде.
Дальше порядок действий зависит от того, какое именно событие запустило проверку.
| Ситуация | Что критично | Что вторично |
|---|---|---|
| Увольняется кладовщик или кассир | Провести проверку на день приёмки-передачи дел и получить подписи сдающего и принимающего работников | Охват всех складов организации: проверяется вверенное этому работнику имущество |
| Выявлена пропажа товара | Запустить проверку сразу и истребовать письменные объяснения по статье 247 ТК РФ | Ожидание плановой годовой инвентаризации |
| Бригада сменила руководителя | Проверить, действует ли договор о коллективной ответственности, и провести инвентаризацию на день смены | Взаимный зачёт расхождений между разными материально ответственными лицами: он не допускается |
| Пожар или авария на складе | Оформить описи и акт инвентаризации как основание для списания потерь | Скорость закрытия месяца: без акта расходы не подтверждаются |
| Преобразование ООО в АО | Убедиться, что речь именно о преобразовании, а не о выделении или разделении | Сплошная проверка имущества: при преобразовании она не обязательна |
Кейс из практики: в проектах внедрения мы сначала запускаем пилотную группу и только потом разворачиваем электронное подписание на всю компанию. Материально ответственных работников в пилот включаем в первую очередь: у них больше всего документов с повышенными требованиями к виду подписи, и ошибки маршрута видны сразу, пока их можно исправить на десятке человек, а не на всём штате.
Ответственность за непроведённую инвентаризацию
Отдельного штрафа за то, что инвентаризация не проводилась, в законодательстве нет. Ответственность наступает за последствия: данные учёта расходятся с фактическим наличием, отчётность становится недостоверной, расходы оказываются неподтверждёнными.
По статье 15.11 КоАП РФ за грубое нарушение требований к бухгалтерскому учёту должностному лицу грозит штраф от 5 000 до 10 000 рублей, при повторном нарушении — от 10 000 до 20 000 рублей либо дисквалификация на срок от одного года до двух лет. Налоговая ответственность наступает по статье 120 НК РФ: 10 000 рублей за грубое нарушение правил учёта в течение одного налогового периода, 30 000 рублей, если нарушения выявлены в нескольких периодах, и 20% от суммы неуплаченного налога, но не менее 40 000 рублей, если нарушение повлекло занижение налоговой базы.
Налоговые последствия обычно весомее административных. Недостачу при отсутствии виновных лиц учитывают во внереализационных расходах по подпункту 5 пункта 2 статьи 265 НК РФ, и факт отсутствия виновных подтверждается документом уполномоченного органа государственной власти. Без инвентаризационных описей и акта инвентаризации сам размер потерь подтвердить нечем, поэтому расход снимают целиком.
Лайфхак: при переходе на электронное подписание разграничьте роли в системе заранее — инициатор документа, согласующий, подписант от компании. Разделение ролей снимает ситуацию, когда один человек и формирует опись, и подписывает её от лица организации.
Мария Ж, соучредитель сервиса КЭДО Добыто: «Переход на электронные документы не означает, что бумага не понадобится никогда. Суд вправе истребовать подлинник, если только он способен подтвердить обстоятельство дела, а при сомнениях в подлинности назначается экспертиза документа, его реквизитов или подписи. Планируя отказ от бумажного архива, посмотрите, какие документы по материальной ответственности существуют у вас только в электронном виде и чем вы подтвердите их подлинность.»
Стоимость перевода кадровых документов в электронный вид: тарифы 2026
Стоимость зависит от численности сотрудников, набора видов подписи и необходимости интеграции с учётной системой. Электронные подписи для сотрудников входят в тариф.
| Услуга | Стоимость | Сроки |
|---|---|---|
| Тариф «Старт»: до 25 сотрудников, ПЭП и УНЭП, базовые шаблоны, email-поддержка | от 30 ₽ за сотрудника / мес | подключение за 5 минут |
| Тариф «Бизнес»: неограниченно сотрудников, ПЭП, УНЭП и УКЭП, кастомные шаблоны, электронный архив | от 50 ₽ за сотрудника / мес | подключение за 5 минут |
| Минимальная оплата по тарифу «Бизнес» | 50 сотрудников за 30 000 ₽ в год | оплата за год |
| Тариф «Корпорация»: выделенный сервер, SLA 99.9%, персональный менеджер, API | по запросу | рассчитывается индивидуально |
| Выпуск ПЭП и УНЭП для сотрудников | бесплатно на всех тарифах | входит в тариф |
| УКЭП для подписания от лица компании | через партнёров-удостоверяющих центров | по запросу |
| Интеграция с 1С:ЗУП готовым модулем | входит в тариф «Бизнес» | настройка за один день |
Для документов материальной ответственности значение имеет набор подписей: договор по статье 22.3 ТК РФ требует УКЭП со стороны работодателя, поэтому компании с материально ответственными работниками сверяют состав подписей по тарифам ДОБЫТО КЭДО до подключения, а не после.
Тариф можно повысить или понизить в любое время: при повышении разница пересчитывается пропорционально оставшемуся периоду.
Выводы
Перечень обязательных случаев инвентаризации закрыт пунктом 15 ФСБУ 28/2023 и привязан к событиям, а не только к календарю: смена материально ответственного лица, выбытие половины бригады, утрата активов и чрезвычайная ситуация требуют проверки в те же дни, когда событие произошло. Отдельного штрафа за пропуск проверки нет, но недостоверная отчётность даёт основания для ответственности по статье 15.11 КоАП РФ и статье 120 НК РФ, а нарушенная процедура лишает работодателя возможности взыскать недостачу с работника. Организации бюджетной сферы работают по приказу Минфина № 256н и собственным формам ОКУД, договоры о полной материальной ответственности с 1 сентября 2025 года заключаются по типовым формам приказа Минтруда № 251н.
Кадровая часть этого комплекта — договоры о материальной ответственности, приказы, уведомления — переводится в электронный вид с учётом требований статьи 22.3 ТК РФ к виду подписи. В Добыто мы собираем маршруты подписания под конкретный тип документа и разграничиваем роли участников, чтобы документ с повышенными требованиями к подписи не ушёл работнику по общему сценарию.
Частые вопросы об обязательной инвентаризации
Нужна ли инвентаризация, если материально ответственный работник уходит в отпуск?
Если на время отпуска ценности передаются другому работнику, это смена материально ответственного лица, и инвентаризация обязательна на день приёмки-передачи дел, то есть в последний рабочий день перед отпуском. Если имущество никому не передаётся и склад опечатывается, основания из пункта 15 ФСБУ 28/2023 не возникает. Порядок действий на период отсутствия работника имеет смысл закрепить в учётной политике, чтобы каждый раз не решать вопрос заново.
Можно ли взыскать недостачу с работника, с которым не заключён договор о полной материальной ответственности?
Можно, но только в пределах среднего месячного заработка по статье 241 ТК РФ. Полная материальная ответственность без договора наступает лишь по основаниям статьи 243 ТК РФ: умышленное причинение ущерба, причинение ущерба в состоянии опьянения, в результате преступных действий, установленных приговором суда, или административного правонарушения, а также разглашение охраняемой тайны. Расширить этот список приказом или локальным актом нельзя.
Обязательна ли инвентаризация при преобразовании ООО в акционерное общество?
Нет. Реорганизация в форме преобразования хозяйственного общества выведена из-под требования пункта 15 ФСБУ 28/2023. При выделении, разделении, слиянии и присоединении инвентаризация обязательна перед составлением передаточного акта или разделительного баланса.
Что делать, если работник отказался подписать инвентаризационную опись?
Отказ фиксируется актом, который подписывают члены комиссии. Сама проверка при этом должна проводиться в присутствии материально ответственного лица: если работника не пригласили, не ознакомили с результатами и не истребовали письменное объяснение по статье 247 ТК РФ, суд не примет результаты инвентаризации как доказательство недостачи независимо от того, подписана опись или нет.
Нужно ли инвентаризовать основные средства каждый год?
Основные средства допускается проверять не реже одного раза в три года, библиотечные фонды — не реже одного раза в пять лет. Выбранную периодичность закрепляют в учётной политике. Запасы, проверенные после 1 октября отчётного года, повторно на отчётную дату не пересчитывают.
Распространяется ли ФСБУ 28/2023 на индивидуальных предпринимателей?
Индивидуальные предприниматели, которые ведут учёт доходов и расходов в порядке, установленном налоговым законодательством, вправе не вести бухгалтерский учёт по статье 6 Федерального закона № 402-ФЗ. Стандарт к ним в этом случае не применяется. Это не отменяет необходимости фиксировать передачу ценностей работникам: без документов о передаче взыскать недостачу не получится и у предпринимателя.
