
Сроки хранения бухгалтерских документов задают три разных акта, и совпадают они не всегда: закон о бухгалтерском учёте требует хранить первичку, регистры и отчётность не менее 5 лет после отчётного года, Налоговый кодекс отсчитывает свои 5 лет от других событий, а Перечень Росархива № 236 расписывает сроки по видам дел, вплоть до постоянного хранения годовой отчётности. Когда сроки расходятся, применяется наибольший. Главное различие, из-за которого спорят бухгалтер и кадровик: документ, который бухгалтерия считает зарплатным, архивное законодательство относит к документам по личному составу. Сводные расчётные ведомости хранятся 6 лет, если в компании ведутся лицевые счета, и 50/75 лет, если лицевых счетов нет.
Разберём, какой из трёх сроков применять к конкретной папке, с какого дня он считается и где проходит граница ответственности бухгалтера и кадровика. Покажем, что меняется для электронных документов: срок остаётся прежним, а хранить приходится комплект из файла, отдельной подписи и доверенности. Порядок уничтожения через экспертную комиссию, размеры штрафов по КоАП и Налоговому кодексу, стоимость электронного архива на 2026 год и ответы на частые вопросы — во второй половине статьи.
Три источника сроков: закон о бухучёте, Налоговый кодекс и Перечень Росархива
Часть 1 статьи 29 Федерального закона от 06.12.2011 № 402-ФЗ «О бухгалтерском учёте» устанавливает минимум: первичные учётные документы, регистры бухгалтерского учёта, бухгалтерская (финансовая) отчётность и аудиторские заключения хранятся не менее 5 лет после отчётного года. Часть 2 той же статьи отдельно говорит про учётную политику, стандарты экономического субъекта и средства проверки электронной подписи: их срок — не менее 5 лет после года, в котором они последний раз применялись для составления отчётности. Слово «минимум» здесь ключевое: 402-ФЗ не запрещает хранить дольше и не отменяет других сроков.
Налоговый кодекс считает по-своему. Подпункт 8 пункта 1 статьи 23 НК РФ обязывает хранить данные бухгалтерского и налогового учёта и документы, нужные для исчисления и уплаты налогов, в течение 5 лет. До 2020 года там было 4 года, и старые методички с четырёхлетним сроком до сих пор встречаются. Для налоговых агентов аналогичная обязанность закреплена подпунктом 5 пункта 3 статьи 24 НК РФ. Отдельная норма — пункт 4 статьи 283 НК РФ: документы, подтверждающие объём понесённого убытка, хранятся всё время, пока этот убыток уменьшает налоговую базу, даже если с момента его получения прошло десять лет.
Третий источник и единственный, где сроки расписаны по видам дел, — Перечень типовых управленческих архивных документов, утверждённый приказом Росархива от 20.12.2019 № 236 (зарегистрирован в Минюсте 06.02.2020 № 57449). Он применяется всеми организациями независимо от формы собственности, а разъяснения Росархива по применению Перечня публикуются на сайте ведомства вместе с текстом самого акта. Организацию хранения, экспертизу ценности, описи и уничтожение регулируют Правила, утверждённые приказом Росархива от 31.07.2023 № 77.
Мария Ж, юрист со стажем более 20 лет: «Правило разрешения конфликта простое: если по 402-ФЗ документ хранится 5 лет, а по Перечню постоянно, применяется постоянное хранение. Обратной логики нет ни у одного из трёх актов. Проверьте по своей номенклатуре дел позиции, где стоит ровно 5 лет: чаще всего именно там кто-то механически перенёс минимум из закона о бухучёте, не заглянув в Перечень.»
Внимание: Перечень № 236 — основной, но не единственный. Для отдельных сфер действуют свои перечни, и для специфичных отраслевых документов они имеют приоритет над общим. В здравоохранении сроки для медицинской документации задаёт Минздрав, в финансовом секторе — указания Банка России. Сначала смотрите, есть ли отраслевой перечень, и только потом общий.
Сроки хранения бухгалтерских документов: таблица по видам
В таблице собраны позиции, по которым чаще всего ошибаются при составлении номенклатуры дел.
| Документ | Срок хранения | Чем установлен |
|---|---|---|
| Первичные учётные документы и оправдательные документы к ним: кассовые книги, банковские документы, авансовые отчёты, акты о приёме и списании имущества | 5 лет при условии проведения проверки (ревизии); при спорах и разногласиях — до принятия решения по делу | статья 277 Перечня № 236 |
| Регистры бухгалтерского учёта | не менее 5 лет после отчётного года | часть 1 статьи 29 402-ФЗ |
| Годовая бухгалтерская (финансовая) отчётность | постоянно | Перечень № 236 |
| Квартальная бухгалтерская отчётность | 5 лет | Перечень № 236 |
| Налоговые декларации и расчёты, счета-фактуры | 5 лет | Перечень № 236, подп. 8 п. 1 ст. 23 НК РФ |
| Учётная политика, стандарты экономического субъекта, средства проверки электронной подписи | не менее 5 лет после года последнего применения для составления отчётности | часть 2 статьи 29 402-ФЗ |
| Документы о растратах, недостачах и хищениях | 10 лет | Перечень № 236 |
| Документы, подтверждающие объём понесённого убытка | весь период, пока убыток уменьшает налоговую базу | пункт 4 статьи 283 НК РФ |
| Сводные расчётно-платёжные ведомости и расчётные листы | 6 лет, если ведутся лицевые счета; при отсутствии лицевых счетов — 50/75 лет | статья 295 Перечня № 236 |
Две последние строки таблицы объясняют, почему бухгалтерский архив нельзя чистить по одному правилу «пять лет и в шредер». Формулировка «при условии проведения проверки» означает ещё одно ограничение: пока налоговый орган не проверил период, пятилетний срок не запускает уничтожение, даже если календарно он истёк.

Электронные бухгалтерские документы: срок тот же, комплект хранения другой
Перевод документа в электронный вид не сокращает срок хранения ни на день. Меняется другое: состав того, что вы обязаны сохранить, и требования к месту хранения. ФСБУ 27/2021 «Документы и документооборот в бухгалтерском учёте» (приказ Минфина от 16.04.2021 № 62н) требует хранить документы бухгалтерского учёта, содержащиеся в них данные и базы этих данных на территории Российской Федерации. Норма о территории обязательна к применению с 1 января 2024 года.
Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.

Второе требование того же стандарта кадровые службы нарушают регулярно: документы хранятся в том виде, в котором были составлены, а перевод бумажных документов в электронный вид для последующего хранения не допускается. Отсканировали накладную и выбросили бумагу — оригинала у вас больше нет. Обратное тоже верно: документ, созданный в электронном виде и подписанный электронной подписью, хранится электронно, и распечатка его не заменяет.
Важный нюанс из практики: распечатка электронного документа не становится оригиналом. Это копия, и чтобы она имела вес, её заверяют: оператором ЭДО, удостоверяющим центром, нотариусом либо самой организацией с отметкой о верности копии. Часть 8 статьи 75 АПК РФ прямо позволяет суду потребовать подлинник, если представлены копии в электронном виде.
Комплект хранения электронного документа шире, чем один файл. В него входят сам документ, отдельный файл подписи, если она откреплённая, и машиночитаемая доверенность, если документ подписан по доверенности. Доверенность здесь не приложение к процессу, а обязательная часть комплекта. Требования к составу и форматам кадровых электронных документов задаёт Минтруд, сроки и правила хранения — Росархив, а типовые функциональные требования к системам электронного документооборота и системам хранения электронных документов установлены приказом Росархива от 15 июня 2020 года. В Добыто выгрузка собирает комплект целиком: сам документ, отдельный файл подписи и машиночитаемую доверенность, если документ подписан по ней.
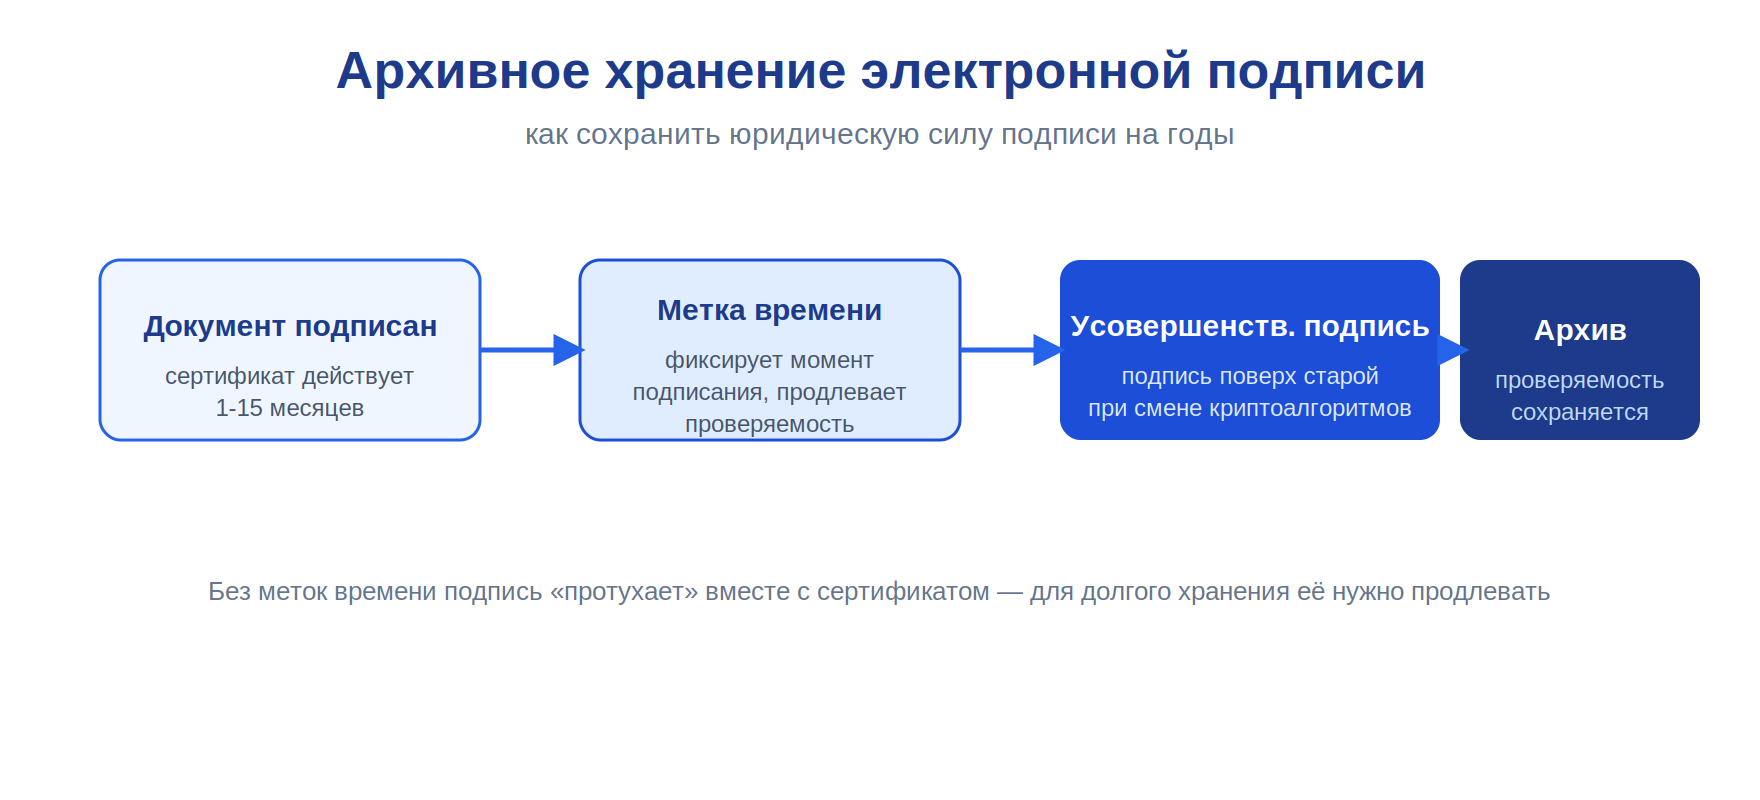
Отдельная техническая задача — сохранить проверяемость подписи через 10 или 30 лет, когда сертификат давно истёк, а криптоалгоритмы сменились. Решается она меткой времени и усовершенствованным форматом подписи, который наращивается поверх исходного. Стратегия долговременной сохранности описана в ГОСТ Р 57762-2017: читаемость, интерпретируемость, идентифицируемость, доступность, аутентичность, конвертация, миграция, безопасность.
Мария Ж, соучредитель сервиса КЭДО Добыто: «Вендору до покупки задавайте не вопрос «хранятся ли документы», а вопрос «выгружается ли комплект целиком»: документ, файл подписи и доверенность в требуемом формате. При проверке, в споре или при смене оператора вам понадобится не картинка на экране, а файлы. Отдельно спросите, где физически лежат данные и кто получит к ним доступ: обычно это не одна компания, а три — сам провайдер, владелец инфраструктуры и удостоверяющий центр.»
Проверьте подпись на документе из электронного архива

 Проверка электронной подписи
Покажем, кто и когда подписал документ и действует ли сертификат. Без регистрации.
1 Выберите вид подписи:
2 Загрузите документ и файл подписи:
Документ
Файл подписи (.sig)
Нужно подписать документ?
Подпишите прямо в браузере через КриптоПро. На PDF можно поставить штамп в нужном месте.
Факт: форма хранения определяется формой создания. Протокол, созданный электронно и подписанный электронной подписью, хранится электронно, и распечатывать его вместо файла нельзя. Подписанный на бумаге хранится на бумаге, скан его не заменяет. Решение о форме принимается один раз, на входе, и дальше вы живёте с ним весь срок хранения.

Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.
Зарплатные документы: где бухгалтерский срок превращается в архивный
Расчётная ведомость лежит в бухгалтерии, подписывается главным бухгалтером и по всем внешним признакам относится к бухгалтерским документам. По Перечню № 236 это документ о выплатах работникам, и срок ему задаёт статья 295: 6 лет при наличии лицевых счетов и 50/75 лет, если лицевые счета не ведутся. Сами лицевые счета работников хранятся 50/75 лет. Договоры гражданско-правового характера с физическими лицами и акты к ним — тоже 50/75 лет.
Дробь 50/75 читается по дате завершения дела делопроизводством, а не по дате создания документа. Дела, законченные после 1 января 2003 года, хранятся 50 лет, законченные до этой даты — 75 лет. Правило закреплено статьёй 22.1 Федерального закона от 22.10.2004 № 125-ФЗ «Об архивном деле в Российской Федерации». Логика здесь не бухгалтерская: эти документы нужны не работодателю, а самому человеку, и понадобятся они при назначении пенсии, когда компании может уже не существовать.
Граница ответственности размывается именно на этом стыке. Бухгалтерия считает срок по 402-ФЗ и Налоговому кодексу, кадровая служба — по Перечню и 125-ФЗ, а документ один. В практике Добыто это первое, что мы разбираем при переводе архива в электронный вид: по каждому виду дела фиксируется, кто держатель и по какому акту считается срок. Без этого в системе появляются две разные даты уничтожения для одной и той же ведомости.
| Ситуация в компании | Что критично | Что вторично |
|---|---|---|
| Лицевые счета ведутся, зарплата начисляется в учётной системе | сохранность лицевых счетов 50/75 лет и выгрузка по конкретному работнику | ведомости после 6 лет |
| Лицевые счета не ведутся | весь массив ведомостей и расчётных листов уходит на 50/75 лет | экономия места в текущем архиве |
| Массовый наём по договорам ГПХ | договоры и акты хранятся 50/75 лет наравне с кадровыми | привязка к налоговому пятилетнему сроку |
| Компания получила убыток и переносит его на будущее | первичка по убыточному году хранится до полного списания убытка | формальное истечение 5 лет |
| Идёт спор с контрагентом или работником | документы по спору хранятся до принятия решения по делу | плановое уничтожение по акту |
Если хотя бы одна строка таблицы описывает вашу ситуацию, календарный срок из Перечня перестаёт быть единственным ориентиром, и решение об уничтожении принимается только после проверки этого обстоятельства.

Лайфхак: опись документов длительного хранения делайте не по годам, а по людям. При запросе о стаже, несчастном случае или профзаболевании ищут не «ведомость за 2019 год», а конкретного работника, и искать приходится в ситуации, когда времени нет.
Образцы учётных и кадровых форм для настройки архива
Комплект собран под задачу сверки номенклатуры дел; начните с описи документов личного дела, она показывает, что именно уходит на 50/75 лет.
| Документ | Скачать |
|---|---|
| Опись документов личного дела | Скачать |
| Лицевой счёт работника по форме Т-34 | Скачать |
| Авансовый отчёт по форме АО-1 | Скачать |
| Табель учёта рабочего времени Т-12 | Скачать |
| Книга учёта движения трудовых книжек | Скачать |
| Акт об уничтожении испорченных бланков | Скачать |
С какого дня считается срок хранения
Срок по Перечню исчисляется с 1 января года, следующего за годом окончания делопроизводства по документу. Авансовый отчёт за март 2026 года начинает отсчёт пяти лет не в марте 2026 года и не в марте 2031 года, а 1 января 2027 года, и заканчивает 31 декабря 2031 года. Ошибка в этом расчёте ровно на один год, и обнаруживается она обычно после того, как дело уже уничтожено.
У части документов точка отсчёта привязана не к календарю, а к событию. По договорам срок отсчитывается от истечения срока действия договора, а не от даты подписания. По основным средствам — от окончания начисления амортизации или списания объекта. По убыткам — от года, в котором убыток полностью учтён в налоговой базе. По документам, попавшим в спор, — от даты вступления решения в силу.
Как определить срок хранения конкретного документа: пошаговая инструкция
- Шаг 1. Проверьте, есть ли для вашей отрасли специальный перечень. Он имеет приоритет над Перечнем № 236 по документам, специфичным для отрасли.
- Шаг 2. Найдите вид документа в перечне и выпишите статью и срок дословно, вместе с оговорками вида «при условии проведения проверки» и «при отсутствии лицевых счетов».
- Шаг 3. Сравните срок из перечня со сроками по 402-ФЗ и Налоговому кодексу. Примените наибольший.
- Шаг 4. Определите точку отсчёта: конец года окончания делопроизводства, истечение срока договора, окончание амортизации или дата решения по спору.
- Шаг 5. Если вида документа в перечне нет, определите срок по аналогии с наиболее близким видом, зафиксируйте решение экспертной комиссии и внесите его в номенклатуру дел с обоснованием.
Мария Ж, юрист со стажем более 20 лет: «Отсутствие вида документа в перечне не означает, что его можно не хранить. Это значит, что срок определяется по аналогии: находите наиболее близкий по смыслу вид и применяете его срок. Обязательно зафиксируйте обоснование решением экспертной комиссии, чтобы при проверке показать не догадку, а документированный выбор.»
Сколько стоит документ, которого нет в архиве
Отсутствие первичных документов, регистров или отчётности в течение установленных сроков хранения статья 15.11 КоАП РФ квалифицирует как грубое нарушение требований к бухгалтерскому учёту: штраф на должностное лицо от 5000 до 10 000 рублей, при повторном нарушении — от 10 000 до 20 000 рублей либо дисквалификация на срок от одного года до двух лет. Нарушение правил хранения, комплектования, учёта или использования архивных документов наказывается по статье 13.20 КоАП РФ: от 3000 до 5000 рублей на должностное лицо и от 5000 до 10 000 рублей на юридическое.
Налоговая часть цены выше. Статья 120 НК РФ за грубое нарушение правил учёта, к которому относится и отсутствие первичных документов, предусматривает 10 000 рублей за нарушение в пределах одного налогового периода, 30 000 рублей, если нарушение затрагивает несколько периодов, и 20 процентов от суммы неуплаченного налога, но не менее 40 000 рублей, если нарушение привело к занижению налоговой базы. За каждый непредставленный по требованию документ пункт 1 статьи 126 НК РФ добавляет 200 рублей.
Главные потери обычно не в штрафах. Без первички инспекция снимает расходы и вычеты по НДС, и доначисление считается не от количества папок, а от суммы сделок за проверяемый период. По убыткам ситуация жёстче: нет документов за убыточный год — нет и права уменьшать базу на этот убыток, сколько бы лет ни прошло.
Кейс из практики: в споре об увольнении через систему КЭДО первая инстанция встала на сторону работодателя: были положение о кадровом электронном документообороте, перечень документов и категорий работников, согласие работника получено за день до перехода на КЭДО. Кассация акты отменила, потому что в материалах дела не оказалось сведений о том, как проводилась идентификация при подписании. При новом рассмотрении работник выиграл: подпись ему выдали в день подписания заявления об увольнении, пользоваться системой он не умел, и система сама зафиксировала, кто и под чьим контролем выдал ключ. Хранить пришлось не только документ, но и журналы системы, и именно их содержание решило исход.
Когда документы можно уничтожить и что проверить до этого
Истечение срока не даёт права уничтожить дело автоматически. Порядок задан Правилами, утверждёнными приказом Росархива от 31.07.2023 № 77: экспертная комиссия проводит экспертизу ценности, оформляется акт о выделении к уничтожению документов, не подлежащих хранению, дела вносятся в акт с указанием статьи перечня и крайних дат, акт утверждается руководителем. Только после этого дела передаются на уничтожение, и факт уничтожения фиксируется.
Отдельная проблема электронного архива — доступ. Открытый доступ ко всему кадровому и зарплатному массиву у всей службы целиком встречается часто и относится к нарушениям обработки персональных данных. Мы закладываем разграничение прав по ролям и журнал обращений до того, как в систему загружается первый массив дел: после загрузки перенастраивать права дороже.
Перед запуском этой процедуры проверьте семь позиций:
- Есть ли для вашей отрасли специальный перечень с другими сроками по этим документам.
- Составлена ли номенклатура дел с указанием сроков и статей перечня.
- Проходила ли проверка (ревизия) за соответствующий период, если в статье перечня стоит оговорка об этом.
- Нет ли по этим документам незавершённого спора, проверки или исполнительного производства.
- Не относятся ли дела к документам по личному составу со сроком 50/75 лет.
- Не подтверждают ли документы убыток, который продолжает уменьшать налоговую базу.
- Соответствует ли форма уничтожения форме хранения: для электронных дел это удаление файлов вместе с подписями и метаданными, а не только распечаток.
Полезно знать: при выборе системы хранения спросите у вендора, что происходит с архивом при расторжении договора и в каком виде отдаются документы. Ответ «данные хранятся защищённо» не годится: нужен формат выгрузки и перечень лиц, получающих доступ к данным.
Когда электронный архив не нужен
Компании до 15 человек с бумажным документооборотом и одним шкафом дел электронный архив не даёт выигрыша: затраты на внедрение и сбор согласий работников превысят экономию на поиске. Не нужен он и в ситуации, когда основной массив уже сформирован на бумаге за прошлые годы: сканировать его ради хранения бессмысленно, потому что по ФСБУ 27/2021 оригиналом останется бумага, а вы получите вторую копию массива. Электронный архив имеет смысл там, где документы создаются электронно с самого начала: новые приёмы, ознакомления с ЛНА, расчётные листки, заявления.

Мария Ж, судебный эксперт по трудовому праву: «Фразу «электронный документ суд не примет» я прошу не повторять: электронный документ — это письменное доказательство и в арбитражном, и в гражданском процессе. Проигрывают не из-за формы, а из-за того, как документ создавали и кто его подписывал. Проверьте у себя, описан ли в локальном акте порядок идентификации при подписании и фиксирует ли система дату и обстоятельства выдачи подписи.»
Стоимость электронного архива кадровых документов: тарифы Добыто
Итоговая сумма зависит от численности сотрудников, набора видов подписи и необходимости интеграции с учётной системой.
| Услуга | Стоимость | Сроки |
|---|---|---|
| Тариф «Старт»: до 25 сотрудников, ПЭП и УНЭП, базовые шаблоны | от 30 ₽ за сотрудника в месяц | подключение за 5 минут |
| Тариф «Бизнес»: электронный архив, ПЭП, УНЭП и УКЭП, кастомные шаблоны | от 50 ₽ за сотрудника в месяц | подключение за 5 минут |
| Минимальная оплата по тарифу «Бизнес» (50 сотрудников) | 30 000 ₽ в год | годовой период |
| Интеграция с 1С:ЗУП готовым модулем | входит в тариф «Бизнес» | установка и настройка за один день |
| Электронные подписи ПЭП и УНЭП для сотрудников | входят в тариф | по мере подключения сотрудников |
| УКЭП через партнёров-удостоверяющих центров | рассчитывается индивидуально | по запросу |
| Тариф «Корпорация»: выделенный сервер, SLA 99.9%, API и кастомные интеграции | по запросу | рассчитывается индивидуально |
Электронный архив входит в тариф «Бизнес», отдельной строкой он не продаётся. На численности до 25 человек выгоднее «Старт», но архива и интеграции с 1С там нет, поэтому для компании, которая переводит в электронный вид ведомости и ознакомления, разница в 20 рублей на сотрудника решается в пользу «Бизнеса». Действующие условия и состав тарифов опубликованы на странице тарифов ДОБЫТО КЭДО.
Выводы
Срок хранения бухгалтерского документа определяется не одним актом, а сравнением трёх: минимума по 402-ФЗ, пятилетнего налогового срока и позиции Перечня № 236, из которых применяется наибольший. Отсчёт начинается с 1 января года, следующего за годом окончания делопроизводства, а для договоров, основных средств и убытков привязан к событию. Зарплатные ведомости, лицевые счета и договоры ГПХ выпадают из бухгалтерской логики и хранятся по правилам документов по личному составу, до 50 или 75 лет. Электронная форма срок не сокращает, но добавляет обязанность сохранить комплект: файл, подпись и доверенность.
Добыто выстраивает электронный архив так, чтобы срок хранения был свойством вида дела, а не решением конкретного сотрудника: номенклатура, статья перечня и дата уничтожения задаются один раз, а выгрузка комплекта для проверки или суда собирается по конкретному работнику за минуты.
Частые вопросы
Что делать с документами при ликвидации компании
Документы по личному составу передаются на хранение в государственный или муниципальный архив: такая обязанность закреплена статьёй 23 Федерального закона № 125-ФЗ для случаев ликвидации организации. Передаются дела со сроком 50/75 лет и документы постоянного хранения, упорядоченные и с описями. Бухгалтерские документы с истекшим сроком до ликвидации уничтожаются в обычном порядке через экспертную комиссию и акт.
Первичка сгорела или пропала при сбое системы — что делать
Создайте комиссию по расследованию причин утраты, оформите акт с перечнем утраченных документов и подтверждением причины: справка о пожаре, акт о сбое оборудования. Затем примите меры к восстановлению: запросите дубликаты у контрагентов и банка, выгрузите копии из учётной системы. Сам по себе факт утраты не освобождает от ответственности по статье 120 НК РФ, поэтому документированное восстановление — единственный способ снять претензии.
Сколько хранить документы индивидуальному предпринимателю
Обязанность хранить данные учёта и документы для исчисления налогов 5 лет распространяется на всех налогоплательщиков, включая ИП, по подпункту 8 пункта 1 статьи 23 НК РФ. При этом ИП вправе не вести бухгалтерский учёт, если ведёт учёт доходов и расходов по налоговому законодательству, поэтому пятилетний минимум по 402-ФЗ к нему не применяется. Документы по работникам ИП хранит на общих основаниях, включая сроки 50/75 лет.
Можно ли держать бухгалтерский архив в зарубежном облаке
Нет. ФСБУ 27/2021 требует размещать документы бухгалтерского учёта, содержащиеся в них данные и базы этих данных на территории Российской Федерации, и с 1 января 2024 года эта норма обязательна. Исключение одно: если законодательство страны, где компания ведёт деятельность, требует хранить документы на своей территории, такое хранение обеспечивается дополнительно.
Как приказ 29н связан со сроками хранения медицинских заключений
Приказ Минздрава от 28.01.2021 № 29н задаёт порядок проведения обязательных медосмотров и состав заключения, экземпляр которого передаётся работодателю. Сроков хранения этот приказ не устанавливает: заключение попадает в состав документов, хранящихся у работодателя, а срок для него берётся из перечня и закрепляется в номенклатуре дел. Если для отрасли действует ведомственный перечень Минздрава, применяется он.
Нужно ли хранить бумажные оригиналы после перехода на электронный документооборот
Да, если документ был создан на бумаге. По ФСБУ 27/2021 документы хранятся в том виде, в котором составлены, а перевод бумажных документов в электронный вид ради последующего хранения не допускается. Электронный документооборот распространяется на новые документы, создаваемые в электронной форме, а бумажный массив прошлых лет дохраняется на бумаге до истечения своего срока.
Сколько хранится журнал инструктажа по охране труда
Журналы вводного инструктажа и инструктажа на рабочем месте хранятся 45 лет, тогда как протоколы результатов обучения по охране труда и журналы проверки знаний — 5 лет. Разница в девять раз объясняется назначением: журнал инструктажей доказывает регулярность работы по безопасности за весь период работы человека, и из него делают выписки при расследовании несчастного случая или профзаболевания. Закончился журнал — он уходит в архив, а не в утиль.
