Учет расчетов с самозанятым в компании связывает проверку статуса НПД, договор, приемку результата, платеж и чек из «Моего налога». До каждой выплаты проверяют ИНН исполнителя на дату расчета, после получения денег контролируют чек с ИНН заказчика. По работам и услугам действующего работника или бывшего сотрудника, уволенного менее 2 лет назад, применять НПД к выплате этой компании нельзя. Физическое лицо без ИП и индивидуальный предприниматель на НПД требуют разных действий при утрате спецрежима: для первого возникает вопрос удержания НДФЛ и начисления взносов, для второго проверяют его предпринимательский статус и новый режим.
Для бухгалтерии отдельно фиксируют дату выполнения работ и дату оплаты: аванс с чеком еще не означает признания расхода. Рабочая схема позволяет увидеть задолженность перед исполнителем, непогашенную предоплату и выплаты, по которым не хватает документов. Во второй половине материала приведены проводки, правила налоговых расходов на 2026 год, порядок исправления чеков и контроль закрытия месяца. Для электронных договоров разобран состав архива, чтобы подписанный оригинал можно было предъявить вместе с платежными документами.
Кого компания может учитывать как плательщика НПД
Самозанятый в этой статье — физическое лицо, включая ИП, которое применяет налог на профессиональный доход (НПД). Сам по себе договор подряда этого статуса не создает. Федеральный закон от 27.11.2018 № 422-ФЗ «О проведении эксперимента по установлению специального налогового режима “Налог на профессиональный доход”» определяет допустимые доходы и ограничения режима. Правила разобраны по состоянию на 3 октября 2026 года.
Исполнитель может оказывать услуги, выполнять работы и продавать продукцию собственного производства при соблюдении условий режима. Доходы, учитываемые для НПД, не должны превышать 2,4 млн рублей за календарный год. Наличие работников по трудовым договорам препятствует применению НПД. Перепродажа покупных товаров и агентская деятельность по общему правилу также исключены. Проверка нужна по конкретному предмету сделки: положительный ответ о статусе не подтверждает, что любая выплата этому человеку облагается НПД.
Для оплаты услуг нынешнего сотрудника или человека, уволенного из этой компании менее 2 лет назад, действует пункт 8 части 2 статьи 6 422-ФЗ. Такой доход исключен из НПД, хотя исполнитель может сохранять статус для других заказчиков. Гражданский договор с бывшим работником сам по себе не запрещен: налогообложение выплаты определяют вне НПД, а реальный характер отношений проверяют отдельно.
Статус можно установить через проверку плательщика НПД по ИНН на сайте ФНС: сервис принимает ИНН физического лица или ИП и дату, на которую нужен ответ. Проверку перед выплатой и сохранение ее результата закрепляют во внутреннем порядке компании. Справка исполнителя о постановке на учет полезна при заключении договора, но не подтверждает неизменность статуса к следующему платежу.
В карточке контрагента отмечают, зарегистрирован ли он как ИП, а историю трудовых отношений сверяют с кадровыми данными. До первой оплаты бухгалтерия должна видеть результат этой проверки и понимать, почему именно данная выплата относится к НПД.
Как связать договор с приемкой и расчетами
Договор с самозанятым оформляют под содержание сделки: для выполнения работы с передачей результата подходит договор подряда, для оказания услуг — договор возмездного оказания услуг. В обычном процессе компании условия фиксируют письменно. У сделки, исполняемой немедленно при заключении, могут действовать исключения из письменной формы; переносить их на длительный проект с авансом и этапами нельзя.
В договоре согласуют предмет, цену, сроки исполнения, порядок приемки и оплаты. Для расчетов дополнительно закрепляют обязанность сообщать об утрате НПД, способ передачи чека, реквизиты заказчика и порядок исправления ошибочного документа. Договорный срок передачи чека может быть короче предельного срока закона. При этом оплата предшествует чеку: требование выдать чек на еще не полученные деньги искажает последовательность расчета.
Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.
Акт или иной документ о приемке показывает, что именно выполнено и когда результат принят. Чек фиксирует расчет. Для бухгалтерской первички применяют статью 9 Федерального закона от 06.12.2011 № 402-ФЗ «О бухгалтерском учете»; для чека НПД — статью 14 422-ФЗ. Название услуги в документах должно позволять сопоставить ее с предметом договора, а общая формулировка без идентификации результата требует уточнения.
Как выбрать электронную подпись для договора ГПХ
Для гражданско-правового договора (ГПХ) действует Федеральный закон от 06.04.2011 № 63-ФЗ «Об электронной подписи». Простая электронная подпись (ПЭП) и усиленная неквалифицированная электронная подпись (УНЭП) признаются равнозначными собственноручной в предусмотренных законом или соглашением случаях. Для обычного договорного обмена по соглашению заранее определяют документы, способ идентификации подписанта и проверки подписи; для ПЭП также устанавливают правила конфиденциальности ее ключа. Усиленная квалифицированная электронная подпись (УКЭП) применяется с учетом требований статьи 6 63-ФЗ.
Условия применения ПЭП и УНЭП для первичных документов позволяют проверить правовое основание обмена до подписания актов. Эти условия проверяют для гражданского договора отдельно от кадрового КЭДО.
На схеме НЭП обозначает усиленную неквалифицированную подпись. Указание на соглашение относится к выбранной модели договорного обмена; специальные требования закона проверяют отдельно для конкретного документа.
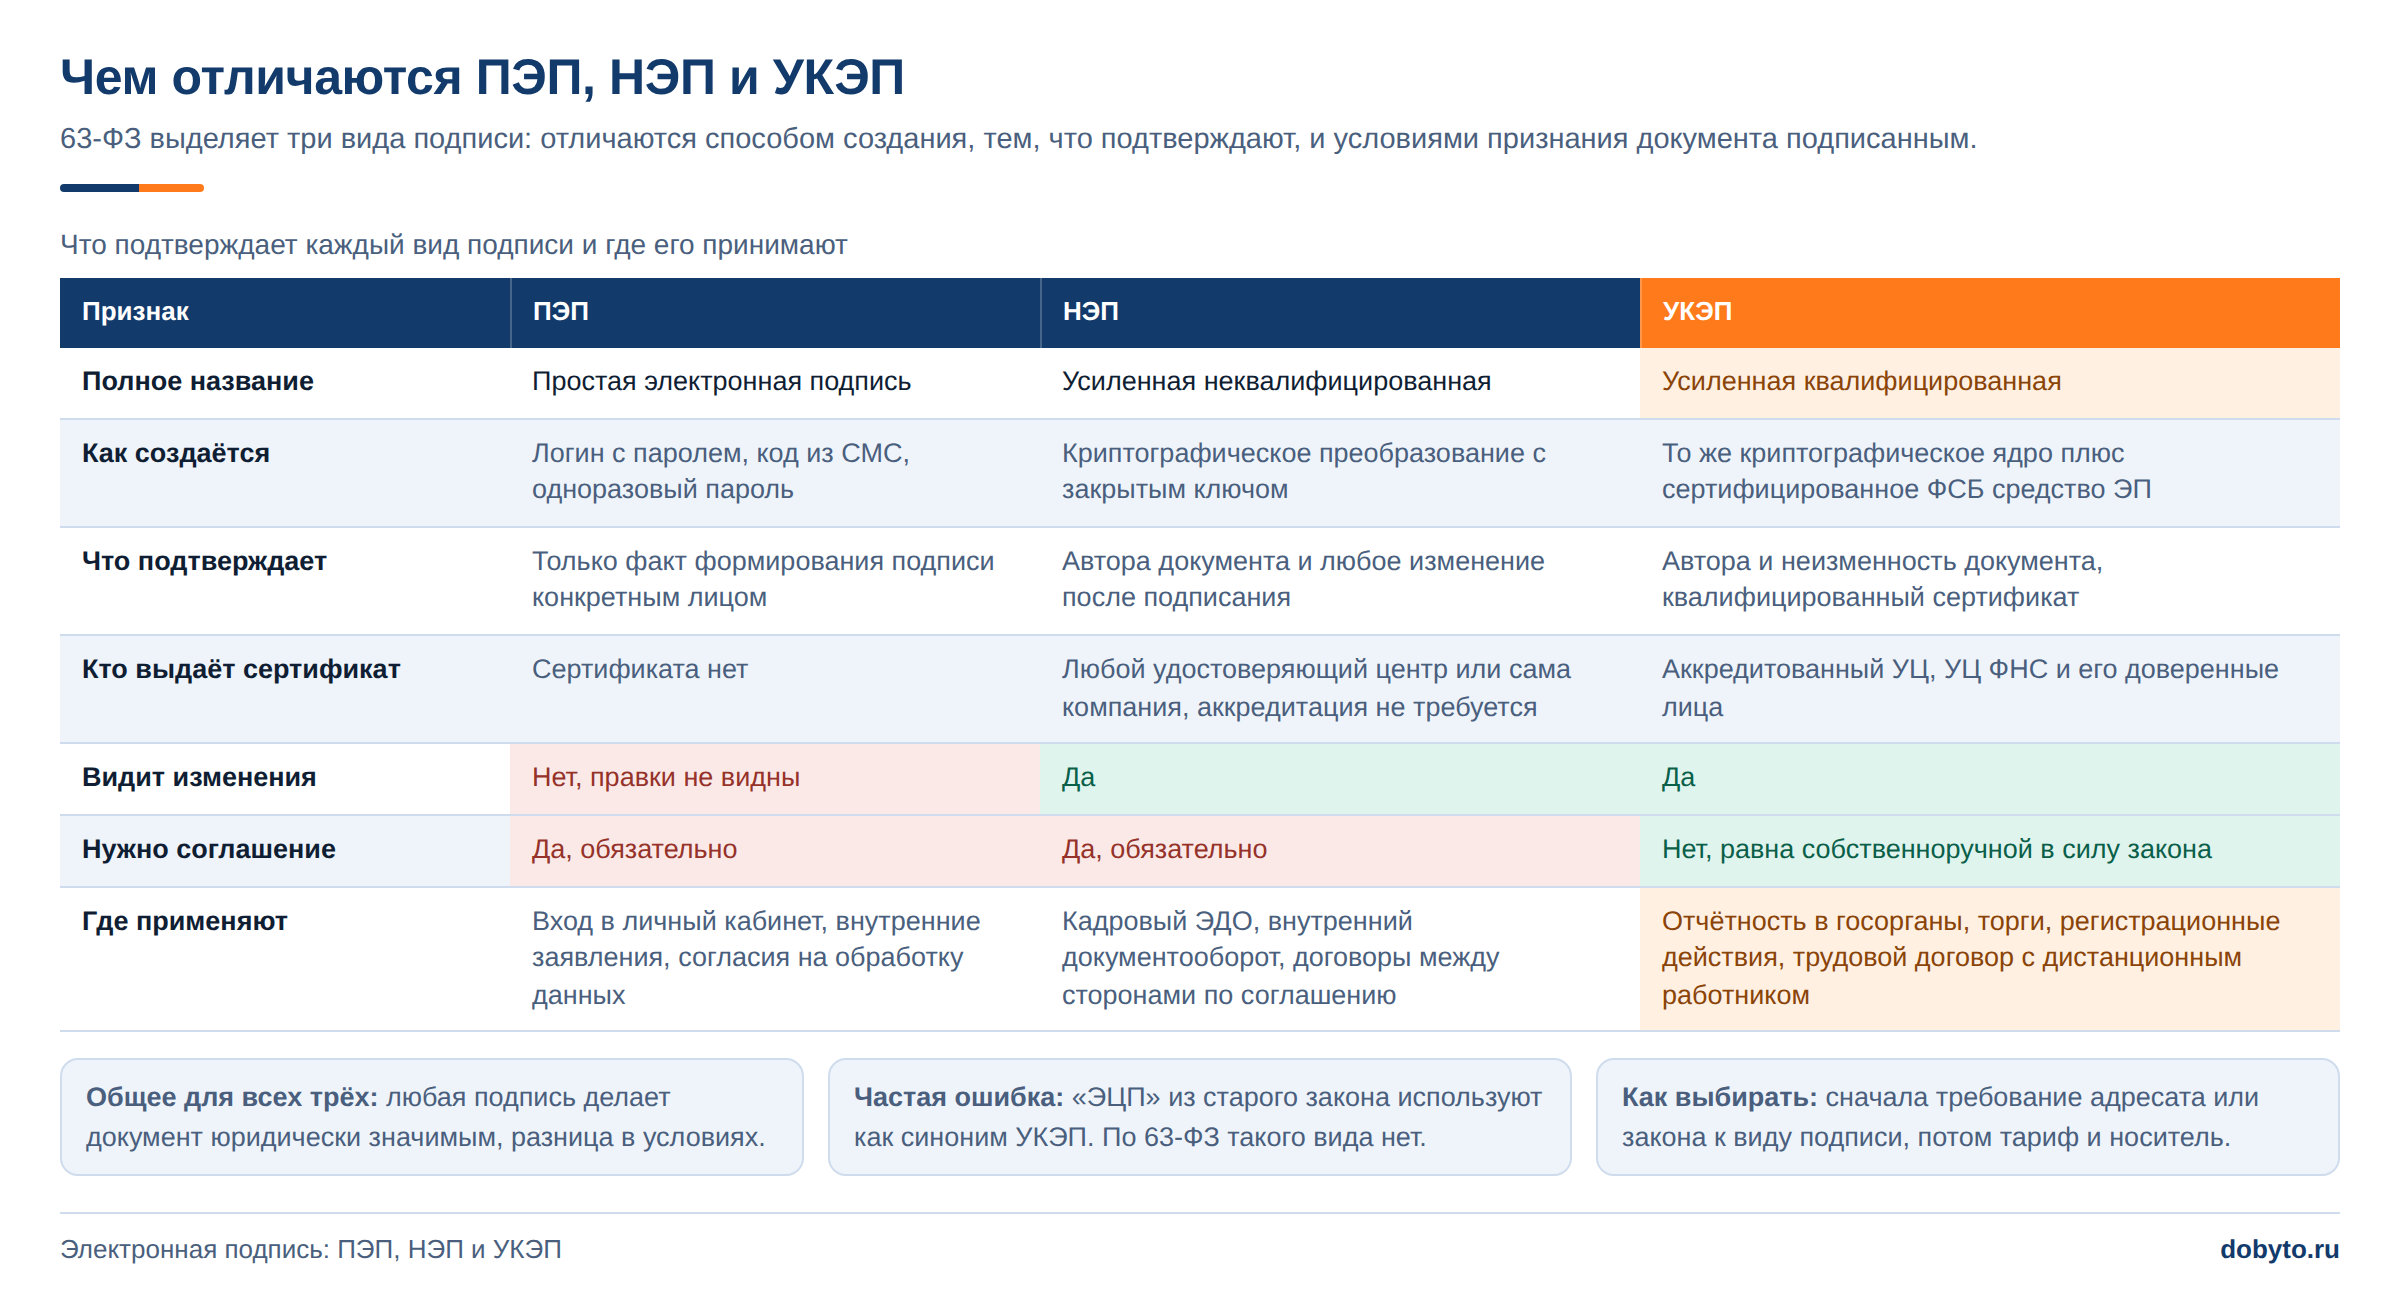
Факт: УНЭП создается криптографическим преобразованием. Она позволяет определить подписанта и обнаружить изменение документа после подписания.
Кадровый электронный документооборот (КЭДО) по Трудовому кодексу РФ относится к трудовым отношениям. Согласие работника на КЭДО нельзя автоматически использовать как соглашение с внешним исполнителем по ГПХ. В Добыто ПЭП и УНЭП для сотрудников предусмотрены тарифами; условия подписания документов внешними исполнителями согласуют отдельно. Перед запуском электронного обмена проверяют правовое основание выбранной подписи и возможность выгрузки подписанного оригинала.
Как организовать проверку, выплату и сбор документов
Внутренний порядок расчетов распределяет работу между инициатором заказа, юристом, бухгалтерией и сотрудником, проводящим платеж. Инициатор подтверждает исполнение задания, юрист проверяет договорную модель, бухгалтерия определяет учет и налогообложение. Сотрудник, отправляющий деньги, сверяет согласованный платеж с договором и результатом проверки статуса. Эти роли можно совмещать, но ответственность за получение чека должна оставаться определенной.
Для каждой операции документы выполняют разные контрольные функции.
| Документ или сведения | Что подтверждают | Чего недостаточно подтвердить |
|---|---|---|
| Договор и задание | Согласованные обязательства и условия расчета | Фактическое выполнение и получение денег |
| Документ о приемке | Принятый объем, результат и дату исполнения | Наличие чека НПД по выплате |
| Банковская выписка | Проведенную оплату | Передачу исполнителем сведений о доходе в ФНС |
| Чек из «Моего налога» | Зарегистрированный расчет с заказчиком | Приемку будущего результата при предоплате |
| Ответ сервиса проверки НПД | Статус исполнителя на указанную дату | Допустимость НПД для любого предмета договора |
Расчет считается документально проверенным после сопоставления сведений по одной операции. Наличие платежа при отсутствии приемки или чека отмечают как незакрытое условие, а не скрывают в общей сумме расходов.
Как провести оплату самозанятому: пошаговая инструкция
- Шаг 1. Сопоставьте получателя, договор и основание платежа. Для постоплаты подтвердите приемку; для аванса проверьте согласованную предоплату и срок выполнения задания.
- Шаг 2. Проверьте НПД по ИНН на дату выплаты, историю трудовых отношений и применимость режима к доходу. При выявленном ограничении передайте расчет бухгалтеру для определения налоговых обязанностей.
- Шаг 3. Укажите в платежном поручении основание: договор, вид работы или услуги, этап либо аванс. Перечислите согласованное вознаграждение по реквизитам исполнителя.
- Шаг 4. Получите чек после расчета и сверьте его с банковской выпиской. Передайте исполнителю ИНН организации, необходимый для формирования чека.
- Шаг 5. Проверьте сумму, дату, продавца, ИНН заказчика и содержание услуги. Откройте чек по его QR-коду и установите, что он не аннулирован; при расхождениях запросите исправление.
- Шаг 6. Прикрепите документы к операции и отдельно отметьте, выполнены ли условия признания налогового расхода. По авансу сохраняйте контроль до приемки и зачета предоплаты.
Часть 3 статьи 14 422-ФЗ устанавливает выдачу чека в момент расчета наличными или с использованием электронных средств платежа. Для иных безналичных денежных расчетов предельный срок — не позднее 9-го числа следующего месяца. Ориентироваться только на слово «безналичный» недостаточно: способ платежа определяет, допустима ли отсрочка. Компания может согласовать получение чека сразу после поступления денег и контролировать именно договорный срок.
Чек формируется и на полученный аванс. Если деньги перечислены частями, по каждой полученной сумме нужен соответствующий чек. При последующей приемке без новой оплаты повторно регистрировать тот же доход не требуется. Срок уплаты самого НПД не является сроком передачи документов заказчику.
Какие поля включить в реестр расчетов
Предлагаемая структура реестра предназначена для внутреннего контроля; обязательной унифицированной формы для таких расчетов нет. В строке операции фиксируют исполнителя и его ИНН, наличие ИП, договор и этап, сумму и дату платежа, результат проверки НПД, приемку, номер и дату чека, его актуальный статус и принятую сумму налогового расхода. Для аванса отдельно показывают незачтенный остаток. По отсутствующему или ошибочному документу указывают ответственного и действие для закрытия операции.
Один договор может включать несколько платежей, поэтому единицей контроля лучше сделать конкретный расчет. Реестр позволяет найти оплату без чека и чек без соответствующего платежа. Неизменяемый идентификатор операции связывает приложения и исправления, чтобы повторно присланный документ не создавал дублирования расхода.
Интеграция Добыто с 1С:ЗУП предусмотрена в кадровом контуре. Это условие не подтверждает автоматическое формирование бухгалтерских проводок по ГПХ или получение чеков из ФНС. Перед автоматизацией расчетов компания проверяет, какие данные действительно передаются в ее учетную систему и кто обрабатывает исключения.
Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.
Как сохранить электронный комплект по операции
При открепленной усиленной подписи договор и файлы подписей передают вместе. При встроенной подписи электронный оригинал содержит подписи внутри документа. Выгрузку проверяют до закрытия доступа к сервису: бухгалтерии нужен комплект, который позволяет проверить подписантов, а не только увидеть отметку о подписании.
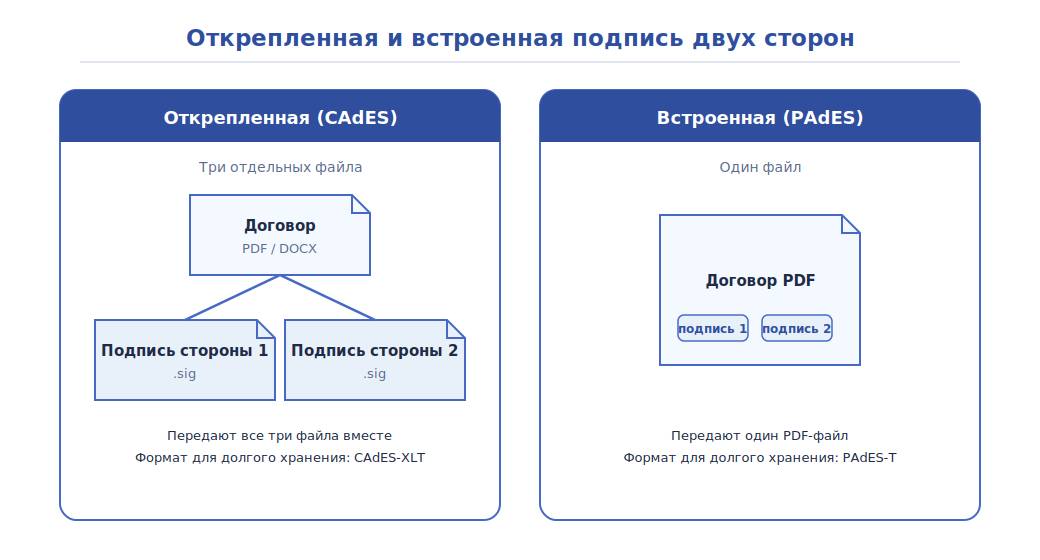
Важный нюанс из практики: При электронном обмене в страховой организации документ сначала направляли контрагенту без подписи заказчика, контрагент подписывал первым, затем подписывал заказчик. Такой маршрут показывает, почему получение файла и завершение подписания нужно учитывать раздельно. Пример относится к обмену документами и не подтверждает допустимость НПД для страховых агентов.
На каких счетах отражать услуги, авансы и задолженность
Для коммерческой организации расчеты с поставщиками и подрядчиками отражаются на счете 60 по Плану счетов, утвержденному приказом Минфина России от 31.10.2000 № 94н. Самозанятость контрагента не требует отдельного синтетического счета. Если рабочий план предусматривает расчеты по соответствующему ГПХ на счете 76, выбранный порядок закрепляют в учетной политике и ведут последовательно. Автоматически распределять физлиц на счет 76, а ИП на счет 60 только по наличию регистрации не следует.
Базовые записи для оказанных услуг и предоплаты показаны для варианта со счетом 60; субсчета авансов и задолженности выделяют в рабочем плане.
| Операция | Дебет | Кредит |
|---|---|---|
| Приняты услуги для основной деятельности, управления или продаж | 20, 26 или 44 по назначению затрат | 60, расчеты с исполнителем |
| Оплачена задолженность с расчетного счета | 60, расчеты с исполнителем | 51 |
| Перечислена предоплата | 60, авансы выданные | 51 |
| Зачтен аванс после приемки | 60, расчеты с исполнителем | 60, авансы выданные |
| Возвращен неотработанный аванс | 51 | 60, авансы выданные |
Чек НПД присоединяют к расчету как подтверждающий документ: повторное начисление стоимости услуги только из-за поступления чека создало бы дублирование. Эта схема не предназначена для бюджетного учета и не определяет порядок капитализации затрат в стоимость актива.
Проводка по принятым услугам и право уменьшить налоговую базу проверяются раздельно. Отсутствие чека не отменяет реально возникшую задолженность перед исполнителем, но препятствует учету выплаты в налоговых расходах по специальным правилам 422-ФЗ. В учетной системе нужно видеть обе величины: бухгалтерскую стоимость операции и сумму, принятую для налогообложения.
Как учитывать расходы и налог самозанятого в 2026 году
Организация не удерживает НПД из вознаграждения исполнителя в обычном прямом расчете. Ставка для доходов от юридических лиц и ИП составляет 6%; НПД рассчитывает ФНС, а уплачивает сам исполнитель с учетом предусмотренного вычета. Договорная цена не уменьшается автоматически на эти 6%. Особые полномочия банка или оператора площадки по уплате налога требуют отдельного основания и не возникают у заказчика из одного факта заключения договора.
Для налога на прибыль действуют требования обоснованности и документального подтверждения статьи 252 НК РФ. При методе начисления период признания определяют по статье 272 НК РФ с учетом вида затрат. Частью 8 статьи 15 422-ФЗ дополнительно установлено условие о наличии чека. Получение чека на аванс не превращает предоплату в расход до исполнения соответствующих обязательств.
Для упрощенной системы налогообложения (УСН) с объектом «доходы минус расходы» проверяют статью 346.16, правила оплаты и признания статьи 346.17 НК РФ и наличие чека по части 9 статьи 15 422-ФЗ. С 2026 года подпункт 45 пункта 1 статьи 346.16 позволяет учитывать иные расходы по правилам главы 25 НК РФ. Расширение перечня расходов на УСН не отменяет их обоснованности, документального подтверждения и условий кассового метода. Старая инструкция с отказом только потому, что услуги нет в прежнем закрытом перечне, требует пересмотра.
На УСН «доходы» оплата исполнителю не уменьшает базу по этому объекту. Документы все равно нужны для учета сделки и проверки налоговых обязанностей по выплате. Чек НПД также не является счетом-фактурой и сам по себе не дает права на вычет НДС. Перед включением затрат в налоговый регистр бухгалтер определяет режим компании и условия признания конкретного расхода.
Что делать при утрате статуса и ошибках в чеке
Если исполнитель без ИП утратил право на НПД, по последующим вознаграждениям за работы или услуги компания определяет обязанности налогового агента по НДФЛ и плательщика страховых взносов. Для исполнителя, сохраняющего регистрацию ИП, отдельно проверяют новый режим и предпринимательский характер дохода: механически применять схему выплат обычному физлицу нельзя. Правильно оформленные расчеты за период применения НПД не пересчитывают только из-за последующего снятия исполнителя с учета.
При превышении лимита 2,4 млн рублей НПД прекращается со дня возникновения основания. Проверка перед платежом не показывает будущий результат этого перечисления и остаток лимита по доходам от всех заказчиков. Перед крупным расчетом компания запрашивает подтверждение возможности принять выплату в рамках НПД; при сомнении бухгалтер определяет налоговую схему до перевода, без искусственного дробления дохода.
Ошибку в ИНН заказчика, сумме или наименовании исправляет самозанятый: аннулирует ошибочный чек и формирует новый с корректными данными и фактической датой расчета. Компания сохраняет связь обоих документов с одной оплатой. При реальном возврате денег подтверждают возврат банковскими документами и корректируют учет по своему налоговому режиму. Аннулирование чека без возврата требует выяснения причины и получения действительного документа, а не автоматического удаления факта оплаты из учета.
Как закрывать месяц и контролировать незавершенные расчеты
До закрытия периода сопоставляют реестр исполнителей с банковской выпиской, оборотами по счетам расчетов и комплектами документов. Отдельной проверке подлежат авансы без приемки, принятые услуги без оплаты, платежи без чека и аннулированные чеки. Для каждой незавершенной операции фиксируют причину, ответственного и требуемый документ. Само окончание месяца не дает права списать все перечисления в расходы.
Для физлица без ИП часть 1 статьи 15 422-ФЗ связывает исключение вознаграждения из объекта страховых взносов с наличием чека. Вопрос о взносах по выплате без чека нельзя решить одним ответом о действующем НПД. При этом отсутствие чека и утрата статуса — разные обстоятельства: НДФЛ определяют по статусу и характеру дохода, а не автоматически по пустому полю реестра.
Отказ от проверки документов ради быстрого закрытия месяца может увеличить налоговую базу. При исключении подтвержденной в бухгалтерии суммы из налоговых расходов и основной ставке налога на прибыль 25% дополнительный налог рассчитывается как исключенный расход × 25%, если это увеличение формирует облагаемую прибыль. Пени и возможные санкции оцениваются отдельно. Это расчет последствия ошибки, а не тариф на работу бухгалтера.
Когда схема расчетов по НПД не подходит
Фактическое выполнение трудовой функции с подчинением распорядку и управлению работодателя требует проверки отношений по статьям 15 и 19.1 ТК РФ. Подписанные акты и чеки не устраняют риск подмены трудового договора. Признаки подмены трудовых отношений оценивают в совокупности; регулярный платеж сам по себе не устанавливает нарушение. Если компания организует труд работника, требуется пересмотр модели сотрудничества, а не замена наименования платежа.
Что проверить в архиве договоров и актов
В архиве сохраняют исходный подписанный документ и относящиеся к нему файлы подписи. В тарифе «Бизнес» Добыто предусмотрен электронный архив, но его наличие не заменяет проверку состава выгрузки по конкретной операции. Договорный комплект связывают с приемкой, чеком и банковским платежом, чтобы можно было восстановить основание задолженности.
Лайфхак: В электронном обмене получатель проверяет содержание документа до подписания со своей стороны. Полученный файл и согласованный обеими сторонами документ учитывают как разные состояния операции.
Кейс из практики: Логистической компании требовалось подписывать документы с территориально удаленными перевозчиками до начала выполнения заказа. После перехода на мобильное электронное подписание выпуск подписи и подписание документов для перевозчика в среднем занимали 5-10 минут. Этот результат относится к договорному обмену; он не устанавливает срок бухгалтерского закрытия и не подтверждает налоговый статус перевозчиков.
Перед завершением операции проверяют, что электронный комплект доступен бухгалтерии и воспроизводит обе подписи там, где предусмотрено двустороннее подписание. Изображение отметки о подписании не заменяет проверяемую электронную подпись.
Стоимость электронного документооборота для сопровождения расчетов
Стоимость зависит от выбранного кадрового тарифа и численности сотрудников. Публичные цены КЭДО не являются ценами бухгалтерского учета самозанятых: условия подключения внешних исполнителей и работы с их документами уточняют отдельно. Сведения приведены на 3 октября 2026 года.
| Кадровая услуга или тариф | Стоимость | Сроки |
|---|---|---|
| «Старт», до 25 сотрудников | от 30 ₽ за сотрудника / мес | Для тарифа отдельно не указаны |
| «Бизнес» | от 50 ₽ за сотрудника / мес | Для тарифа отдельно не указаны |
| «Корпорация» | По запросу | Отдельно не указаны |
| Выпуск ПЭП и УНЭП для сотрудников | Бесплатно на всех тарифах | Отдельно не указаны |
Для «Бизнес» установлено условие: минимальная оплата 50 сотрудников за 30 000 ₽ в год. Состав услуг и расчет по численности приведены в тарифах КЭДО Добыто. Срок настройки кадрового обмена нельзя переносить на внедрение реестра расчетов и контроль чеков НПД.
Выводы
Платеж исполнителю закрывают по конкретной операции: с применимым налоговым статусом, принятым результатом и документом о расчете. Предоплаты, задолженность и налоговые расходы отражают раздельно. Исключения по бывшим работникам, утрата НПД и аннулированные чеки требуют отдельного решения бухгалтера.
Добыто предоставляет кадровый электронный документооборот, электронные подписи и архив в предусмотренных тарифами условиях. Для расчетов по ГПХ компания отдельно определяет договорный маршрут и бухгалтерские проверки: электронное подписание не отменяет требования к чеку НПД.
Частые вопросы об учете расчетов с самозанятыми
Нужно ли распечатывать электронный чек для бухгалтерии?
Обязательной распечатки чека НПД нет: части 4-6 статьи 14 422-ФЗ допускают бумажную и электронную форму передачи. Компания организует хранение так, чтобы чек можно было предъявить и сопоставить с расчетом. Внутреннее требование распечатки не превращается в обязанность исполнителя выдавать только бумажные чеки.
Что меняется, если исполнитель зарегистрировал НПД после заключения договора?
Дата подписания договора сама по себе не определяет налоговый режим всех последующих выплат. По доходам, полученным после регистрации, применимость НПД проверяют отдельно с учетом ограничений 422-ФЗ. Если деньги физлицу без ИП уже перечислили до регистрации, последующая постановка на учет не переводит эту прежнюю выплату на НПД.
Нужно ли перезаключать договор с ИП, который перешел на НПД?
При неизменных существенных условиях новый договор только из-за перехода не требуется. Если прежняя цена включала НДС, стороны урегулируют цену дополнительным соглашением с учетом части 9 статьи 2 422-ФЗ. Бухгалтерия обновляет сведения о режиме исполнителя и документах по последующим расчетам.
Может ли исполнитель на НПД одновременно работать по трудовому договору в другой компании?
Такое совмещение допускается. Зарплата облагается по правилам трудовых выплат и не относится к НПД, а самостоятельные услуги иному заказчику проверяют по 422-ФЗ. Наличие работы в другой организации не дает оснований автоматически отказать в применении НПД к доходу от вашего договора.
Нужно ли компании регистрироваться в кабинете самозанятого?
Веб-кабинет «Мой налог» предназначен для плательщика НПД, а заказчик проверяет статус через открытый сервис ФНС и получает документы от исполнителя. Личный кабинет налогоплательщика-физлица и кабинет НПД выполняют разные задачи. Для контроля расчетов компании не нужен доступ к учетной записи исполнителя.
Можно ли рассчитаться с самозанятым товарами вместо денег?
Доходы в натуральной форме исключены из объекта НПД пунктом 11 части 2 статьи 6 422-ФЗ. Поэтому денежную схему расчетов с чеком нельзя автоматически применить к бартеру. До передачи имущества бухгалтер определяет налоговые последствия сделки и документальное оформление обеих встречных передач.
