Организация проведения инвентаризации начинается с решения руководителя: он назначает инвентаризационную комиссию, определяет объекты и даты начала и окончания проверки, а по итогам утверждает квалификацию результатов. С 1 апреля 2025 года коммерческие организации проводят инвентаризацию по ФСБУ 28/2023: комиссия пересчитывает ценности в обязательном присутствии материально ответственных лиц, сами МОЛ в комиссию по своим объектам не входят, а отсутствие 1/5 членов комиссии и более делает результаты недействительными. Бухгалтерская служба сверяет факт с регистрами учёта, кадровая служба ведёт договоры о материальной ответственности и проверку по статье 247 ТК РФ. Для бюджетных учреждений ФСБУ 28/2023 не действует: решение о проведении инвентаризации там оформляется по форме 0510439.
Ниже — таблица ролей с зонами ответственности, 8 случаев обязательной инвентаризации с датами проведения, состав описи и акта, порядок электронного подписания. Отдельно разобраны ситуации, когда договор о полной материальной ответственности не позволяет взыскать недостачу, и сроки, после которых удержать ущерб из зарплаты без суда уже нельзя. Пошаговая инструкция, чек-лист подготовки, стоимость электронного подписания документов на 2026 год и ответы на частые вопросы — во второй половине статьи.
Кто за что отвечает при проведении инвентаризации
ФСБУ 28/2023, утверждённый приказом Минфина России от 13.01.2023 № 4н, распределяет обязанности между руководителем, инвентаризационной комиссией, её председателем, материально ответственными лицами и бухгалтерской службой. Кадровая служба в стандарте не упоминается, но трудовая часть процедуры — договоры о материальной ответственности, объяснения работников, приказы о взыскании — по ТК РФ ложится на работодателя, и на практике её ведут кадровики.
| Участник | За что отвечает | Основание |
|---|---|---|
| Руководитель | Устанавливает даты начала и окончания инвентаризации; при нескольких комиссиях распределяет между ними обязанности; утверждает квалификацию результатов: излишки, недостача в пределах и сверх норм естественной убыли, пересортица, основания для возмещения | пп. 9, 17, 19 ФСБУ 28/2023 |
| Инвентаризационная комиссия | Выявляет фактическое наличие подсчётом, взвешиванием, обмером, осмотром, а по деньгам на счетах, дебиторской задолженности и обязательствам — проверкой документов и расчётов; подписывает описи; представляет руководителю квалификацию результатов | пп. 4, 9, 31 ФСБУ 28/2023 |
| Председатель комиссии | До начала проверки получает последние приходные и расходные документы и визирует их с отметкой «до инвентаризации на (дата)» | п. 26 ФСБУ 28/2023 |
| Материально ответственное лицо | Присутствует при пересчёте; даёт расписку, что документы сданы, ценности оприходованы, выбывшие списаны; расписывается в описи; об ошибке в описи заявляет немедленно, до открытия склада; вправе истребовать опись | пп. 23, 27, 30, 31 ФСБУ 28/2023 |
| Подотчётные лица и получатели доверенностей | Дают такие же расписки, как МОЛ | п. 27 ФСБУ 28/2023 |
| Бухгалтерская служба | Принимает первичные документы от МОЛ до начала проверки; отражает результаты в учёте в том отчётном периоде, к которому относится дата инвентаризации | п. 27 ФСБУ 28/2023, ч. 4 ст. 11 402-ФЗ |
| Кадровая служба (по решению работодателя) | Заключает договоры о полной индивидуальной или коллективной материальной ответственности; готовит истребование объяснения и акт об отказе от него; оформляет распоряжение о взыскании ущерба | ст. 244, 245, 247, 248 ТК РФ |
| Аудитор или ревизионная комиссия | Проводят инвентаризацию вместо инвентаризационной комиссии, если заключён договор с аудиторской организацией или устав возлагает эти полномочия на ревизионную комиссию | п. 22 ФСБУ 28/2023 |
Из таблицы видно, где чаще всего рвётся цепочка: расписки МОЛ, виза председателя на последних документах и приказ о взыскании оформляются разными людьми в разное время. Если в приказе о проведении инвентаризации не названы ответственные за каждый из этих документов, недостающая подпись обнаруживается уже тогда, когда работник оспаривает взыскание.
Кого нельзя включать в комиссию и когда её можно не создавать
Пункт 20 ФСБУ 28/2023 запрещает включать в комиссию лиц, на которых возложена материальная ответственность за проверяемые этой комиссией объекты. Кладовщик может быть членом комиссии, которая проверяет кассу, но не комиссии, которая пересчитывает его склад. Состав комиссии в остальном стандарт не регламентирует: руководитель подбирает людей, которые знают проверяемые активы и могут присутствовать на всех этапах.
Кворум задан жёстко. Отсутствие одной пятой и более членов комиссии при обязательной инвентаризации — основание признать результаты недействительными (п. 21). В комиссии из 5 человек достаточно одного отсутствующего, поэтому в приказе имеет смысл сразу назначать замену на случай болезни или отпуска.
Комиссию допускается не создавать в трёх случаях: в организации работают только руководитель и главный бухгалтер (бухгалтер) либо только руководитель; инвентаризацию по договору проводит аудиторская организация или индивидуальный аудитор; её проводит ревизионная комиссия, если такой орган предусмотрен уставом и наделён этими полномочиями. Тогда требования и полномочия комиссии исполняет тот, на кого возложено проведение инвентаризации.
Когда инвентаризация обязательна и на какую дату её проводить
Часть 3 статьи 11 Федерального закона от 06.12.2011 № 402-ФЗ «О бухгалтерском учёте» оставляет случаи, сроки и порядок инвентаризации на усмотрение организации, кроме обязательной. Обязательные случаи для коммерческих организаций перечислены в пункте 15 ФСБУ 28/2023, а дата проведения по каждому из них — в пункте 16.
| Случай | Когда проводится | Что проверяют |
|---|---|---|
| Годовая бухгалтерская отчётность | На отчётную дату; основные средства, НМА, капвложения и запасы — не ранее 1 октября отчётного года | Все активы, обязательства, источники финансирования, забалансовые объекты, неучтённое имущество |
| Передача или возврат активов в аренду, управление, безвозмездное пользование, отчуждение (кроме обычной деятельности) | Непосредственно перед передачей или отчуждением | Объекты, связанные с этим случаем |
| Смена материально ответственного работника | На день приёмки-передачи дел | Ценности, вверенные этому работнику |
| Смена бригадира или выбытие более 50% членов бригады | На день приёмки-передачи дел | Ценности, вверенные коллективу |
| Требование одного или нескольких членов бригады | Непосредственно по факту требования | Ценности, вверенные коллективу |
| Установлен факт утраты или порчи активов | Непосредственно по установлении факта | Объекты, связанные с утратой или порчей |
| Пожар, авария, стихийное бедствие, иная чрезвычайная ситуация | Сразу по окончании события, если это возможно | Объекты в зоне события |
| Реорганизация (кроме преобразования) и ликвидация | Перед передаточным актом или разделительным балансом; перед промежуточным ликвидационным балансом | Все объекты, как при годовой |
Для годовой инвентаризации стандарт даёт послабление по периодичности: библиотечные фонды допускается пересчитывать 1 раз в 5 лет, прочие основные средства — 1 раз в 3 года. Остальные строки таблицы касаются только объектов, связанных с конкретным событием, поэтому при увольнении кладовщика пересчитывают его склад, а не всё имущество компании. Полный текст стандарта опубликован на странице ФСБУ 28/2023 «Инвентаризация» на сайте Минфина России.
Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.
Смена МОЛ — случай, который чаще всего упускают, потому что о нём первой узнаёт кадровая служба, а не бухгалтерия. Инвентаризация проводится на день приёмки-передачи дел и при обязательном присутствии МОЛ (п. 23), значит, её нужно успеть до последнего рабочего дня увольняющегося или до его перевода на другую должность. Проверьте, закреплено ли в вашем порядке документооборота, что заявление об увольнении или переводе МОЛ сразу уходит в бухгалтерию.
Инвентаризация расчётов и счетов
Деньги на счетах в банках, финансовые вложения, дебиторская задолженность и обязательства пересчитать нельзя: их фактическое наличие устанавливают проверкой документов и расчётов (подп. «б» п. 4 ФСБУ 28/2023). Для материальных ценностей стандарт разрешает альтернативные способы, в том числе видео- и фотофиксацию, но только когда подсчёт, взвешивание или обмер невозможны или излишне затратны. Расхождения по задолженности принимаются в суммах из подтверждающих документов, а долги с истёкшим сроком исковой давности списываются с баланса (пп. 11, 12).
Документы инвентаризации: приказ, опись, акт, сличительная ведомость
Пункт 5 ФСБУ 28/2023 называет документами инвентаризации инвентаризационные описи, акты инвентаризации и сличительные ведомости и разрешает объединять в одном документе сведения о фактическом наличии и результаты сверки с учётом. Составляются, хранятся и исправляются они по правилам для первичных учётных документов: 402-ФЗ и ФСБУ 27/2021 «Документы и документооборот в бухгалтерском учёте» (п. 6).
Унифицированные формы Госкомстата — ИНВ-1 по основным средствам, ИНВ-3 по товарно-материальным ценностям, ИНВ-17 по расчётам с покупателями, поставщиками и прочими дебиторами и кредиторами, ИНВ-19 (сличительная ведомость), ИНВ-22 (приказ о проведении инвентаризации) — с 2013 года обязательными не являются. Формы первичных документов утверждает руководитель по представлению того, кто ведёт бухгалтерский учёт (ч. 4 ст. 9 402-ФЗ), поэтому организация может оставить формы ИНВ или разработать свои. В своей форме описи должны быть все реквизиты, которые требует пункт 31 стандарта:
- наименования активов, сведения для их идентификации, количество по номенклатуре в единицах измерения, принятых в учёте;
- количество порядковых номеров и общее количество в натуральных единицах прописью на каждой странице, в каких бы единицах ни были показаны активы;
- отметка о проверке цен, таксировки и подсчёта итогов на последней странице с подписями проверявших;
- расписка МОЛ в конце описи: проверка прошла в его присутствии, претензий к комиссии нет, ценности приняты на хранение;
- при смене МОЛ — подписи того, кто принял, и того, кто сдал ценности;
- подписи всех членов комиссии и материально ответственного лица.
На бумажной описи не остаётся пустых строк: незаполненные строки последней страницы прочёркиваются (п. 33). Исправление ошибки в описи заверяют подписями все члены комиссии и МОЛ (п. 34). На имущество других лиц, учитываемое за балансом, и на неучтённое имущество составляются отдельные описи (п. 32). К документам инвентаризации приобщаются акты обмеров и технические расчёты, документы перевеса весовых товаров, объяснения МОЛ о пересортице (п. 35).
Электронная подпись на документах инвентаризации
Первичный учётный документ по части 5 статьи 9 402-ФЗ составляется на бумаге и (или) в виде электронного документа, подписанного электронной подписью. Правило распространяется на описи, акты и сличительные ведомости, так как стандарт подчиняет их требованиям к первичным документам. Опись, которую ведут в табличном редакторе, подписывается электронной подписью прямо в файле или отдельной подписью к нему, и тогда комиссии не нужно распечатывать многостраничный документ ради подписей на каждой странице.
Порядок подписания стоит продумать заранее: подписи всех членов комиссии и МОЛ под описью обязательны, и документ без одной из них не подтверждает результат. В сервисе Добыто документ проходит по цепочке согласующих, а статус каждого — «Подписано», «Согласование», «На доработку», «Отказ» — виден в общем списке, поэтому видно, кто из членов комиссии ещё не подписал опись.
Подпишите приказ или опись электронной подписью онлайн

Понадобится программа КриптоПро и её расширение для браузера. Как подписать документ
Если не знаете, какая нужна, уточните у того, кто запросил подпись.
Пришёл документ с подписью?
Проверьте, чья она и действует ли сертификат. Без регистрации.
Как провести инвентаризацию: порядок работы комиссии
Пункт 7 ФСБУ 28/2023 обязывает создать условия для полного и точного выявления фактического наличия: выделить работников, исправные технические и транспортные средства, средства связи, весовое хозяйство, измерительные и контрольные приборы, мерную тару. Если на складе неисправны весы, инвентаризацию в назначенные даты провести корректно не получится, и это проверяется до приказа, а не в день пересчёта.
Что проверить до издания приказа
- Какой случай из пункта 15 ФСБУ 28/2023 является основанием и какие объекты по нему подлежат проверке: все или только связанные с событием.
- С кем из МОЛ заключены договоры о материальной ответственности и соответствует ли их должность перечню по постановлению Минтруда России от 31.12.2002 № 85.
- Не входит ли кто-то из будущих членов комиссии в число МОЛ по проверяемым объектам.
- Кто заменит членов комиссии при болезни или отпуске, чтобы не допустить отсутствия 1/5 состава.
- Сможет ли МОЛ присутствовать в назначенные даты: нет ли у него отпуска, больничного, командировки.
- Исправны ли весы, измерительные приборы, есть ли мерная тара.
- Как будет ограничен доступ к складу, если проверка займёт несколько дней: опечатывание, сигнализация или видеонаблюдение (п. 29).
- Утверждены ли формы описей и акта, и как их подписывают: на бумаге или электронной подписью.
Как провести инвентаризацию: пошаговая инструкция
- Шаг 1. Руководитель издаёт приказ (распоряжение) о проведении инвентаризации: основание, перечень объектов, даты начала и окончания, состав комиссии, председатель, замена отсутствующим членам. С приказом знакомят членов комиссии и МОЛ.
- Шаг 2. Председатель комиссии получает последние на момент инвентаризации приходные и расходные документы и отчёты о движении ценностей и визирует их с отметкой «до инвентаризации на (дата)».
- Шаг 3. МОЛ и подотчётные лица дают расписки: все документы сданы в бухгалтерию или комиссии, все ценности оприходованы, выбывшие списаны в расход.
- Шаг 4. Комиссия пересчитывает основные средства, запасы, наличные деньги и денежные документы по местонахождению и по каждому МОЛ в его присутствии. Определять наличие со слов МОЛ или по данным учёта запрещено. Товары в неповреждённой упаковке поставщика считают по документам с пересчётом упаковок и выборочной проверкой в натуре, навалочные запасы — обмерами и техническими расчётами.
- Шаг 5. При большом объёме весовых товаров член комиссии и МОЛ ведут записи перевеса раздельно, в конце дня сличают их и переносят выверенный итог в опись.
- Шаг 6. Опись подписывают все члены комиссии и МОЛ; МОЛ даёт расписку об отсутствии претензий. Если позже МОЛ нашёл ошибку, он заявляет о ней до открытия склада, комиссия проверяет заявление и при подтверждении исправляет опись.
- Шаг 7. Фактические данные сличают с регистрами учёта, составляют сличительную ведомость или акт. Излишки и недостачи по пересортице зачитывают только за один период, у одного МОЛ, по активам одного наименования и в тождественных количествах.
- Шаг 8. Комиссия представляет руководителю квалификацию результатов: излишки, недостача в пределах и сверх норм естественной убыли, возможность использовать повреждённое имущество, основания для возмещения. Руководитель её утверждает, бухгалтерия отражает результаты в учёте.
По учёту результатов стандарт задаёт однозначные правила. Излишки относятся на доходы; утраченные и испорченные активы, которые нельзя использовать или продать, — на виновных лиц, если есть основания для возмещения, либо на расходы, если их нет (п. 12). Убыль в пределах норм естественной убыли относится на затраты только при фактической недостаче и только после зачёта пересортицы (п. 14). Если руководитель квалифицировал недостачу как подлежащую возмещению работником, дальше действует ТК РФ, а не бухгалтерский стандарт.
Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.
Материальная ответственность: кто и в каком размере отвечает за недостачу
Без специального договора работник отвечает за ущерб в пределах своего среднего месячного заработка (ст. 241 ТК РФ). Полная материальная ответственность за недостачу возникает, если ценности вверены работнику по специальному письменному договору или получены им по разовому документу (п. 2 ч. 1 ст. 243 ТК РФ). Взыскивается только прямой действительный ущерб, неполученные доходы работник не возмещает (ст. 238 ТК РФ).
Договор о полной индивидуальной или коллективной (бригадной) материальной ответственности заключается с работниками старше 18 лет, которые непосредственно обслуживают или используют денежные, товарные ценности или иное имущество (ст. 244 ТК РФ). Перечни должностей и работ, при которых такие договоры допустимы, и типовые формы договоров утверждены постановлением Минтруда России от 31.12.2002 № 85. Коллективная ответственность вводится при совместной работе, когда разграничить ответственность каждого невозможно: договор подписывают работодатель и все члены коллектива, а член бригады освобождается от возмещения, если докажет отсутствие своей вины (ст. 245 ТК РФ).
Ответственность исключается при непреодолимой силе, нормальном хозяйственном риске, крайней необходимости, необходимой обороне и в случае, если работодатель не обеспечил надлежащие условия хранения вверенного имущества (ст. 239 ТК РФ). Неисправный замок на складе или отсутствие ограничения доступа посторонних суд оценивает как неисполнение работодателем этой обязанности. Работодатель вправе и сам полностью или частично отказаться от взыскания (ст. 240 ТК РФ).
Когда договор о полной материальной ответственности не работает
- Должность или работа МОЛ не входит в перечень по постановлению № 85. Договор подписан, но полной ответственности не порождает: взыскать можно не больше среднего месячного заработка.
- Работнику нет 18 лет. Несовершеннолетний несёт полную ответственность только за умышленный ущерб, ущерб в состоянии опьянения, в результате преступления или административного правонарушения (ч. 3 ст. 242 ТК РФ).
- Ценности вверены исполнителю по договору ГПХ или самозанятому. Договор о материальной ответственности по ТК РФ с ними не заключается, ответственность наступает по правилам Гражданского кодекса и условиям гражданско-правового договора.
- Коллективный договор заключён, но индивидуальная ответственность каждого в работе разграничивается. Тогда основание для бригадной ответственности отсутствует.
- Инвентаризация проведена с нарушением ФСБУ 28/2023: без МОЛ, с МОЛ в составе комиссии, при отсутствии 1/5 членов. Размер недостачи не доказан, договор не спасает.
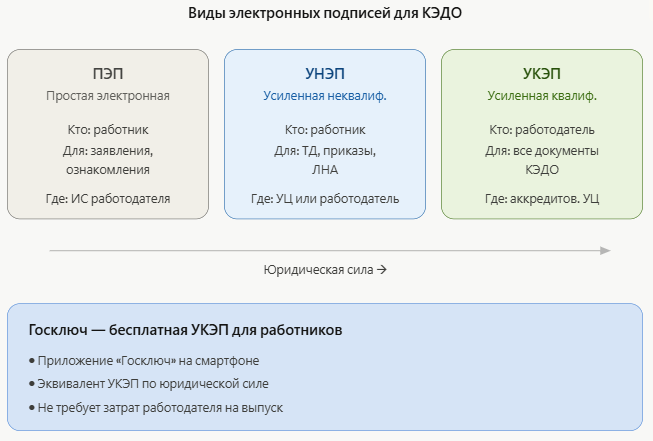
Договор о материальной ответственности — кадровый документ, и при переходе на КЭДО по статьям 22.1-22.3 ТК РФ его подписывают в электронном виде: работодатель — УКЭП, работник — УКЭП, УНЭП или ПЭП. Работник, принятый до 31.12.2021, переводится на электронное взаимодействие только с письменного согласия. В Добыто ПЭП и УНЭП для сотрудников выпускаются бесплатно на всех тарифах, поэтому МОЛ подписывает договор и знакомится с приказом об инвентаризации без отдельной покупки подписи.
Недостача по итогам инвентаризации: порядок взыскания и сроки
До решения о возмещении ущерба работодатель обязан провести проверку и установить размер ущерба и причины его возникновения (ст. 247 ТК РФ). Для этого он вправе создать комиссию с участием специалистов. Письменное объяснение от работника истребуется обязательно; если работник отказался или уклоняется, составляется акт. Срок для объяснения статья 247 не устанавливает, поэтому его указывают в самом требовании. Работник и его представитель вправе знакомиться со всеми материалами проверки и обжаловать их.
Бремя доказывания в споре лежит на работодателе. Пленум Верховного Суда РФ в постановлении от 16.11.2006 № 52 перечисляет, что он должен доказать: отсутствие обстоятельств, исключающих ответственность, противоправность поведения работника, его вину, причинную связь между поведением и ущербом, наличие и размер ущерба, а для полной ответственности — наличие договора. Размер ущерба доказывается именно документами инвентаризации, поэтому нарушения ФСБУ 28/2023 проявляются в суде.
Способ взыскания зависит от суммы, согласия работника и того, успел ли работодатель уложиться в месяц.
| Ситуация | Способ взыскания | Ограничения |
|---|---|---|
| Ущерб не больше среднего месячного заработка | Распоряжение (приказ) работодателя, удержание из зарплаты | Не позднее 1 месяца со дня окончательного установления размера ущерба (ст. 248 ТК РФ); не более 20% от каждой выплаты (ст. 138 ТК РФ) |
| Работник согласен возместить | Добровольное возмещение полностью или частично, в том числе в рассрочку по письменному обязательству с конкретными сроками платежей; с согласия работодателя — передача равноценного имущества или исправление повреждённого | При увольнении и отказе платить по обязательству остаток взыскивается через суд |
| Ущерб больше среднего месячного заработка, работник не согласен | Только суд | 1 год со дня обнаружения ущерба (ст. 392 ТК РФ); суд вправе снизить сумму с учётом формы и степени вины и материального положения работника (ст. 250 ТК РФ) |
| Месячный срок для распоряжения пропущен | Добровольное возмещение или суд | Удержать из зарплаты приказом уже нельзя |
Снизить сумму суд не вправе, если ущерб причинён преступлением, совершённым в корыстных целях (ст. 250 ТК РФ). Месячный срок по статье 248 считается от даты, когда размер ущерба установлен окончательно, на практике — от утверждения руководителем результатов инвентаризации и проверки. Сверьте дату утверждения с датой, до которой нужно издать приказ об удержании, и внесите её в план кадровой службы.

Ошибки, из-за которых недостачу не удаётся взыскать
Цена процедурной ошибки — вся сумма недостачи сверх среднего месячного заработка работника, а иногда и вся недостача. Если основания для возмещения суд не подтвердил, стоимость утраченных ценностей по подпункту «б» пункта 12 ФСБУ 28/2023 относится на расходы организации. Чаще всего к этому приводят:
- МОЛ включён в инвентаризационную комиссию по своему складу — нарушение пункта 20 ФСБУ 28/2023.
- Пересчёт прошёл без МОЛ, например во время его отпуска или больничного, — нарушение пункта 23.
- На пересчёте отсутствовала 1/5 членов комиссии и более — результаты недействительны по пункту 21.
- Объяснение от работника не истребовано, акт об отказе не составлен — нарушение статьи 247 ТК РФ.
- Договор о полной материальной ответственности заключён с должностью вне перечня по постановлению № 85 или не заключён вовсе — взыскание ограничено средним месячным заработком.
- Приказ об удержании издан позже месяца со дня установления размера ущерба — удержание из зарплаты незаконно, остаётся суд.
Материалы проверки понадобятся в суде в течение года, поэтому их удобнее хранить одним комплектом. На тарифе «Бизнес» в Добыто подписанные описи, объяснения и приказы сохраняются в электронном архиве вместе с подписями участников.
Инвентаризация бюджетных учреждений: что отличается
Пункт 1 ФСБУ 28/2023 прямо исключает организации бюджетной сферы из сферы действия стандарта. Государственные и муниципальные учреждения проводят инвентаризацию по требованиям федерального стандарта для организаций госсектора «Учётная политика, оценочные значения и ошибки», пункта 20 Инструкции № 157н и своей учётной политики. Методические указания по инвентаризации, утверждённые приказом Минфина России от 13.06.1995 № 49, в бюджетной сфере не применяются, а для коммерческих организаций утратили значение с началом применения ФСБУ 28/2023 с 1 апреля 2025 года.
Документы у учреждений свои: вместо приказа по форме ИНВ-22 оформляется решение о проведении инвентаризации (ф. 0510439), результаты фиксируются в акте о результатах инвентаризации (ф. 0510463) из форм, утверждённых приказом Минфина России от 15.04.2021 № 61н. Эти формы рассчитаны на электронный документооборот и подписание электронной подписью. Периодичность плановых проверок основных средств и библиотечных фондов учреждение закрепляет в учётной политике: ссылка на отменённые Методические указания № 49 основанием больше не служит.
Правила материальной ответственности для работников учреждений те же: статьи 238-250 ТК РФ, перечни и типовые договоры по постановлению № 85. Требование не включать МОЛ в комиссию и кворум в 4/5 состава для учреждений тоже действуют, но закрепляются в положении об инвентаризации в составе учётной политики. Проверьте, есть ли в вашем положении эти нормы, прежде чем подписывать решение о проведении инвентаризации.
Стоимость КЭДО для подписания приказов, описей и договоров о материальной ответственности
Стоимость электронного подписания документов инвентаризации в Добыто зависит от численности сотрудников и набора видов подписи; цены приведены на сентябрь 2026 года.
| Услуга | Стоимость | Сроки |
|---|---|---|
| Тариф «Старт»: до 25 сотрудников, ПЭП и УНЭП, базовые шаблоны, email-поддержка | от 30 ₽ за сотрудника / мес | подключение за 5 минут |
| Тариф «Бизнес»: без ограничения численности, ПЭП, УНЭП и УКЭП, кастомные шаблоны, интеграция с 1С, электронный архив, приоритетная поддержка | от 50 ₽ за сотрудника / мес; минимальная оплата 50 сотрудников за 30 000 ₽ в год | подключение за 5 минут |
| Тариф «Корпорация»: всё из тарифа «Бизнес», выделенный сервер, SLA 99.9%, персональный менеджер, API и кастомные интеграции | по запросу | по запросу |
| Выпуск ПЭП и УНЭП для сотрудников | бесплатно на всех тарифах | входит в подключение |
| Модуль интеграции с 1С:ЗУП с автоматической синхронизацией документов | в составе тарифа «Бизнес» | установка и настройка за 1 день |
| УКЭП для сотрудников через партнёров — удостоверяющие центры | по запросу | по запросу |
Итог складывается из числа сотрудников, которых подключают к электронному подписанию, и нужных видов подписи: если опись и договор о материальной ответственности подписывают только ПЭП и УНЭП, хватает тарифа «Старт», а для УКЭП, 1С и архива нужен «Бизнес». Актуальные условия и порядок перехода между тарифами — на странице тарифов Добыто КЭДО; при повышении тарифа разница пересчитывается пропорционально оставшемуся периоду.
Выводы
Инвентаризация держится на разделении ролей: руководитель назначает сроки и утверждает квалификацию результатов, комиссия без МОЛ в составе пересчитывает ценности в присутствии МОЛ, бухгалтерия отражает итоги, а кадровая служба отвечает за договоры о материальной ответственности и проверку по статье 247 ТК РФ. Взыскать недостачу удаётся тогда, когда обе части процедуры, бухгалтерская и трудовая, оформлены без пробелов и уложены в сроки: месяц на приказ об удержании, год на обращение в суд. У бюджетных учреждений свои формы и свои стандарты, но трудовая часть для них та же.
Добыто закрывает электронную часть этой процедуры: приказ, описи, договоры о материальной ответственности и объяснения подписываются в КЭДО по маршруту с контролем статусов, а подписанные документы остаются в архиве на случай проверки или спора.
Частые вопросы об организации инвентаризации
Можно ли провести инвентаризацию, если материально ответственное лицо на больничном?
Пересчёт основных средств, запасов, наличных денег и денежных документов по пункту 23 ФСБУ 28/2023 проводится только при обязательном присутствии МОЛ, исключений стандарт не содержит. Сроки инвентаризации устанавливает руководитель (п. 17), поэтому даты переносятся приказом до выхода работника. Результаты пересчёта без МОЛ работник оспорит, и при взыскании недостачи работодатель не сможет доказать её размер.
Нужна ли инвентаризация, когда МОЛ уходит в ежегодный отпуск?
Обязательная инвентаризация по подпункту «в» пункта 15 ФСБУ 28/2023 проводится при смене работника, на которого возложена материальная ответственность. Если на время отпуска ценности принимает другой работник с договором о материальной ответственности, это смена МОЛ, и пересчёт проводится на день приёмки-передачи дел. Если доступ к ценностям на время отпуска ограничен и никто их не принимает, смены МОЛ нет.
Сколько можно удержать из зарплаты в счёт недостачи за один раз?
Общий размер всех удержаний при каждой выплате зарплаты не может превышать 20%, а в случаях, предусмотренных федеральными законами, — 50% (ст. 138 ТК РФ). Сам приказ об удержании возможен, только если ущерб не больше среднего месячного заработка и приказ издан не позднее месяца со дня окончательного установления размера ущерба (ст. 248 ТК РФ).
Как взыскать недостачу с работника, который уже уволился?
Если работник до увольнения дал письменное обязательство возместить ущерб в рассрочку, а потом отказался платить, непогашенный остаток взыскивается в судебном порядке (ст. 248 ТК РФ). Без такого обязательства работодатель тоже идёт в суд. Срок обращения — 1 год со дня обнаружения ущерба (ст. 392 ТК РФ), к иску прикладываются описи, сличительная ведомость, материалы проверки и объяснение или акт об отказе от него.
По какой стоимости приходовать излишки, выявленные при инвентаризации?
Излишки принимаются к учёту на дату инвентаризации по справедливой стоимости, по балансовой стоимости либо по балансовой стоимости аналогичных активов и относятся на доходы (подп. «а» п. 11 и подп. «а» п. 12 ФСБУ 28/2023). Справедливая стоимость определяется по МСФО (IFRS) 13. Зачесть излишки против недостачи можно только по пересортице: за один период, у одного МОЛ, по активам одного наименования и в тождественных количествах.
В каком периоде отражать результаты годовой инвентаризации, законченной в ноябре?
Результаты инвентаризации активов, проведённой не ранее 1 октября отчётного года, допускается регистрировать в том периоде, в котором она закончена, но не позднее последнего календарного дня года (подп. «б» п. 10 ФСБУ 28/2023). Для запасов в районах Крайнего Севера и приравненных местностях инвентаризация допускается в период их наименьших остатков. Результаты по иным объектам, например по расчётам, отражаются последним календарным днём отчётного года.
Нужна ли инвентаризация при реорганизации в форме преобразования?
Нет. Подпункт «ж» пункта 15 ФСБУ 28/2023 обязывает проводить инвентаризацию при реорганизации, за исключением преобразования. При слиянии, присоединении, разделении и выделении проверка проводится перед составлением передаточного акта или разделительного баланса и охватывает все объекты учёта, как при годовой инвентаризации.
