
Инвентаризация и опись соотносятся как процедура и её первичный документ. Инвентаризация — это проверка фактического наличия активов и обязательств по приказу руководителя. Инвентаризационная опись фиксирует то, что комиссия пересчитала, взвесила или осмотрела у конкретного материально ответственного лица. Расхождений опись сама не показывает: их выводит сличительная ведомость или акт. Судьбу недостачи определяет решение руководителя о квалификации результатов по пункту 9 ФСБУ 28/2023. Коммерческие организации работают по ФСБУ 28/2023. Организации бюджетной сферы оформляют решение о проведении инвентаризации ф. 0510439, описи и акт о результатах ф. 0510463 по приказу Минфина № 61н.
Покажем, какие реквизиты описи нужны, чтобы итоги инвентаризации выдержали проверку и суд. Разберём, как расхождение из сличительной ведомости превращается в решение руководителя, а затем в требование к работнику по статьям 247 и 248 ТК РФ. Отдельно объясним, почему сумма недостачи в бухгалтерском акте и сумма к взысканию с работника различаются. Сценарная таблица, сроки по материальной ответственности, правила электронной подписи описей, стоимость подключения и ответы на частые вопросы — во второй половине статьи.
Чем инвентаризационная опись отличается от акта, сличительной ведомости и приказа
Пункт 5 ФСБУ 28/2023 делит документы инвентаризации на три группы: сведения о фактическом наличии объектов, сопоставление с регистрами бухгалтерского учёта и результаты инвентаризации. Опись относится к первой группе, сличительная ведомость ко второй, акт о результатах и ведомость учёта результатов к третьей. Стандарт разрешает объединять показатели фактического наличия и результатов в одном документе. Для учреждений так устроена, например, форма 0504087 «Инвентаризационная опись (сличительная ведомость) по объектам нефинансовых активов» из приказа Минфина № 52н.
Унифицированные формы Госкомстата (ИНВ-1, ИНВ-3, ИНВ-19, ИНВ-22, ИНВ-26) коммерческие организации с 2013 года применять не обязаны. По части 4 статьи 9 Федерального закона от 06.12.2011 № 402-ФЗ «О бухгалтерском учёте» формы первичных документов утверждает руководитель по представлению лица, которому поручено ведение бухгалтерского учёта. На практике эти бланки берут за основу и дополняют реквизитами из пункта 31 ФСБУ 28/2023.
| Документ | Что фиксирует | Основание и типовая форма | Роль в итогах |
|---|---|---|---|
| Приказ (решение) о проведении инвентаризации | Объекты, даты начала и окончания, состав комиссии | Пп. 17, 19 ФСБУ 28/2023; ИНВ-22; для учреждений ф. 0510439 | Подтверждает полномочия комиссии. Отсутствие 1/5 и более её членов делает результаты недействительными (п. 21) |
| Расписка материально ответственного лица | Все приходные и расходные документы сданы, активы оприходованы, выбывшие списаны | П. 27 ФСБУ 28/2023; в ИНВ-3 — в начале описи | Закрывает довод о неучтённых накладных |
| Инвентаризационная опись | Фактическое наличие по наименованиям, количеству и единицам измерения, принятым в учёте | П. 31 ФСБУ 28/2023; ИНВ-1, ИНВ-3; для учреждений описи по формам Минфина | Единственный документ цепочки, который фиксирует факт |
| Сличительная ведомость | Расхождения между описью и регистрами бухгалтерского учёта | П. 5 ФСБУ 28/2023; ИНВ-18, ИНВ-19 | Показывает позиции и суммы излишков и недостач |
| Акт инвентаризации расчётов или наличных денег | Результат проверки документов и расчётов там, где поштучный пересчёт невозможен | Пп. 4 «б», 5 ФСБУ 28/2023; ИНВ-15, ИНВ-17 | Заменяет опись для дебиторской задолженности и обязательств |
| Ведомость учёта результатов или акт о результатах | Свод излишков и недостач по всем материально ответственным лицам | ИНВ-26; для учреждений ф. 0510463 | Основа для представления комиссии руководителю |
| Решение руководителя о квалификации результатов | Излишки, недостача в пределах или сверх норм убыли, пересортица, основания для возмещения | П. 9 ФСБУ 28/2023 | Без него недостачу нельзя отнести на виновное лицо в учёте (п. 12 «б») |
Дефект описи не исправляется хорошо оформленным актом: сличительная ведомость берёт данные из описи и переносит ошибку дальше по цепочке. Поэтому проверку комплекта начинают с описи, а не с итоговой суммы.
Как данные описи переходят в итоги инвентаризации
Связь описи с итогами держится на одном реквизите — наименовании актива и сведениях, которые его идентифицируют (подпункт «а» пункта 31 ФСБУ 28/2023). Если в описи товар записан под другим названием или в другой единице измерения, чем в регистре, сличительная ведомость покажет недостачу по одной позиции и излишек по другой. Зачесть такую пересортицу можно только в исключительных случаях: за один период, у одного материально ответственного лица, по активам одного наименования и в тождественных количествах (п. 13). Во всех остальных случаях излишек идёт в доходы, а недостача остаётся недостачей.
Второй реквизит связи — дата. Результаты инвентаризации регистрируются в том отчётном периоде, к которому относится дата, по состоянию на которую она проводилась (часть 4 статьи 11 402-ФЗ, пункт 10 ФСБУ 28/2023). Дату указывают в приказе, и от неё зависит, с какими остатками регистров сличают опись.
Как связать опись с итогами инвентаризации: пошаговая инструкция
- Шаг 1. Руководитель издаёт приказ: объекты, дата, по состоянию на которую проводится инвентаризация, даты начала и окончания, состав комиссии. Материально ответственных лиц за проверяемые объекты в комиссию не включают (п. 20 ФСБУ 28/2023).
- Шаг 2. Комиссия получает последние приходные и расходные документы. Председатель визирует их с отметкой «до инвентаризации на (дата)» (п. 26). Материально ответственное лицо даёт расписку о том, что все документы сданы, активы оприходованы, выбывшие списаны (п. 27).
- Шаг 3. Комиссия определяет фактическое наличие по местонахождению активов и по каждому материально ответственному лицу, в его обязательном присутствии (п. 23). Если пересчёт идёт несколько дней, доступ в помещения без комиссии ограничивают: опечатывают, ставят сигнализацию или видеонаблюдение (п. 29).
- Шаг 4. Опись закрывают: на каждой странице прописью указывают число порядковых номеров и общее количество в натуральных единицах, пустые строки на последней странице прочёркивают, ставят подписи всех членов комиссии и материально ответственного лица, его расписку об отсутствии претензий (пп. 31, 33).
- Шаг 5. Бухгалтерия сопоставляет опись с регистрами и составляет сличительную ведомость по позициям с расхождениями.
- Шаг 6. К документам инвентаризации приобщают акты обмеров, технические расчёты, объяснения материально ответственных лиц о пересортице (п. 35). Результаты сводят в ведомость или акт.
- Шаг 7. Комиссия представляет итоги руководителю. Руководитель утверждает квалификацию результатов (п. 9), бухгалтерия отражает их в периоде, к которому относится дата инвентаризации.
- Шаг 8. Если недостачу относят на виновное лицо, работодатель проводит проверку по статье 247 ТК РФ: устанавливает размер ущерба, причину и истребует письменное объяснение работника.
Шаги 1-4 создают доказательство, шаги 5-7 превращают его в учётную запись, шаг 8 переводит вопрос в трудовое право. Пропуск на первых четырёх шагах потом не восполняется: пересчитать активы на прошлую дату после движения товара нельзя.
Требования к инвентаризационной описи, без которых итоги не устоят
Определять фактическое наличие основных средств, запасов, наличных денег и денежных документов со слов материально ответственных лиц или по данным регистров бухгалтерского учёта запрещено (абзац 2 пункта 23 ФСБУ 28/2023). Опись, которую заполнили по остаткам из учётной программы и дали подписать работнику, фиксирует не факт, а учётные данные. Такая опись ничего не доказывает: сличать её с регистрами бессмысленно, расхождений она не покажет.
Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.

Остальные требования к описи собраны в пунктах 20-34 стандарта. Полный текст с формулировками пунктов опубликован на странице ФСБУ 28/2023 «Инвентаризация» на сайте Минфина России: его удобно держать открытым при утверждении собственной формы описи в учётной политике.
Чек-лист проверки описи перед сличением
- В комиссии нет материально ответственных лиц за проверяемые объекты, а на пересчёте присутствовало не меньше 4/5 её состава (пп. 20, 21).
- Материально ответственное лицо присутствовало при пересчёте, его расписка до начала инвентаризации приложена (пп. 23, 27).
- Приходные и расходные документы завизированы председателем с отметкой «до инвентаризации на (дата)» (п. 26).
- По каждому активу указаны наименование, идентифицирующие сведения, количество по номенклатуре и в единицах измерения, принятых в учёте (п. 31 «а»).
- На каждой странице прописью указаны число порядковых номеров и общее количество в натуральных единицах (п. 31 «б»).
- На последней странице есть отметка о проверке цен, таксировки и подсчёта итогов с подписями проверявших (п. 31 «в»).
- В конце описи есть расписка материально ответственного лица о проверке в его присутствии, отсутствии претензий и принятии активов на хранение (п. 31 «г»).
- При смене материально ответственных лиц подписались и принявший, и сдавший (п. 31 «д»).
- Незаполненные строки бумажной описи прочёркнуты, каждое исправление удостоверено подписями всех членов комиссии и материально ответственного лица (пп. 33, 34).
- На имущество, не учтённое организацией, и на объекты забалансового учёта составлены отдельные документы (п. 32).
Ошибку в описи, которую материально ответственное лицо заметило после инвентаризации, оно заявляет комиссии немедленно, до открытия склада, кладовой или секции. Комиссия проверяет заявление и при подтверждении исправляет опись (п. 30). Если работник попросит экземпляр описи, комиссия обязана его предоставить (абзац 2 пункта 31).
Часть организаций подписывает описи на бумаге, сканирует и хранит в учётной системе только скан. Скан с изображением подписей членов комиссии и работника — это электронный образ бумажного документа, а не электронный документ, и доказательством служит бумажный подлинник.
Мария Ж, юрист со стажем более 20 лет: «В любом споре о подписи я сначала выясняю, в каком режиме создан документ. Скан подписанного от руки листа и файл, подписанный криптографически, живут по разным правилам, и требования к подписи у них разные. Откройте свой файл: если в нём видно изображение собственноручной подписи, перед вами электронный образ, и бумажный подлинник выбрасывать нельзя.»
Полезно знать: распечатка электронного документа остаётся копией, а не оригиналом. Значение ей даёт заверение: оператором электронного документооборота, удостоверяющим центром, нотариусом или самой организацией с отметкой о верности копии.
Инвентаризация счетов и расчётов: где вместо описи акт
Дебиторскую задолженность, обязательства, денежные средства на счетах и финансовые вложения не пересчитывают, а проверяют по документам и расчётам (п. 4 «б» ФСБУ 28/2023). Результат оформляют актом инвентаризации расчётов: в коммерческой практике за основу берут форму ИНВ-17 со справкой к ней, учреждения используют описи расчётов по формам Минфина. Задолженность с истёкшим сроком исковой давности и иные долги, нереальные для взыскания, по итогам списывают с баланса (п. 12 «г»). Расхождения по расчётам признают в суммах, которые следуют из подтверждающих документов и которые организация признаёт правильными (п. 11 «в»).
Решение по итогам инвентаризации: как руководитель квалифицирует расхождения
Сличительная ведомость показывает, сколько не хватает, но не отвечает, что с этим делать. Ответ даёт квалификация результатов, которую утверждает руководитель по представлению комиссии (п. 9 ФСБУ 28/2023). В решении определяют:
- объекты, оказавшиеся в излишке;
- утраченные и испорченные активы — в пределах, сверх или в отсутствие норм естественной убыли;
- можно ли использовать или продать испорченные активы;
- есть ли пересортица;
- есть ли основания для возмещения недостачи, для признания дебиторской задолженности сомнительной или безнадёжной, для списания обязательств, для доначисления или досписания иных объектов учёта.
От квалификации зависит проводка. Излишки относят на доходы. Недостачу и испорченные активы, которые нельзя использовать или продать, относят на виновных лиц, если есть основания для возмещения, в том числе намерение предъявить требование, либо на расходы, если оснований нет (п. 12). Убыль в пределах норм относят на затраты только при фактической недостаче и только после зачёта пересортицы (п. 14). Формулировка «отнести на виновное лицо» в решении руководителя — это учётная квалификация. Взыскание с работника требует отдельной процедуры по ТК РФ.
Почему сумма в акте и сумма к взысканию различаются
В бухгалтерском учёте недостачу принимают по балансовой стоимости активов на дату инвентаризации (п. 11 «б» ФСБУ 28/2023). Размер ущерба для взыскания с работника по статье 246 ТК РФ определяют по фактическим потерям, исходя из рыночных цен в данной местности на день причинения ущерба, но не ниже стоимости имущества по данным бухгалтерского учёта с учётом износа. Для товаров с наценкой или для полностью самортизированной техники эти суммы расходятся. Требование к работнику, построенное только на цифре из сличительной ведомости, не показывает, как определён размер ущерба по статье 246, поэтому расчёт рыночной стоимости приобщают к материалам проверки отдельным документом.
Годовую инвентаризацию основных средств, нематериальных активов, капитальных вложений и запасов разрешено проводить не ранее 1 октября отчётного года (п. 16 «а»). Её результаты можно зарегистрировать в периоде, когда она закончена, но не позднее последнего календарного дня года (п. 10 «б»). Остальные объекты годовой инвентаризации регистрируют последним днём отчётного года (п. 10 «в»). Проверьте, что дата в решении руководителя совпадает с датой из приказа: по этой дате бухгалтерия и сверяла остатки.
От акта инвентаризации к материальной ответственности работника
Работник отвечает за ущерб в пределах своего среднего месячного заработка (статья 241 ТК РФ), если нет оснований для полной материальной ответственности. Одно из таких оснований — недостача ценностей, вверенных по специальному письменному договору или полученных по разовому документу (пункт 2 части 1 статьи 243 ТК РФ). Опись и сличительная ведомость устанавливают факт и размер недостачи, а договор о материальной ответственности определяет, в каком объёме её можно взыскать.
Договор о полной материальной ответственности
Письменный договор о полной индивидуальной или коллективной (бригадной) материальной ответственности заключают только с работниками, достигшими 18 лет, которые непосредственно обслуживают или используют денежные, товарные ценности или иное имущество (статья 244 ТК РФ). Должность или работа должна входить в перечни, утверждённые постановлением Минтруда России от 31.12.2002 № 85, там же — типовые формы договоров. Коллективную ответственность вводят при совместном выполнении работ, когда разграничить ответственность каждого невозможно. Чтобы освободиться от неё, член коллектива должен доказать отсутствие своей вины (статья 245 ТК РФ).
Договор подписывают обе стороны до того, как работнику вверены ценности. Если договор заключён с работником, чья должность не входит в перечень, суд оценит ответственность по статье 241, то есть в пределах среднего месячного заработка, даже при безупречной описи.

Проверка по статье 247 ТК РФ и взыскание по статье 248
До решения о возмещении ущерба конкретным работником работодатель обязан провести проверку и установить размер ущерба и причины его возникновения. Для проверки можно создать комиссию с участием специалистов. Письменное объяснение работника обязательно, а при отказе или уклонении составляют акт. Работник и его представитель вправе знакомиться со всеми материалами проверки и обжаловать их (статья 247 ТК РФ). Статья 247 срок для объяснения не называет, поэтому срок указывают в самом требовании об объяснении.
В суде работодатель доказывает: отсутствие обстоятельств, исключающих материальную ответственность, противоправность поведения работника, его вину, причинную связь между поведением и ущербом, наличие прямого действительного ущерба, его размер и соблюдение правил заключения договора о полной материальной ответственности (пункт 4 постановления Пленума Верховного Суда РФ от 16.11.2006 № 52). Инвентаризационная опись закрывает только часть этого перечня: наличие и размер ущерба. Вину и причинную связь доказывают объяснения, акт проверки, документы об условиях хранения.

Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.
Сроки и пороги по взысканию собраны в таблице.
| Действие | Срок или порог | Норма |
|---|---|---|
| Взыскание по распоряжению работодателя | Сумма не больше среднего месячного заработка; распоряжение не позднее 1 месяца со дня окончательного установления размера ущерба | Ст. 248 ТК РФ |
| Взыскание через суд | Если месячный срок истёк или работник не согласен, а сумма больше среднего месячного заработка | Ст. 248 ТК РФ |
| Удержание из заработной платы | Все удержания — не более 20% при каждой выплате | Ст. 138 ТК РФ |
| Иск работодателя о возмещении ущерба | 1 год со дня обнаружения ущерба | Ч. 4 ст. 392 ТК РФ |
| Добровольное возмещение | Полностью или частично; с рассрочкой — по письменному обязательству работника с указанием сроков платежей | Ст. 248 ТК РФ |
Месячный срок по статье 248 считается от окончательного установления размера ущерба, а годичный срок на иск — от обнаружения ущерба. Обе даты удобно зафиксировать отдельными документами: приказом об утверждении результатов проверки и актом инвентаризации соответственно.
В Добыто требование об объяснении, объяснение работника и распоряжение об удержании уходят на подпись по маршруту согласования, а статус и дата каждого подписания видны в карточке документа. По этим отметкам отсчитывают сроки статей 247 и 248 без переписки и журналов.
Мария Ж, судебный эксперт по трудовому праву: «Переход на электронные документы не означает, что бумага больше не понадобится. Суд вправе истребовать подлинник, если только он способен подтвердить обстоятельство дела, а при сомнениях в подлинности назначают экспертизу документа, его реквизитов или подписи. До отказа от бумажного архива посмотрите, какие документы у вас существуют только в электронном виде и чем вы подтвердите их подлинность.»
Во что обходится ошибка в описи
Если на пересчёте отсутствовала 1/5 и более членов комиссии, результаты инвентаризации признают недействительными (п. 21 ФСБУ 28/2023). Если опись составлена без материально ответственного лица или по данным учёта, она не доказывает фактическое наличие (п. 23). В обоих случаях у организации нет оснований для возмещения, и недостачу относят на расходы (п. 12 «б»): ущерб остаётся на организации целиком. Повторить инвентаризацию на прежнюю дату после движения товара уже нельзя, а годичный срок на иск идёт с момента обнаружения ущерба.
Факт: электронный документ признан письменным доказательством частью 3 статьи 75 АПК РФ и статьёй 71 ГПК РФ. Проигрывают не из-за электронной формы, а из-за дефектов процедуры: момента выдачи подписи, отсутствия идентификации, неверного вида подписи для конкретного документа.
Какие документы инвентаризации нужны в разных ситуациях
Пункт 15 ФСБУ 28/2023 перечисляет случаи обязательной инвентаризации, пункт 16 — дату, по состоянию на которую её проводят. При годовой инвентаризации, реорганизации и ликвидации проверяют все объекты, включая забалансовые и неучтённые (п. 18). В остальных случаях — только объекты, связанные с событием.
| Ситуация | Дата и объём | Что критично в документах |
|---|---|---|
| Годовая отчётность | На отчётную дату; основные средства, НМА, капвложения и запасы — не ранее 1 октября. Основные средства можно проверять раз в 3 года, библиотечные фонды — раз в 5 лет | Отдельные описи на забалансовые и неучтённые объекты; акты инвентаризации расчётов |
| Смена материально ответственного лица | По состоянию на день приёма-передачи дел; только вверенные ему активы | Подписи сдавшего и принявшего в описи (п. 31 «д») |
| Бригадная ответственность | При смене бригадира, выбытии более 50% членов — на день приёма-передачи; по требованию члена бригады — сразу по требованию | Присутствие всех материально ответственных лиц бригады |
| Утрата или порча активов | Непосредственно после установления факта | Опись, объяснения, акт проверки по ст. 247 ТК РФ |
| Пожар, авария, стихийное бедствие | Непосредственно по окончании события, если это возможно | Квалификация испорченных активов: использовать, продать или списать |
| Передача в аренду, управление, отчуждение | Непосредственно перед передачей (кроме обычной деятельности) | Опись по передаваемым объектам |
| Реорганизация (кроме преобразования) и ликвидация | Перед передаточным актом или разделительным балансом; перед промежуточным ликвидационным балансом | Все объекты по п. 18 |
| Бюджетное, автономное, казённое учреждение | ФСБУ 28/2023 не применяется (п. 1) | Решение ф. 0510439, описи по формам приказа № 61н, акт о результатах ф. 0510463 |
Для организаций бюджетной сферы связка та же, меняются формы: решение о проведении инвентаризации заменяет приказ, опись по нефинансовым активам фиксирует факт, акт о результатах инвентаризации сводит расхождения. Перед стартом сверьте, по каким формам учреждение работает на текущий год, — это закреплено в его учётной политике.
Когда итоги инвентаризации не дают оснований для взыскания
Ответственность работника исключается, если ущерб возник из-за непреодолимой силы, нормального хозяйственного риска, крайней необходимости, необходимой обороны или из-за того, что работодатель не обеспечил надлежащих условий для хранения имущества (статья 239 ТК РФ). Убыль в пределах норм относят на затраты, а не на работника (п. 14 ФСБУ 28/2023). Без договора о полной материальной ответственности взыскание ограничено средним месячным заработком. Договор с работником младше 18 лет или на должности вне перечня не расширяет ответственность. Если хотя бы одно из этих условий есть, опись подтверждает недостачу для учёта, но не для требования к работнику.
Электронная подпись на описях и документах о материальной ответственности
Документы инвентаризации составляют, хранят и исправляют по правилам для первичных учётных документов — по 402-ФЗ и ФСБУ 27/2021 (п. 6 ФСБУ 28/2023). Первичный документ по статье 9 402-ФЗ может быть оформлен на бумаге или в виде электронного документа, подписанного электронной подписью. Документы о материальной ответственности — договор, требование об объяснении, объяснение, распоряжение об удержании — кадровые, и для них действуют статьи 22.1-22.3 ТК РФ о кадровом электронном документообороте.
Вид подписи подбирают под сторону документа. Работодатель подписывает как организация, и требования к нему строже; работник подписывает как физическое лицо, и для части документов ему достаточно простой подписи. В одном документе с двух сторон могут стоять подписи разных видов. В Добыто для таких маршрутов доступны ПЭП, УНЭП и УКЭП, а подписи ПЭП и УНЭП для сотрудников выпускаются на всех тарифах.
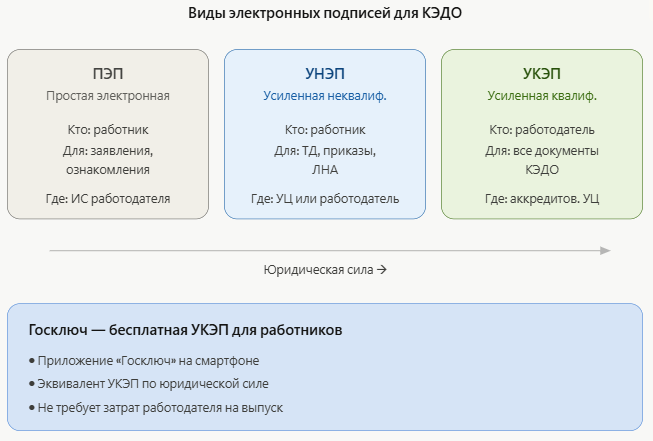
Мария Ж, специалист по цифровой подписи и КЭДО: «Виды подписи различаются не степенью защиты, а основанием равнозначности. Квалифицированная подпись равнозначна собственноручной в силу закона, а для простой и неквалифицированной нужно соглашение между участниками обмена. Выбирая простую подпись для документов работника, вы берёте на себя обязанность иметь соглашение и локальный акт с правилами определения лица по его подписи. Проверьте, что оба документа у вас подписаны до первого электронного документа.»
Внимание: для ПЭП и УНЭП равнозначность собственноручной подписи возникает только при соглашении между участниками обмена. Без него подпись работника на электронном документе не равна подписи на бумаге.
Как сохранить доказательственную силу электронных документов
Кейс из практики: работодатель ввёл КЭДО по всем правилам: положение о кадровом электронном документообороте, перечень документов и категорий работников, порядок создания личного кабинета, согласие работника. Работник подал через систему заявление об увольнении, а затем оспорил его. Районный суд и апелляция встали на сторону работодателя, кассационный суд акты отменил: в деле не было сведений о порядке идентификации. При новом рассмотрении в 2023 году работник выиграл. Перевесили три обстоятельства: подпись выдали в день заявления, работник не умел пользоваться системой и за него подписывал другой человек, а система работодателя всё это зафиксировала.
Когда объяснение материально ответственного лица или распоряжение об удержании подписывают через систему, возникают те же вопросы: как идентифицирован работник и мог ли он сам пользоваться подписью.
Мария Ж, соучредитель сервиса КЭДО Добыто: «Мы разводим во времени выдачу подписи работнику и первые кадровые действия с ней. Совпадение даты выдачи подписи и даты спорного документа суд читает не в пользу работодателя, даже когда положение о КЭДО и перечень документов оформлены правильно. Оценивают не подпись в журнале ознакомления, а фактическую способность работать в системе, поэтому мы закладываем пилотную группу перед раскаткой на всю компанию. Проверьте по своей системе, что эти даты у вас не совпадают.»
Важный нюанс из практики: в другом споре работник утверждал, что уведомлять его электронно было нельзя. Суд учёл, что при приёме на работу он заключил соглашение об использовании УНЭП и ознакомился с положением об ЭДО, по которому должен был знакомиться с документами в электронном виде. Проверьте, есть ли в личных делах материально ответственных лиц такое соглашение и отметка об ознакомлении с положением об ЭДО.
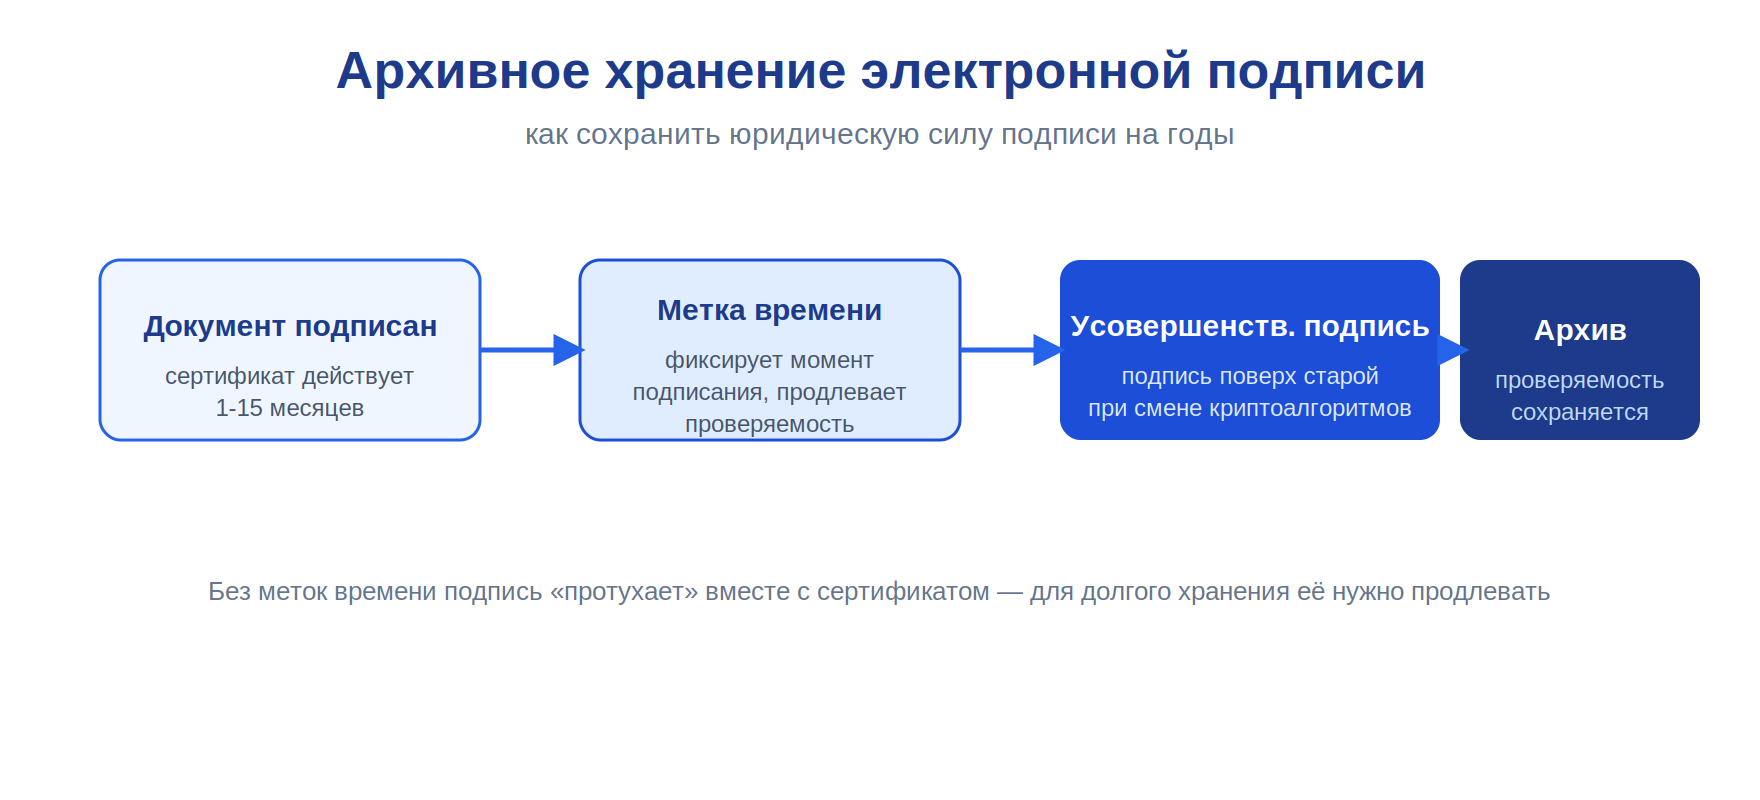
Для хранения важен комплект, а не картинка на экране: сам документ, отдельный файл подписи и машиночитаемая доверенность, если документ подписан по доверенности. Форматы кадровых электронных документов задаёт Минтруд, сроки и правила хранения — Росархив. В Добыто подписанные документы попадают в электронный архив вместе с файлами подписей, и при проверке или споре их выгружают файлами.
Образцы документов для подписания с материально ответственными лицами
Комплект нужен, чтобы перевести документы о материальной ответственности в электронный вид; начните с акта об отказе от подписания — он понадобится, если работник откажется подписать опись или дать объяснение.
| Документ | Скачать |
|---|---|
| Акт об отказе работника от подписания документа | Скачать |
| Приказ о введении кадрового электронного документооборота | Скачать |
| Уведомление работнику о переходе на КЭДО | Скачать |
Стоимость КЭДО для документов по материальной ответственности
Стоимость зависит от числа сотрудников в системе и набора функций: видов подписи, шаблонов, интеграции с 1С и электронного архива. Цены указаны на дату публикации, сентябрь 2026 года.
| Услуга | Стоимость | Сроки |
|---|---|---|
| Тариф «Старт»: до 25 сотрудников, ПЭП и УНЭП, базовые шаблоны, email-поддержка | от 30 ₽ за сотрудника / мес | подключение за 5 минут |
| Тариф «Бизнес»: без ограничения числа сотрудников, ПЭП, УНЭП и УКЭП, кастомные шаблоны, интеграция с 1С, электронный архив | от 50 ₽ за сотрудника / мес; минимальная оплата 50 сотрудников за 30 000 ₽ в год | подключение за 5 минут |
| Тариф «Корпорация»: всё из тарифа «Бизнес», выделенный сервер, SLA 99.9%, API и кастомные интеграции | по запросу | по запросу |
| Выпуск ПЭП и УНЭП для сотрудников | бесплатно на всех тарифах | в составе тарифа |
| УКЭП для сотрудников через партнёров — удостоверяющие центры | по запросу | по запросу |
| Модуль интеграции с 1С:ЗУП | в тарифе «Бизнес» | установка и настройка за один день |
Итоговая сумма складывается из числа сотрудников, которые подписывают документы, и выбранного тарифа: если работодатель подписывает документы УКЭП, она доступна начиная с тарифа «Бизнес». Актуальные условия и состав каждого тарифа — на странице тарифов Добыто КЭДО.
Тариф можно повысить или понизить в любое время. При повышении разница пересчитывается пропорционально оставшемуся периоду, поэтому начать можно с отдела, где работают материально ответственные лица, и расширить подключение позже.
Выводы
Опись фиксирует фактическое наличие, сличительная ведомость и акт сопоставляют его с учётом, а решение руководителя квалифицирует расхождения и открывает путь к возмещению. Слабое звено почти всегда в начале цепочки: комиссия без нужного кворума, пересчёт без материально ответственного лица, опись без итогов прописью и подписей. Сумма недостачи для учёта и сумма ущерба для взыскания считаются по разным правилам, а сроки статей 248 и 392 ТК РФ идут от разных дат.
В Добыто договоры о материальной ответственности, требования об объяснении и распоряжения об удержании подписываются электронной подписью по маршруту с фиксацией дат, и весь комплект хранится в электронном архиве вместе с файлами подписей.
Частые вопросы об инвентаризационной описи и итогах инвентаризации
Можно ли вместо пересчёта использовать фото- и видеофиксацию?
Да, но только если подсчёт, взвешивание, обмер или осмотр невозможны или излишне затратны, и альтернативный способ обеспечивает цель инвентаризации (п. 4 «а» ФСБУ 28/2023). Для запасов в неповреждённой упаковке поставщика наличие определяют по документам с обязательным пересчётом упаковок и выборочной проверкой в натуре (п. 24), для навалочных запасов — по обмерам и техническим расчётам (п. 25).
Что делать, если материально ответственное лицо отказывается подписать опись?
Подпись и расписка работника — обязательные реквизиты описи (п. 31 «г», «е» ФСБУ 28/2023). Отказ фиксируют актом за подписями членов комиссии: в нём указывают, какой документ предъявлен, когда и кем. Отказ не останавливает проверку по статье 247 ТК РФ: если работник откажется и от письменного объяснения, составляют отдельный акт.
Можно ли удержать недостачу из окончательного расчёта при увольнении?
По распоряжению работодателя — только сумму не больше среднего месячного заработка и не позднее 1 месяца со дня окончательного установления размера ущерба (статья 248 ТК РФ), с соблюдением лимита 20% на удержания при каждой выплате (статья 138 ТК РФ). Остальное работник возмещает добровольно, в том числе по письменному обязательству с рассрочкой, либо работодатель взыскивает через суд в течение 1 года со дня обнаружения ущерба.
Можно ли провести инвентаризацию без инвентаризационной комиссии?
Можно в трёх случаях: в штате только руководитель и главный бухгалтер (бухгалтер) или только руководитель; инвентаризацию по договору проводит аудиторская организация или индивидуальный аудитор; её проводит ревизионная комиссия, если устав предусматривает такой орган и её полномочия (п. 22 ФСБУ 28/2023). Тогда требования к комиссии исполняет лицо, которому поручено проведение инвентаризации. При большом объёме работ, наоборот, можно создать несколько комиссий (п. 19).
Как оформляют инвентаризацию весовых товаров?
При большом количестве весовых товаров документ о перевесе ведут раздельно один из членов комиссии и материально ответственное лицо. В конце рабочего дня или по окончании перевеса данные сличают, и выверенный итог вносят в опись (п. 28 ФСБУ 28/2023). Документы перевеса приобщают к документам инвентаризации (п. 35 «а»).
Сколько хранить описи, сличительные ведомости и акты инвентаризации?
Документы инвентаризации хранятся по правилам для первичных учётных документов (п. 6 ФСБУ 28/2023). Статья 29 402-ФЗ устанавливает для них срок не меньше 5 лет после отчётного года. Электронные описи хранят вместе с файлами подписей, чтобы подпись можно было проверить весь этот срок.
