
Документы по инвентаризации складываются в цепочку: приказ или решение о проведении, расписки материально ответственных лиц, инвентаризационные описи, сличительные ведомости и итоговый документ о результатах, который утверждает руководитель. С 1 апреля 2025 года коммерческие организации проводят инвентаризацию по ФСБУ 28/2023 «Инвентаризация». Стандарт называет виды документов, но конкретные формы организация утверждает сама. Унифицированные ИНВ-1, ИНВ-3, ИНВ-19, ИНВ-22 и ИНВ-26 подходят как основа, но их применение не обязательно. У бюджетных учреждений порядок другой: ФСБУ 28/2023 на них не распространяется, а решение, описи и акт оформляются по формам приказа Минфина № 61н — 0510439, 0510466, 0510463.
Разберём, что писать в приказе, кого нельзя включать в комиссию и почему отсутствие одной пятой её членов делает результаты недействительными. Покажем, какие реквизиты описи нужны, чтобы по ней можно было взыскать недостачу с работника, и какие документы оформляются по материальной ответственности: договор, объяснение, распоряжение о взыскании в месячный срок. Сводная таблица форм для коммерческих и бюджетных организаций — в первом разделе. Правила подписания документов электронной подписью, стоимость КЭДО и ответы на частые вопросы — во второй половине статьи.
Состав комплекта: формы для коммерческих организаций и бюджетных учреждений
Пункт 5 ФСБУ 28/2023 делит документы инвентаризации на две группы: документы со сведениями о фактическом наличии объектов (описи) и документы, где это наличие сопоставлено с данными учёта и зафиксирован результат (сличительные ведомости, акты). Стандарт прямо разрешает объединять обе группы в одном документе. По пункту 6 документы инвентаризации составляются, хранятся и исправляются по правилам для первичных учётных документов: действуют требования 402-ФЗ «О бухгалтерском учёте» от 06.12.2011 и ФСБУ 27/2021 «Документы и документооборот в бухгалтерском учёте», утверждённого приказом Минфина от 16.04.2021 № 62н.
Для коммерческой организации в таблице указаны формы из постановления Госкомстата России от 18.08.1998 № 88, которые применяются как рекомендуемые. Для государственного (муниципального) учреждения указаны формы электронных первичных документов из приказа Минфина от 15.04.2021 № 61н в редакции, которая применяется с 1 января 2026 года.
| Этап и объект | Коммерческая организация (Госкомстат, № 88) | Бюджетное учреждение (Минфин, № 61н) |
|---|---|---|
| Решение о проведении инвентаризации | Приказ ИНВ-22 | Решение 0510439, изменение решения 0510447 |
| Основные средства | Опись ИНВ-1, сличительная ведомость ИНВ-18 | Инвентаризационная опись (сличительная ведомость) по объектам нефинансовых активов 0510466 |
| Товарно-материальные ценности, запасы | Опись ИНВ-3, сличительная ведомость ИНВ-19 | Та же форма 0510466 |
| Наличные деньги в кассе | Акт ИНВ-15 | Опись 0510467 и акт о результатах инвентаризации наличных денежных средств 0510836 |
| Деньги на счетах | Форма, утверждённая организацией | Опись остатков на счетах учёта денежных средств 0510464 |
| Бланки строгой отчётности, денежные документы | Опись ИНВ-16 | Опись (сличительная ведомость) 0510465 |
| Расчёты с покупателями, поставщиками, дебиторами и кредиторами | Акт ИНВ-17 | Описи 0510468 (расчёты по поступлениям) и 0510469, акт сверки расчётов 0510477 |
| Итог инвентаризации | Ведомость учёта результатов, выявленных инвентаризацией, ИНВ-26 | Акт о результатах инвентаризации 0510463 |
У бюджетного учреждения опись и сличительная ведомость по нефинансовым активам объединены в одну форму 0510466. Коммерческая организация может сделать так же: пункт 5 ФСБУ 28/2023 это разрешает, если объединённая форма закреплена в учётной политике. Перед началом инвентаризации проверьте, какие формы утверждены приложением к вашей учётной политике: комиссия заполняет именно их, а не бланки, скачанные в последний момент.
Основная и внеплановая инвентаризация: 8 обязательных случаев и сроки
Пункт 15 ФСБУ 28/2023 перечисляет 8 случаев обязательной инвентаризации в дополнение к случаям из законодательства. Для каждого случая пункт 16 устанавливает дату, по состоянию на которую сверяется фактическое наличие. Конкретные даты начала и окончания работ назначает руководитель в приказе (пункт 17).
| Случай | Когда проводится | Что проверяют |
|---|---|---|
| Годовая бухгалтерская отчётность | На отчётную дату; основные средства, НМА, капвложения и запасы — не ранее 1 октября отчётного года | Все активы, обязательства, источники финансирования, забалансовые и неучтённые объекты. Основные средства — раз в 3 года, библиотечные фонды — раз в 5 лет |
| Передача в аренду, управление, безвозмездное пользование, отчуждение | Непосредственно перед передачей или отчуждением | Передаваемые объекты |
| Смена материально ответственного лица | На день приёмки-передачи дел | Ценности, вверенные этому работнику |
| Коллективная ответственность: смена бригадира или выбытие более 50% членов бригады | На день приёмки-передачи дел | Ценности, вверенные бригаде |
| Требование одного или нескольких членов бригады | Сразу после предъявления требования | Ценности, вверенные бригаде |
| Утрата или порча активов | Сразу после установления факта | Объекты, связанные с утратой |
| Пожар, авария, стихийное бедствие, чрезвычайная ситуация | Сразу по окончании события, если это возможно | Объекты, затронутые событием |
| Реорганизация (кроме преобразования) | До составления передаточного акта или разделительного баланса | Полный перечень, как при годовой инвентаризации |
| Ликвидация | До составления промежуточного ликвидационного баланса | Полный перечень, как при годовой инвентаризации |
Для кадровой службы важны строки со сменой материально ответственного лица: у инвентаризации при увольнении или переводе кладовщика нет гибкого срока. Её проводят на день приёмки-передачи дел, поэтому приказ издают до последнего рабочего дня работника. Если его подписали после увольнения, провести сверку при материально ответственном лице уже не получится. Пункт 23 требует, чтобы оно присутствовало при проверке запасов, основных средств и наличных денег. Как только работник подал заявление об увольнении или переводе, сверьте дату его последнего рабочего дня с графиком инвентаризационной комиссии.
Приказ о проведении инвентаризации и состав комиссии
Решение о проведении по форме 0510439 для бюджетного учреждения должно содержать причину инвентаризации, объекты, сроки, дату, по состоянию на которую она проводится, состав инвентаризационных комиссий (рабочих комиссий), ответственных лиц и места проведения. Для коммерческой организации ФСБУ 28/2023 не задаёт реквизиты приказа, но этот перечень подходит и ей: те же сведения предусмотрены формой ИНВ-22. Если сроки или состав меняются по ходу работ, бюджетное учреждение оформляет изменение решения по форме 0510447, а коммерческая организация издаёт отдельный приказ о внесении изменений.
Требования к комиссии для обязательной инвентаризации собраны в пунктах 19-22 стандарта. Полный текст приказа Минфина от 13.01.2023 № 4н об утверждении ФСБУ 28/2023 опубликован на сайте министерства, и формулировки для приказа лучше сверять с ним.
Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.

- Комиссию создают для каждой обязательной инвентаризации. При большом объёме работ комиссий может быть несколько, и приказ распределяет между ними объекты.
- Материально ответственное лицо не включают в комиссию, которая проверяет вверенные ему ценности (пункт 20). В проверке он участвует как лицо, при котором считают остатки.
- Если отсутствует одна пятая членов комиссии или больше, результаты можно признать недействительными (пункт 21).
- Комиссию можно не создавать, если в штате только руководитель и главный бухгалтер или только руководитель, если инвентаризацию проводит аудитор по договору либо ревизионная комиссия, у которой есть такие полномочия по уставу (пункт 22).
Порог в одну пятую считается от численности комиссии. Если в ней 3, 4 или 5 человек, отсутствие одного — это уже одна пятая или больше. Поэтому в небольших компаниях в приказ сразу включают резервных членов или указывают, что пересчёт на конкретном складе проходит только при полном составе. Дату каждого пересчёта и фактический состав фиксируют в описи: подписи всех членов комиссии предусмотрены пунктом 31.
Приказ подписывает руководитель, а члены комиссии и материально ответственные лица знакомятся с ним до начала работ. В сервисе Добыто приказ отправляется подписантам по маршруту, а подписанный экземпляр вместе с отметками о подписании хранится в электронном архиве. По этим отметкам видно, что комиссию ознакомили с приказом до выхода на склад.
Что проверить до подписания приказа
- Формы описей, сличительных ведомостей и итогового документа утверждены в учётной политике (у бюджетного учреждения — формы по приказу № 61н).
- В комиссии нет материально ответственных лиц за проверяемые объекты.
- Численность комиссии позволяет провести инвентаризацию, даже если один член заболеет, без нарушения порога в одну пятую.
- Дата, по состоянию на которую проводится инвентаризация, соответствует случаю из пункта 16 ФСБУ 28/2023. При смене материально ответственного лица это день приёмки-передачи дел.
- У комиссии будут работники, исправные весы, измерительные приборы, мерная тара и транспорт. Эти условия перечислены в пункте 7.
- Решено, как ограничить доступ на склад, если пересчёт займёт несколько дней: опечатать помещения, включить сигнализацию или видеонаблюдение (пункт 29).
Как проводится пересчёт: расписки, описи и их реквизиты
До пересчёта комиссия получает последние приходные и расходные документы и отчёты о движении активов. Председатель визирует их с отметкой «до инвентаризации на (дата)» (пункт 26). Затем материально ответственные лица дают расписку: все документы сданы в бухгалтерию или комиссии, поступившие ценности оприходованы, выбывшие списаны. Такую же расписку дают подотчётные лица и работники с доверенностями на получение активов (пункт 27). В формах ИНВ-1 и ИНВ-3 для этой расписки есть место в начале описи.
Запасы, основные средства, наличные деньги и денежные документы проверяют по месту их нахождения и отдельно по каждому материально ответственному лицу, обязательно в его присутствии. Устанавливать остатки со слов материально ответственного лица или по данным учёта запрещено (пункт 23). Если товар лежит в неповреждённой упаковке поставщика, количество можно взять из документов, но упаковки всё равно пересчитывают, а часть товара выборочно проверяют в натуре (пункт 24). Навалочные запасы определяют обмерами и техническими расчётами (пункт 25). Текст ФСБУ 28/2023 в формате PDF удобно приложить к приказу как памятку для комиссии: эти требования в нём собраны в пунктах 23-35.
Опись по запасам и аналогичным активам должна содержать шесть групп реквизитов (пункт 31):
- наименования и идентифицирующие сведения, количество по номенклатуре в учётных единицах измерения;
- на каждой странице — число порядковых номеров и общее количество в натуральных единицах прописью, в каких бы единицах ни были записаны активы;
- на последней странице — отметку о проверке цен, таксировки и подсчёта итогов с подписями проверявших;
- в конце — расписку материально ответственного лица: проверка прошла в его присутствии, претензий к комиссии нет, ценности приняты на хранение;
- при смене материально ответственного лица — подписи принявшего и сдавшего;
- подписи всех членов комиссии и материально ответственного лица.
Бумажная опись не должна содержать пустых строк, а незаполненные строки последней страницы прочёркивают (пункт 33). Исправления заверяют подписями всех членов комиссии и материально ответственного лица (пункт 34). Требование о пустых строках пункт 33 относит к описи на бумаге. Опись в электронном виде оформляется как электронный первичный документ по правилам 402-ФЗ и подписывается электронными подписями членов комиссии и материально ответственного лица.
Полезно знать: распечатка электронного документа остаётся копией, а не оригиналом. Чтобы на неё можно было опереться, её заверяет оператор электронного документооборота, удостоверяющий центр, нотариус или сама организация отметкой о верности копии.
Как провести пересчёт у материально ответственного лица: пошаговая инструкция
- Шаг 1. Получите последние приходные и расходные документы и завизируйте их отметкой «до инвентаризации на (дата)».
- Шаг 2. Возьмите у материально ответственного лица расписку о том, что все документы сданы, а ценности оприходованы или списаны.
- Шаг 3. Пересчитайте, взвесьте или обмерьте ценности в присутствии материально ответственного лица. Запасы в заводской упаковке проверяйте по количеству упаковок и выборочно вскрывайте.
- Шаг 4. Внесите данные в опись по утверждённой форме, на каждой странице укажите итоги прописью, прочеркните пустые строки.
- Шаг 5. Если пересчёт продолжается на следующий день, опечатайте помещение или включите видеонаблюдение.
- Шаг 6. Соберите подписи всех членов комиссии и расписку материально ответственного лица в конце описи и передайте опись в бухгалтерию для составления сличительной ведомости.
Сличительная ведомость и акт о результатах: как оформить расхождения
Сличительную ведомость составляют только по позициям, где фактическое наличие не совпало с учётом. В ней сопоставляют количество и стоимость из описи с данными регистров. Для основных средств это ИНВ-18, для товарно-материальных ценностей — ИНВ-19. У бюджетного учреждения этот блок входит в форму 0510466 или 0510465. Расхождения сводят в ведомость учёта результатов ИНВ-26 или в акт о результатах инвентаризации 0510463.
Решение о том, что делать с расхождениями, по пункту 9 ФСБУ 28/2023 называется квалификацией результатов. Её утверждает руководитель по представлению комиссии, и без этого документа бухгалтерия не вправе отражать результаты в учёте. В квалификации указывают:
- какие объекты оказались в излишке;
- какие активы утрачены или испорчены, в пределах норм естественной убыли, сверх них или при отсутствии норм;
- можно ли использовать или продать испорченные активы;
- есть ли пересортица;
- есть ли основания требовать возмещения недостачи, признать дебиторскую задолженность сомнительной или безнадёжной, списать обязательства.
Излишки оценивают по справедливой или балансовой стоимости и включают в доходы. Недостачу оценивают по балансовой стоимости и относят на виновных лиц, если есть основания для возмещения и организация намерена его требовать, а без таких оснований — на расходы (пункты 11 и 12). Недостачи и излишки по пересортице можно зачесть только в исключительных случаях: за один период, у одного материально ответственного лица, по активам одного наименования и в тождественных количествах (пункт 13). Нормы естественной убыли применяют только к фактической недостаче после зачёта пересортицы и только по тому наименованию, по которому она выявлена (пункт 14).
К итоговому документу приобщают акты обмеров, технические расчёты, документы о перевесе, объяснения материально ответственных лиц о пересортице. Если разницу по пересортице не отнесли на виновных, прикладывают объяснение причин (пункт 35). Результаты отражают в том отчётном периоде, к которому относится дата инвентаризации. При годовой инвентаризации, начатой не ранее 1 октября, допускается отразить их в периоде окончания работ, но не позднее последнего дня года (пункт 10).
Мария Ж, судебный эксперт в сфере корпоративного и трудового права: «Когда организация переходит на электронные документы, бумага всё равно может понадобиться. Суд вправе истребовать подлинник, если только он способен подтвердить обстоятельство дела, а при сомнениях в подлинности назначает экспертизу документа, отдельных реквизитов или подписи. До отказа от бумажного архива проверьте, какие документы инвентаризации у вас существуют только в электронном виде и чем вы подтвердите их подлинность.»
Инвентаризация расчётов: акт ИНВ-17 и акт сверки
Дебиторскую и кредиторскую задолженность не пересчитывают физически: пункт 4 ФСБУ 28/2023 требует проверять документы и выполнять расчёты. Для этого сверяют остатки по счетам расчётов с первичными документами и актами сверки с контрагентами. Результат оформляют актом ИНВ-17 с приложением-справкой по каждому контрагенту, а в бюджетном учреждении — описями 0510468 и 0510469 и актом сверки 0510477.
Расхождения по расчётам принимают в той сумме, которая следует из подтверждающих документов и признана организацией правильной (пункт 11). Долги с истёкшим сроком исковой давности и другие долги, нереальные для взыскания, списывают по результатам инвентаризации (пункт 12). Поэтому в акте по каждой задолженности указывают дату возникновения: по ней комиссия отбирает долги для списания и признания сомнительными.
Материальная ответственность: документы до и после выявления недостачи
Взыскать недостачу с работника в полном размере можно, только если до её выявления с ним был заключён письменный договор о полной материальной ответственности. По статье 244 ТК РФ такой договор заключают с работником, которому исполнилось 18 лет и который непосредственно обслуживает или использует денежные, товарные ценности или иное имущество. Его должность или работа должна быть в перечне, утверждённом постановлением Минтруда России от 31.12.2002 № 85. Этим же постановлением утверждены типовые формы договоров: об индивидуальной и о коллективной (бригадной) материальной ответственности. Коллективный договор нужен, когда ценности обслуживают совместно и невозможно разграничить ответственность каждого (статья 245 ТК РФ).

Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.
Если опись показала недостачу, работодатель по статье 247 ТК РФ проводит проверку, чтобы установить размер ущерба и причины. Для этого можно создать комиссию. Письменное объяснение работника обязательно: если он отказывается или уклоняется, составляют акт. Работник и его представитель вправе знакомиться со всеми материалами проверки и обжаловать их. Затем действуют сроки статьи 248 ТК РФ и статьи 392 ТК РФ.
| Документ | Основание | Срок или условие |
|---|---|---|
| Договор о полной индивидуальной или коллективной материальной ответственности | Статьи 244, 245 ТК РФ, постановление Минтруда № 85 | До передачи ценностей, работнику 18 лет и больше, должность есть в перечне |
| Приказ о проведении проверки и создании комиссии | Статья 247 ТК РФ | До решения о возмещении ущерба |
| Письменное объяснение работника или акт об отказе | Статья 247 ТК РФ | Обязательно в каждом случае |
| Распоряжение (приказ) о взыскании ущерба | Статья 248 ТК РФ | Сумма не больше среднего месячного заработка, не позднее 1 месяца со дня окончательного установления размера ущерба |
| Письменное обязательство о добровольном возмещении с рассрочкой | Статья 248 ТК РФ | По соглашению сторон, с конкретными сроками платежей |
| Исковое заявление в суд | Статьи 248, 392 ТК РФ | Если сумма больше среднего заработка, месячный срок пропущен или работник не согласен. Срок — 1 год со дня обнаружения ущерба |
Инвентаризационные документы нужны здесь как доказательство размера ущерба. По разъяснению Пленума Верховного Суда РФ от 16.11.2006 № 52 работодатель должен доказать наличие и размер прямого действительного ущерба, противоправность поведения и вину работника, причинную связь между ними, а также соблюдение правил заключения договора о полной материальной ответственности. Если в описи нет расписки материально ответственного лица, пересчёт прошёл без него или при нехватке одной пятой членов комиссии, размер ущерба остаётся недоказанным.
Когда договор о полной материальной ответственности не работает
Договор не даёт права взыскать ущерб полностью, если работнику нет 18 лет, если его должности нет в перечне № 85 или если он не обслуживает ценности непосредственно. В таких случаях работник отвечает в пределах среднего месячного заработка (статья 241 ТК РФ). Ответственность исключается полностью, если ущерб возник из-за непреодолимой силы, нормального хозяйственного риска, крайней необходимости или необходимой обороны либо потому, что работодатель не обеспечил условия для хранения имущества (статья 239 ТК РФ). Если склад не запирается, а доступ к нему есть у всей смены, договор с одним кладовщиком такую недостачу не покроет. Ответственность в этом случае оформляют коллективным договором или решают вопрос с доступом до следующей инвентаризации.
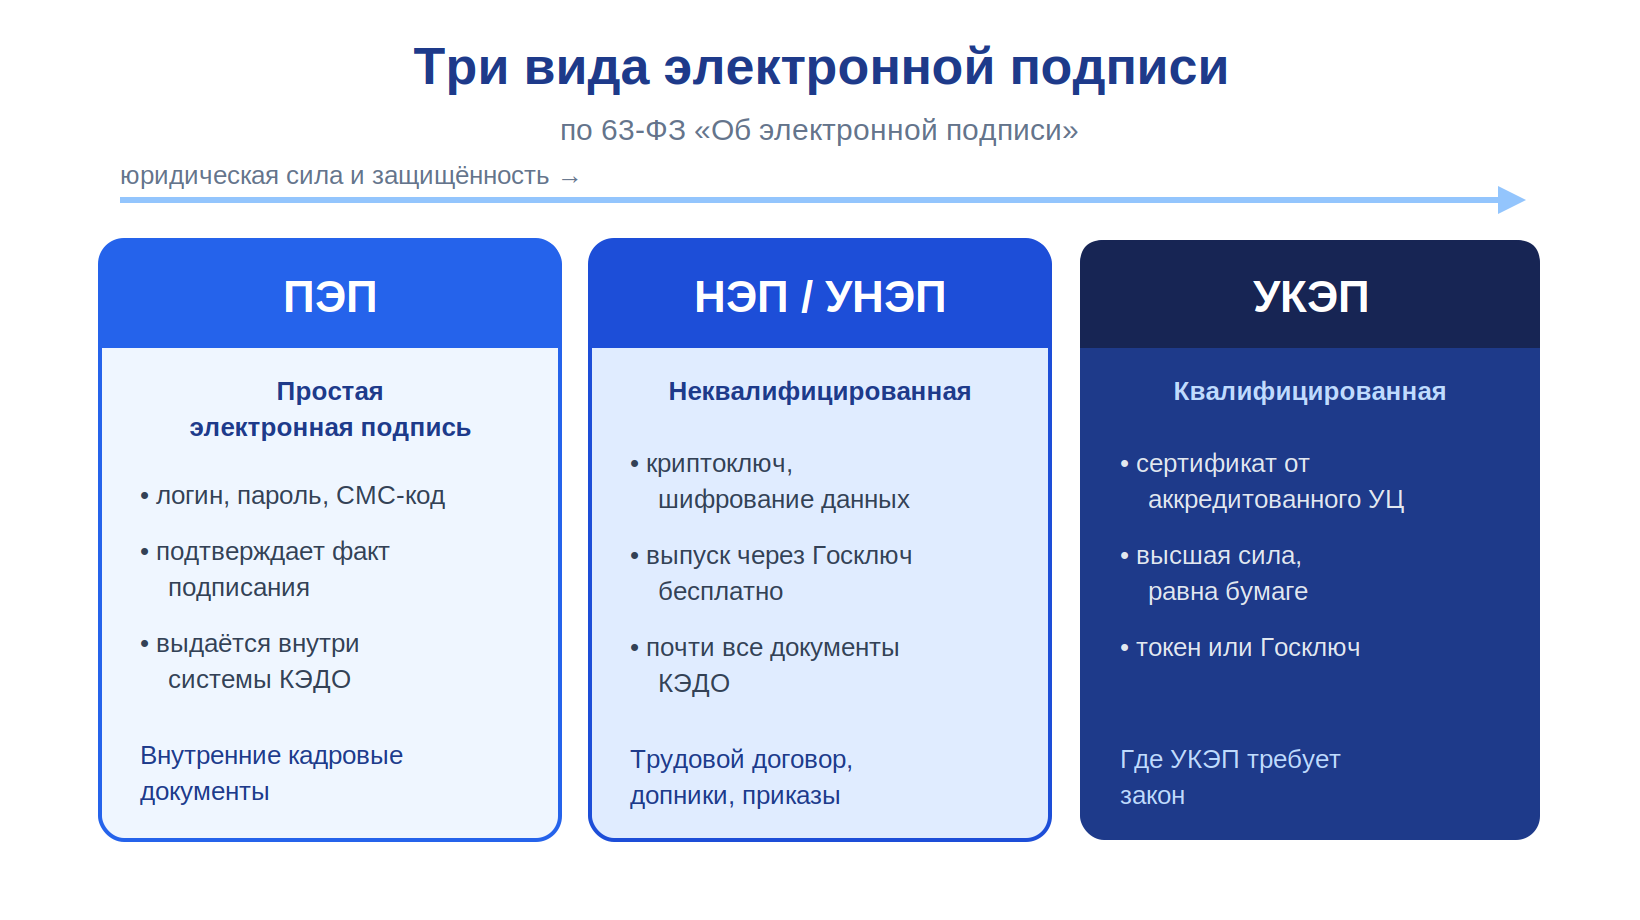
Важный нюанс из практики: суды признают договоры займа и оказания услуг, подписанные простой электронной подписью через код из SMS, со ссылкой на часть 2 статьи 5 63-ФЗ. На кадровые документы эта практика не переносится. Для них действуют статьи 22.1-22.3 ТК РФ со своими требованиями к виду подписи, и простая электронная подпись допустима не для всех документов. Прежде чем отправлять договор о материальной ответственности на электронное подписание, проверьте, какой вид подписи ваш ЛНА о КЭДО устанавливает для этого документа.
Мария Ж, соучредитель сервиса КЭДО Добыто: «Мы разводим во времени выдачу подписи работнику и первые кадровые действия с ней. Суд учёл против работодателя, что подпись выдали в тот же день, когда был подписан спорный документ, хотя Положение о КЭДО и перечень документов в компании были оформлены правильно. Проверьте в своей системе, что дата выдачи подписи кладовщику не совпадает с датой подписания договора о материальной ответственности.»
Внимание: доказать, что документ сформирован в системе от имени работника, недостаточно. Суд отдельно проверяет, был ли у работодателя порядок идентификации и зафиксирован ли он в локальном акте. Если порядок не описан, спор можно проиграть и при технически исправной подписи.
Электронный комплект: какие документы инвентаризации подписывают электронной подписью
В комплекте два вида документов, и оформляются они по разным правилам. Описи, сличительные ведомости и акты — это документы бухгалтерского учёта. По пункту 6 ФСБУ 28/2023 для них действуют требования 402-ФЗ, который допускает электронные первичные документы с электронной подписью. Формы по приказу № 61н изначально утверждены как электронные. Договор о материальной ответственности, приказ о проверке, объяснение работника и распоряжение о взыскании относятся к кадровым документам. Их можно перевести в КЭДО по статьям 22.1-22.3 ТК РФ, если в компании принят ЛНА о КЭДО и работник участвует в электронном документообороте. Исключения статьи 22.1 касаются трудовых книжек, актов о несчастном случае на производстве и документов об инструктажах по охране труда, но не договора о материальной ответственности.

Скан подписанной описи и электронная опись — разные документы
Пленум Верховного Суда РФ в постановлении от 26.12.2017 № 57 различает электронный образ и электронный документ. Электронный образ — это электронная копия бумажного документа, электронный документ изначально создан в электронной форме. Опись, подписанная комиссией на бумаге и отсканированная для архива, остаётся электронным образом. Оригиналом по-прежнему считается бумажный экземпляр, и выбрасывать его нельзя.
Мария Ж, специалист по цифровой подписи и КЭДО: «Когда возникает спор о подписи, мы первым делом выясняем, в каком режиме создан документ. Скан подписанной от руки описи и файл, подписанный криптографически, живут по разным правилам, и требования к подписи у них разные. Откройте свой файл: если в нём видно изображение собственноручной подписи, это электронный образ, а не электронный документ.»
Факт: электронный документ признаётся письменным доказательством по части 3 статьи 75 АПК РФ и статье 71 ГПК РФ. Спор проигрывают не из-за электронной формы, а из-за нарушений процедуры: подписи выданы в неподходящий момент, нет порядка идентификации, для документа выбран не тот вид подписи.
Кадровая часть комплекта в КЭДО: на что смотрит суд
Кейс из практики: работник подал заявление об увольнении через систему КЭДО. Районный суд решением от 03.06.2022 по делу № 2-213/2022 отказал ему в иске: у работодателя были Положение о КЭДО, перечень документов и категорий работников, порядок создания личного кабинета. Девятый кассационный суд общей юрисдикции по делу № 8Г-10825/2022 (88-10853/2022) отменил решение, потому что в деле не было сведений о порядке идентификации. При новом рассмотрении, решением от 20.01.2023 по делу № 2-33/2023, работник выиграл. Подпись выдали ему в день подписания заявления, пользоваться системой он не умел, и за него подписывал другой человек, а сама система зафиксировала, кто выдал подпись. Для инвентаризации это значит, что расписку материально ответственного лица и договор о материальной ответственности должен подписывать сам работник, который уже умеет работать в системе.
Перед переводом этих документов в электронный вид проверьте три вещи: описан ли в ЛНА порядок идентификации работника при подписании, фиксирует ли система дату и обстоятельства выдачи подписи, умеют ли складские сотрудники подписывать документы сами. Мы закладываем пилотную группу перед подключением всей компании: на ней складские и торговые подразделения учатся подписывать документы до первой инвентаризации в электронном виде.
Если учёт ведётся в 1С, документы для подписи не приходится переносить вручную. В Добыто есть готовый модуль для 1С:ЗУП: его устанавливают и настраивают за один день, после чего документы и статусы подписания синхронизируются автоматически.

Стоимость КЭДО для подписания кадровых документов по инвентаризации
Стоимость зависит от численности сотрудников, нужных видов подписи и того, требуется ли интеграция с 1С. Цены указаны на сентябрь 2026 года.
| Услуга | Стоимость | Сроки |
|---|---|---|
| Тариф «Старт»: до 25 сотрудников, подписи ПЭП и УНЭП, базовые шаблоны, поддержка по email | от 30 ₽ за сотрудника / мес | подключение за 5 минут |
| Тариф «Бизнес»: без ограничения численности, ПЭП, УНЭП и УКЭП, кастомные шаблоны, интеграция с 1С, электронный архив | от 50 ₽ за сотрудника / мес, минимальная оплата 50 сотрудников за 30 000 ₽ в год | подключение за 5 минут |
| Тариф «Корпорация»: всё из тарифа «Бизнес», выделенный сервер, SLA 99.9%, персональный менеджер, API | по запросу | по запросу |
| Выпуск ПЭП и УНЭП для сотрудников | бесплатно на всех тарифах | входит в подключение |
| Модуль интеграции с 1С:ЗУП | входит в тариф «Бизнес» | установка и настройка за один день |
| УКЭП для сотрудников через партнёров — удостоверяющие центры | по запросу | по запросу |
Для сети магазинов или склада с десятками материально ответственных лиц итоговая сумма складывается из числа сотрудников, которых подключают к КЭДО, и нужных видов подписи. Условия каждого тарифа и порядок перехода между ними указаны на странице тарифов Добыто КЭДО. При переходе на более дорогой тариф разница пересчитывается пропорционально оставшемуся периоду.
Выводы
Если по итогам инвентаризации нужно взыскать недостачу с работника, комплект документов должен выдержать проверку в суде. Приказ фиксирует дату и состав комиссии. В описях должны быть расписки и подписи всех проверяющих, а сличительная ведомость и акт с утверждённой руководителем квалификацией результатов — основание для записей в учёте. Размер ущерба доказывается этими документами, а материальная ответственность подтверждается договором, заключённым заранее, объяснением работника и распоряжением, изданным в месячный срок.
Кадровую часть этого комплекта мы в Добыто переводим в электронный вид вместе с ЛНА о КЭДО и порядком идентификации работников. Так договоры о материальной ответственности и приказы по инвентаризации подписываются в срок и хранятся в электронном архиве вместе с датами подписания.
Частые вопросы о документах инвентаризации
Обязательна ли инвентаризация при смене генерального директора?
В пункте 15 ФСБУ 28/2023 смена руководителя организации среди обязательных случаев не названа. Там есть смена материально ответственного лица и смена руководителя коллектива (бригадира) при коллективной ответственности. Если директор не отвечает материально за конкретные ценности, организация проводит инвентаризацию по своему решению, оформленному приказом с указанием дат и объектов.
Можно ли вместо пересчёта использовать фото- или видеофиксацию?
Да, но только как альтернативный способ. По пункту 4 ФСБУ 28/2023 видео- и фотофиксация допускаются, если подсчёт, взвешивание, обмер или осмотр невозможны или слишком затратны. Для обычного склада основным способом остаётся пересчёт. Способ и причину его выбора указывают в приказе, а материалы съёмки приобщают к описи.
Что делать, если после инвентаризации кладовщик нашёл ошибку в описи?
По пункту 30 ФСБУ 28/2023 материально ответственное лицо должно заявить об ошибке комиссии немедленно, до открытия склада или кладовой. Комиссия проверяет заявление и при подтверждении исправляет опись. Исправление заверяют подписями всех членов комиссии и материально ответственного лица (пункт 34). Заявление после открытия склада комиссия может не принять, потому что остатки уже изменились.
Сколько можно удерживать из зарплаты в счёт недостачи?
Статья 138 ТК РФ ограничивает все удержания при каждой выплате зарплаты 20%, а в случаях, предусмотренных федеральными законами, — 50%. По распоряжению работодателя можно взыскать сумму не больше среднего месячного заработка и только в течение 1 месяца со дня окончательного установления размера ущерба (статья 248 ТК РФ). Остальное взыскивают по письменному обязательству работника или через суд.
Сколько хранить описи, сличительные ведомости и акты инвентаризации?
Документы инвентаризации хранятся как первичные учётные документы. По статье 29 402-ФЗ это срок по правилам архивного дела, но не менее 5 лет после отчётного года. Если по недостаче идёт судебный спор, документы хранят до его окончания, так как без них размер ущерба доказать нечем.
Можно ли провести инвентаризацию запасов для годовой отчётности раньше 1 октября?
По общему правилу нельзя: пункт 16 ФСБУ 28/2023 разрешает переносить инвентаризацию основных средств, НМА, капитальных вложений и запасов не ранее чем на 1 октября отчётного года. Исключение сделано для районов Крайнего Севера и приравненных к ним местностей. Там запасы можно инвентаризировать в период их наименьших остатков, а результаты отразить в периоде окончания работ, но не позднее последнего дня отчётного года (пункт 10).
