Инвентаризация в бухгалтерии перед годовой отчётностью обязательна и проводится по состоянию на отчётную дату. Основные средства, НМА, капитальные вложения и запасы разрешено проверить заранее, но не ранее 1 октября отчётного года. Унифицированные бланки ИНВ больше не обязательны. Организация утверждает собственные формы с реквизитами статьи 9 402-ФЗ. Фактическое наличие и сличение с учётными регистрами можно оформить одним документом, в том числе электронным с электронной подписью. Если на обязательной инвентаризации отсутствовала одна пятая или больше членов комиссии, это основание признать её результаты недействительными. Коммерческая организация работает по ФСБУ 28/2023 и представляет обязательный экземпляр отчётности за 2026 год в ГИР БО не позднее 31.03.2027. Бюджетное учреждение применяет стандарты госсектора, формы 0510439 и 0510463 и сроки, которые назначает учредитель или финансовый орган.
Материал помогает составить календарь проверок так, чтобы расхождения попали в учёт до конца года. Он также помогает собрать комплект распорядительных документов и описей, проверить состав комиссии и присутствие материально ответственных лиц. Отдельно разобрано, что разрешено взыскать при недостаче и какой подписью оформляют договор о материальной ответственности в КЭДО. Таблица подписей по статье 22.3 ТК РФ, стоимость КЭДО на 2026 год и ответы на частые вопросы находятся во второй половине статьи.
Какой стандарт инвентаризации применять в 2026 году: коммерческая организация и учреждение госсектора
С 01.04.2025 коммерческие организации проводят инвентаризацию по ФСБУ 28/2023 «Инвентаризация». Стандарт утверждён приказом Минфина России от 13.01.2023 № 4н. Методические указания, утверждённые приказом Минфина от 13.06.1995 № 49, с этой даты утратили силу: их отменил приказ Минфина от 27.04.2023 № 189. Если учётная политика или шаблон приказа о проведении инвентаризации всё ещё ссылается на приказ № 49, основание в документе устарело. Его заменяют ссылкой на ФСБУ 28/2023.
Организации бюджетной сферы ФСБУ 28/2023 не применяют, это прямо закреплено в пункте 1 стандарта. Учреждения работают по федеральным стандартам бухгалтерского учёта для организаций государственного сектора и закрепляют порядок инвентаризации в учётной политике. Основа для них — приложение № 1 «Общие требования к организации инвентаризации…» к СГС «Учётная политика, оценочные значения и ошибки», утверждённому приказом Минфина от 30.12.2017 № 274н. Приложение ввёл приказ Минфина от 13.09.2023 № 144н: он зарегистрирован 18.12.2023 и вступил в силу 30.12.2023. Учреждения должны были начать применять его при формировании учётной политики не позднее 01.07.2024.
В госсекторе действуют два разных приказа Минфина с номером 144н, поэтому в учётной политике номер указывают вместе с датой. Приказ от 13.09.2023 № 144н устанавливает общие требования к инвентаризации. Приказ от 30.09.2024 № 144н, зарегистрированный 21.01.2025, изменил приложения к приказу № 61н, то есть сами формы документов. Учреждения применяют обновлённые формы с 01.01.2026 либо раньше по готовности.
Комплект документов и срок сдачи отчётности в двух режимах отличаются почти по каждой позиции:
| Параметр | Коммерческая организация | Учреждение госсектора |
|---|---|---|
| Стандарт | ФСБУ 28/2023, приказ Минфина от 13.01.2023 № 4н | Приложение № 1 к СГС «Учётная политика, оценочные значения и ошибки» (приказ от 13.09.2023 № 144н), учётная политика учреждения |
| Формы документов | Собственные, утверждённые руководителем, с реквизитами статьи 9 402-ФЗ и ФСБУ 28/2023; формы ИНВ не обязательны | Формы приказа Минфина от 15.04.2021 № 61н |
| Документ о проведении | Приказ по форме организации | Решение о проведении инвентаризации, ф. 0510439 |
| Документ о результатах | По форме организации; опись и сличение можно объединить | Акт о результатах инвентаризации, ф. 0510463 в редакции приказа от 30.09.2024 № 144н |
| Инвентаризация расчётов | Проверка подтверждающих документов и расчётов (п. 4 ФСБУ 28/2023) | Описи 0510469-0510474 с 01.01.2026 (раньше по готовности) |
| Срок годовой отчётности | Обязательный экземпляр в ГИР БО за 2026 год не позднее 31.03.2027 | Сроки распорядителей, учредителей и финорганов (п. 6 приказа № 191н, п. 6 приказа № 33н); единой даты нет |
Порог в одну пятую комиссии и правило 1 октября, которые разобраны ниже, установлены ФСБУ 28/2023. Для учреждения эти требования ищут в приложении № 1 к СГС и в собственной учётной политике. С приказом Минфина от 30.03.2015 № 52н работает та же логика: приказ № 61н не отменил его целиком. Поэтому по каждой форме проверяют, заменена ли она и какие указания по ней действуют. Перед инвентаризацией откройте учётную политику и сверьте, на какой стандарт, приказы и формы она ссылается.
Сроки годовой инвентаризации: что проверять с 1 октября и когда отражать расхождения
Пункт 15 ФСБУ 28/2023 делает инвентаризацию обязательной при составлении годовой бухгалтерской отчётности. Проводят её по состоянию на отчётную дату. Для четырёх групп активов пункт 16 разрешает перенести проверку на четвёртый квартал, а пункт 10 задаёт отдельную дату отражения результатов:
| Объекты | Когда проверять | Когда отразить результат в учёте |
|---|---|---|
| Основные средства, НМА, капитальные вложения, запасы | Не ранее 1 октября отчётного года; повторная проверка на отчётную дату не требуется (п. 16 ФСБУ 28/2023) | В периоде завершения инвентаризации, но не позднее последнего календарного дня отчётного года (п. 10) |
| Остальные объекты: денежные средства, расчёты, обязательства и другие | По состоянию на отчётную дату (п. 16) | Последним календарным днём отчётного года (п. 10) |
| Расхождения фактического наличия с учётными регистрами | — | В периоде, к которому относится дата, по состоянию на которую проведена инвентаризация (ч. 4 ст. 11 402-ФЗ) |
Даты из пункта 10 относятся к регистрации результатов в учёте. Срок, к которому комиссия заканчивает подсчёт, стандарт не устанавливает: его назначает сама организация в приказе о проведении. Если основные средства, НМА, капвложения и запасы проверены в октябре-декабре, на отчётную дату у комиссии остаются только объекты, для которых перенос не предусмотрен. Сверьте график с первой строкой таблицы: результаты каждой осенней проверки должны попасть в учёт не позднее 31 декабря.
Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.
Срок ГИР БО и новые форматы ФНС с 27.06.2026
Коммерческая организация представляет обязательный экземпляр годовой отчётности за 2026 год в ГИР БО не позднее 31.03.2027. На это часть 5 статьи 18 Федерального закона от 06.12.2011 № 402-ФЗ «О бухгалтерском учёте» отводит 3 месяца после окончания года. Это срок представления обязательного экземпляра, и дату утверждения отчётности он не определяет. Порядок представления и состав сведений ФНС публикует в разделе о бухгалтерской отчётности на сайте налоговой службы.
С 27.06.2026 применяются порядок и два формата представления отчётности в ГИР БО. Их утвердил приказ ФНС России от 20.05.2026 № ЕД-1-1/326@: один формат предназначен для обычной отчётности, второй для упрощённой, годовой и промежуточной. Сроки инвентаризации приказ не меняет, но отчётность за 2026 год сдаётся уже по новым форматам. В разъяснении ФНС от 30.06.2026 о новых форматах перечислены причины отказа в приёме: несоответствие формату, отсутствие УКЭП, отсутствие полномочий у подписанта и направление в неверный налоговый орган.
До начала января проверьте три вещи. Обновлена ли бухгалтерская программа или программа оператора под формат приказа № ЕД-1-1/326@. Действует ли УКЭП у лица, которое подпишет отчётность. Подтверждены ли его полномочия.
Инвентаризационная опись, приказ и акт: какие документы подготовить и по каким формам
Коммерческая организация не обязана использовать унифицированные формы ИНВ. По статье 9 402-ФЗ формы первичных учётных документов определяет руководитель по представлению лица, ответственного за бухгалтерский учёт. Каждая утверждённая форма должна содержать обязательные реквизиты:
- наименование и дату документа;
- наименование организации, составившей документ;
- содержание факта хозяйственной жизни;
- величину натурального и (или) денежного измерения с указанием единиц измерения;
- должности и подписи ответственных лиц.
Для обязательной инвентаризации к этому набору добавляются реквизиты, которые требует ФСБУ 28/2023. Отдельная сличительная ведомость не нужна. В сообщении Минфина от 12.04.2023 № ИС-учет-44 указано, что фактическое наличие объектов и сопоставление с учётными регистрами можно свести в один документ. Документы инвентаризации оформляют на бумаге или в электронном виде с электронной подписью.
Учреждения госсектора работают по формам приказа Минфина от 15.04.2021 № 61н. В 2026 году действуют решение о проведении инвентаризации (ф. 0510439) и акт о результатах инвентаризации (ф. 0510463). Форму акта обновил приказ от 30.09.2024 № 144н, при этом обе формы сохранены. В решении фиксируют основание, проверяемые объекты, сроки, дату, по состоянию на которую проводится проверка, а также составы комиссий и ответственных лиц.
Комплект документов для годовой инвентаризации коммерческой организации
- Учётная политика с разделом о случаях, сроках и порядке инвентаризации. Часть 3 статьи 11 402-ФЗ оставляет их на усмотрение организации, кроме случаев, обязательных по закону и стандартам.
- Утверждённые формы описей и документа о результатах с реквизитами статьи 9 402-ФЗ и ФСБУ 28/2023.
- Приказ о проведении инвентаризации с составом комиссии, проверяемыми объектами и датами.
- Список мест хранения и материально ответственных лиц (МОЛ). Основные средства, капвложения, запасы, наличные деньги и денежные документы проверяют по месту нахождения и по каждому МОЛ (п. 23 ФСБУ 28/2023).
- Действующие договоры о полной материальной ответственности с МОЛ.
- Подтверждающие документы и расчёты по дебиторской и кредиторской задолженности, отправленные акты сверки.
Лайфхак: если договоры о материальной ответственности подписаны в КЭДО, соберите их одним списком до утверждения приказа. В разделе «Документы» фильтры работают по типу документа, сотруднику, дате создания и статусу, поэтому видно, с какими МОЛ договор подписан, а какие ещё в работе.
Как подготовить документы к годовой инвентаризации: пошаговая инструкция
- Шаг 1. Определите применимый режим: ФСБУ 28/2023 для коммерческой организации или приложение № 1 к СГС для учреждения. Сверьте, что учётная политика не ссылается на приказ № 49.
- Шаг 2. Утвердите формы. Коммерческой организации нужны собственные описи и документ о результатах с реквизитами статьи 9 402-ФЗ. Учреждению нужны решение ф. 0510439, акт ф. 0510463 и описи 0510469-0510474.
- Шаг 3. Составьте график. Основные средства, НМА, капвложения и запасы проверяйте не ранее 1 октября, остальные объекты на отчётную дату. Срок окончания каждой проверки закрепите в приказе.
- Шаг 4. Сформируйте комиссию. Исключите из неё МОЛ по проверяемым им объектам и посчитайте, сколько членов может отсутствовать без выхода на порог одной пятой.
- Шаг 5. Сверьте договоры о полной материальной ответственности. Проверьте возраст работника 18+, должность по перечням приказа Минтруда № 251н и типовую форму.
- Шаг 6. Подготовьте расчёты. Направьте акты сверки и соберите подтверждающие документы по каждой задолженности. Ответ контрагента не заменяет первичные документы.
- Шаг 7. Выберите способ оформления: бумага или электронный документ с электронной подписью. Отдельно проверьте УКЭП подписанта годовой отчётности для ГИР БО.
Комиссия и материально ответственные лица: когда результаты инвентаризации признают недействительными
Пункт 21 ФСБУ 28/2023 связывает недействительность обязательной инвентаризации с отсутствием одной пятой или более членов комиссии. Долю считают от утверждённого состава, процент вверх не округляют. При комиссии из 5 человек отсутствие 1 члена уже достигает порога. При 6 членах отсутствие 1 порога не достигает, а отсутствие 2 достигает. При 10 членах порог наступает при 2 отсутствующих. Комиссия из 5 человек не выдерживает ни одного отсутствия, поэтому в приказе её состав иногда закладывают с запасом.
Отпуска и командировки членов комиссии сверяют с датами проверки до подписания приказа. В КЭДО Добыто модуль «График отсутствий» показывает по отделу отпуска, командировки и больничные на выбранный день, месяц или год. Фильтр работает по команде и типу отсутствия.
МОЛ нельзя включать в комиссию по объектам, за которые он отвечает (пп. 20-21 ФСБУ 28/2023). Его присутствие при этом обязательно. По пункту 23 фактическое наличие основных средств, капвложений, запасов, наличных денег и денежных документов устанавливают при обязательном присутствии МОЛ. Количество определяют подсчётом, а не со слов МОЛ и не по учётным регистрам.
В документе по запасам ставят подписи все члены комиссии и соответствующее МОЛ. Подпись МОЛ подтверждает в том числе его присутствие при проверке и отсутствие претензий (п. 31, подп. «г» и «е»). Пункт 21 устанавливает порог недействительности только для отсутствующих членов комиссии. Отдельного автоматического последствия для документа без подписи МОЛ он не содержит, но обязанность подписи по пункту 31 от этого не отменяется. До начала пересчёта проверьте, что даты проверки согласованы с каждым МОЛ, а в комиссии нет лиц, проверяющих собственные объекты.
Инвентаризация расчётов: дебиторская задолженность, кредиторская задолженность и акты сверки
Расчёты не пересчитывают физически. По пункту 4 подп. «б» и пункту 11 подп. «в» ФСБУ 28/2023 комиссия проверяет подтверждающие документы и расчёты. Молчание контрагента на направленный акт сверки автоматически не считается подтверждением долга. Расхождения оценивают по документам, которые сама организация признаёт правильными. Сальдо в акте сверки без первичных документов за ним не закрывает инвентаризацию расчётов.
Для госсектора Минфин высказался отдельно в письме от 30.12.2025 № 02-07-08/128491. Акт сверки не обязателен. При необходимости субъект учёта оформляет его в одностороннем порядке и направляет контрагенту. Отсутствие ответа само по себе долг не подтверждает.
С 01.01.2026, а при готовности и раньше, учреждения оформляют инвентаризацию расчётов и долговых обязательств по отдельным описям:
Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.
- 0510469 — расчёты с поставщиками, дебиторами и кредиторами;
- 0510470 — ценные бумаги;
- 0510471 — задолженность по кредитам, займам (ссудам);
- 0510472 — государственный (муниципальный) долг в ценных бумагах;
- 0510473 — долг по привлечённым кредитам;
- 0510474 — долг по предоставленным гарантиям.
Акты сверки рассылают до отчётной даты, а по долгам без ответа собирают первичные документы и расчёт. Тогда сверка не сдвигает закрытие года. Для учреждения дополнительно проверьте, перешла ли учётная политика на описи 0510469-0510474.
Недостача по итогам инвентаризации и материальная ответственность работника
Недостача, выявленная описью, не даёт права автоматически удержать её из зарплаты МОЛ. По статьям 238 и 247 ТК РФ (Федеральный закон от 30.12.2001 № 197-ФЗ) работодатель устанавливает прямой действительный ущерб, его размер и причины возникновения. Упущенная выгода с работника не взыскивается.
Общий предел ответственности по статье 241 ТК РФ равен среднему месячному заработку. Полная материальная ответственность наступает только в случаях, прямо названных в ТК РФ или федеральном законе. В их числе недостача ценностей, вверенных работнику по специальному письменному договору или полученных им по разовому документу (статьи 243-244).
Процедура задана статьёй 247: проверка с установлением размера ущерба и причин и письменное объяснение работника. При отказе или уклонении от объяснения составляют акт. По статье 248 сумму в пределах среднего месячного заработка взыскивают распоряжением работодателя. Распоряжение издают не позднее 1 месяца со дня окончательного установления размера ущерба. Если месяц пропущен, работник не согласен возместить ущерб добровольно или сумма выше среднего заработка, взыскание идёт через суд с учётом условий нормы.
Договор о полной материальной ответственности по формам приказа № 251н
Статья 244 ТК РФ допускает письменный договор о полной материальной ответственности только с работником, который достиг 18 лет и непосредственно обслуживает или использует денежные, товарные ценности или иное имущество. Должность или работа должна входить в утверждённые перечни, а договор заключают по типовой форме. С 01.09.2025 перечни и типовые формы установлены приказом Минтруда России от 16.04.2025 № 251н, зарегистрированным 16.05.2025 № 82205. Приказ действует до 01.09.2031, его текст доступен в официальной публикации приказа Минтруда № 251н.
Для бригад и смен, где ценности обслуживают совместно, ТК РФ предусматривает коллективную (бригадную) материальную ответственность. Условия её введения с учётом приказа № 251н Роструд разбирает в памятке об условиях наступления коллективной (бригадной) материальной ответственности. До годовой инвентаризации сверьте каждый действующий договор с перечнями и формами приказа № 251н.
Во что обходится ошибка в договоре или в сроке взыскания
Если условия статьи 244 не выполнены, недостачу по описи взыскивают в пределах среднего месячного заработка независимо от её суммы. Такое бывает, когда договор заключён с работником младше 18 лет, по должности вне перечней приказа № 251н или не по типовой форме, а других оснований из статьи 243 нет. Разницу между суммой недостачи и средним заработком организация списывает за свой счёт.
Второе ограничение связано со сроком. Распоряжение об удержании, не изданное в течение 1 месяца со дня окончательного установления размера ущерба, лишает работодателя внесудебного порядка. Тогда взыскание идёт только через суд. Чтобы не пропустить месяц, дату окончательного установления размера ущерба фиксируют в документах проверки по статье 247.
Договор о материальной ответственности в КЭДО: подписи, маршрут и ограничения
Договор о материальной ответственности можно оформить в КЭДО, если работодатель соблюдает правила ТК РФ о введении кадрового электронного документооборота и использует допустимые для этого договора виды электронной подписи. Для описей и документа о результатах инвентаризации действуют другие нормы. Их электронный формат определяют статья 9 402-ФЗ и ФСБУ 28/2023.
Какой электронной подписью подписывают договор о материальной ответственности
Часть 4 статьи 22.3 ТК РФ для информационной системы работодателя закрепляет такой перечень подписей по этому договору:
| Сторона | Вид подписи | Статус |
|---|---|---|
| Работодатель | УКЭП | Предусмотрена |
| Работник | УКЭП | Предусмотрена |
| Работник | УНЭП, проверка которой предусмотрена соглашением сторон | Предусмотрена |
| Работник | УНЭП из инфраструктуры электронного правительства | Предусмотрена |
| Работник | ПЭП | Для этого договора в перечне не названа |
Если компания подписывает заявления и уведомления ПЭП, договор о материальной ответственности по тому же маршруту отправлять нельзя. Для работника нужна УКЭП или одна из двух УНЭП, для работодателя нужна УКЭП. В Добыто ПЭП и УНЭП для сотрудников выпускаются бесплатно на всех тарифах, а УКЭП оформляется через партнёрские удостоверяющие центры. Если работник подписывает договор УНЭП, проверьте, по какому из двух оснований части 4 статьи 22.3 она применяется: по соглашению сторон или через инфраструктуру электронного правительства.

Маршрут согласования договора между кадровой службой и бухгалтерией
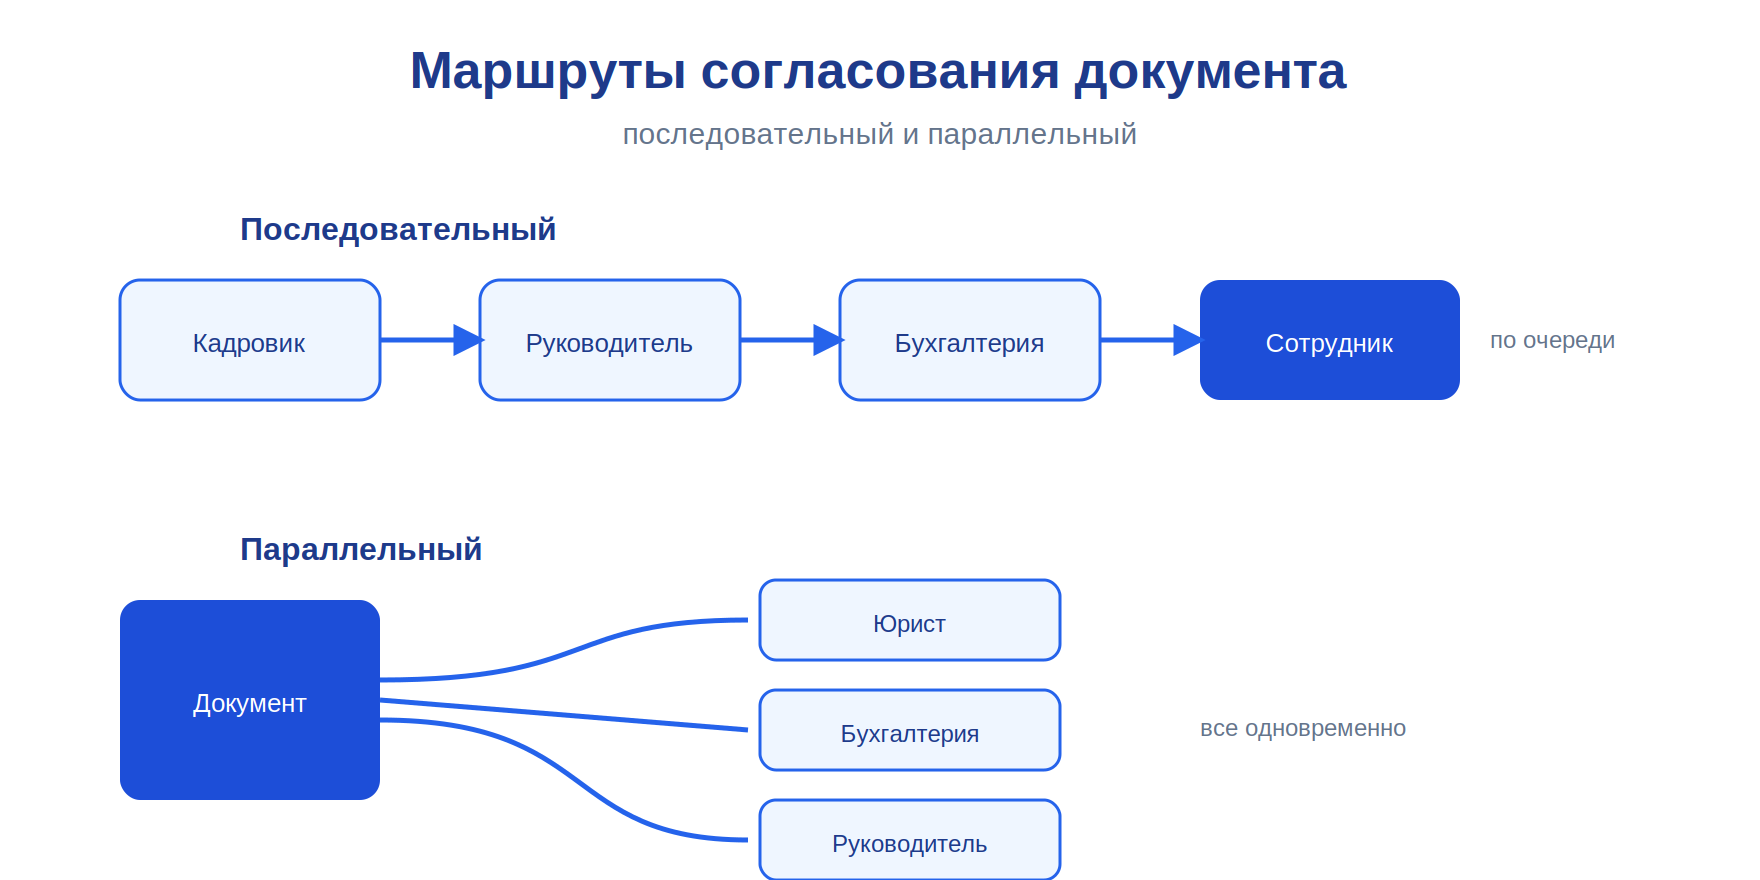
Договор о полной материальной ответственности затрагивает кадровую службу и бухгалтерию. Кадровая служба сверяет должность с перечнем приказа № 251н, бухгалтерия включает МОЛ в список для описей. При последовательном маршруте документ идёт по очереди: кадровая служба, руководитель, бухгалтерия, работник. При параллельном маршруте он уходит согласующим одновременно. В Добыто маршрут задаётся для документа или сохраняется шаблоном для типа документов. Получатели видят уведомление с кнопкой «Согласовать» или «Подписать», а в окне документа отслеживается статус каждого участника.
Полезно знать: подписанный документ сохраняется в электронном формате с электронной подписью. После исполнения он хранится во вкладке «Архив» и доступен сотрудникам с доступом к электронному архиву. Скачать подписанный экземпляр на устройство можно в любой момент.
Когда КЭДО не помогает провести инвентаризацию
Кадровый электронный документооборот закрывает оформление договоров с МОЛ, но не заменяет пересчёт ценностей. Фактическое наличие комиссия устанавливает на месте при обязательном присутствии МОЛ. Применимость функций Добыто к самой физической инвентаризации мы не заявляем. Сервис закрывает кадровую часть: договоры о материальной ответственности, их маршрут, подписание и хранение.
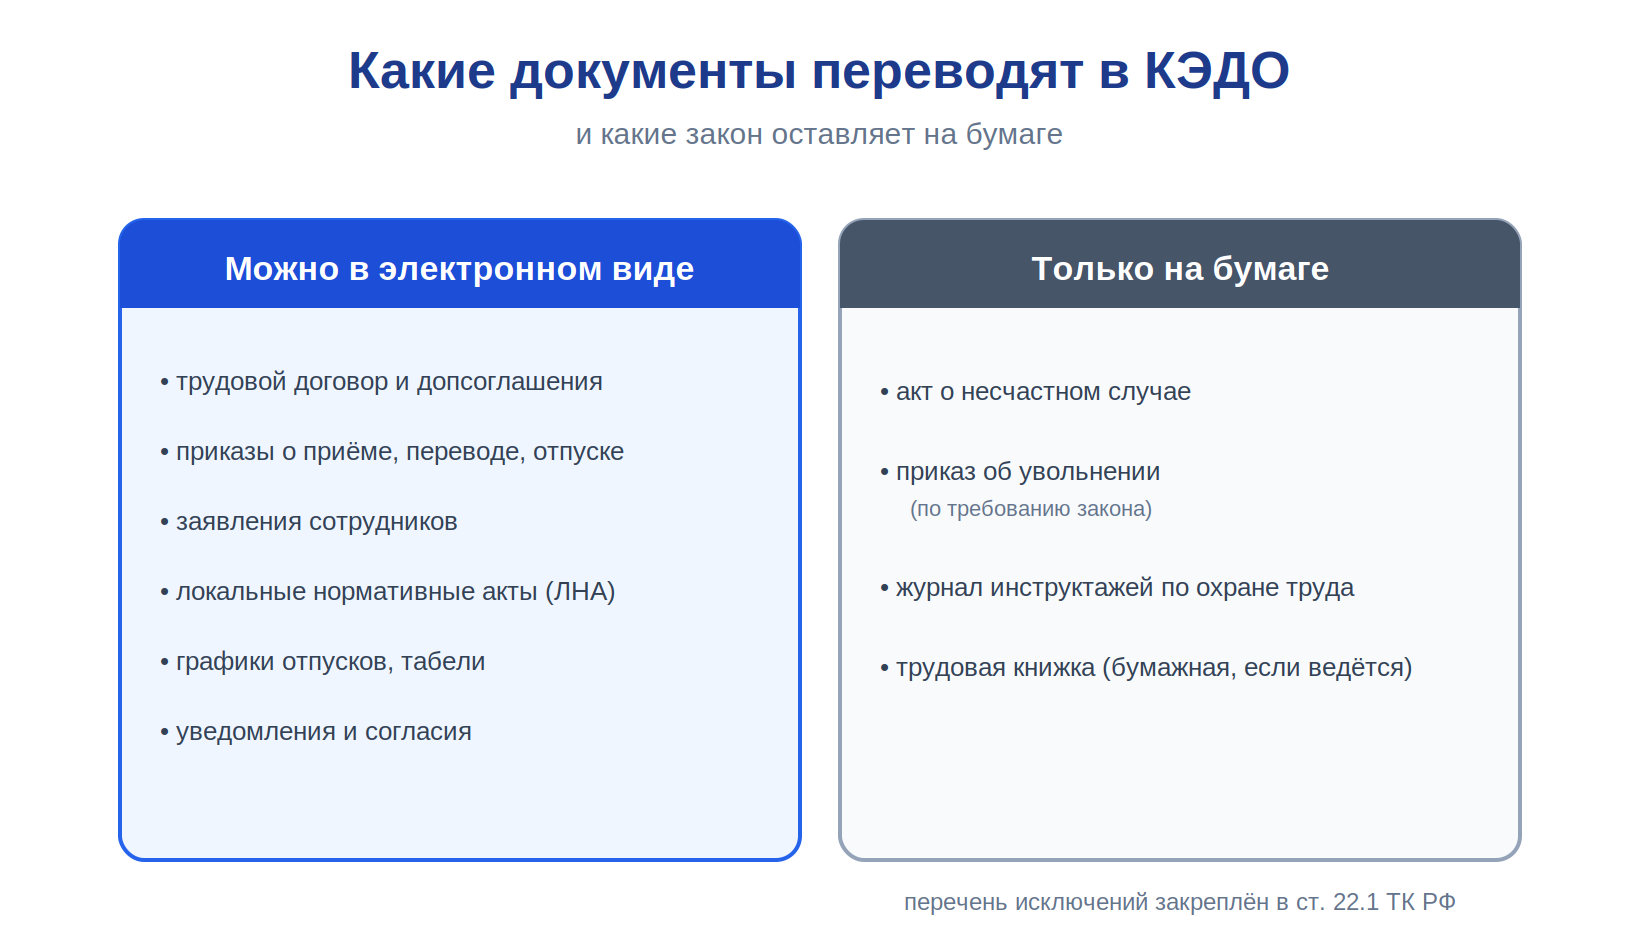
В КЭДО переводятся не все кадровые документы, исключения предусмотрены ТК РФ. Трудовая книжка, акт о несчастном случае, приказ об увольнении и журнал инструктажей остаются на бумаге. Перед переводом договоров о материальной ответственности в электронный вид проверьте, введён ли КЭДО по правилам ТК РФ и есть ли у каждого МОЛ подходящая подпись.
Стоимость КЭДО для договоров о материальной ответственности в 2026 году
Инвентаризацию как услугу сервис не проводит, поэтому в таблице указаны только тарифы КЭДО. Через КЭДО подписывают договоры о материальной ответственности и другие кадровые документы. Цена зависит от численности сотрудников и видов подписи, которые нужны компании.
| Услуга | Стоимость | Сроки |
|---|---|---|
| Тариф «Старт»: до 25 сотрудников, ПЭП и УНЭП, базовые шаблоны, email-поддержка | от 30 ₽ за сотрудника / мес | не указан |
| Тариф «Бизнес»: неограниченно сотрудников, ПЭП, УНЭП и УКЭП, кастомные шаблоны, электронный архив, приоритетная поддержка | от 50 ₽ за сотрудника / мес | не указан |
| Минимальная оплата тарифа «Бизнес» | 50 сотрудников за 30 000 ₽ в год | годовая оплата |
| Тариф «Корпорация»: выделенный сервер, SLA 99.9%, персональный менеджер, API и кастомные интеграции | по запросу | по запросу |
| Выпуск ПЭП и УНЭП для сотрудников | бесплатно на всех тарифах | не указан |
| УКЭП через партнёрские удостоверяющие центры | по запросу | по запросу |
| Модуль 1С:ЗУП (интеграция с 1С в тарифе «Бизнес») | в составе тарифа | настройка за один день |
Цены приведены по странице тарифов Добыто КЭДО на 16.10.2026. Тариф можно менять в любое время, при повышении разница пересчитывается пропорционально оставшемуся периоду. Работодатель подписывает договор о материальной ответственности УКЭП, а в перечне функций она указана для тарифов «Бизнес» и «Корпорация». Сравните это с численностью МОЛ и подписями, которые у компании уже есть.
Выводы
Годовая инвентаризация начинается с выбора режима. Коммерческая организация работает по ФСБУ 28/2023, собственным формам и сроку ГИР БО 31.03.2027. Учреждение работает по СГС, формам 0510439, 0510463 и новым описям расчётов, а сроки ему назначает учредитель или финансовый орган. Перенос проверки основных средств, НМА, капвложений и запасов на период после 1 октября разгружает отчётную дату, если результаты попадают в учёт до конца года. Состав комиссии с учётом порога в одну пятую и присутствие МОЛ при пересчёте определяют, устоят ли итоги. Договоры о полной материальной ответственности по приказу № 251н определяют, сколько удастся взыскать при недостаче.
Добыто закрывает кадровую часть подготовки. В сервисе договоры с МОЛ проходят маршрут между кадровой службой, руководителем, бухгалтерией и работником, подписываются допустимыми по статье 22.3 ТК РФ подписями и хранятся в электронном архиве к моменту проверки.
Частые вопросы об инвентаризации в бухгалтерии
Нужно ли создавать комиссию, если в штате только руководитель и бухгалтер?
Нет. Пункт 22 ФСБУ 28/2023 разрешает не создавать комиссию в трёх случаях: среди работников только руководитель и главный бухгалтер (бухгалтер) или только руководитель; инвентаризацию по договору проводит аудиторская организация или индивидуальный аудитор; проверку проводит ревизионная комиссия, если устав или иные документы поручают ей эту функцию. Обязанности комиссии в этих случаях исполняют назначенные ответственные лица, и их стоит прямо указать в приказе.
Можно ли инвентаризировать основные средства не каждый год?
Да. Пункт 15 ФСБУ 28/2023 разрешает проводить инвентаризацию основных средств один раз в 3 года, а библиотечных фондов один раз в 5 лет. Остальные объекты проверяют при составлении каждой годовой отчётности. Выбранную периодичность закрепляют в учётной политике: часть 3 статьи 11 402-ФЗ оставляет случаи и сроки инвентаризации на усмотрение организации в пределах обязательных требований.
Можно ли провести инвентаризацию по фото и видео без пересчёта на месте?
Только как исключение. Пункт 4 ФСБУ 28/2023 разрешает альтернативные методы, включая фото- и видеофиксацию, если обычные способы невозможны или чрезмерно затратны, а выбранный метод обеспечивает цель инвентаризации. Требование пункта 23 о присутствии МОЛ при установлении фактического наличия основных средств, запасов и наличных денег это не отменяет.
Когда проверять запасы в районах Крайнего Севера?
Пункт 16 ФСБУ 28/2023 разрешает инвентаризировать запасы в районах Крайнего Севера в период их наименьших остатков. Для остальных активов действуют общие правила: основные средства, НМА и капвложения проверяют не ранее 1 октября отчётного года, прочие объекты на отчётную дату. Конкретный период закрепите в учётной политике и в приказе о проведении.
Сколько хранить описи и документы о результатах инвентаризации?
По статье 29 402-ФЗ первичные учётные документы хранят по правилам архивного дела, но не менее 5 лет после отчётного года. Документы учётной политики хранят не менее 5 лет после года, в котором их последний раз использовали для составления отчётности. Это минимальный срок: архивные требования к отдельным документам бывают длиннее, поэтому сверьте номенклатуру дел с действующим перечнем.
Нужна ли бумажная копия, если опись подписана электронной подписью?
Только по требованию. Часть 6 статьи 9 402-ФЗ обязывает организацию изготовить бумажную копию электронного документа за свой счёт, если закон или договор предусматривает бумажное представление, а другое лицо или государственный орган этого требует. Сам электронный документ с электронной подписью остаётся первичным документом, и дублировать опись на бумаге заранее не требуется.
