Инвентаризация в банке состоит из двух процедур с разной нормативной базой: ревизии наличных денег по главе 17 Положения Банка России № 630-П и инвентаризации активов и обязательств по ФСБУ 28/2023, который с 1 апреля 2025 года обязателен и для кредитных организаций. Наличные в хранилище банка и во ВСП ревизуют не реже одного раза в год, а также при смене лиц, ответственных за сохранность ценностей, или кассового работника ВСП. Состав комиссии утверждает распорядительный документ банка, и работников, которые совершают операции с проверяемыми наличными, в неё не включают. Результат ревизии оформляют актом в произвольной форме, а не формой ИНВ-15. Допуск к ценностям зависит от должности: кассиры и работники, пересчитывающие наличность, входят в перечень приказа Минтруда № 251н, с ними заключают договор о полной индивидуальной материальной ответственности, а коллективный договор допустим, только если ответственность каждого разграничить нельзя.
Материал помогает составить приказ и комиссию без нарушения пункта 17.13 Положения № 630-П, провести пересчёт так, чтобы акт выдержал проверку, и взыскать недостачу по статьям 247 и 248 ТК РФ без процессуальных ошибок. Отдельно разобраны устаревшие ссылки, которые до сих пор встречаются в банковских ЛНА: 579-П, постановление Минтруда № 85 и бюджетная форма 0510463. Пошаговая инструкция ревизии, сценарная таблица оснований, правила подписания договора о материальной ответственности в КЭДО, стоимость электронного оформления на 2026 год и ответы на частые вопросы — во второй половине статьи.
Какие нормы регулируют инвентаризацию в банке в 2026 году
Кредитная организация работает сразу с тремя слоями требований: кассовым (Банк России), бухгалтерским (Минфин и 402-ФЗ) и трудовым (ТК РФ и Минтруд). Ошибка чаще всего возникает на стыке: ревизию хранилища оформляют бланком, рассчитанным на кассу обычной компании, а договор о материальной ответственности составляют по отменённой типовой форме.
Глава 17 Положения Банка России от 29.01.2018 № 630-П называется «Хранение и ревизия наличных денег в кредитной организации, ВСП». Она регулирует именно ревизию наличных: какие ещё ценности хранятся в хранилище или сейфе ВСП и в каком порядке, по пункту 17.4 определяет сама кредитная организация. Методики ревизии клиентских ценностей, бланков или монет из драгоценных металлов глава 17 не устанавливает. Банк России публикует материалы по кассовой работе кредитных организаций в разделе организация работы с денежной наличностью, там же стоит сверять актуальность редакций.
Чтобы не ссылаться в приказе на отменённый акт, сверьте нормативную базу по таблице.
| Документ | Что регулирует | Что учесть банку |
|---|---|---|
| Положение Банка России № 630-П, глава 17 | Хранение и ревизия наличных денег в кредитной организации и ВСП | Периодичность (п. 17.12), состав комиссии (п. 17.13), акт в произвольной форме (п. 17.15) |
| ФСБУ 28/2023 «Инвентаризация» (приказ Минфина от 13.01.2023 № 4н) | Инвентаризация активов и обязательств, оформление и учёт результатов | Обязателен с 01.04.2025, в том числе для кредитных организаций; обязательные случаи — п. 15, годовая инвентаризация — п. 16 |
| Федеральный закон от 06.12.2011 № 402-ФЗ, статья 11 | Обязанность проводить инвентаризацию и отражать её результаты | Результаты отражают в том отчётном периоде, к которому относится дата инвентаризации (ч. 4) |
| Положение Банка России № 809-П | План счетов бухгалтерского учёта кредитной организации | Действует с 01.01.2023 и отменило № 579-П: ссылки на 579-П в ЛНА устарели |
| Приказ Минтруда от 16.04.2025 № 251н | Перечни должностей и работ, типовые формы договоров о полной материальной ответственности | Действует с 01.09.2025 до 01.09.2031 вместо постановления Минтруда № 85 |
| Инструкция Минфина № 231н | Инвентаризация драгоценных металлов и драгоценных камней | По п. 2 ФСБУ 28/2023 эти ценности выведены из общего порядка стандарта |
| Форма ИНВ-15 | Инвентаризация кассы организации | Для ревизии наличных в банке пункт 17.15 № 630-П требует отдельный акт произвольной формы |
| Форма по ОКУД 0510463 «Акт о результатах инвентаризации» (в редакции приказа Минфина № 144н) | Инвентаризация в государственных и муниципальных учреждениях с 01.01.2026 | Бюджетная форма, к инвентаризации коммерческого банка не относится |
Из таблицы видно, что для одной и той же кассы банка действуют два документа с разным предметом: ревизия наличных идёт по 630-П, а инвентаризация остальных активов и расчётов — по ФСБУ 28/2023. В приказе на проведение инвентаризации эти основания указывают раздельно, иначе комиссия не понимает, каким документом оформлять каждую часть проверки.
В кассовые правила вносятся изменения, но ревизии они касаются не всегда. Указание Банка России № 7188-У, опубликованное 13 ноября 2025 года, изменило пункты 2.3, 2.9, 3.7, 14.7, 15.6, 15.8 и приложение 8 Положения № 630-П: кассирам и автоматам без обработки банкнот запрещено выдавать клиентам банкноты с повреждениями из перечня пункта 2.9. Главу 17 это указание не затрагивает, поэтому порядок ревизии хранилища остался прежним. Перед утверждением приказа проверьте редакцию 630-П на дату ревизии и номера пунктов, на которые ссылается ваш внутренний порядок.
Когда банк обязан провести ревизию наличных и инвентаризацию
По пункту 17.12 Положения № 630-П кредитная организация и ВСП проводят ревизию наличных денег не реже одного раза в год, при смене лиц, ответственных за сохранность ценностей, или кассового работника ВСП, а также по требованию проверяющей рабочей группы Банка России. Это минимум для кассы. Требования ФСБУ 28/2023 к инвентаризации активов наслаиваются сверху и дают собственные основания.
Внезапность ревизии в действующей редакции пункта 17.12 обязательным условием не названа: пункты 17.2 и 17.3, которые раньше касались хранения ключей, утратили силу, пункт 17.16 не действует с 01.04.2023. Внеплановые проверки без предупреждения банк проводит по собственному решению, и их порядок закрепляется во внутренних документах, а не выводится из 630-П.
Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.
Пункт 15 ФСБУ 28/2023 перечисляет случаи, когда инвентаризация обязательна: годовая отчётность, передача, возврат или отчуждение активов, смена материально ответственного лица, смена бригадира или выбытие из бригады более 50% её членов, требование члена бригады, утрата или порча, чрезвычайное событие, реорганизация (кроме преобразования), ликвидация. Для годовой инвентаризации пункт 16 устанавливает дату — по состоянию на отчётную дату; основные средства, НМА, капитальные вложения и запасы можно проверять не ранее 1 октября отчётного года. Сроки начала и окончания устанавливает руководитель. Банк России подтвердил, что для годовой отчётности кредитных организаций действуют именно эти сроки.
Ниже основания сведены по ситуациям: какая процедура нужна и на что комиссии смотреть в первую очередь.
| Ситуация | Что проводят и основание | Что критично |
|---|---|---|
| Плановая ежегодная проверка | Ревизия наличных, п. 17.12 № 630-П; годовая инвентаризация, п. 16 ФСБУ 28/2023 | Дата, на которую фиксируют остаток; отражение результатов в периоде этой даты |
| Смена ответственного за сохранность ценностей или кассового работника ВСП | Ревизия наличных, п. 17.12 № 630-П; инвентаризация при смене материально ответственного лица, п. 15 ФСБУ | Подписи и сдающего, и принимающего работника в акте |
| Смена бригадира или выбытие более 50% членов коллектива с коллективной ответственностью | Инвентаризация, п. 15 ФСБУ 28/2023 | Перезаключение договора о коллективной ответственности с новым составом |
| Требование проверяющей рабочей группы Банка России | Ревизия наличных, п. 17.12 № 630-П | Распорядительный документ о составе комиссии до начала пересчёта |
| Утрата, порча ценностей, чрезвычайное событие | Инвентаризация, п. 15 ФСБУ 28/2023 | Фиксация причин для последующей проверки по ст. 247 ТК РФ |
| Реорганизация (кроме преобразования) или ликвидация | Инвентаризация, п. 15 ФСБУ 28/2023 | Полный охват активов и обязательств, включая расчёты |
Смена ответственного работника даёт основание сразу по двум документам, поэтому кадровое решение о переводе или увольнении кассира стоит согласовывать с кассовым подразделением до даты приказа: ревизию проводят до того, как работник перестанет отвечать за ценности.
Приказ о проведении ревизии и состав комиссии в практике Добыто отправляют членам комиссии на ознакомление по маршруту в КЭДО: каждый получает уведомление, подписывает документ с телефона, а время ознакомления фиксируется в карточке документа. Для внеплановой ревизии это сокращает разрыв между решением руководителя и началом пересчёта.

Кого включают в инвентаризационную комиссию и кого допускают к ценностям
Состав комиссии по ревизии наличных устанавливают распорядительным документом банка, и работников, которые выполняют операции с ревизуемыми наличными, в неё не включают (пункт 17.13 Положения № 630-П). Пункт 17.14 добавляет требование к условиям: ревизию проводят так, чтобы исключить возможность сокрытия недостач или излишков. Для инвентаризации по ФСБУ 28/2023 правило то же: материально ответственных лиц за проверяемые объекты в комиссию не включают, а отсутствие при инвентаризации не менее одной пятой состава комиссии — основание признать её результат недействительным (пункты 19-21 стандарта).
В небольшом ВСП, где кассовых работников двое-трое, комиссию собирают из сотрудников головного офиса или другого подразделения. Включать в комиссию кассира соседней смены, который в тот же день работал с теми же наличными, нельзя: формально он не материально ответственное лицо по акту, но операции с проверяемыми наличными выполнял. Перед подписанием приказа сверьте список членов комиссии с графиком смен и журналом доступа в хранилище за дату ревизии.
Кто может нести полную материальную ответственность в банке
Полная материальная ответственность за недостачу ценностей, вверенных по специальному письменному договору или разовому документу, предусмотрена пунктом 2 части 1 статьи 243 ТК РФ. Сам договор по статье 244 ТК РФ заключают только с совершеннолетним работником, который непосредственно обслуживает или использует денежные, товарные ценности или иное имущество, и только если его должность или выполняемая работа есть в утверждённом перечне.
С 1 сентября 2025 года перечни и типовые формы договоров утверждает приказ Минтруда от 16.04.2025 № 251н, он действует до 1 сентября 2031 года и заменил постановление Минтруда № 85. Для банка в нём значимы три позиции:
- приложение № 1, раздел I, пункт 1: кассиры, контролёры, кассиры-контролёры;
- приложение № 1, раздел II, пункт 2: работы по подсчёту, пересчёту или формированию наличности, обслуживанию банкоматов, хранению клиентских ценностей;
- приложение № 2, пункт 2: работы, при которых допускается коллективная (бригадная) ответственность, — операции с денежными знаками и драгоценными металлами, кассовое обслуживание, пересчёт наличности, обслуживание банкоматов, учёт и хранение клиентских ценностей.
Коллективную ответственность статья 245 ТК РФ допускает при совместном выполнении работ, когда нельзя разграничить ответственность каждого работника и заключить с ним индивидуальный договор. Договор заключается письменно с коллективом. Если у каждого кассира своя ячейка, своя касса и свой остаток, основание для коллективного договора отсутствует.
Положение № 630-П в пункте 1.6 определяет, кто организует кассовую работу и хранит наличные, и даже допускает хранение наличных одним заведующим кассой при видеонаблюдении или регистрации действий. Трудовой договор о материальной ответственности оно не заменяет: круг работников, с которыми его заключают, сверяют с приказом № 251н.
Когда договор о полной материальной ответственности не подходит
Договор не порождает полной ответственности, если работник не соответствует условиям статьи 244 ТК РФ. Его не заключают в таких случаях:
- работнику нет 18 лет;
- работник не обслуживает ценности непосредственно, а его должности и работы нет в перечне приказа № 251н;
- человек работает по договору ГПХ: глава 39 ТК РФ о материальной ответственности работника на исполнителей не распространяется, их ответственность определяется гражданским законодательством;
- ответственность каждого члена группы можно разграничить: тогда вместо коллективного договора заключают индивидуальные.
Новые договоры после 1 сентября 2025 года оформляют по типовым формам приказа № 251н. При смене состава коллектива с коллективной ответственностью договор перезаключают одновременно с инвентаризацией, которую требует пункт 15 ФСБУ 28/2023.
Проверка кандидата перед допуском к ценностям
Допуск к кассовым операциям начинается до приказа о приёме: работодатель вправе проверить кандидата на должность с полной материальной ответственностью, но только с его письменного согласия на обработку персональных данных по 152-ФЗ. Внешняя служба безопасности получает данные кандидата от работодателя и проверяет согласие до начала работы.
Полезно знать: базовая проверка кандидата службой безопасности охватывает судимость, административные правонарушения, налоговые и кредитные задолженности, исполнительные производства ФССП, розыск МВД, действительность паспорта и водительского удостоверения, а также аффилированность кандидата и его родственников с другими бизнесами.
Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.
Глубину проверки определяют риски должности. Для кассира и работника хранилища в приоритете финансовое положение и долги, для руководителя ВСП добавляется аффилированность. Автоматизированный отчёт по ФИО путает однофамильцев, поэтому совпадения сверяют по дате рождения и паспортным данным до того, как делать выводы.
Мария Ж, HR-эксперт с 13-летним стажем: «Когда у сотрудников появляется материальная ответственность, работодатель часто не знает, на что именно их проверять. Проверку собирают под задачу: для доступа к ценностям в фокусе судимость, финансовые проблемы и налоговые задолженности, лишние блоки отчёта не нужны. Автоматические сервисы выдают совпадения по датам и фамилиям, где одна буква отличается, так что каждое найденное сведение сверяйте с данными самого кандидата.»
Как пересчитать ценности и оформить акт ревизии наличных
Методику пересчёта при ревизии глава 17 Положения № 630-П не задаёт: полистного, поштучного пересчёта, пересчёта по упаковкам и ярлыкам, правил ревизии банкоматов в ней нет. Правила обработки наличных и обслуживания банкоматов находятся в других главах Положения, а способ пересчёта при ревизии банк закрепляет во внутреннем порядке. Обязательный результат один — условия, исключающие сокрытие недостач или излишков (пункт 17.14).
Хранилище по пункту 17.9 закрывается на два замка. Пункт 17.8 предусматривает совместную сверку остатка и подписи ответственных лиц и кассового работника ВСП при открытии и закрытии хранилища. Требования, чтобы ключи от двух замков находились у разных людей, в действующей главе 17 нет, и ссылаться на него как на норму 630-П некорректно.
Как провести ревизию наличных в банке: пошаговая инструкция
- Шаг 1. Руководитель издаёт распорядительный документ: основание по пункту 17.12, дата, на которую фиксируют остаток, объекты ревизии (хранилище, сейф ВСП, иные места хранения по пункту 17.4) и состав комиссии.
- Шаг 2. Секретарь комиссии проверяет состав: в нём нет работников, которые выполняли операции с ревизуемыми наличными, и нет материально ответственных лиц по проверяемым объектам. Присутствие членов комиссии фиксируют до начала: отсутствие одной пятой состава и более делает результат инвентаризации недействительным.
- Шаг 3. До начала пересчёта комиссия фиксирует остатки по книге хранилища и данным бухгалтерского учёта на дату ревизии.
- Шаг 4. Наличные и иные ценности пересчитывают в присутствии лиц, ответственных за их сохранность, способом из внутреннего порядка банка, исключающим сокрытие недостачи или излишка.
- Шаг 5. Фактический остаток сверяют с книгой хранилища и бухгалтерским учётом, расхождения фиксируют по каждому месту хранения.
- Шаг 6. Комиссия составляет акт ревизии в произвольной форме с реквизитами пункта 17.15 Положения № 630-П, его подписывают все участники и ответственные за сохранность лица.
- Шаг 7. При расхождении руководитель или его заместитель и главный бухгалтер или его заместитель устанавливают причины несоответствия и принимают меры по его устранению (пункт 1.10). Результаты квалифицируют и утверждают у руководителя (пункт 9 ФСБУ 28/2023).
- Шаг 8. Результат отражают в учёте в отчётном периоде, к которому относится дата ревизии (часть 4 статьи 11 402-ФЗ), документы передают на хранение.
Что должен содержать акт ревизии наличных
Пункт 17.15 Положения № 630-П требует, чтобы акт ревизии отражал:
- фактический остаток наличных денег;
- сверку фактического остатка с данными книги хранилища и бухгалтерского учёта;
- выявленные расхождения;
- подписи участников ревизии и лиц, ответственных за сохранность.
Форма ИНВ-15 рассчитана на кассу организации, и для ревизии наличных в банке её реквизиты не совпадают с требованиями пункта 17.15. Отдельного срока для проводки результатов в бухгалтерском учёте глава 17 не устанавливает, ориентир даёт 402-ФЗ: период даты ревизии. Протоколы комиссий, инвентаризационные описи, акты и ведомости хранят 5 лет при условии проведения проверки (статья 321 Перечня, утверждённого приказом Росархива от 20.12.2019 № 236).
Инвентаризация счетов и расчётов идёт по ФСБУ 28/2023, а не по 630-П. Пункты 5 и 6 стандарта требуют документально оформить фактическое наличие объекта и его сопоставление с данными регистров, для расчётов это сверка остатков по счетам плана счетов № 809-П с подтверждающими документами. Инвентаризация драгоценных металлов и драгоценных камней в хранилище выведена из общего порядка пунктом 2 стандарта и проводится по Инструкции Минфина № 231н.
Договор о материальной ответственности и документы инвентаризации в электронном виде
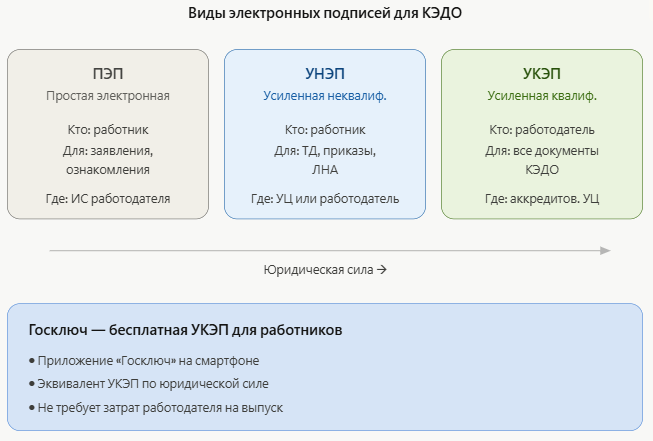
Договор о полной материальной ответственности — кадровый документ, и при подписании в КЭДО через информационную систему работодателя к нему применяются правила статьи 22.3 ТК РФ: работодатель подписывает УКЭП, работник — УКЭП или УНЭП. ПЭП работника закон предусматривает для иных электронных документов, договор о материальной ответственности, подписанный ПЭП, этим требованиям не соответствует.
Акт ревизии, инвентаризационные описи и сличительные ведомости к кадровым документам не относятся: это первичные документы кассового и бухгалтерского учёта. Часть 5 статьи 9 402-ФЗ допускает первичный учётный документ в электронном виде с электронной подписью, а порядок подписания актов комиссией банк закрепляет в учётной политике и внутреннем порядке ведения кассовых операций.
Как подписывают договор о материальной ответственности в КЭДО
Кадровая служба формирует договор по типовой форме приказа № 251н, работодатель подписывает его УКЭП, кассир получает уведомление и подписывает УНЭП, после чего договор получает статус подписанного обеими сторонами с отметками времени по каждому шагу. В Добыто ПЭП и УНЭП сотрудникам выпускаются бесплатно на всех тарифах, поэтому кассиру не нужно отдельно получать сертификат для подписания договора.
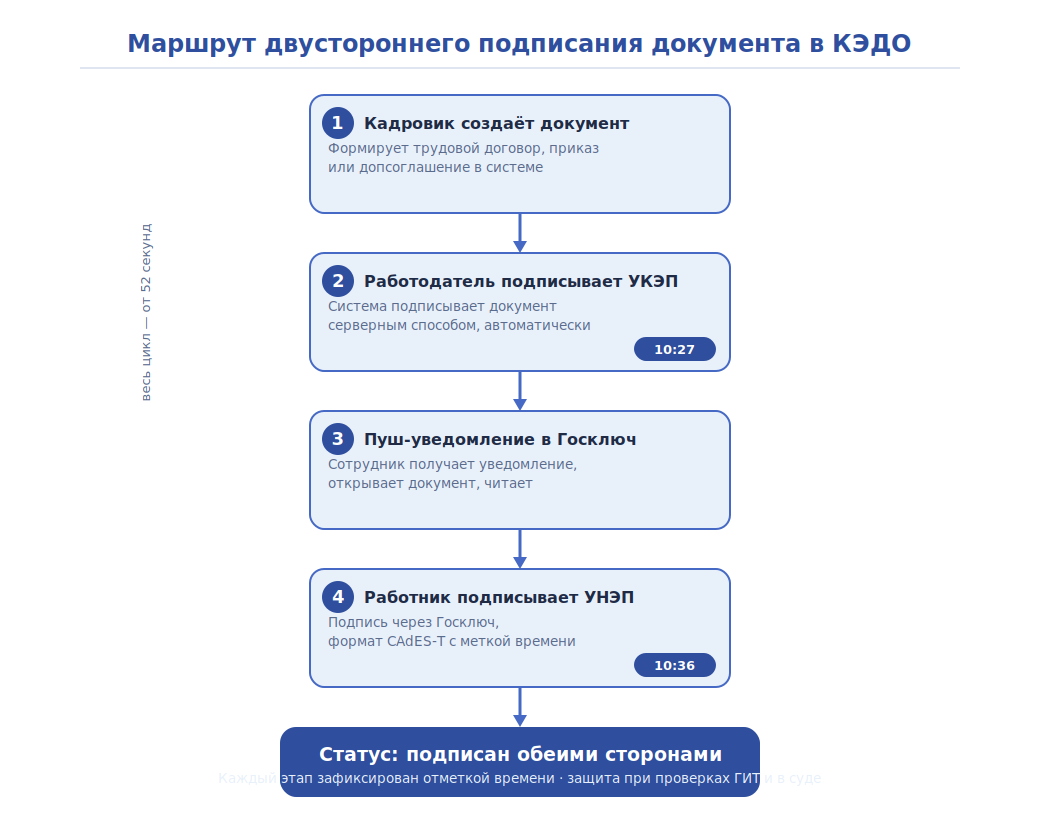
Для коллективной ответственности маршрут длиннее: договор подписывают руководитель коллектива и каждый его член, а при смене бригадира или выбытии более половины состава процесс запускают заново вместе с инвентаризацией. В практике Добыто такой договор отправляют одним документом по маршруту на всех членов коллектива: пока последний работник не подписал, статус документа показывает, кого ждут.
Внимание: внешняя служба безопасности, которой работодатель передаёт данные кандидата в кассиры, должна быть оператором персональных данных с уведомлением в Роскомнадзоре, а работодатель получает согласие кандидата на обработку данных до передачи.
Данные кандидатов и работников, допущенных к ценностям, передают по защищённым каналам, способ передачи закрепляют в договоре с проверяющей организацией. Проверяющая сторона после передачи отчёта данные у себя не хранит, и вся информация остаётся у работодателя.
Мария Ж, юрист со стажем более 20 лет: «Регламент по персональным данным кандидатов имеет смысл, только если его действительно выполняют, а не держат для папки. В нём прописывают, как данные передают, где их хранят и кто их обрабатывает. Если в компании нет своей службы безопасности, такой регламент стоит принять до первого обращения к внешним проверяющим.»
Недостача или излишек после инвентаризации: проверка, объяснение, взыскание
Результат инвентаризации определяет, куда идёт расхождение. По пункту 12 ФСБУ 28/2023 излишек относят на доходы, а недостачу — на виновных или иных лиц при наличии основания для возмещения, при его отсутствии — на расходы. Основание для возмещения появляется только после проверки по статье 247 ТК РФ.
До решения о возмещении ущерба работодатель обязан провести проверку для установления размера ущерба и причин его возникновения, запросить у работника письменное объяснение, а при отказе или уклонении составить акт. Работник и его представитель вправе знакомиться со всеми материалами проверки и обжаловать их. Роструд описывает эту последовательность в инструкции о привлечении работника к индивидуальной материальной ответственности на портале Онлайнинспекция.рф, её удобно использовать как чек-лист для комиссии.
Факт: в крупных компаниях служба безопасности, кроме проверки кандидатов и контрагентов, расследует факты мошенничества и проводит выездные проверки инвентаризации, а также пишет регламенты по ним.
Мария Ж, судебный эксперт в сфере трудового права: «Заключение службы безопасности — это рекомендация: проверяющие перечисляют найденные стоп-факторы и риски, а решение принимает работодатель. Если кандидату отказали по линии службы безопасности, причины обычно не раскрывают, и ошибка в отчёте может остаться незамеченной. Открытый разговор с кандидатом о спорном сведении позволяет её выявить до окончательного решения.»
Порядок взыскания зависит от суммы. Распоряжение работодателя о взыскании допускается не позднее одного месяца со дня окончательного установления размера ущерба и только если сумма не превышает среднего месячного заработка работника (статья 248 ТК РФ). Сумму больше среднего заработка или пропущенный месячный срок закрывают добровольным возмещением или иском. Обратиться в суд работодатель может в течение одного года со дня обнаружения ущерба (статья 392 ТК РФ).
Во что обходится ошибка в оформлении допуска
Без действующего договора о полной материальной ответственности работник отвечает за ущерб в пределах среднего месячного заработка (статья 241 ТК РФ), даже если недостача в хранилище кратно больше. Тот же результат даёт договор с работником, чья должность и работа не входят в перечень приказа № 251н, договор с несовершеннолетним и коллективный договор там, где ответственность каждого можно было разграничить. Комиссия, в которую включили кассира, работавшего с ревизуемыми наличными, ставит под сомнение акт ревизии целиком, а вместе с ним и размер ущерба, от которого считают и месячный срок по статье 248, и годичный срок по статье 392.
Запрос объяснения в КЭДО фиксирует дату вручения: от неё комиссия отсчитывает момент, когда отсутствие ответа оформляют актом. В практике Добыто запрос, акт об отказе и уведомление о результатах проверки хранятся в одной карточке сотрудника вместе с договором о материальной ответственности, и материалы проверки для ознакомления работника собираются без поиска по бумажным папкам.
Стоимость КЭДО для договоров о материальной ответственности и приказов об инвентаризации
Стоимость электронного оформления зависит от численности сотрудников и видов подписи: для договора о материальной ответственности работодателю нужна УКЭП, кассирам — УНЭП. Цены указаны на дату публикации.
| Услуга | Стоимость | Сроки |
|---|---|---|
| Тариф «Старт»: до 25 сотрудников, ПЭП и УНЭП, базовые шаблоны, email-поддержка | от 30 ₽ за сотрудника / мес | подключение за 5 минут |
| Тариф «Бизнес»: без ограничения численности, ПЭП, УНЭП и УКЭП, кастомные шаблоны, интеграция с 1С, электронный архив | от 50 ₽ за сотрудника / мес, минимальная оплата 50 сотрудников за 30 000 ₽ в год | подключение за 5 минут |
| Тариф «Корпорация»: всё из тарифа «Бизнес», выделенный сервер, SLA 99.9%, персональный менеджер, API и кастомные интеграции | по запросу | по запросу |
| Выпуск ПЭП и УНЭП для сотрудников | бесплатно на всех тарифах | в составе подключения |
| Модуль для 1С:ЗУП с автоматической синхронизацией документов | входит в тариф «Бизнес» | установка и настройка за один день |
| УКЭП через партнёров — удостоверяющие центры | по запросу | по запросу |
Для банка с УКЭП работодателя на договорах о материальной ответственности и интеграцией с 1С:ЗУП подходит тариф «Бизнес», а тариф «Старт» рассчитан на ПЭП и УНЭП и численность до 25 человек. Итоговая сумма зависит от числа сотрудников в КЭДО, и актуальные условия по каждому тарифу приведены на странице тарифов Добыто КЭДО. При повышении тарифа разница пересчитывается пропорционально оставшемуся периоду.
Выводы
Ревизия наличных в кредитной организации подчиняется главе 17 Положения № 630-П, а инвентаризация остальных активов и расчётов — ФСБУ 28/2023, и каждую часть оформляют своим документом: для хранилища это акт произвольной формы с реквизитами пункта 17.15. Независимость комиссии от работников, оперирующих ценностями, и кворум не менее четырёх пятых состава определяют, устоит ли результат при споре о недостаче. Полная материальная ответственность возникает только у совершеннолетнего работника из перечня приказа № 251н с письменным договором, а взыскание идёт строго по статьям 247 и 248 ТК РФ.
Добыто ведёт в электронном виде договоры о материальной ответственности, приказы о ревизии и материалы служебных проверок с подписями УКЭП и УНЭП, поэтому кадровые документы инвентаризации в банке собираются в одной карточке сотрудника и доступны для проверки в любой момент.
Частые вопросы об инвентаризации в банке и материальной ответственности
Нужна ли ревизия, если кассир уходит в отпуск и его ценности принимает другой работник?
Да. Передача ценностей другому работнику на время отпуска — это смена лица, ответственного за их сохранность, или смена кассового работника ВСП, а пункт 17.12 Положения № 630-П называет её основанием для ревизии наличных. Пункт 15 ФСБУ 28/2023 добавляет то же основание для инвентаризации активов: смена материально ответственного лица. Акт подписывают и сдающий, и принимающий работник, иначе недостачу, выявленную после отпуска, нельзя отнести ни на одного из них.
Можно ли включить в комиссию главного бухгалтера или руководителя ВСП?
Можно, если они не выполняют операций с ревизуемыми наличными и не являются материально ответственными лицами по проверяемым объектам: запреты пункта 17.13 Положения № 630-П и ФСБУ 28/2023 касаются именно этих работников. Если руководитель ВСП назначен ответственным за сохранность ценностей хранилища, в комиссию по ревизии этого хранилища он не входит. Главный бухгалтер или его заместитель при расхождении вместе с руководителем устанавливают причины по пункту 1.10 Положения.
Можно ли удержать всю недостачу из зарплаты кассира?
Только в пределах среднего месячного заработка и по распоряжению, изданному не позднее месяца со дня окончательного установления размера ущерба (статья 248 ТК РФ). При каждой выплате зарплаты общий размер удержаний ограничен 20% по статье 138 ТК РФ. Остальное работник возмещает добровольно, в том числе с рассрочкой по письменному обязательству с конкретными сроками платежей, либо работодатель взыскивает сумму через суд в течение года со дня обнаружения ущерба.
Когда кассир не отвечает за недостачу даже при договоре о полной материальной ответственности?
Статья 239 ТК РФ исключает материальную ответственность, если ущерб возник вследствие непреодолимой силы, нормального хозяйственного риска, крайней необходимости или необходимой обороны либо из-за того, что работодатель не обеспечил надлежащие условия хранения вверенного имущества. Для банка последнее основание проверяют по факту: исправность хранилища, закрывающегося на два замка по пункту 17.9 Положения № 630-П, и порядок допуска к нему.
Может ли суд уменьшить сумму, которую должен возместить работник?
Да. По статье 250 ТК РФ орган по рассмотрению индивидуальных трудовых споров вправе снизить размер ущерба с учётом степени и формы вины, материального положения работника и других обстоятельств. Снижение не применяется, если ущерб причинён преступлением, совершённым в корыстных целях.
