Инвентаризацию составляют в четыре документальных шага: приказ или решение о проведении с составом комиссии и сроками, описи по каждому виду активов и каждому материально ответственному лицу, сличение описей с данными бухгалтерского учёта и итоговый протокол комиссии с решением по расхождениям. Фактическое наличие устанавливают подсчётом, взвешиванием, обмером и осмотром в присутствии материально ответственного лица, а не с его слов. Расхождения отражают в периоде, к которому относится дата инвентаризации. Коммерческие организации с 1 апреля 2025 года работают по ФСБУ 28/2023 и утверждают формы сами, а государственные и муниципальные учреждения применяют решение 0510439, описи и акт 0510463 по приказу Минфина № 61н в редакции № 144н.
Материал показывает, как собрать комиссию, чтобы результаты не признали недействительными, какие описи нужны для основных средств, запасов и расчётов, как зачесть пересортицу и применить нормы естественной убыли. Отдельно разобран переход от недостачи к взысканию: договор о полной материальной ответственности по типовым формам, действующим с 1 сентября 2025 года, проверка, объяснение работника и сроки статьи 248 ТК РФ. Электронное подписание документов инвентаризации, сценарная таблица по поводам проверки, стоимость КЭДО на 2026 год и ответы на частые вопросы — во второй половине статьи.
Когда инвентаризация обязательна и по каким правилам её проводить в 2026 году
С 1 апреля 2025 года коммерческие организации обязаны применять ФСБУ 28/2023 «Инвентаризация», утверждённый приказом Минфина России от 13.01.2023 № 4н. Для коммерческого учёта стандарт заменил Методические указания по приказу Минфина № 49, на организации бюджетной сферы он не распространяется. Статья 11 Федерального закона от 06.12.2011 № 402-ФЗ «О бухгалтерском учёте» сама случаи обязательной инвентаризации не перечисляет: часть 3 отсылает к законодательству и стандартам. Поэтому ссылка в приказе «по статье 11 402-ФЗ в связи со сменой материально ответственного лица» неточна, основание для обычной компании — пункт 15 ФСБУ 28/2023.
По пункту 15 стандарта проверка обязательна в 8 ситуациях:
- перед составлением годовой бухгалтерской отчётности;
- при передаче или возврате активов либо имущественного комплекса в аренду, управление, безвозмездное пользование, а также при их отчуждении;
- при смене материально ответственного лица;
- при смене руководителя коллектива или выбытии более 50% его членов, если установлена коллективная (бригадная) материальная ответственность;
- по требованию члена бригады;
- при выявлении утраты или порчи активов;
- после пожара, аварии, стихийного или иного бедствия;
- при реорганизации, кроме преобразования, и при ликвидации.
Годовая инвентаризация проводится по состоянию на отчётную дату. Для основных средств, нематериальных активов, капитальных вложений и запасов пункт 16 стандарта разрешает более раннюю дату, но не ранее 1 октября отчётного года. Это дата, по состоянию на которую сверяют остатки, а не запрет проверять что-либо до октября. В районах Крайнего Севера запасы допускается проверять в период их наименьших остатков. Остальные случаи, сроки и перечень объектов плановых проверок организация определяет сама и закрепляет в учётной политике.
Инвентаризация в бюджетных учреждениях идёт по другим документам. Правила задаёт раздел VIII СГС «Концептуальные основы бухучёта и отчётности организаций государственного сектора» (приказ Минфина от 31.12.2016 № 256н, пункты 79-82): пункт 81 называет обязательные случаи, среди них хищение и порча имущества, бедствия и смена материально ответственного лица, а результаты проверки перед годовой отчётностью отражаются в годовой отчётности. Формы утверждены приказом Минфина от 15.04.2021 № 61н. Решение о проведении инвентаризации по форме 0510439 обязательно для государственных и муниципальных учреждений с 1 января 2025 года, обновлённые приказом № 144н формы — с 1 января 2026 года.
Перед подготовкой приказа сверьте две вещи: к какому сектору относится организация и какой пункт стандарта даёт основание для проверки. От этого зависят формы документов и формулировка основания в приказе.
План инвентаризации: приказ, комиссия и расписки до начала проверки
Приказ о проведении инвентаризации фиксирует состав комиссии и её председателя, перечень проверяемых объектов и мест хранения, дату, по состоянию на которую проводится проверка, сроки начала и окончания работы и срок сдачи материалов в бухгалтерию. Коммерческая организация вправе не использовать форму ИНВ-22 из постановления Госкомстата России от 18.08.1998 № 88: формы этого постановления не обязательны, а ФСБУ 28/2023 оставляет состав и формы документов на усмотрение компании. Собственная форма должна содержать обязательные реквизиты первичного документа по статье 9 402-ФЗ. Учреждения госсектора оформляют решение по форме 0510439, его утверждает руководитель, а приказ № 61н прямо предусматривает подписание электронной подписью.
Состав комиссии и правило одной пятой
Состав и полномочия инвентаризационной комиссии утверждает руководитель (пункт 22 ФСБУ 28/2023). В проверке участвуют все члены комиссии, но результаты обязательной инвентаризации становятся недействительными, только если отсутствует не менее одной пятой её состава. До 2025 года действовало более жёсткое правило: результаты могли признать недействительными при отсутствии любого члена комиссии. На практике это значит, что в комиссии из 5 человек отсутствие 1 члена уже критично, а в комиссии из 6 человек отсутствие одного результаты не порочит.
Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.
Комиссию разрешено не создавать в трёх ситуациях: в организации работают только руководитель и бухгалтер (или только руководитель), к проверке привлечён аудитор или её проводит ревизионная комиссия. Во всех остальных случаях протокол без утверждённого состава комиссии работодатель в споре о недостаче защитить не сможет.
Расписка материально ответственного лица и уведомление о датах
До начала подсчёта каждое материально ответственное лицо даёт расписку: все первичные документы о движении активов переданы в бухгалтерию или комиссии, поступившие ценности оприходованы, выбывшие списаны в расход (пункт 27 ФСБУ 28/2023). Расписку включают в начало описи. Без неё работник позже вправе заявить, что часть документов о расходе осталась у него и недостача объясняется неучтёнными накладными.
Проверка фактического наличия идёт в обязательном присутствии материально ответственного лица (пункт 23), поэтому работника заранее знакомят с приказом и датами. Если МОЛ уволилось, его всё равно уведомляют: в деле № 8Г-1365/2025 суды отказали работодателю во взыскании недостачи, потому что повторная инвентаризация прошла без уведомления бывшего работника, а описи составили без его присутствия и подписи. В практике Добыто приказ о проведении инвентаризации направляют материально ответственным лицам на ознакомление через КЭДО: подпись работника и время подписания остаются в электронном архиве и закрывают вопрос, знал ли он о проверке.
Перед подсчётом проверьте по списку: приказ подписан и доведён до каждого МОЛ, состав комиссии позволяет провести проверку при отсутствии одного человека, расписки получены, последние приходные и расходные документы переданы в бухгалтерию.
Инвентаризационная опись и другие формы: что заполнять на каждом этапе
Документы инвентаризации у коммерческой компании и бюджетного учреждения различаются составом: первая может взять формы Госкомстата № 88 как основу или утвердить свои, второе применяет формы по ОКУД из приказа № 61н. Формы ниже распределены по этапам проверки.
| Этап | Коммерческая организация (ФСБУ 28/2023) | Учреждение госсектора (приказ № 61н в ред. № 144н) |
|---|---|---|
| Решение о проведении | Приказ по форме ИНВ-22 или по собственной форме | Решение о проведении инвентаризации, форма 0510439 (обязательна с 01.01.2025) |
| Опись основных средств | ИНВ-1 или собственная форма | Инвентаризационная опись (сличительная ведомость) по объектам нефинансовых активов, форма 0510466 |
| Опись товарно-материальных ценностей | ИНВ-3 или собственная форма | Та же форма 0510466: она совмещает опись и сличение с учётом |
| Сличение с данными учёта | Сличительная ведомость ИНВ-19 или собственная форма | В составе формы 0510466 |
| Инвентаризация расчётов | ИНВ-17 или собственная форма; акт сверки с контрагентом по решению организации | Опись расчётов 0510469, акт сверки расчётов 0510477 (с 01.01.2026) |
| Долговые обязательства | Форму утверждает организация | Отдельные описи, в том числе форма 0510471 |
| Итоговый документ | Протокол или акт комиссии по форме организации; ИНВ-26 отменена с 01.01.2001 | Акт о результатах инвентаризации, форма 0510463 (в редакции № 144н с 01.01.2026) |
Расчёты бюджетного учреждения с 2026 года нельзя описывать в общей описи по нефинансовым активам: для них предусмотрена отдельная форма 0510469, а для долговых обязательств — свои описи. Коммерческой компании, которая решила работать по старым бланкам Госкомстата, стоит учесть, что ИНВ-26 давно отменена, и итоговую ведомость нужно утвердить своим ЛНА или приложением к учётной политике.
Как провести инвентаризацию от приказа до протокола: пошаговая инструкция
- Шаг 1. Определите основание по пункту 15 ФСБУ 28/2023 или пункту 81 СГС «Концептуальные основы» и дату, по состоянию на которую сверяются остатки. Для годовой проверки основных средств и запасов дата — не ранее 1 октября отчётного года.
- Шаг 2. Издайте приказ (для учреждения — решение 0510439): состав комиссии, председатель, объекты, места хранения, сроки начала и окончания, срок сдачи материалов. Ознакомьте с ним каждое материально ответственное лицо.
- Шаг 3. Получите расписки МОЛ о том, что все документы о движении ценностей переданы, оприходованы и списаны. Бухгалтерия закрывает обработку первички на дату проверки и готовит учётные остатки.
- Шаг 4. Проверьте фактическое наличие по месту нахождения активов и отдельно по каждому МОЛ, в его присутствии: подсчёт, взвешивание, обмер, осмотр. Наличие со слов материально ответственного лица не фиксируется.
- Шаг 5. Заполните описи по видам активов. Исправления вносите по правилам для первичных документов, подписи ставят все члены комиссии и МОЛ.
- Шаг 6. Проведите инвентаризацию расчётов: проверьте документы, подтверждающие дебиторскую задолженность и обязательства, при необходимости запросите акты сверки у контрагентов.
- Шаг 7. Сопоставьте описи с регистрами бухгалтерского учёта, зачтите пересортицу, примените нормы естественной убыли к оставшейся недостаче по тем наименованиям, для которых нормы установлены.
- Шаг 8. Получите письменные объяснения МОЛ по каждому расхождению, оформите протокол комиссии с предложениями по излишкам и недостачам и передайте его на утверждение руководителю.
- Шаг 9. Отразите результаты в учёте в периоде, к которому относится дата инвентаризации, и сдайте документы на хранение вместе с первичкой.
Правила подсчёта, которые суд проверяет первыми
Пункт 23 ФСБУ 28/2023 требует проводить инвентаризацию основных средств, капитальных вложений, запасов и наличных денег по месту нахождения активов и по каждому материально ответственному лицу. Если на складе работают двое МОЛ с раздельными зонами ответственности, описи составляются отдельно на каждого, иначе недостачу невозможно будет привязать к конкретному работнику. Определять наличие со слов материально ответственных лиц стандарт прямо запрещает.
Ошибку в описи исправляют по правилам для первичных документов и регистров (пункт 6): зачёркивание с указанием верного значения, даты и подписей, а не корректор и не новый лист без следов исправления. Если материально ответственное лицо обнаружило ошибку уже после окончания подсчёта, оно обязано заявить о ней комиссии немедленно, до открытия помещения (пункт 30). Комиссия проверяет заявление и при подтверждении исправляет документ. Претензии, которые МОЛ предъявляет после того, как склад открыли и отгрузки возобновились, этим порядком не охватываются.
Инвентаризация счетов расчётов с дебиторами и кредиторами
Фактическое наличие задолженности нельзя пересчитать, поэтому по пункту 4 ФСБУ 28/2023 расчёты проверяют по документам и расчётами. Пункт 8 требует устанавливать расхождения по документам, подтверждающим задолженность и обязательства, которые организация признаёт правильными. Акт сверки с контрагентом помогает подтвердить остаток, но стандарт не делает его обязательным для каждого долга: если контрагент сверку не подписал, комиссия опирается на договор, накладные, платёжные поручения и выписки. У бюджетного учреждения результат фиксируется в описи 0510469, сверка с контрагентом — в акте 0510477.
Сличение и итоговый протокол: как оформить излишки, недостачи и пересортицу
Сведения о фактическом наличии сопоставляют с данными регистров бухгалтерского учёта, и результат сопоставления документируется (пункты 3 и 5 ФСБУ 28/2023). Сличительная ведомость или её аналог показывает по каждому наименованию учётное количество, фактическое количество и разницу в натуральном и стоимостном выражении.
Пересортица и нормы естественной убыли
Порядок работы с недостачей задан пунктом 14 стандарта и выполняется строго по очереди. Сначала зачитывают пересортицу: недостачу по одному наименованию покрывают излишком по похожему наименованию у того же МОЛ за тот же период. Нормы естественной убыли применяют только после зачёта, только при выявленной фактической недостаче и только по тому наименованию, по которому она выявлена. Если для актива нормы не установлены, вся недостача считается сверхнормативной. Единых норм естественной убыли для всех видов запасов нет: величины зависят от вида ценностей и профильного нормативного акта.
Пример логики: на складе по одному виду товара недостача 12 единиц, по смежному виду излишек 4 единицы у того же МОЛ. После зачёта пересортицы недостача составляет 8 единиц, и нормы убыли применяются к этим 8 единицам, а не к исходным 12. Излишек 4 единиц после зачёта отдельно не оприходуется.
Как отражать результаты в учёте
По пунктам 11 и 12 ФСБУ 28/2023 излишек принимается к учёту с признанием дохода. Недостача в пределах норм естественной убыли относится на расходы, сверх норм — на виновных лиц. Если виновные не установлены или суд отказал во взыскании, сверхнормативная недостача также списывается на расходы. Оценка излишка зависит от вида актива, поэтому единая формула «все излишки по справедливой стоимости в прочие доходы» к каждому случаю неприменима.
Расхождения регистрируются в том отчётном периоде, к которому относится дата инвентаризации (часть 4 статьи 11 402-ФЗ). Результаты годовой инвентаризации, проведённой по состоянию не ранее 1 октября, пункт 10 стандарта разрешает отразить в периоде её завершения, но не позднее последнего календарного дня отчётного года.
Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.
Что включить в итоговый протокол комиссии
Итоговый документ коммерческая организация оформляет по своей форме, учреждение госсектора — актом о результатах инвентаризации 0510463. В протокол включают:
- основание и даты проверки, ссылку на приказ или решение;
- перечень описей и сличительных ведомостей, по которым сделаны выводы;
- выявленные излишки и недостачи по каждому МОЛ, в том числе после зачёта пересортицы и применения норм убыли;
- письменные объяснения материально ответственных лиц или акт об отказе их дать;
- предложения комиссии: оприходовать излишки, отнести недостачу на виновное лицо или на расходы;
- подписи всех членов комиссии и отметку об утверждении руководителем.
Документы инвентаризации хранятся как первичные учётные документы не менее 5 лет после отчётного года (часть 1 статьи 29 402-ФЗ). Если по итогам проверки работодатель взыскивает ущерб, комплект описей и протокол становятся основными доказательствами в суде, поэтому их хранят до окончания спора, даже если 5 лет уже прошли.
Материальная ответственность по итогам инвентаризации: от договора до взыскания
По общему правилу статьи 241 ТК РФ работник возмещает ущерб в пределах своего среднего месячного заработка. Полная материальная ответственность возникает только в случаях статьи 243 ТК РФ, и для недостачи главный из них — ценности, вверенные работнику по специальному письменному договору. Без такого договора недостачу сверх среднего заработка с кладовщика или кассира не взыскать, даже если инвентаризация проведена безупречно.
Договор о полной материальной ответственности по новым типовым формам
Договор о полной индивидуальной материальной ответственности заключают с работником не моложе 18 лет, который непосредственно обслуживает или использует денежные, товарные ценности или иное имущество, и только если его должность или работа есть в утверждённом перечне (статья 244 ТК РФ). Если разграничить ответственность каждого невозможно, вводится коллективная (бригадная) ответственность по статье 245 ТК РФ, и договор подписывают все члены коллектива. С 1 сентября 2025 года перечни и типовые формы обоих договоров утверждены приказом Минтруда России от 16.04.2025 № 251н, который заменил постановление Минтруда от 31.12.2002 № 85 и действует до 1 сентября 2031 года.
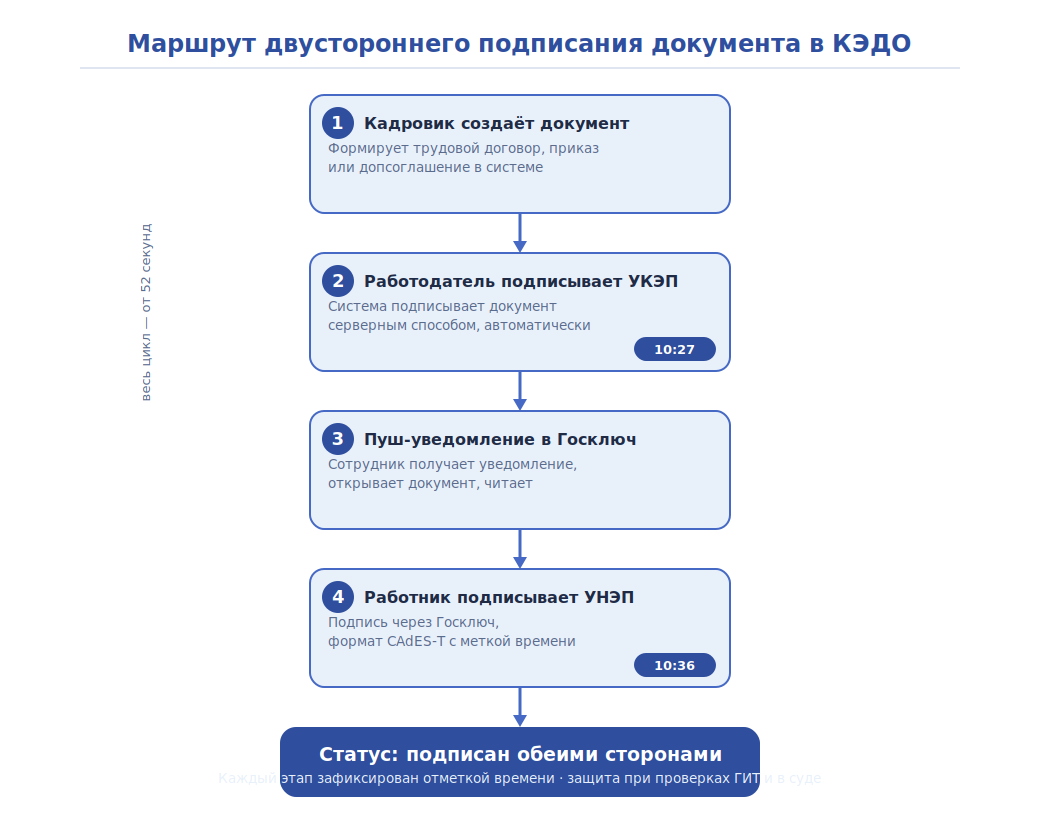
Договоры, подписанные до сентября 2025 года по старой форме, продолжают действовать, но при приёме новых сотрудников на склад, в кассу или на торговую точку используйте формы приказа № 251н и сверяйте должность с новым перечнем. Должность, которой в перечне нет, делает договор недействительным основанием для полной ответственности. В Добыто договор о полной материальной ответственности подписывается в КЭДО вместе с трудовым договором при приёме: работодатель ставит УКЭП, работник — УНЭП, если он дал согласие на электронное взаимодействие.
Проверка, объяснение и сроки взыскания недостачи
До решения о возмещении ущерба работодатель обязан провести проверку, установить размер ущерба и причину его возникновения (статья 247 ТК РФ). Протокол инвентаризационной комиссии служит основой проверки, но её итог оформляют отдельно: приказом о создании комиссии по проверке или актом служебной проверки, где названы размер, причина и вина работника. Размер ущерба определяют по фактическим потерям на основании учётных данных (статья 246 ТК РФ). От работника обязательно затребуют письменное объяснение; если он отказывается или уклоняется, составляют акт.
Распоряжение о взыскании суммы, которая не превышает среднего месячного заработка, работодатель издаёт не позднее 1 месяца со дня окончательного установления размера ущерба. Если срок пропущен, работник не согласен добровольно возместить ущерб или сумма больше среднего заработка, взыскание идёт только через суд — так установлено в статье 248 Трудового кодекса РФ. Работник может возместить ущерб добровольно, в том числе с рассрочкой по письменному обязательству с конкретными сроками платежей.
Удержание из зарплаты по распоряжению ограничено 20% от каждой выплаты (статья 138 ТК РФ); это ограничение не распространяется на добровольное возмещение по письменной договорённости. Обратиться в суд работодатель вправе в течение 1 года со дня обнаружения ущерба (часть 4 статьи 392 ТК РФ). Срок считается от даты, когда недостача выявлена, то есть фактически от подписания описей и сличительной ведомости, а не от утверждения протокола.
Когда взыскать недостачу с работника не получится
Статья 239 ТК РФ исключает материальную ответственность при непреодолимой силе, нормальном хозяйственном риске, крайней необходимости, необходимой обороне и при необеспечении работодателем надлежащих условий хранения вверенного имущества. Последний пункт срабатывает чаще остальных: склад без замков и видеонаблюдения, доступ посторонних к ценностям, общий ключ у нескольких смен.
Процессуальные дефекты инвентаризации дают тот же результат. Суд откажет во взыскании, если описи составлены без участия МОЛ и без его подписи, если работника не уведомили о повторной проверке после увольнения, если не было договора о полной материальной ответственности или должности нет в перечне, если не затребовано объяснение. В этих ситуациях сверхнормативная недостача по пункту 12 ФСБУ 28/2023 списывается на расходы организации, и вопрос взыскания с работника лучше закрыть, чем доводить до проигранного иска.
Электронное оформление описей, протокола и документов по материальной ответственности
Пункт 7 ФСБУ 28/2023 разрешает оформлять документы инвентаризации на бумаге, электронными документами с электронной подписью или комбинированно. Вид подписи стандарт не устанавливает: организация закрепляет его в учётной политике с учётом требований 402-ФЗ к первичным документам и ФСБУ 27/2021 «Документы и документооборот в бухгалтерском учёте». Для бюджетной формы 0510439 приказ № 61н прямо предусматривает утверждение руководителем с электронной подписью, а для отдельных листов согласования допускает простую ЭП.
Что переводить в электронный вид, а что оставить на бумаге
Описи заполняются на месте хранения ценностей, в присутствии МОЛ и всех членов комиссии. Если на складе нет устройства, где каждый участник сможет подписать опись своей подписью до открытия помещения, бумажная опись надёжнее: подпись МОЛ на ней получают сразу, а электронную копию прикладывают к протоколу. Приказ о проведении, ознакомление МОЛ, договоры о материальной ответственности, письменные объяснения и протокол комиссии в электронном виде трудностей не создают, потому что подписываются не на складе.
Какую подпись выбрать для документов инвентаризации
ПЭП, УНЭП и УКЭП различаются юридической силой и не взаимозаменяемы. Для приказа и протокола, которые утверждает руководитель, обычно выбирают УКЭП. Для подписи работника на ознакомлении, объяснении и договоре о материальной ответственности в КЭДО используют УНЭП: в спорах о недостаче работодателю приходится доказывать, что документ подписал именно этот работник, и неквалифицированная усиленная подпись с сертификатом на его имя решает эту задачу надёжнее простой. Выбранный вид подписи для каждого документа закрепите в учётной политике или ЛНА о КЭДО до начала проверки.
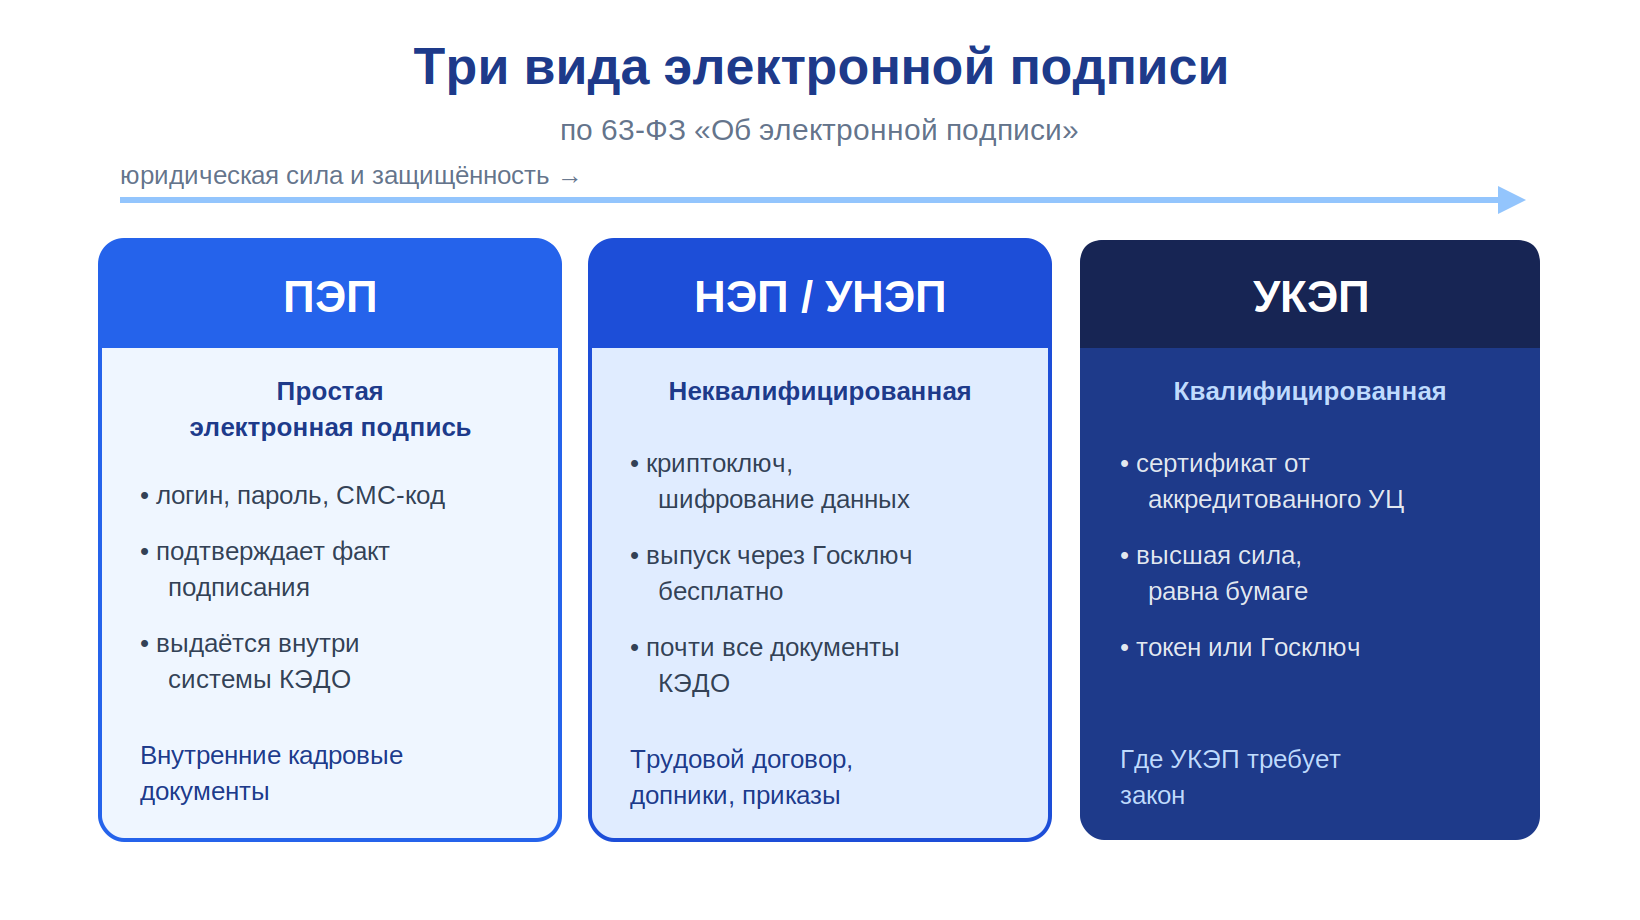
В Добыто электронные подписи ПЭП и УНЭП для сотрудников выпускаются бесплатно, поэтому материально ответственные лица подписывают ознакомление с приказом и объяснения со своего телефона, а не ждут бумажного экземпляра. Это сокращает интервал между выявлением недостачи и получением объяснения, а вместе с ним снижает риск пропустить месячный срок статьи 248 ТК РФ.
Что критично в разных ситуациях и во что обходятся ошибки
Повод для инвентаризации меняет то, на чём комиссия должна сосредоточиться. Таблица собирает требования стандарта и ТК РФ по типовым ситуациям.
| Ситуация | Что критично | Типичная ошибка |
|---|---|---|
| Годовая инвентаризация перед отчётностью | Дата для основных средств, НМА, капвложений и запасов не ранее 1 октября; отражение результатов не позднее последнего дня отчётного года; инвентаризация расчётов | Проверка «по состоянию на» сентябрь; расчёты с контрагентами не проверены |
| Смена материально ответственного лица | Присутствие сдающего МОЛ, его расписка и подпись в описи | Опись составлена после ухода работника, без его участия |
| Бригадная ответственность | Проверка при смене руководителя коллектива, выбытии более 50% членов или по требованию члена бригады; договор подписан всеми членами | Новые члены бригады не подписали коллективный договор |
| Выявлена утрата, порча или хищение | Проверка причин ущерба, письменное объяснение работника, срок 1 месяц для распоряжения и 1 год для иска | Взыскание приказом суммы больше среднего месячного заработка |
| Повторная проверка после увольнения МОЛ | Уведомление бывшего работника, его присутствие и подпись в описях | Повторная опись без уведомления, как в деле № 8Г-1365/2025 |
| Реорганизация (кроме преобразования) или ликвидация | Все активы и обязательства, включая расчёты и долговые обязательства | Проверены только склад и основные средства |
| Бюджетное учреждение в 2026 году | Решение 0510439, описи 0510466 и 0510469-0510474, акт 0510463 в редакции приказа № 144н | Расчёты включены в опись по нефинансовым активам |
Во всех строках, где на кону взыскание с работника, критичны одни и те же три документа: договор о материальной ответственности, опись с подписью МОЛ и его письменное объяснение. Отсутствие любого из них переводит недостачу из суммы к возмещению в расход организации.
Цена ошибки в оформлении
Неверно оформленная инвентаризация обходится дороже самой недостачи. Если суд откажет во взыскании, сверхнормативная недостача по пункту 12 ФСБУ 28/2023 целиком списывается на расходы, а затраты на юристов и госпошлину работодатель несёт сверху. Если неотражённые расхождения исказили отчётность, должностное лицо может получить штраф по статье 15.11 КоАП РФ за грубое нарушение требований к бухгалтерскому учёту: от 5 000 до 10 000 рублей, а при повторном нарушении — от 10 000 до 20 000 рублей или дисквалификацию на срок от 1 года до 2 лет.
Самостоятельно проверить комплект перед утверждением протокола можно по 5 вопросам: есть ли приказ с утверждённым составом комиссии, присутствовало ли больше четырёх пятых её членов, есть ли расписки и подписи МОЛ на каждой описи, зачтена ли пересортица до применения норм убыли, получено ли объяснение по каждой недостаче.
Стоимость КЭДО для приказов об инвентаризации, объяснений и договоров о материальной ответственности
Стоимость электронного кадрового документооборота зависит от численности сотрудников, нужных видов подписи и интеграции с учётной системой. Цены указаны по тарифам на октябрь 2026 года.
| Услуга | Стоимость | Сроки |
|---|---|---|
| Тариф «Старт»: до 25 сотрудников, ПЭП и УНЭП, базовые шаблоны, email-поддержка | от 30 ₽ за сотрудника / мес | подключение за 5 минут |
| Тариф «Бизнес»: без ограничения численности, ПЭП, УНЭП и УКЭП, кастомные шаблоны, интеграция с 1С, электронный архив, приоритетная поддержка | от 50 ₽ за сотрудника / мес; минимальная оплата 50 сотрудников за 30 000 ₽ в год | подключение за 5 минут |
| Тариф «Корпорация»: всё из тарифа «Бизнес», выделенный сервер, SLA 99.9%, персональный менеджер, API и кастомные интеграции | по запросу | по запросу |
| Выпуск ПЭП и УНЭП для сотрудников | бесплатно на всех тарифах | входит в подключение |
| УКЭП через партнёров — удостоверяющие центры | по запросу | по запросу |
| Модуль для 1С:ЗУП с автоматической синхронизацией документов | в тарифе «Бизнес» | установка и настройка за 1 день |
Для компании со складом и несколькими материально ответственными лицами итог определяет общая численность сотрудников в системе и то, нужна ли УКЭП руководителю для приказов и протоколов. Условия по каждому варианту, включая переход между тарифами с пропорциональным пересчётом, собраны на странице тарифов Добыто КЭДО.
Выводы
Инвентаризация выдерживает проверку и суд, когда каждый этап оставляет подписанный след: приказ с утверждённой комиссией, расписки и подписи материально ответственных лиц на описях, сличение с учётом после зачёта пересортицы и протокол с объяснениями по каждой недостаче. Коммерческие компании с 2025 года сами выбирают формы по ФСБУ 28/2023, бюджетные учреждения с 2026 года работают по формам в редакции приказа № 144н. Взыскание недостачи держится на договоре о полной материальной ответственности по типовым формам приказа № 251н и сроках статей 248 и 392 ТК РФ.
Кадровую часть этого процесса — ознакомление с приказом, договоры о материальной ответственности и объяснения работников — мы переводим в КЭДО с электронной подписью сотрудников, чтобы к моменту спора все подписи и даты уже лежали в электронном архиве.
Частые вопросы об инвентаризации
Что такое основная инвентаризация и есть ли такой термин в законе?
Ни 402-ФЗ, ни ФСБУ 28/2023 термина «основная инвентаризация» не содержат. Закон делит проверки на обязательные (пункт 15 ФСБУ 28/2023 для коммерческих организаций, пункт 81 СГС «Концептуальные основы» для госсектора) и проводимые по решению организации в сроки и по перечню объектов, которые она закрепляет в учётной политике. Основной в обиходе обычно называют годовую инвентаризацию перед отчётностью.
Нужна ли инвентаризация при смене главного бухгалтера?
Смены главного бухгалтера нет в перечне обязательных случаев пункта 15 ФСБУ 28/2023. Проверка обязательна, только если бухгалтер одновременно был материально ответственным лицом, например отвечал за кассу. В остальных случаях её проводят по решению руководителя, если это предусмотрено учётной политикой.
Как применять правило одной пятой, если в комиссии 3 или 4 человека?
Результаты обязательной инвентаризации недействительны, если отсутствует не менее одной пятой членов комиссии. В комиссии из 3, 4 или 5 человек отсутствие даже 1 члена составляет одну пятую или больше, поэтому присутствовать должны все. Отсутствие 1 человека допустимо в комиссии от 6 членов, двух — от 11 членов.
Можно ли удержать недостачу из окончательного расчёта при увольнении?
Распоряжением работодателя удерживается только сумма, которая не превышает среднего месячного заработка, и только в течение 1 месяца после окончательного установления размера ущерба. Удержание из одной выплаты ограничено 20% по статье 138 ТК РФ. Остаток работник возмещает добровольно по письменному обязательству с графиком платежей, иначе работодатель обращается в суд в течение 1 года со дня обнаружения ущерба.
Можно ли бюджетному учреждению в 2026 году проводить инвентаризацию по прежним формам?
С 1 января 2026 года учреждения применяют формы в редакции приказа Минфина № 144н, включая описи 0510469-0510474, акт сверки расчётов 0510477 и акт о результатах инвентаризации 0510463. Решение о проведении по форме 0510439 обязательно с 1 января 2025 года. Документы годовой инвентаризации за 2026 год оформляются уже по обновлённым формам.
Что делать, если годовую инвентаризацию провели по состоянию на сентябрь?
Пункт 16 ФСБУ 28/2023 допускает дату ранее отчётной только для основных средств, нематериальных активов, капитальных вложений и запасов и только не ранее 1 октября отчётного года. Проверка по состоянию на сентябрь не считается годовой инвентаризацией: её результаты отражают как результаты обычной проверки, а годовую проводят повторно по допустимой дате и отражают не позднее 31 декабря.
