Отчёт по инвентаризации составляют из нескольких документов: инвентаризационных описей, актов инвентаризации, сличительных ведомостей и квалификации результатов, которую утверждает руководитель (пп. 5 и 9 ФСБУ 28/2023). К ним прикладывают расписку материально ответственного лица (МОЛ), его объяснения о пересортице и пояснения, почему недостачу не отнесли на виновных. Готовый комплект идёт руководителю, затем в бухгалтерию: расхождения отражают в периоде, к которому относится дата инвентаризации. Материалы о недостаче с основанием для возмещения передают на проверку по статье 247 ТК РФ, а весь пакет хранят не меньше 5 лет после отчётного года. Коммерческая организация оформляет отчёт по ФСБУ 28/2023 на формах, утверждённых руководителем, бюджетное учреждение — по приказу Минфина № 256н на формах 0510463-0510468 и отражает результаты в периоде завершения инвентаризации.
Материал разбирает обязательные реквизиты описи, квалификацию излишка, недостачи и пересортицы и сроки для каждого получателя отчёта. Отдельно показано, какие документы нужны, чтобы взыскать недостачу с работника, и когда удержание из зарплаты по распоряжению работодателя уже невозможно. Таблица адресатов и чек-лист перед передачей в бухгалтерию стоят в середине материала, а формы бюджетных учреждений, хранение электронных описей, стоимость КЭДО и ответы на частые вопросы — во второй половине статьи.
## Какие документы образуют отчёт по инвентаризации и какие нормы действуют в 2026 году
Отдельной формы под названием «отчёт по инвентаризации» законодательство не устанавливает. Пункт 5 ФСБУ 28/2023 называет документами инвентаризации инвентаризационные описи, акты инвентаризации и сличительные ведомости и разрешает документы, которые объединяют показатели нескольких из них. Единой обязательной формы нет: по ч. 4 ст. 9 Федерального закона от 06.12.2011 № 402-ФЗ о бухгалтерском учёте формы документов утверждает руководитель.
Стандарт [ФСБУ 28/2023 «Инвентаризация»](https://minfin.gov.ru/ru/document?id_4=301717) утверждён приказом Минфина России от 13.01.2023 № 4н и обязателен с 1 апреля 2025 года. Он распространяется на все экономические субъекты, кроме организаций бюджетной сферы. С той же даты утратили силу Методические указания по инвентаризации (приказ Минфина от 13.06.1995 № 49): их отменил приказ Минфина от 27.04.2023 № 189. Если приказ о проведении инвентаризации или учётная политика организации до сих пор ссылаются на указания № 49, основанием в них назван утративший силу документ.
Статья 11 402-ФЗ определяет инвентаризацию как сопоставление фактического наличия с регистрами бухгалтерского учёта. По ч. 3 ст. 11 случаи, сроки и правила проведения устанавливает сам экономический субъект. Исключение — обязательные случаи из законодательства и стандартов. Состав отчёта сверх минимума ФСБУ 28/2023 организация определяет своими внутренними документами.
Унифицированные формы для коммерческих организаций необязательны с 1 января 2013 года (ч. 4 ст. 9 402-ФЗ, информация Минфина № ПЗ-10/2012). Формы ИНВ-3, ИНВ-17, ИНВ-19 и ИНВ-22 из постановления Госкомстата от 18.08.1998 № 88 применяют, если руководитель их утвердил. Форма, которую организация разработала сама, должна содержать обязательные реквизиты из ч. 2 ст. 9 402-ФЗ. Проверьте, какие формы описи, акта и сличительной ведомости утверждены на дату инвентаризации: утверждённая форма задаёт графы, которые заполняет комиссия.
## Что включить в отчёт по инвентаризации: состав пакета и подписи
Минимальный состав пакета складывается из пп. 5, 9, 23, 31 и 35 ФСБУ 28/2023. Часть документов составляют до начала проверки, часть — после подсчёта.
| Документ | Что фиксирует | Норма |
|—|—|—|
| Расписка МОЛ | Все первичные документы сданы, поступившие активы оприходованы, выбывшие списаны. Даётся до начала инвентаризации | п. 23 ФСБУ 28/2023 |
| Инвентаризационная опись (документ о фактическом наличии) | Наименование и идентифицирующие сведения, количество, единицы учёта; подписи комиссии и МОЛ | пп. 5, 31 ФСБУ 28/2023 |
| Сличительная ведомость | Расхождения между фактическим наличием и регистрами бухгалтерского учёта | п. 5 ФСБУ 28/2023, ст. 11 402-ФЗ |
| Акт инвентаризации или объединённый документ | Результаты по форме, утверждённой руководителем; может объединять показатели описи и ведомости | п. 5 ФСБУ 28/2023, ч. 4 ст. 9 402-ФЗ |
| Объяснения МОЛ о пересортице | Причины пересортицы | п. 35 ФСБУ 28/2023 |
| Пояснения по недостаче без виновных | Причины, по которым недостачу не отнесли на виновных лиц | п. 35 ФСБУ 28/2023 |
| Квалификация результатов | Излишки, утраты, порча, пересортица, основания для возмещения | п. 9 ФСБУ 28/2023 |
Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.
Первой по времени в пакете идёт расписка МОЛ, последней — квалификация результатов. Пока руководитель её не утвердил, бухгалтерия не знает, по какому правилу пп. 12 и 14 отражать каждое расхождение.
### Обязательные реквизиты инвентаризационной описи
Пункт 31 ФСБУ 28/2023 перечисляет, что должно быть в документе о фактическом наличии запасов:
— наименования активов и сведения, по которым их можно идентифицировать;
— количество и единицы учёта;
— отметка о проверке цен, таксировки и подсчёта итогов;
— расписка МОЛ о том, что проверка прошла в его присутствии, претензий к комиссии нет, а активы приняты на хранение или в использование;
— подписи членов комиссии и МОЛ;
— при смене МОЛ — подписи сдающего и принимающего.
Фактическое наличие запасов устанавливают в обязательном присутствии МОЛ. Вписывать количество со слов работника или из регистров учёта нельзя (п. 27). По требованию МОЛ комиссия выдаёт ему документ о фактическом наличии. В комиссию не включают лиц, материально ответственных за проверяемые объекты. Если отсутствовали 1/5 состава комиссии и более, результаты обязательной инвентаризации недействительны (пп. 19-21). Подписи членов комиссии на описи показывают, кто участвовал в проверке.
> **Мария Ж, юрист со стажем более 20 лет:** *»Требования к финансовым документам строже, чем к кадровым. Это первичные документы учёта: по ним видно, на что потрачены средства организации, и они проходят аудит. Описи и сличительные ведомости относятся к этой группе. Собирая отчёт по инвентаризации, проверяйте каждую подпись и каждую графу так, как их будет смотреть аудитор.»*
### Как собрать отчёт по инвентаризации: пошаговая инструкция
1. **Шаг 1.** До начала инвентаризации получите от МОЛ расписку: первичные документы сданы, поступившие активы оприходованы, выбывшие списаны.
2. **Шаг 2.** Проведите подсчёт в присутствии МОЛ. В комиссии не должно быть лиц, отвечающих за проверяемые объекты, а отсутствовать может меньше 1/5 её состава.
3. **Шаг 3.** Заполните опись по реквизитам п. 31 и соберите подписи членов комиссии и МОЛ. При смене МОЛ опись подписывают сдающий и принимающий.
4. **Шаг 4.** Сопоставьте фактическое наличие с регистрами учёта. Расхождения отразите в сличительной ведомости или в объединённом документе по утверждённой форме.
5. **Шаг 5.** Получите объяснения МОЛ о пересортице. Подготовьте пояснения по недостаче, которую не относят на виновных.
6. **Шаг 6.** Комиссия квалифицирует результаты по категориям п. 9, руководитель утверждает квалификацию.
7. **Шаг 7.** Передайте пакет в бухгалтерию и укажите период, в котором отражаются расхождения.
8. **Шаг 8.** Материалы о недостаче с основанием для возмещения направьте на проверку по ст. 247 ТК РФ, весь комплект сдайте в архив.
## Квалификация результатов: какое решение по инвентаризации утверждает руководитель
Квалификацию результатов готовят лица, которые проводили инвентаризацию, а утверждает руководитель экономического субъекта (п. 9 ФСБУ 28/2023). Комиссия отвечает на 5 вопросов:
— есть ли излишки;
— какие активы утрачены или испорчены и укладывается ли недостача в нормы естественной убыли;
— можно ли использовать или продать повреждённое имущество;
— есть ли пересортица;
— есть ли основания для возмещения.
Отдельной категории «ошибка учёта» в перечне п. 9 нет.
Отражение каждого результата в учёте задают пп. 12 и 14 ФСБУ 28/2023:
| Результат | Как отражают по ФСБУ 28/2023 | Счёт по Плану счетов |
|—|—|—|
| Излишек | В доходы | На практике через счёт 91 |
| Пересортица | Пересортицу, зачёт которой разрешён, зачитывают до применения норм естественной убыли | — |
| Недостача в пределах норм естественной убыли | На затраты или расходы на продажу | 94, затем списание в затраты |
| Недостача сверх норм при основании для возмещения | На виновных или иных лиц | 94, затем расчёты с виновным лицом |
| Утрата или порча без основания для возмещения | На расходы | 94, затем прочие расходы |
| Повреждённый актив, пригодный к использованию | Корректировка на обесценение | — |
Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.
Сам ФСБУ 28/2023 номеров счетов не называет. Счета 94 и 91 взяты из Плана счетов (приказ Минфина от 31.10.2000 № 94н). Нормы естественной убыли применяют только к фактической недостаче, которая осталась после зачёта пересортицы. Комиссия сначала зачитывает пересортицу и только потом сравнивает остаток с нормами. Перед подписью руководителя сверьте, что каждое расхождение в квалификации отнесено к категории п. 9 и по каждой недостаче указано основание для возмещения или его отсутствие.
## Кому передать отчёт по инвентаризации и в какие сроки
Пакет документов проходит по цепочке получателей, и у каждого свой срок или условие:
| Получатель | Что передают | Срок или условие | Норма |
|—|—|—|—|
| Руководитель экономического субъекта | Квалификацию результатов на утверждение | После составления квалификации комиссией | п. 9 ФСБУ 28/2023 |
| Бухгалтерия | Документы инвентаризации и утверждённую квалификацию | Отчётный период, к которому относится дата инвентаризации. Годовую, проведённую не ранее 1 октября, можно отразить в периоде её окончания, но не позднее последнего дня отчётного года | ч. 4 ст. 11 402-ФЗ, п. 10 ФСБУ 28/2023 |
| МОЛ | Документ о фактическом наличии | По требованию МОЛ | п. 31 ФСБУ 28/2023 |
| Принимающее МОЛ при смене | Опись, подписанную сдающим и принимающим | Инвентаризация на день приёмки-передачи дел | пп. 16, 31 ФСБУ 28/2023 |
| Кадровая служба или юрист, которым поручена проверка ущерба | Материалы о недостаче с основанием для возмещения | Распоряжение о взыскании в пределах среднего месячного заработка — не позднее 1 месяца со дня окончательного установления размера ущерба | ст. 247, 248 ТК РФ |
| Архив организации | Весь пакет | Не менее 5 лет после отчётного года; документы о недостачах — 10 лет после возмещения ущерба | ч. 1 ст. 29 402-ФЗ, ст. 321 и 287 Перечня Росархива |
Годовую инвентаризацию проводят на отчётную дату (п. 16 ФСБУ 28/2023). Исключение — проверка, которую провели не ранее 1 октября. Для неё действует правило о периоде окончания из строки бухгалтерии.
> **Мария Ж, спикер на конференциях по КЭДО и юриспруденции:** *»Пункт 2 статьи 13 закона «Об архивном деле» 125-ФЗ даёт организации право самой создать архив и организовать хранение документов. На практике в конце каждого календарного года подразделения формируют дела по номенклатуре, утверждённой на этот год, и передают их в архив. Отчёт по инвентаризации проходит тот же путь. Заранее проверьте, есть ли в номенклатуре отдельные дела под документы инвентаризации и под материалы о недостачах.»*
### Чек-лист перед передачей отчёта в бухгалтерию
— Расписка МОЛ получена до начала проверки.
— В комиссии нет лиц, материально ответственных за проверяемые активы.
— На проверке отсутствовало меньше 1/5 состава комиссии.
— В описи нет позиций, внесённых со слов МОЛ или из регистров учёта.
— В описи есть отметка о проверке цен, таксировки и итогов, расписка МОЛ и все подписи.
— Пересортица зачтена до применения норм естественной убыли.
— Приложены объяснения МОЛ о пересортице и пояснения по недостаче, которую не относят на виновных.
— Квалификация результатов утверждена руководителем.
— Указан отчётный период, в котором бухгалтерия отражает расхождения.
## Недостача и материальная ответственность: какие документы нужны для взыскания
Отчёт по инвентаризации фиксирует факт и размер недостачи. Чтобы возместить ущерб за счёт работника, работодатель до решения о возмещении обязан провести проверку размера ущерба и причин его возникновения (ст. 247 ТК РФ). Истребовать у работника письменное объяснение обязательно. Если работник отказался или уклонился, составляют акт. Работник вправе знакомиться со всеми материалами проверки.
Бремя доказывания в споре лежит на работодателе. По п. 4 [постановления Пленума Верховного Суда РФ от 16.11.2006 № 52](https://www.vsrf.ru/documents/all/8221) он доказывает:
— отсутствие обстоятельств, исключающих материальную ответственность;
— противоправность поведения работника и его вину;
— причинную связь между поведением и ущербом;
— наличие и размер прямого ущерба;
— соблюдение правил заключения договора о полной материальной ответственности.
Описи, сличительные ведомости и утверждённая квалификация подтверждают наличие и размер ущерба. Вину и причинную связь подтверждают материалы проверки по ст. 247.
Размер взыскания ограничен. По общему правилу ст. 241 ТК РФ работник отвечает в пределах своего среднего месячного заработка. Полная материальная ответственность наступает только в случаях, установленных ТК РФ или федеральными законами (ст. 242-243). Договор о полной индивидуальной материальной ответственности заключают на определённых работах и должностях (ст. 244), коллективную (бригадную) ответственность вводят по ст. 245.
С 1 сентября 2025 года перечни таких должностей и работ и типовые формы договоров утверждает приказ Минтруда России от 16.04.2025 № 251н. В нём 4 приложения: перечень для индивидуальной ответственности, перечень работ для коллективной и 2 типовые формы договоров. Постановление Минтруда от 31.12.2002 № 85 с этой даты утратило силу.
Распоряжение о взыскании суммы, которая не превышает среднего месячного заработка, работодатель издаёт не позднее 1 месяца со дня окончательного установления размера ущерба (ст. 248 ТК РФ). Если месяц истёк или сумма больше среднего заработка, а работник не согласен возместить её добровольно, взыскание идёт через суд.
**Важный нюанс из практики:** объяснение работника, акт об отказе дать объяснение и распоряжение о взыскании относятся к документам по трудовым отношениям. Трудовой кодекс обязывает работодателя хранить кадровые документы, но не устанавливает, как их хранить. Материалы проверки ущерба сдают в архив вместе с документами о недостаче и хранят по сроку, который задаёт архивный перечень.
В КЭДО Добыто кадровый документ проходит один маршрут. Кадровик создаёт или загружает документ, система строит маршрут согласования и отправляет уведомление. Работник читает документ и подписывает его электронной подписью с телефона, после чего документ уходит в электронный архив. По такому маршруту работнику, который участвует в КЭДО, направляют запрос письменного объяснения и знакомят его с распоряжением о взыскании.

### Ошибки в отчёте, из-за которых недостачу не удаётся взыскать
— **В комиссию включено МОЛ по своим объектам.** Так делают, когда в подразделении не хватает людей. Нарушен п. 20 ФСБУ 28/2023, и выводы комиссии работник может оспорить.
— **На подсчёте отсутствовали 1/5 состава комиссии и более.** Результаты обязательной инвентаризации недействительны (п. 21), и размер ущерба остаётся без подтверждения.
— **Количество внесено со слов МОЛ или из регистров.** Пункт 27 это запрещает, поэтому опись не подтверждает фактическое наличие.
— **У работника не истребовали письменное объяснение.** Проверка по ст. 247 не завершена, и решение о возмещении принято с нарушением.
— **Договор о полной ответственности заключён на должности вне перечня приказа № 251н.** Работодатель не докажет соблюдение правил заключения договора (п. 4 постановления Пленума № 52), и взыскание ограничивается пределом ст. 241, кроме случаев ст. 242-243.
— **Пропущен месяц на распоряжение по ст. 248.** Удержать сумму без согласия работника можно только через суд.
Для должностного лица дефекты учёта могут обойтись штрафом по ч. 1 ст. 15.11 КоАП РФ: 5 000-10 000 руб. за грубое нарушение требований к бухгалтерскому учёту. За повторное нарушение по ч. 2 грозит штраф 10 000-20 000 руб. или дисквалификация на 1-2 года. Состав грубого нарушения раскрыт в примечании 1 к статье, и под него подпадает не каждый недочёт инвентаризации.
## Отчёт по инвентаризации в бюджетных учреждениях: формы 0510463-0510468
ФСБУ 28/2023 на бюджетную сферу не распространяется. Учреждения госсектора работают по ФСБУ госсектора «Концептуальные основы», утверждённому приказом Минфина от 31.12.2016 № 256н. Пункт 79 связывает инвентаризацию с достоверностью учёта. Пункт 80 требует закрепить правила и сроки её проведения в учётной политике. Пункт 82 предписывает отражать результаты в периоде, в котором инвентаризация завершена. У коммерческой организации базовое правило другое: период определяется датой инвентаризации.
Формы описей, которые применяются с 1 января 2025 года, ввёл [приказ Минфина от 30.10.2023 № 174н](https://www.publication.pravo.gov.ru/document/0001202312200019). Акт о результатах инвентаризации 0510463 с 1 января 2024 года заменил форму 0504835 (приказ Минфина от 15.04.2021 № 61н).
| Форма | Назначение | Основание и дата применения |
|—|—|—|
| 0504087 | Инвентаризационная опись | Приказ Минфина от 30.03.2015 № 52н; применимость зависит от документооборота учреждения и перехода на электронные формы |
| 0504092 | Ведомость расхождений по результатам инвентаризации | Приказ Минфина от 30.03.2015 № 52н; применимость зависит от документооборота учреждения и перехода на электронные формы |
| 0510463 | Акт о результатах инвентаризации, обобщает результаты | Приказ Минфина от 15.04.2021 № 61н, с 01.01.2024; изменения по приказу от 30.09.2024 № 144н — с 01.01.2026 или раньше по мере готовности |
| 0510464 | Опись остатков на счетах учёта денежных средств | Приказ Минфина № 174н, с 01.01.2025 |
| 0510465 | Опись (сличительная ведомость) бланков строгой отчётности и денежных документов | Приказ Минфина № 174н, с 01.01.2025 |
| 0510466 | Опись (сличительная ведомость) по объектам нефинансовых активов | Приказ Минфина № 174н, с 01.01.2025 |
| 0510467 | Опись наличных денежных средств | Приказ Минфина № 174н, с 01.01.2025 |
| 0510468 | Опись расчётов по поступлениям | Приказ Минфина № 174н, с 01.01.2025 |
Приказ № 52н целиком не отменён. Применять ли формы 0504087 и 0504092, зависит от документооборота учреждения и его перехода на электронные формы. Обобщают результаты в акте 0510463. Сверьте перечень форм в учётной политике учреждения на 2026 год с этой таблицей и с редакцией формы 0510463 по приказу № 144н.
## Электронный отчёт по инвентаризации: подпись и юридическая сила
Часть 5 ст. 9 402-ФЗ разрешает оформить первичный учётный документ как электронный документ, подписанный электронной подписью. Пункт 6 ФСБУ 28/2023 не устанавливает собственных правил составления, хранения и исправления документов инвентаризации. Он отсылает к 402-ФЗ и ФСБУ 27/2021 «Документы и документооборот», утверждённому приказом Минфина от 16.04.2021 № 62н.
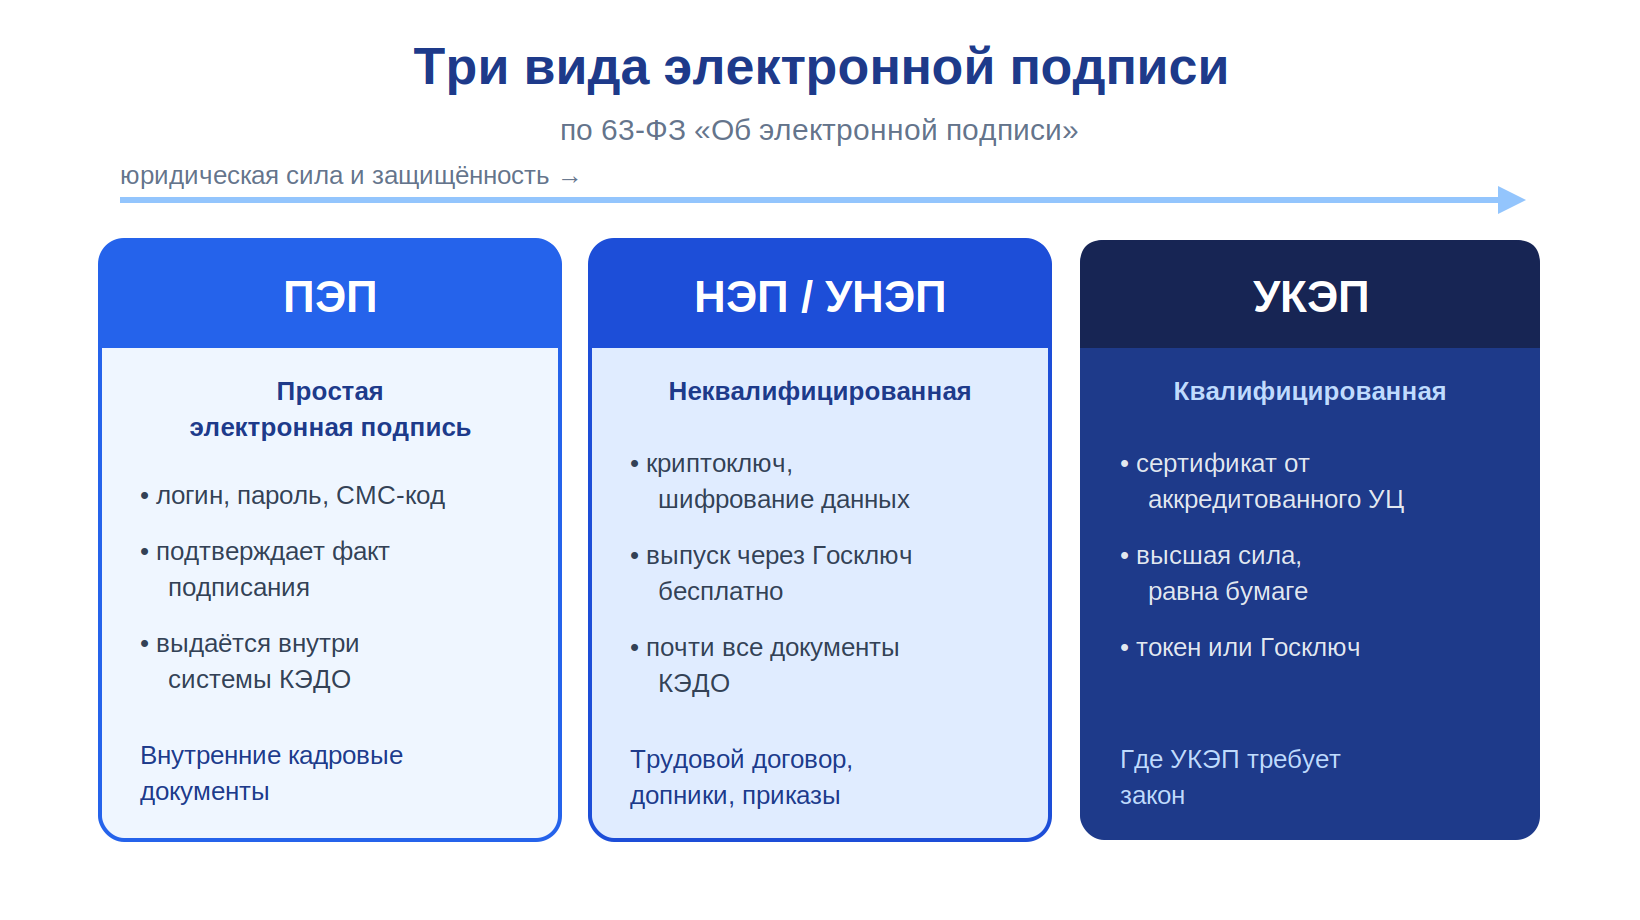
При электронном оформлении описи заранее определяют, какой вид подписи ставит каждый подписант: член комиссии, сдающее и принимающее МОЛ, руководитель. ПЭП, УНЭП и УКЭП по 63-ФЗ об электронной подписи формируются по-разному, имеют разную юридическую силу и не взаимозаменяемы.
**Важный нюанс из практики:** требования к хранению бумажных документов переносятся на электронный документооборот. Электронная опись подчиняется тем же правилам состава архива и сроков хранения, что и бумажная. Формат хранения при этом должен сохранять возможность проверить подпись.
В Добыто ПЭП и УНЭП для сотрудников выпускаются бесплатно на всех тарифах. УКЭП можно получить через партнёров — удостоверяющие центры.
> **Лайфхак:** при выборе системы для электронных описей сверяйтесь с приказом Росархива от 15 июня 2020 года о типовых функциональных требованиях к системам электронного документооборота и системам хранения электронных документов. По нему видно, что должна уметь система, чтобы электронный документ сохранял **юридическую силу**.
## Сколько хранить документы инвентаризации и как организовать архив
Первичные документы и регистры бухгалтерского учёта хранят по правилам архивного дела, но не менее 5 лет после отчётного года (ч. 1 ст. 29 402-ФЗ). Часть 2 той же статьи распространяет требование на электронные документы и на средства проверки электронной подписи. Сроки для документов инвентаризации конкретизирует Перечень типовых управленческих архивных документов, утверждённый приказом Росархива от 20.12.2019 № 236.
| Документы | Срок хранения | Основание |
|—|—|—|
| Первичные документы и регистры бухгалтерского учёта | Не менее 5 лет после отчётного года | ч. 1 ст. 29 402-ФЗ |
| Документы об инвентаризации активов и обязательств | 5 лет при условии проведения проверки | ст. 321 Перечня № 236 |
| Документы о недостачах, присвоениях, растратах | 10 лет после возмещения ущерба | ст. 287 Перечня № 236 |
Материалы о недостаче имеет смысл формировать в отдельное дело: срок их хранения отсчитывают от возмещения ущерба. Отчётный год для них точкой отсчёта не служит.
> **Полезно знать:** в законе «Об архивном деле» 125-ФЗ понятия «электронный документ» нет. По правилам организации хранения, утверждённым приказом Минкультуры № 526, электронные документы хранят **на материальных носителях**: записанные диски маркируют шифром и размещают в архиве с соблюдением температуры и влажности.
> **Мария Ж, соучредитель сервиса КЭДО Добыто:** *»Электронный архив обеспечивает сохранность документов, их поиск, идентификацию и восстановление. Любой сотрудник организации должен в короткий срок найти нужную опись и проверить её подлинность и актуальность. Для этого определите структуру архива, установите правила индексирования, наладьте поиск, разграничьте доступ и регулярно проверяйте целостность файлов. Параметры архива организация определяет сама, в рамках требований законодательства.»*
В КЭДО Добыто подписанный документ уходит в электронный архив и хранится там до 50 лет. Электронный архив входит в тариф «Бизнес». Проверяемость подписи на длинном сроке обеспечивает схема архивного хранения: документ подписывают при действующем сертификате и добавляют метку времени. При смене криптоалгоритмов поверх старой подписи формируют усовершенствованную.
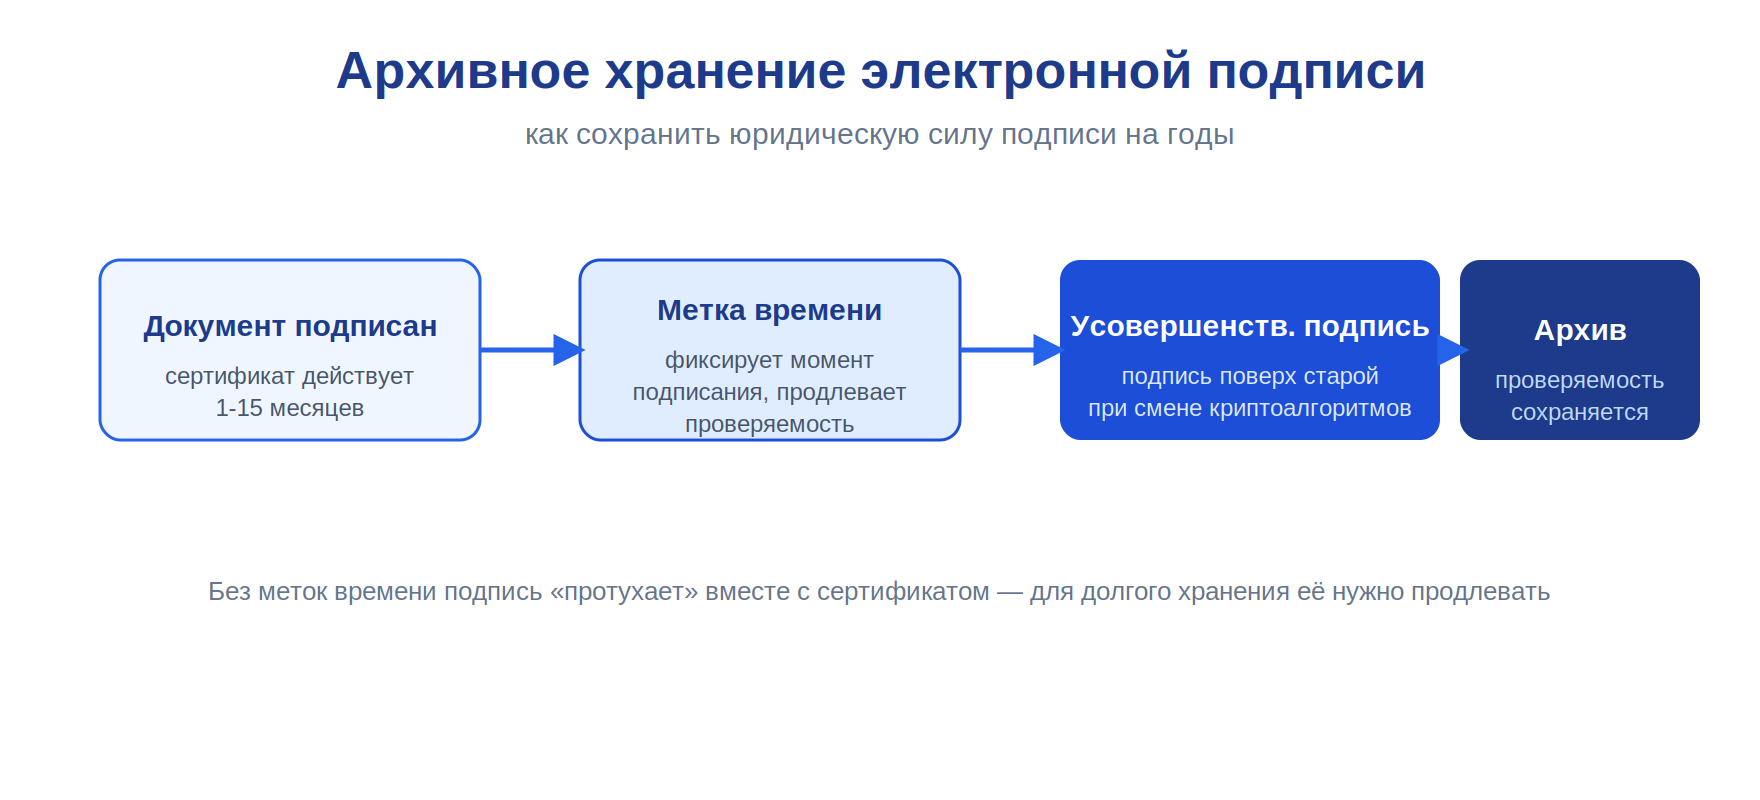
Сверьте сроки в номенклатуре дел со ст. 321 и 287 Перечня № 236. Для электронных документов проверьте, хранится ли вместе с ними всё, что нужно для проверки подписи.
## Стоимость КЭДО для кадровых документов по итогам инвентаризации
Стоимость КЭДО считают за сотрудника в месяц. Она зависит от тарифа и численности, цены указаны на дату публикации.
| Услуга | Стоимость | Сроки |
|—|—|—|
| Тариф «Старт»: до 25 сотрудников, ПЭП и УНЭП, базовые шаблоны, email-поддержка | от 30 ₽ за сотрудника / мес | подключение за 5 минут |
| Тариф «Бизнес»: без ограничения численности, ПЭП, УНЭП и УКЭП, кастомные шаблоны, приоритетная поддержка | от 50 ₽ за сотрудника / мес | подключение за 5 минут |
| Минимальная оплата на тарифе «Бизнес» | 50 сотрудников за 30 000 ₽ в год | — |
| Интеграция с 1С:ЗУП (тариф «Бизнес») | входит в тариф | установка и настройка за 1 день |
| Электронный архив (тариф «Бизнес») | входит в тариф | — |
| Тариф «Корпорация»: выделенный сервер, SLA 99.9%, персональный менеджер, API и кастомные интеграции | по запросу | по запросу |
Итоговая сумма зависит от численности сотрудников и выбранного тарифа. Тариф можно повысить или понизить в любое время, при повышении разница пересчитывается пропорционально оставшемуся периоду. Состав и условия каждого тарифа опубликованы на странице [тарифов ДОБЫТО КЭДО](https://dobyto.ru/tarify-dobyto-kedo/).
## Выводы
Комплект по итогам инвентаризации собирают из нескольких документов, состав которых задают пункты 5, 9, 31 и 35 ФСБУ 28/2023. Для бюджетных учреждений состав задают приказы № 256н, 61н и 174н. Центральный документ пакета — утверждённая руководителем квалификация: по ней бухгалтерия выбирает правило отражения, а материалы о недостаче уходят на проверку по ст. 247 ТК РФ. Короткий срок у взыскания: распоряжение об удержании издают в течение месяца с окончательного установления размера ущерба.
Кадровая часть этой работы — запрос объяснения, ознакомление с материалами проверки, распоряжение о взыскании — в Добыто проходит электронный маршрут подписания. После подписания документы хранятся в электронном архиве вместе с остальными документами работника.
## Частые вопросы об отчёте по инвентаризации
### Можно ли провести инвентаризацию без комиссии?
Можно. Пункт 22 ФСБУ 28/2023 разрешает не создавать комиссию, в частности, когда в организации работают только руководитель и бухгалтер или когда инвентаризацию проводит аудитор либо ревизионная комиссия. Функции комиссии тогда выполняют лица, которым поручена инвентаризация. В остальных случаях для обязательной инвентаризации комиссию создают (п. 19).
### Можно ли составлять отчёт о результатах по форме ИНВ-26?
Нельзя опираться на неё как на действующую унифицированную форму. ИНВ-26 отменена с 1 января 2001 года постановлением Госкомстата от 27.03.2000 № 26. Результаты оформляют по форме, которую утвердил руководитель организации.
### В каких случаях инвентаризация обязательна, кроме годовой отчётности?
Пункт 15 ФСБУ 28/2023 называет 7 таких случаев:
— передача, возврат или отчуждение активов;
— смена МОЛ;
— смена бригадира или выбытие более 50% работников бригады;
— установление факта утраты или порчи активов;
— пожар, авария, стихийное бедствие или иная чрезвычайная ситуация;
— реорганизация, кроме преобразования;
— ликвидация.
Для каждого из этих случаев создают комиссию и оформляют полный пакет документов, как при годовой инвентаризации.
### Сколько дней у работника на письменное объяснение по недостаче?
Статья 247 ТК РФ отдельного срока на объяснение не устанавливает, в том числе срока в 2 рабочих дня. Обязательно само истребование объяснения: если работник отказался или уклонился, работодатель составляет акт. Срок ответа в запросе работодатель планирует с учётом ст. 248: распоряжение о взыскании издают не позднее 1 месяца со дня окончательного установления размера ущерба.
### Что делать, если месяц на распоряжение об удержании пропущен?
По ст. 248 ТК РФ после истечения 1 месяца удержать сумму по распоряжению работодателя нельзя, если работник не согласен возместить её добровольно. Остаётся суд. Обратиться в суд работодатель вправе в течение 1 года со дня обнаружения ущерба (ч. 4 ст. 392 ТК РФ). В суде он доказывает размер ущерба, вину и причинную связь, поэтому к иску прикладывают документы инвентаризации и материалы проверки.
### Сколько хранить документы о недостаче, если возбуждено уголовное дело?
По ст. 287 Перечня, утверждённого приказом Росархива от 20.12.2019 № 236, документы о недостачах, присвоениях и растратах хранят 10 лет после возмещения ущерба. При возбуждении уголовного дела их хранят до принятия решения по делу. Дело с такими материалами не уничтожают, пока по уголовному делу нет решения.
### Можно ли заключить договор о полной материальной ответственности с несовершеннолетним?
Нельзя. По ст. 244 ТК РФ такой договор заключают только с совершеннолетними работниками на работах и должностях из перечня, утверждённого приказом Минтруда России от 16.04.2025 № 251н. Без договора ответственность работника ограничена средним месячным заработком (ст. 241). Исключение — случаи полной ответственности, прямо названные в ст. 242-243 ТК РФ.
