
Инвентаризация ценностей в организации — это сверка фактического наличия активов и обязательств с данными бухгалтерского учёта. Имущество пересчитывают, взвешивают, обмеряют и осматривают, а деньги на счетах, дебиторскую задолженность и обязательства проверяют по документам и расчётам. Коммерческие организации с 1 апреля 2025 года проводят её по ФСБУ 28/2023. Обязательна она перед годовой отчётностью, при смене материально ответственного лица, при утрате или порче имущества, после пожара или аварии, при реорганизации и ликвидации. Результат оформляют описью, сличительной ведомостью и актом, а расхождения отражают в учёте только после того, как руководитель утвердит их квалификацию. На бюджетные учреждения ФСБУ 28/2023 не распространяется: они работают по Инструкции № 157н и электронным формам из приказа Минфина № 61н.
Материал помогает собрать комиссию так, чтобы результаты не признали недействительными, составить опись со всеми реквизитами, которых требует стандарт, и довести недостачу до законного взыскания с работника. Отдельно разобраны права материально ответственного лица: когда заявлять об ошибке в описи и что он подписывает. Лимиты материальной ответственности по ТК РФ, электронное подписание и хранение описей, стоимость КЭДО и ответы на частые вопросы — во второй половине статьи.
Когда инвентаризация обязательна и на какую дату её проводят
Перечень обязательных случаев дан в пункте 15 ФСБУ 28/2023, утверждённого приказом Минфина России от 13.01.2023 № 4н, а момент проведения для каждого случая — в пункте 16. Всё остальное организация решает сама: по части 3 статьи 11 Федерального закона от 06.12.2011 № 402-ФЗ «О бухгалтерском учете» случаи, сроки и порядок инвентаризации, кроме обязательной, определяет экономический субъект. Поэтому плановые проверки склада раз в квартал или внезапные проверки кассы закрепляют в учётной политике, а обязательные случаи из стандарта отменить нельзя.
В таблице собраны обязательные случаи, дата проверки и объём объектов по пунктам 15, 16 и 18 стандарта.
| Случай | Когда проводят | Что проверяют |
|---|---|---|
| Годовая бухгалтерская отчётность | По состоянию на отчётную дату. Основные средства, НМА, капвложения и запасы, проверенные не ранее 1 октября отчётного года, повторно не пересчитывают | Все объекты: активы, обязательства, источники финансирования, забалансовые объекты, неучтённое имущество |
| Передача активов в аренду, управление, безвозмездное пользование, отчуждение (кроме обычной деятельности) | Непосредственно перед передачей или отчуждением | Объекты, связанные с передачей |
| Смена материально ответственного лица | По состоянию на день приёмки-передачи дел | Ценности, вверенные этому работнику |
| Коллективная ответственность: смена бригадира или выбытие более 50% членов бригады | По состоянию на день приёмки-передачи дел | Ценности, вверенные бригаде |
| Требование одного или нескольких членов бригады | Непосредственно по факту предъявления требования | Ценности, вверенные бригаде |
| Установлен факт утраты или порчи активов | Непосредственно по установлению факта | Утраченные и повреждённые объекты |
| Пожар, авария, стихийное бедствие, чрезвычайная ситуация | Непосредственно по окончании события, если проверка в этот срок возможна | Объекты в зоне события |
| Реорганизация (кроме преобразования) | Перед составлением передаточного акта или разделительного баланса | Все объекты, как при годовой |
| Ликвидация | Перед составлением промежуточного ликвидационного баланса | Все объекты, как при годовой |
Для годовой инвентаризации стандарт даёт послабление: библиотечные фонды разрешено пересчитывать 1 раз в 5 лет, прочие основные средства — 1 раз в 3 года. Периодичность закрепляют в учётной политике, иначе ежегодная проверка остаётся обязательной для всех объектов. Точный текст пунктов 15-18 удобно сверять по публикации ФСБУ 28/2023 на сайте Минфина России: там же видно, что стандарт не распространяется на организации бюджетной сферы.
Решение о проведении инвентаризации принимает руководитель. Стандарт закрепляет за ним даты начала и окончания (п. 17), распределение обязанностей между комиссиями при большом объёме работ (п. 19) и утверждение квалификации результатов (п. 9). На практике решение оформляют приказом, где указаны основание, даты, состав комиссии, места хранения и перечень объектов. Методические указания по инвентаризации, утверждённые приказом Минфина от 13.06.1995 № 49, не действуют: ссылаться на них в приказе 2026 года не нужно.
Инвентаризация бюджетных учреждений: другие правила и формы
Государственные и муниципальные учреждения ФСБУ 28/2023 не применяют (п. 1 стандарта). Обязательные случаи для них установлены пунктом 20 Инструкции № 157н, а документы оформляются по унифицированным электронным формам из приказа Минфина № 61н:
- решение о проведении инвентаризации — ф. 0510439;
- инвентаризационная опись (сличительная ведомость) по объектам нефинансовых активов — ф. 0510466;
- инвентаризационная опись наличных денежных средств — ф. 0510467;
- инвентаризационная опись остатков на счетах учёта денежных средств — ф. 0510464;
- инвентаризационная опись бланков строгой отчётности и денежных документов — ф. 0510465;
- акт о результатах инвентаризации — ф. 0510463.
Если учреждение работает в бухгалтерской программе для госсектора, эти формы собираются в ней, а номер формы из списка стоит проверить в учётной политике учреждения: там закрепляют перечень применяемых первичных документов.
Что пересчитывают, а что проверяют по документам
Способ проверки зависит от вида объекта: материальные ценности считают в натуре, а расчёты и остатки на счетах подтверждают документами. Пункт 3 стандарта требует установить три вещи — действительное существование объекта, его состояние и обоснованность нахождения у организации. Поэтому годный товар и товар с истёкшим сроком в описи расходятся по разным строкам, а чужое имущество на ответственном хранении попадает в отдельную опись.
Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.

| Объект | Как устанавливают фактическое наличие | Пункт ФСБУ 28/2023 |
|---|---|---|
| Основные средства, запасы, наличные деньги, денежные документы | Подсчёт, взвешивание, обмер, осмотр по месту хранения и по каждому МОЛ в его присутствии | 4 «а», 23 |
| Запасы в неповреждённой упаковке поставщика | По документам с обязательным пересчётом упаковок и выборочной проверкой части товара в натуре | 24 |
| Навалочные запасы (песок, щебень, уголь и подобные) | Обмеры и технические расчёты | 25 |
| Активы, которые невозможно или излишне затратно пересчитать обычным способом | Альтернативные способы, в том числе видео- и фотофиксация | 4 «а» |
| Нематериальные активы, деньги на счетах, финансовые вложения, дебиторская задолженность, обязательства, отложенные налоговые активы и обязательства | Проверка документов и выполнение расчётов | 4 «б» |
| Забалансовые объекты (в том числе чужое имущество) и неучтённое имущество | Отдельные документы инвентаризации | 18, 32 |
Инвентаризация счетов и расчётов идёт без выхода на склад: остаток на расчётном счёте сверяют с банковской выпиской, дебиторскую задолженность и обязательства — с подтверждающими документами, оценочные обязательства и отложенные налоги — с расчётами. Долги с истёкшим сроком исковой давности и другие нереальные для взыскания суммы по итогам такой проверки списывают с баланса (п. 12 «г»).
Для материальных ценностей действует жёсткое ограничение пункта 23: фактическое наличие нельзя определять со слов материально ответственного лица или по данным регистров бухгалтерского учёта. Опись, заполненная по остаткам из учётной программы без пересчёта, инвентаризацией не является, даже если все подписи на месте. Перед стартом проверьте, какие места хранения и каких МОЛ охватывает приказ, и есть ли у комиссии весы, мерная тара и измерительные приборы: пункт 7 прямо требует создать такие условия.
Проведение инвентаризации: приказ, комиссия и порядок пересчёта
Обязательную инвентаризацию проводит инвентаризационная комиссия (п. 19). В её состав нельзя включать работников, на которых возложена материальная ответственность за проверяемые этой комиссией объекты (п. 20): кладовщик может считать чужой склад, но не свой. Комиссию разрешено не создавать в 3 случаях по пункту 22: в штате только руководитель или руководитель и бухгалтер; инвентаризацию по договору проводит аудиторская организация или индивидуальный аудитор; её проводит ревизионная комиссия, если такой орган и его полномочия закреплены в уставе. Тогда обязанности комиссии исполняет лицо, на которое возложено проведение инвентаризации.
Пункт 21 содержит порог, который чаще всего упускают: если при обязательной инвентаризации отсутствует 1/5 членов комиссии и более, результаты признаются недействительными. В комиссии из 3 человек отсутствие одного — это уже 1/3 состава. Поэтому в приказ закладывают запасных членов или сразу назначают столько людей, сколько реально выйдет на пересчёт во все дни.
Приказ о проведении инвентаризации удобно согласовывать и подписывать в той же системе, где живут остальные кадровые приказы. В Добыто документ проходит маршрут согласования, а его статус — «В работе», «Требуют действия», «Контроль», «Архив» — виден HR-специалисту и бухгалтеру без бумажного листа согласования.

Как провести инвентаризацию ценностей: пошаговая инструкция
- Шаг 1. Руководитель издаёт приказ: основание (годовая отчётность, смена МОЛ, утрата имущества и т. д.), даты начала и окончания, состав комиссии, места хранения, перечень объектов. При нескольких комиссиях в приказе распределяют участки между ними.
- Шаг 2. До начала пересчёта председатель комиссии получает последние приходные и расходные документы и отчёты о движении ценностей и визирует их с отметкой «до инвентаризации на (дата)» (п. 26).
- Шаг 3. Материально ответственные лица дают расписки: все первичные документы сданы в бухгалтерию или переданы комиссии, поступившие ценности оприходованы, выбывшие списаны (п. 27). Такие же расписки дают подотчётные лица и работники, получившие доверенности на получение активов.
- Шаг 4. Комиссия пересчитывает ценности по каждому месту хранения и каждому МОЛ в его обязательном присутствии (п. 23). Весовой товар при большом объёме взвешивают с двумя параллельными записями — члена комиссии и МОЛ, которые сверяют в конце дня (п. 28).
- Шаг 5. Если пересчёт занимает несколько дней, помещения на время отсутствия комиссии опечатывают, ставят на сигнализацию или видеонаблюдение (п. 29).
- Шаг 6. Результаты заносят в инвентаризационную опись, её подписывают все члены комиссии и МОЛ. Бухгалтерия сопоставляет опись с данными учёта и составляет сличительную ведомость по расхождениям.
- Шаг 7. У МОЛ запрашивают объяснения по недостачам и пересортице, комиссия предлагает квалификацию результатов, руководитель её утверждает, после чего бухгалтерия отражает результаты в учёте (пп. 9-12).
Материально ответственное лицо, которое после пересчёта нашло ошибку в описи, заявляет о ней комиссии немедленно — до открытия склада, кладовой или секции (п. 30). Комиссия проверяет заявление и, если оно подтвердилось, исправляет опись. Заявление после открытия помещения стандарт не защищает: к этому моменту остатки уже могли измениться.
Инвентаризационная опись, сличительная ведомость и акт: что в них должно быть
Пункт 5 стандарта называет документы инвентаризации: инвентаризационные описи, акты инвентаризации, сличительные ведомости. Обязательных унифицированных бланков нет: формы первичных документов утверждает руководитель по части 4 статьи 9 402-ФЗ, поэтому ИНВ-3 для товаров или ИНВ-1 для основных средств из постановления Госкомстата России от 18.08.1998 № 88 используют как основу, дополняя реквизитами из ФСБУ 28/2023. Разрешено и объединить в одном документе сведения о фактическом наличии и результаты сравнения с учётом.
Для описи по запасам пункт 31 устанавливает обязательный состав:
- наименования активов и идентифицирующие их сведения, количество по номенклатуре в учётных единицах измерения;
- на каждой странице — количество порядковых номеров и общее количество ценностей в натуральных единицах, прописью;
- на последней странице — отметка о проверке цен, таксировки и подсчёта итогов с подписями проверявших;
- в конце — расписка МОЛ о том, что проверка прошла в его присутствии, претензий к комиссии нет, а перечисленные ценности приняты на хранение;
- при смене МОЛ — подписи принявшего и сдавшего;
- подписи всех членов комиссии и МОЛ.
Бумажная опись не должна содержать пустых строк: незаполненные строки на последней странице прочёркивают (п. 33). Каждое исправление заверяют подписями всех членов комиссии и МОЛ (п. 34). К документам инвентаризации приобщают акты обмеров и технические расчёты, документы о перевесе, объяснения МОЛ о пересортице и объяснения причин, по которым недостачу не отнесли на виновных (п. 35). МОЛ вправе истребовать опись, и комиссия обязана её предоставить (п. 31).
Сличительная ведомость показывает только расхождения между описью и учётом в количестве и сумме. Акт инвентаризации фиксирует итог: какие расхождения выявлены, как комиссия предлагает их квалифицировать, какие объяснения получены. На основании акта руководитель принимает решение по результатам инвентаризации.
Электронные описи и акты: какая подпись нужна
Документы инвентаризации составляют, хранят и исправляют по правилам для первичных учётных документов из 402-ФЗ и ФСБУ 27/2021 «Документы и документооборот в бухгалтерском учете» (п. 6 ФСБУ 28/2023). Первичный документ по статье 9 402-ФЗ допускается в виде электронного документа, подписанного электронной подписью, поэтому опись и акт можно вести без бумаги. Бюджетные учреждения формируют их по формам 61н электронно.
Мария Ж, специалист по цифровой подписи и КЭДО: «Электронный документ — письменное доказательство и в арбитражном, и в гражданском процессе, проигрывают не из-за формы, а из-за того, как документ создавали и кто его подписывал. УКЭП равнозначна собственноручной подписи в силу закона. Для ПЭП и УНЭП нужно соглашение между участниками обмена, без него равнозначности нет, и именно это теряют чаще всего. Прежде чем подписывать опись электронно, проверьте, что такое соглашение есть с каждым членом комиссии и каждым МОЛ.»
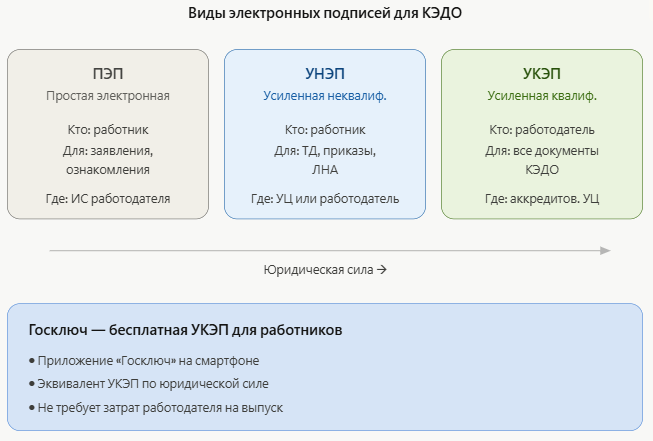
Внимание: до перевода описей в электронный вид проверьте, описан ли в локальном акте порядок идентификации при подписании и фиксирует ли система дату и обстоятельства выдачи подписи. В споре суд выясняет именно это, а не только наличие положения об электронном документообороте.
Как оформить результат инвентаризации и отразить расхождения в учёте
Бухгалтерия не вправе провести излишки и недостачи сразу после пересчёта. По пункту 9 ФСБУ 28/2023 результаты отражают на основании их квалификации, которую утверждает руководитель по представлению комиссии. Квалификация отвечает на 5 вопросов: какие объекты оказались в излишке; какие утрачены или испорчены и в пределах ли норм естественной убыли; можно ли испорченное использовать или продать; есть ли пересортица; есть ли основания взыскать недостачу, признать дебиторскую задолженность сомнительной или безнадёжной, списать обязательства.
Оценку и счета отражения задают пункты 11, 12 и 14 стандарта.

Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.
| Результат | Оценка | Куда относят |
|---|---|---|
| Излишек | Справедливая стоимость, балансовая стоимость или балансовая стоимость аналогичных активов | Доходы |
| Недостача или порча без возможности использования, есть основания для возмещения | Балансовая стоимость | На виновных и (или) иных лиц, в том числе при намерении предъявить требование |
| Недостача, оснований для возмещения нет | Балансовая стоимость | Расходы |
| Порча, но актив годен к использованию или продаже | Стоимость корректируется на обесценение | По стандарту соответствующего актива |
| Убыль в пределах норм естественной убыли | Определяется после зачёта пересортицы, только по наименованию с недостачей | Затраты на производство или расходы на продажу |
| Убыль сверх норм | Балансовая стоимость | Как недостача: на виновных или на расходы |
| Дебиторская задолженность и обязательства с истёкшей исковой давностью | По документам | Списание с баланса |
Нормы естественной убыли применяются только к фактически выявленной недостаче: списать убыль «по нормам» при сошедшемся остатке нельзя. Зачёт пересортицы допустим в исключительных случаях и лишь при 4 совпадениях: один период, одно МОЛ, одно наименование, тождественные количества (п. 13). Если недостающий товар дороже излишнего, разницу относят на виновных или на расходы.
Период отражения определяет дата, по состоянию на которую проводилась инвентаризация (п. 10). Для годовой отчётности результаты проверки, проведённой не ранее 1 октября, можно зарегистрировать в периоде её окончания, но не позднее 31 декабря; результаты по иным объектам отражают последним днём отчётного года.
Во что обходится ошибка в процедуре
Нарушение процедуры стоит не переделки описи, а всей суммы недостачи. Если на пересчёте не было 1/5 членов комиссии и более, результаты недействительны по пункту 21. Если опись заполнили по учётным остаткам или без МОЛ, она не подтверждает фактическое наличие (п. 23). По пункту 4 постановления Пленума Верховного Суда РФ от 16.11.2006 № 52 работодатель сам доказывает наличие прямого действительного ущерба, его размер, вину работника и соблюдение правил заключения договора о полной материальной ответственности. Без надлежащей инвентаризации размер ущерба не доказан, и недостача остаётся расходом организации.
Недостача и материальная ответственность работника по ТК РФ
Материальная ответственность работника наступает за прямой действительный ущерб (ст. 238 ТК РФ), а её предел зависит от основания. По общему правилу работник отвечает в пределах среднего месячного заработка (ст. 241). Полная ответственность возможна только в случаях статьи 243, и главный из них для инвентаризации — недостача ценностей, вверенных на основании специального письменного договора или полученных по разовому документу.
| Ситуация | Предел ответственности | Норма ТК РФ |
|---|---|---|
| Договора о полной материальной ответственности нет, особых оснований нет | В пределах среднего месячного заработка | Ст. 241 |
| Недостача ценностей по договору о полной индивидуальной ответственности или по разовому документу | Полный размер ущерба | П. 2 ч. 1 ст. 243, ст. 244 |
| Недостача в бригаде, где ответственность каждого разграничить нельзя | Полный размер по договору о коллективной ответственности; член бригады освобождается, если докажет отсутствие своей вины | Ст. 245 |
| Умышленный ущерб, ущерб в состоянии опьянения, в результате преступления, установленного приговором суда, или административного проступка | Полный размер ущерба | Пп. 3-6 ч. 1 ст. 243 |
| Работник младше 18 лет | Полная — только за умышленный ущерб, ущерб в состоянии опьянения, в результате преступления или административного проступка | Ч. 3 ст. 242 |
Размер ущерба определяют по фактическим потерям исходя из рыночных цен в данной местности на день причинения ущерба, но не ниже стоимости имущества по данным бухгалтерского учёта с учётом износа (ст. 246). Поэтому сумма в приказе о взыскании может отличаться от балансовой стоимости недостачи в акте инвентаризации.
Договор о полной материальной ответственности: с кем его заключают
Письменный договор о полной индивидуальной или коллективной (бригадной) ответственности заключают только с работниками, достигшими 18 лет и непосредственно обслуживающими или использующими денежные, товарные ценности или иное имущество (ст. 244). Должность или вид работ должны входить в перечни, утверждённые постановлением Минтруда России от 31.12.2002 № 85, там же даны типовые формы договоров. Договор, заключённый с работником вне перечня, полной ответственности не создаёт: взыскание ограничится средним месячным заработком.
Договор о материальной ответственности подписывают сотрудник и работодатель, и этот документ можно оформить в КЭДО. В Добыто работник подписывает его ПЭП или УНЭП, а подписи для сотрудников выпускаются бесплатно на всех тарифах. Мы разводим по времени выдачу подписи и первые кадровые действия с ней и отдельно проверяем, умеет ли человек работать в системе.

Факт: только на бумаге закон оставляет 4 кадровых документа: приказ об увольнении, журнал инструктажей по охране труда, акт о несчастном случае и трудовую книжку, если она не в электронном виде. Остальные кадровые документы, включая приказы и соглашения с работником, переводят в КЭДО.
Мария Ж, судебный эксперт по трудовому праву: «Суд смотрит не на формат, а на процедуру. Правильно оформленный КЭДО защищает работодателя, пока спор идёт про документы. Как только суд доходит до того, когда выдали ключ и мог ли человек вообще им пользоваться, положение и перечень документов уже не работают: суд оценивает фактическую способность работника, а не подпись в журнале ознакомления. Если договор о материальной ответственности подписан электронно, держите под рукой данные о дате выдачи подписи и идентификации работника.»
Когда полная материальная ответственность не наступает
Даже подписанный договор не гарантирует взыскания. Статья 239 ТК РФ исключает материальную ответственность при нормальном хозяйственном риске, крайней необходимости, необходимой обороне и в случае, когда работодатель не обеспечил надлежащие условия для хранения вверенного имущества. Коллективная ответственность без письменного договора с бригадой не возникает (ст. 245), а работник младше 18 лет отвечает полностью лишь в случаях части 3 статьи 242. Перед приказом о взыскании сверьте: должность в перечне № 85, договор подписан, ценности переданы по описи, условия хранения обеспечены.
Как взыскать недостачу с работника: объяснение, распоряжение, удержание
До решения о возмещении работодатель обязан провести проверку и установить размер ущерба и причины его возникновения (ст. 247 ТК РФ). Письменное объяснение у работника запрашивают обязательно; если за 2 рабочих дня оно не представлено, составляют акт. Работник и его представитель вправе знакомиться со всеми материалами проверки и обжаловать их.
Сумму, не превышающую среднего месячного заработка, взыскивают по распоряжению работодателя, сделанному не позднее 1 месяца со дня окончательного установления размера ущерба (ст. 248). Если месяц пропущен или работник не согласен добровольно возместить ущерб, а сумма больше среднего месячного заработка, взыскание возможно только через суд. Работник может возместить ущерб добровольно, в том числе в рассрочку по письменному обязательству с графиком платежей. При удержании из зарплаты общий размер всех удержаний при каждой выплате не превышает 20% (ст. 138).
Если вы материально ответственное лицо, ваши права на инвентаризации закреплены в ФСБУ 28/2023: пересчёт только в вашем присутствии, расписка в конце описи, право истребовать опись и заявить об ошибке до открытия склада. По статье 247 ТК РФ вы знакомитесь с материалами проверки ущерба до решения о взыскании; при несогласии с суммой распоряжение работодателя можно обжаловать в комиссии по трудовым спорам или в суде.
Хранение электронных описей и актов: что сохранит их доказательную силу
Электронная опись остаётся доказательством, пока проверяема подпись под ней. Сертификат члена комиссии истекает раньше, чем заканчивается срок хранения документов инвентаризации, поэтому при архивном хранении к подписи добавляют метку времени, а при смене криптоалгоритмов поверх старой формируют усовершенствованную подпись. На тарифе «Бизнес» в Добыто подписанные документы попадают в электронный архив, откуда их выгружают для аудитора, налоговой проверки или суда.
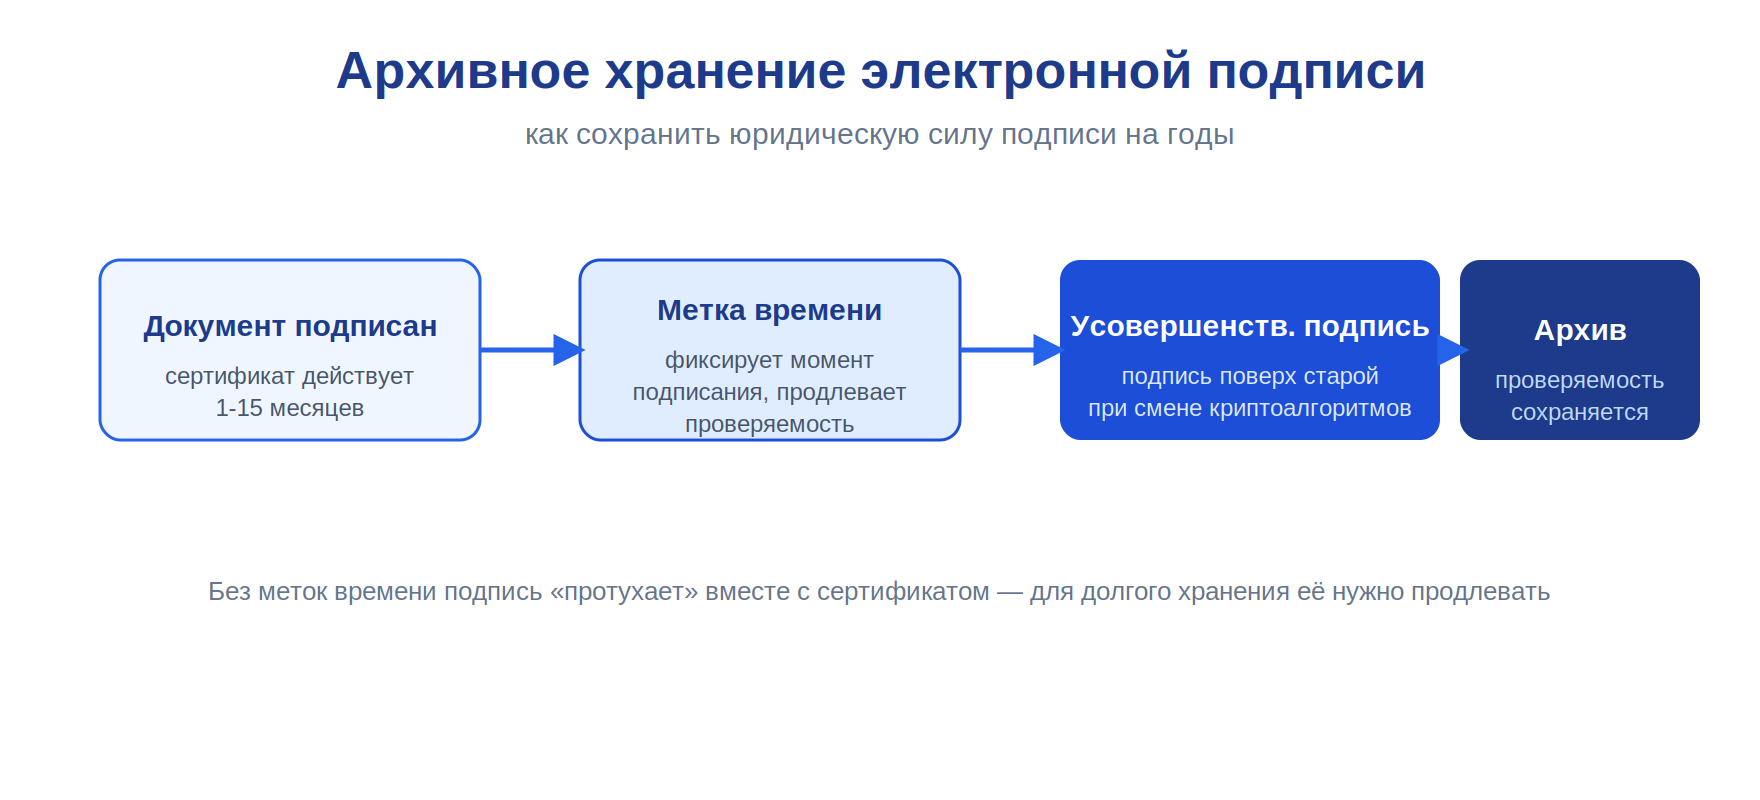
Мария Ж, юрист со стажем более 20 лет: «Распечатка электронного документа оригиналом не становится, это копия, и путают это постоянно. Чтобы она чего-то стоила, её заверяют: оператор ЭДО, удостоверяющий центр, нотариус или сама организация с отметкой о верности копии. Суд, получив копию, вправе потребовать подлинник по части 8 статьи 75 АПК РФ. Поэтому храните опись и акт в исходном электронном виде вместе с файлами подписей, а распечатку для дела заверяйте.»
Полезно знать: достоверность электронного документа в арбитражном споре повышают письменные пояснения свидетеля — сотрудника организации, которая готовила документ, или организации, которая его получила. Суд может вызвать такое лицо и по своей инициативе на основании статьи 88 АПК РФ.
Стоимость КЭДО для документов инвентаризации и материальной ответственности
Стоимость зависит от численности сотрудников, нужных видов подписи и того, требуется ли интеграция с 1С и электронный архив.
| Услуга | Стоимость | Сроки |
|---|---|---|
| Тариф «Старт»: до 25 сотрудников, ПЭП и УНЭП, базовые шаблоны, email-поддержка | от 30 ₽ за сотрудника / мес | подключение за 5 минут |
| Тариф «Бизнес»: неограниченно сотрудников, ПЭП, УНЭП и УКЭП, кастомные шаблоны, интеграция с 1С, электронный архив, приоритетная поддержка | от 50 ₽ за сотрудника / мес; минимальная оплата 50 сотрудников за 30 000 ₽ в год | подключение за 5 минут |
| Тариф «Корпорация»: всё из тарифа «Бизнес», выделенный сервер, SLA 99.9%, персональный менеджер, API и кастомные интеграции | по запросу | по запросу |
| Электронные подписи ПЭП и УНЭП для сотрудников | бесплатно на всех тарифах | входят в тариф |
| Готовый модуль для 1С:ЗУП | в составе тарифа «Бизнес» | установка и настройка за один день |
| УКЭП через партнёров — удостоверяющие центры | по запросу | по запросу |
Для договоров о материальной ответственности и приказов по инвентаризации небольшой компании хватает ПЭП и УНЭП из тарифа «Старт», а подписание от лица организации УКЭП, интеграция с 1С и архив для хранения описей доступны с тарифа «Бизнес». Актуальные условия и пересчёт при смене тарифа указаны на странице тарифов Добыто КЭДО; при повышении тарифа разница пересчитывается пропорционально оставшемуся периоду.
Выводы
Инвентаризация по ФСБУ 28/2023 доказывает ровно то, что комиссия увидела в натуре в присутствии материально ответственного лица и зафиксировала в описи с полным набором реквизитов. Опись по учётным остаткам, неполный состав комиссии или МОЛ среди проверяющих лишают результат силы, а вместе с ним и шанса взыскать недостачу. Для работника сумма возмещения ограничена средним месячным заработком, пока нет законного договора о полной ответственности и доказанной вины, а удержание по распоряжению работодателя возможно только в месячный срок и в пределах 20% выплаты.
В Добыто приказы о проведении инвентаризации, договоры о материальной ответственности и объяснения работников подписываются электронной подписью и хранятся в одном архиве, поэтому при проверке или споре комплект документов собирается из системы, а не из папок разных подразделений.
Частые вопросы об инвентаризации и материальной ответственности
Отвечает ли за недостачу исполнитель по договору ГПХ так же, как работник?
Нет. Правила главы 39 ТК РФ, включая предел среднего месячного заработка, договор о полной материальной ответственности по статье 244 и лимит удержаний 20% по статье 138, действуют только в трудовых отношениях. С исполнителя по гражданско-правовому договору ущерб взыскивают по нормам Гражданского кодекса РФ и условиям самого договора, удержать его из вознаграждения по правилам ТК РФ нельзя. Инвентаризацию ценностей, переданных исполнителю, всё равно проводят по ФСБУ 28/2023.
Сколько лет хранить инвентаризационные описи и акты?
Документы инвентаризации хранят по правилам для первичных учётных документов (п. 6 ФСБУ 28/2023). По статье 29 402-ФЗ это срок не менее 5 лет после отчётного года. Если опись использовалась для взыскания ущерба и спор продолжается, документы хранят до его завершения, иначе работодатель потеряет доказательства размера недостачи.
Можно ли уменьшить сумму, которую работодатель требует возместить?
Да, двумя способами. Работодатель по статье 240 ТК РФ вправе с учётом конкретных обстоятельств полностью или частично отказаться от взыскания с виновного работника. Суд по статье 250 ТК РФ может снизить размер возмещения с учётом степени и формы вины и материального положения работника, но не снижает его, если ущерб причинён преступлением, совершённым в корыстных целях.
Какой срок у работодателя на обращение в суд за возмещением ущерба?
1 год со дня обнаружения причинённого ущерба (ч. 4 ст. 392 ТК РФ). Для недостачи, выявленной при инвентаризации, срок обычно отсчитывают от даты, когда результаты оформлены и ущерб установлен. При пропуске срока по уважительным причинам суд может его восстановить.
Что будет с долгом, если работник дал обязательство возместить недостачу и уволился?
По статье 248 ТК РФ, если работник, давший письменное обязательство о добровольном возмещении ущерба, уволился и отказался платить, непогашенную задолженность взыскивают в судебном порядке. Письменное обязательство с суммой и графиком платежей в таком споре служит доказательством согласия работника с размером ущерба.
Кто платит за недостачу в бригаде с коллективной ответственностью, если виновного не нашли?
Ответственность несёт вся бригада по договору о коллективной (бригадной) материальной ответственности. Член бригады освобождается от возмещения, только если докажет отсутствие своей вины (ст. 245 ТК РФ). При добровольном возмещении степень вины каждого определяется соглашением между всеми членами бригады и работодателем, при взыскании через суд — судом.
