
Инвентаризация обязательна по закону в 8 случаях из пункта 15 ФСБУ 28/2023 и в случаях, прямо названных федеральными законами: перед годовой отчётностью, при передаче активов в аренду, управление, безвозмездное пользование или при их отчуждении, при смене материально ответственного лица или бригадира, при утрате или порче имущества, после пожара, аварии или стихийного бедствия, при реорганизации (кроме преобразования) и ликвидации. В остальных ситуациях инвентаризацию назначает руководитель: случаи, сроки и перечень объектов организация определяет сама по части 3 статьи 11 402-ФЗ. Для обязательной инвентаризации стандарт фиксирует дату, объём проверки и требования к комиссии, для инициативной порядок задаёт учётная политика. Бюджетные учреждения ФСБУ 28/2023 не применяют: у них свои стандарты госсектора.
Материал помогает определить, обязательна ли инвентаризация в вашей ситуации и на какую дату её проводить, отличить обязательные случаи от ситуаций, которые с ними путают (смена главного бухгалтера, преобразование, отпуск материально ответственного лица), и оформить результаты так, чтобы по ним можно было взыскать недостачу по статьям 247-248 ТК РФ. Пошаговый порядок при смене материально ответственного лица, правила для бюджетных учреждений, электронное оформление договоров о материальной ответственности, стоимость КЭДО на 2026 год и ответы на частые вопросы — во второй половине статьи.
Обязательная и инициативная инвентаризация: что говорят 402-ФЗ и ФСБУ 28/2023
Статья 11 Федерального закона от 06.12.2011 № 402-ФЗ «О бухгалтерском учёте» устанавливает общее правило: активы и обязательства подлежат инвентаризации. Часть 3 той же статьи делит все инвентаризации на две группы. Случаи, сроки и порядок проведения, а также перечень проверяемых объектов организация определяет сама, за исключением обязательной инвентаризации. Обязательную инвентаризацию устанавливают законодательство РФ, федеральные и отраслевые стандарты бухгалтерского учёта.
Главный из этих стандартов — ФСБУ 28/2023 «Инвентаризация», утверждённый приказом Минфина России от 13.01.2023 № 4н. Он применяется с 1 апреля 2025 года, досрочное применение допускалось по решению организации. Стандарт заменил Методические указания по инвентаризации имущества и финансовых обязательств, утверждённые приказом Минфина от 13.06.1995 № 49. На эти указания до сих пор ссылаются многие учётные политики и шаблоны приказов, хотя перечень обязательных случаев и требования к комиссии в стандарте сформулированы иначе. Полный текст стандарта опубликован на странице ФСБУ 28/2023 на официальном сайте Минфина России: там удобно сверять формулировки пунктов 15-22, на которые мы ссылаемся ниже.
Сфера действия стандарта ограничена. По пункту 1 он не распространяется на организации бюджетной сферы, а драгоценные металлы и камни инвентаризируют по отдельной инструкции, утверждённой приказом Минфина от 09.12.2016 № 231н.
Для обязательной инвентаризации стандарт жёстко задаёт 4 параметра: по состоянию на какую дату её проводить (пункт 16), какие объекты проверять (пункт 18), нужна ли комиссия (пункт 19) и когда результаты признаются недействительными (пункт 21). Руководитель при этом не устраняется: конкретные даты начала и окончания в обязательных случаях тоже устанавливает он (пункт 17). Для инвентаризации по собственной инициативе организации стандарт таких рамок не задаёт, и всё решает руководитель в пределах учётной политики.
Откройте учётную политику и проверьте три вещи: ссылается ли раздел об инвентаризации на ФСБУ 28/2023, а не на указания № 49, есть ли в нём график плановых инвентаризаций и описан ли порядок назначения внеплановых.
Восемь обязательных случаев по ФСБУ 28/2023 и на какую дату проводить инвентаризацию
Пункт 15 стандарта называет 8 случаев обязательной инвентаризации, пункт 16 привязывает к каждому момент проведения, пункт 18 определяет объём проверки.
| Случай (пункт 15) | Когда проводить (пункт 16) | Что проверяют (пункт 18) |
|---|---|---|
| Составление годовой бухгалтерской отчётности | По состоянию на отчётную дату. Основные средства, НМА, капитальные вложения и запасы можно инвентаризировать не ранее 1 октября отчётного года; запасы в районах Крайнего Севера — в период наименьших остатков | Все активы, обязательства, источники финансирования, объекты на забалансовых счетах, неучтённое имущество и обязательства |
| Передача (возврат) активов или имущественного комплекса в аренду, управление, безвозмездное пользование, отчуждение активов (кроме обычной деятельности) | Непосредственно перед передачей, возвратом или отчуждением | Объекты, непосредственно связанные со случаем |
| Смена работника, на которого возложена материальная ответственность | По состоянию на день приёмки-передачи дел | Объекты, связанные со случаем |
| Коллективная (бригадная) ответственность: смена бригадира, выбытие более 50% членов бригады, требование одного или нескольких её членов | На день приёмки-передачи дел; при требовании члена бригады — непосредственно по факту требования | Объекты, связанные со случаем |
| Установлен факт утраты или порчи (повреждения) активов | Непосредственно по установлению факта | Объекты, связанные со случаем |
| Пожар, авария, стихийное бедствие, иное бедствие с чрезвычайной ситуацией | Непосредственно по окончании события, если провести инвентаризацию в этот срок возможно | Объекты, связанные со случаем |
| Реорганизация, кроме преобразования | Перед составлением передаточного акта или разделительного баланса | Все объекты, как при годовой инвентаризации |
| Ликвидация организации | Перед составлением промежуточного ликвидационного баланса | Все объекты, как при годовой инвентаризации |
Полную инвентаризацию всех активов и обязательств стандарт требует только в 3 случаях: годовая отчётность, реорганизация и ликвидация. В остальных пяти проверяют то, что связано с событием: при смене кладовщика одного склада пересчитывают ценности этого склада, а не имущество всей компании.
Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.

Годовая инвентаризация: что можно проверять реже
Основная инвентаризация перед годовой отчётностью не означает ежегодного пересчёта каждого стула. Подпункт «а» пункта 15 разрешает инвентаризировать библиотечные фонды один раз в 5 лет, а иные основные средства — один раз в 3 года. Право нужно закрепить в учётной политике с графиком: без него у проверяющих и аудитора нет оснований считать, что организация воспользовалась послаблением, а не пропустила инвентаризацию.
Денежные средства на счетах, дебиторскую задолженность, обязательства и финансовые вложения проверяют документально и расчётами (подпункт «б» пункта 4): выписками банка, актами сверки, договорами. Этот раздел годовой инвентаризации часто называют инвентаризацией счетов и расчётов. По его итогам долги с истёкшим сроком исковой давности и другие долги, нереальные для взыскания, списываются с баланса (подпункт «г» пункта 12).
Обязательные случаи из других законов
Пункт 15 начинается со слов «в случаях, установленных законодательством Российской Федерации», поэтому список стандарта не закрытый. Например, при банкротстве инвентаризацию имущества должника проводит конкурсный управляющий по статье 129 Федерального закона от 26.10.2002 № 127-ФЗ «О несостоятельности (банкротстве)». Если деятельность компании регулируется отраслевым законом или отраслевым стандартом, сверьте его с учётной политикой: дополнительные обязательные инвентаризации могут следовать оттуда.
Ситуации, которые ошибочно считают обязательными
Часть поводов для инвентаризации перешла в учётные политики из старых указаний № 49 и корпоративной привычки, но в пункте 15 ФСБУ 28/2023 их нет. Другие, наоборот, выглядят необязательными, хотя стандарт их прямо называет.
| Ситуация | Обязательна? | Основание и порядок |
|---|---|---|
| Смена генерального директора или главного бухгалтера | Нет | В пункте 15 такого случая нет. Обязанность возникает, только если уходящий руководитель или бухгалтер сам был материально ответственным лицом. В остальных случаях инвентаризацию назначают приказом по решению руководителя |
| Реорганизация в форме преобразования (например, ООО в АО) | Нет | Подпункт «ж» пункта 15 прямо исключает преобразование |
| Продажа товаров покупателям, сдача имущества в аренду, если это обычная деятельность компании | Нет | Подпункт «б» пункта 15 делает исключение для обычной деятельности |
| Отпуск или больничный материально ответственного лица, ценности остаются за ним | Нет | Стандарт этот случай не называет. Если на время отсутствия ценности принимает другой работник с материальной ответственностью, происходит смена материально ответственного лица, и инвентаризация проводится на день приёмки-передачи |
| Увольнение или перевод кладовщика, кассира, заведующего складом | Да | Подпункт «в» пункта 15: смена материально ответственного лица, по состоянию на день приёмки-передачи дел |
| Недостача обнаружена при выборочной проверке или по жалобе покупателя | Да | Подпункт «д» пункта 15: установлен факт утраты или порчи, инвентаризация непосредственно после этого по связанным объектам |
| Один член бригады с коллективной материальной ответственностью требует пересчёта | Да | Подпункты «г» пунктов 15 и 16: непосредственно по факту предъявления требования, согласия остальных членов бригады не нужно |
Отсюда два практических правила. Приказ «провести инвентаризацию в связи со сменой главного бухгалтера» законен, но это инициативная инвентаризация, и её рамки задаёте вы. А требование одного работника из бригады руководитель отклонить не может: стандарт делает инвентаризацию обязательной с момента, когда требование предъявлено.
Инвентаризация по решению руководителя: что закрепить в учётной политике и приказе
Всё, что не входит в обязательные случаи, организация регулирует сама. Часть 3 статьи 11 402-ФЗ отдаёт ей выбор случаев, сроков, порядка и перечня объектов. На практике это плановые пересчёты склада или кассы в течение года, внезапные проверки, инвентаризация перед сменой руководителя, перед аудитом или перед переездом офиса.
Решение оформляют приказом. Унифицированная форма ИНВ-22 из постановления Госкомстата России от 18.08.1998 № 88 для коммерческих организаций не обязательна: формы первичных учётных документов определяет руководитель по представлению главного бухгалтера (часть 4 статьи 9 402-ФЗ). Какую бы форму вы ни выбрали, в приказе должны быть основание, перечень объектов и мест хранения, даты начала и окончания, состав комиссии с председателем и срок сдачи материалов в бухгалтерию. Те же формы ИНВ (опись ИНВ-3 для товарно-материальных ценностей, акт ИНВ-17 для расчётов с покупателями и поставщиками, сличительные ведомости) можно использовать как основу для собственных бланков.
Требования раздела III стандарта о комиссии, её составе и недействительности результатов сформулированы для обязательного проведения инвентаризации. Для инициативной проверки их прямо никто не предписывает. Но если по итогам внеплановой инвентаризации вы рассчитываете взыскать недостачу с работника, проводите её по тем же правилам: при присутствии материально ответственного лица, комиссией без его участия, с расписками и подписанной описью. В споре о возмещении ущерба работодатель сам доказывает наличие и размер ущерба, и инвентаризация, проведённая «по упрощённой схеме», эту задачу не решает.
Инвентаризационная комиссия, опись и сличительная ведомость: требования стандарта
Для обязательной инвентаризации создаётся инвентаризационная комиссия (пункт 19), при большом объёме работ их может быть несколько, распределение обязанностей между ними устанавливает руководитель. Включать в комиссию лиц, отвечающих за проверяемые ценности, нельзя (пункт 20). Отсутствие одной пятой и более членов комиссии — основание признать результаты недействительными (пункт 21). В комиссии из 5 человек это означает, что отсутствие даже одного члена уже достигает порога.
Комиссию можно не создавать в 3 случаях из пункта 22: в организации работают только руководитель и главный бухгалтер (бухгалтер) или только руководитель; заключён договор на инвентаризацию с аудиторской организацией или индивидуальным аудитором; инвентаризацию проводит ревизионная комиссия, если она предусмотрена уставом и наделена этими полномочиями. Тогда требования к комиссии исполняет лицо, на которое возложено проведение инвентаризации. Эти пункты удобно сверять по официальной публикации приказа Минфина от 13.01.2023 № 4н в формате PDF на портале правовой информации.
Основные средства, запасы, наличные деньги и денежные документы проверяют по местонахождению и по каждому материально ответственному лицу, в его обязательном присутствии. Определять наличие со слов материально ответственного лица или по данным учёта запрещено (пункт 23). Если подсчёт, взвешивание или обмер невозможны или излишне затратны, допускаются альтернативные способы, в том числе видео- и фотофиксация (подпункт «а» пункта 4). Товар в неповреждённой упаковке поставщика можно принять по документам с пересчётом упаковок и выборочной проверкой в натуре (пункт 24).
Сведения о фактическом наличии фиксируют в инвентаризационной описи, сравнение с учётом — в сличительной ведомости, итоги — в акте инвентаризации; допускаются документы, объединяющие эти показатели (пункт 5). Опись по запасам содержит наименования и количество ценностей, количество порядковых номеров и итог прописью на каждой странице, отметку о проверке цен и подсчёта, расписку материально ответственного лица и подписи всех членов комиссии (пункт 31). При смене материально ответственного лица опись подписывают и сдавший, и принявший ценности. В бумажной описи незаполненные строки на последней странице прочёркивают (пункт 33), исправления удостоверяют подписями всех членов комиссии и материально ответственного лица (пункт 34). Документы инвентаризации составляются и хранятся по правилам для первичных документов и регистров из 402-ФЗ и ФСБУ 27/2021 (пункт 6).
Мария Ж, судебный эксперт в сфере корпоративного и трудового права: «Когда спорят о подписи на документе, я первым делом выясняю, в каком режиме он создавался. Скан описи, подписанной от руки, — это электронный образ бумажного документа, а файл, подписанный электронной подписью, — электронный документ, и требования к подписи у них разные. Откройте свой файл: если в нём видно изображение собственноручных подписей, перед вами образ, а не электронный документ.»
Если материально ответственное лицо после инвентаризации нашло ошибку в описи, оно заявляет о ней комиссии немедленно, до открытия склада или кладовой (пункт 30). Заявление, поданное после того, как склад снова начал работать, комиссия проверить уже не сможет: остатки изменились.
Как провести инвентаризацию при смене материально ответственного лица: пошаговая инструкция
- Шаг 1. Руководитель издаёт приказ: основание — смена материально ответственного лица, объекты и места хранения, дата — день приёмки-передачи дел, даты начала и окончания, состав комиссии и председатель.
- Шаг 2. Проверьте состав комиссии: ни сдающий, ни принимающий работник в неё не входят. В день пересчёта отсутствовать может меньше одной пятой членов комиссии.
- Шаг 3. До начала пересчёта комиссия получает последние приходные и расходные документы и отчёты о движении ценностей, председатель визирует их с отметкой «до инвентаризации на (дата)».
- Шаг 4. Сдающий работник даёт расписку: все документы сданы в бухгалтерию или комиссии, поступившие ценности оприходованы, выбывшие списаны.
- Шаг 5. Комиссия пересчитывает, взвешивает или обмеряет ценности в присутствии материально ответственного лица. Если пересчёт идёт несколько дней, помещение между сессиями опечатывают или ставят под сигнализацию или видеонаблюдение.
- Шаг 6. Опись подписывают все члены комиссии, сдавший и принявший ценности работники; принявший даёт расписку о принятии ценностей на хранение.
- Шаг 7. Бухгалтерия сличает фактическое наличие с учётом и оформляет сличительную ведомость. Руководитель утверждает квалификацию результатов: излишки, недостача в пределах или сверх норм естественной убыли, пересортица, основания для возмещения.
- Шаг 8. При недостаче работодатель запрашивает у работника письменное объяснение причин по статье 247 ТК РФ и только после этого решает вопрос о возмещении.
Материальная ответственность: как результаты инвентаризации превращаются во взыскание недостачи
Сличительная ведомость показывает сумму недостачи, но не отвечает на вопрос, кто и в каком размере её возместит. Это решает Трудовой кодекс РФ. По общему правилу статьи 241 ТК РФ работник отвечает в пределах своего среднего месячного заработка. Полная материальная ответственность наступает в случаях из статьи 243, в том числе когда ценности вверены работнику по специальному письменному договору.

Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.
Договор о полной индивидуальной или коллективной (бригадной) материальной ответственности по статье 244 ТК РФ заключают только с работниками старше 18 лет, которые непосредственно обслуживают или используют денежные, товарные ценности или иное имущество. Перечни должностей и работ, при которых такой договор допустим, и типовые формы договоров утверждены постановлением Минтруда России от 31.12.2002 № 85. Если должности нет в перечне, договор не даёт оснований для полной ответственности: по постановлению Пленума Верховного Суда РФ от 16.11.2006 № 52 работодатель в споре доказывает, среди прочего, что соблюдены правила заключения такого договора, а также наличие и размер прямого действительного ущерба.
Мария Ж, специалист по цифровой подписи и КЭДО: «В трудовых отношениях действуют статьи 22.1-22.3 ТК РФ со своим перечнем документов и своими требованиями к виду подписи, и простая электронная подпись допустима не для всего. Довод «микрофинансовые организации подписывают договоры кодом из SMS, значит и мы можем» к кадровым документам не относится. Прежде чем переводить договоры о материальной ответственности в электронный вид, сверьте их с перечнем документов и видами подписи в вашем положении о КЭДО.»
Порядок после инвентаризации задаёт статья 247 ТК РФ. До решения о возмещении работодатель проводит проверку, чтобы установить размер ущерба и причины его возникновения, и может создать для этого комиссию. Письменное объяснение работника обязательно. Если через 2 рабочих дня объяснение не представлено, составляется акт. Работник и его представитель вправе знакомиться со всеми материалами проверки и обжаловать их.
Размер ущерба при утрате или порче имущества определяется по фактическим потерям исходя из рыночных цен в данной местности на день причинения ущерба, но не ниже стоимости по данным бухгалтерского учёта с учётом износа (статья 246 ТК РФ). Сумму, не превышающую среднего месячного заработка, работодатель взыскивает распоряжением, изданным не позднее 1 месяца со дня окончательного установления размера ущерба (статья 248). Если срок пропущен, работник не согласен или сумма больше, остаются добровольное возмещение или суд. Обратиться в суд работодатель может в течение 1 года со дня обнаружения ущерба (часть 4 статьи 392). При каждой выплате зарплаты общий размер удержаний не может превышать 20% (статья 138).
Полезно знать: в одном электронном документе с двух сторон могут стоять подписи разных видов, и это законно. Работодатель подписывает как организация, и к нему требования строже, работник — как физическое лицо, и для части документов ему достаточно простой подписи.
Важный нюанс из практики: в одном из трудовых споров работник утверждал, что уведомлять его в электронном виде было нельзя. Суд учёл, что при приёме на работу он заключил соглашение об использовании УНЭП и ознакомился с положением об ЭДО, по которому должен был знакомиться с документами электронно. Соглашение об электронной подписи удобно подписывать при приёме вместе с трудовым договором и договором о материальной ответственности; шаблон соглашения об использовании ПЭП и НЭП входит в комплект документов Добыто для перехода на КЭДО.
Во что обходится ошибка в инвентаризации
Недостача, выявленная с нарушениями, превращается из суммы к возмещению в расход организации. Типовые причины:
- при обязательной инвентаризации отсутствовала одна пятая и более членов комиссии — результаты можно признать недействительными, и размер ущерба подтвердить нечем;
- материально ответственное лицо входило в комиссию или пересчёт шёл без него, со слов или по данным учёта — нарушены пункты 20 и 23 ФСБУ 28/2023;
- договор о полной материальной ответственности не заключён или должности нет в перечне — взыскать можно не больше среднего месячного заработка;
- не запрошено письменное объяснение — нарушена обязательная процедура статьи 247 ТК РФ;
- пропущен месячный срок распоряжения — удержать из зарплаты без согласия работника уже нельзя, остаётся суд в пределах 1 года.
Отдельного состава в КоАП РФ за само непроведение инвентаризации нет. Ответственность наступает, если из-за неотражённой недостачи или несписанных долгов искажён любой показатель бухгалтерской отчётности в денежном выражении не менее чем на 10%. Это грубое нарушение по статье 15.11 КоАП РФ: штраф на должностных лиц от 5 000 до 10 000 рублей, при повторном нарушении от 10 000 до 20 000 рублей или дисквалификация на срок от 1 года до 2 лет. От ответственности освобождает исправление ошибки в установленном порядке до утверждения отчётности.
Образцы документов для оформления недостачи и электронного подписания
Комплект пригодится, когда работник отказывается подписывать документы по итогам проверки, поэтому начните с акта об отказе от подписания.
| Документ | Скачать |
|---|---|
| Акт об отказе работника от подписания документа | Скачать |
| Соглашение об использовании ПЭП и НЭП с работником | Скачать |
| Приказ об утверждении локального нормативного акта (например, положения о материальной ответственности) | Скачать |
Инвентаризация в бюджетных учреждениях: другие стандарты и формы
Государственные и муниципальные учреждения ФСБУ 28/2023 не применяют: пункт 1 стандарта исключает организации бюджетной сферы. Статья 11 402-ФЗ действует и для них, но случаи, сроки и порядок инвентаризации учреждение закрепляет в учётной политике на основании федеральных стандартов для организаций госсектора: СГС «Концептуальные основы бухгалтерского учёта и отчётности организаций государственного сектора» (приказ Минфина от 31.12.2016 № 256н) и СГС «Учётная политика, оценочные значения и ошибки» (приказ Минфина от 30.12.2017 № 274н). Результаты инвентаризации отражают в учёте и отчётности того месяца, в котором она закончена, а результаты инвентаризации для годовой отчётности — в годовой отчётности.
Документы инвентаризации в учреждениях оформляют по формам, утверждённым приказами Минфина № 52н и № 61н.
| Документ | Код формы по ОКУД |
|---|---|
| Решение о проведении инвентаризации | 0510439 |
| Инвентаризационная опись (сличительная ведомость) по объектам нефинансовых активов | 0504087 |
| Акт инвентаризации наличных денежных средств | 0510836 |
| Ведомость расхождений по результатам инвентаризации | 0504092 |
| Акт о результатах инвентаризации | 0504835 |
В учреждении инвентаризацию назначают решением по форме 0510439, а не произвольным приказом, и если учётная политика учреждения до сих пор ссылается на ФСБУ 28/2023 или указания № 49, её нужно привести к стандартам госсектора. Правила материальной ответственности из ТК РФ для работников учреждений те же, что и для коммерческих организаций.
Инвентаризация и КЭДО: какие документы можно подписывать электронно
Вокруг инвентаризации работают два разных режима электронного документооборота. Описи, сличительные ведомости и акты — первичные учётные документы: стандарт отсылает к правилам 402-ФЗ и ФСБУ 27/2021, а пункт 33 отдельно говорит о документе «на бумажном носителе», то есть электронная форма тоже допустима. Договор о материальной ответственности, запрос объяснения, объяснение работника и распоряжение о взыскании — кадровые документы, и для них действует КЭДО по статьям 22.1-22.3 ТК РФ, если документ включён в перечень, утверждённый локальным нормативным актом.
Какие кадровые документы переводят в КЭДО, а какие оставляют на бумаге
Трудовые договоры и дополнительные соглашения, приказы, заявления, ЛНА, уведомления и согласия можно вести электронно. Для части документов закон сохраняет бумагу, поэтому перечень в положении о КЭДО составляют по каждому виду документа, а не одной строкой «все кадровые документы».

Какой электронной подписью подписывать договор о материальной ответственности
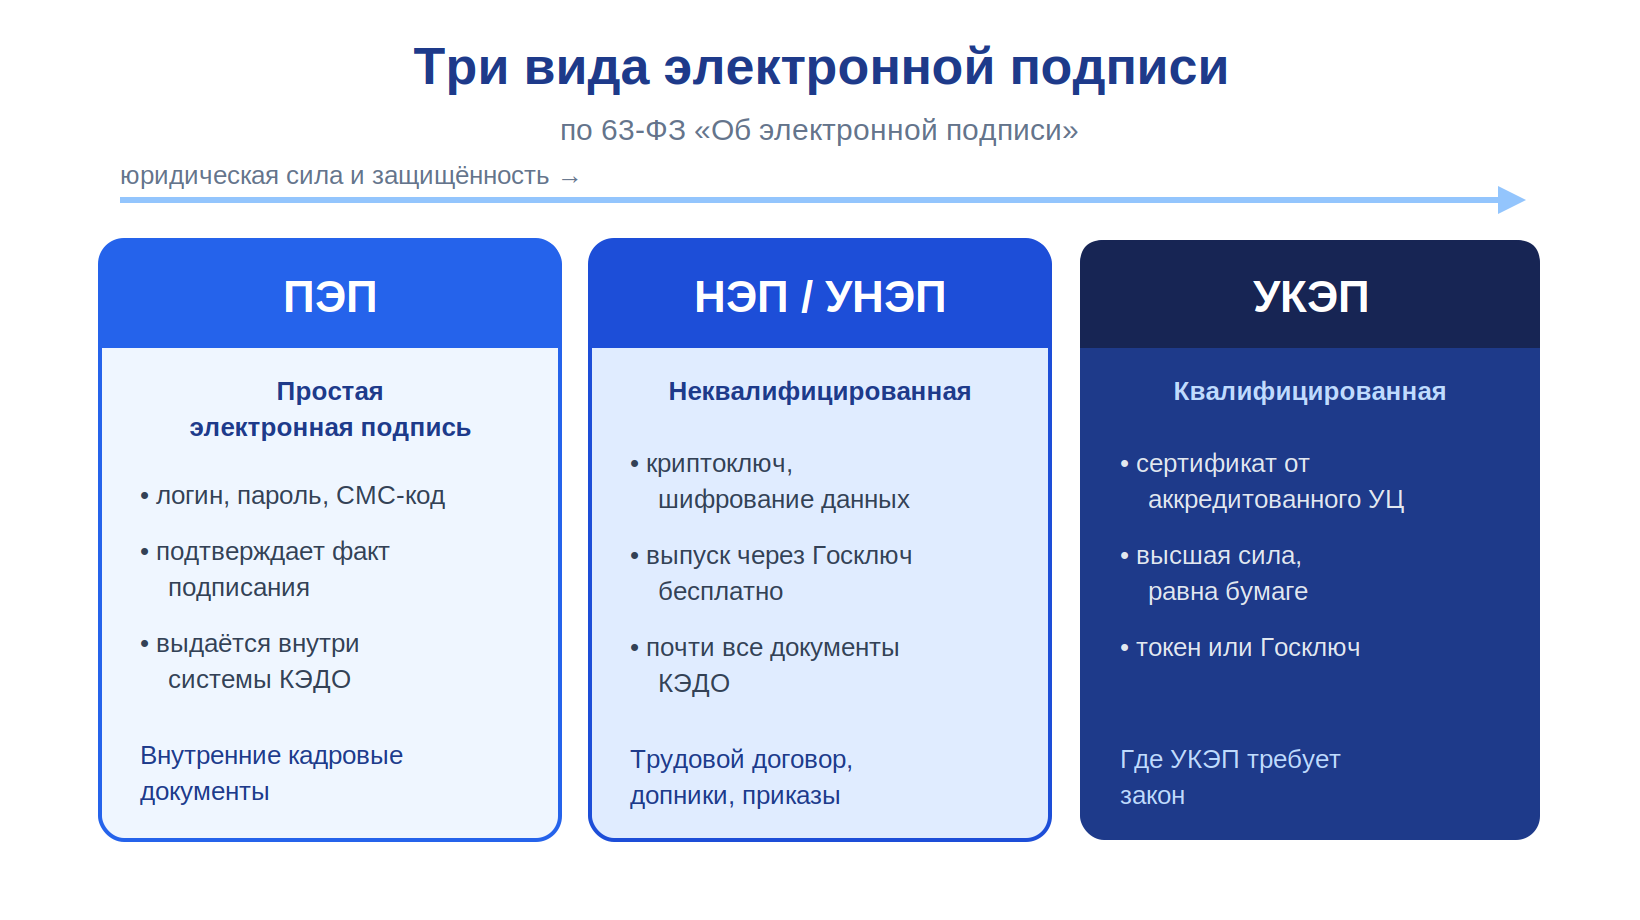
Закон выделяет два вида подписи: простую и усиленную, а усиленная делится на квалифицированную и неквалифицированную. Со стороны работодателя требования строже: например, трудовой договор работодатель не может подписать неквалифицированной подписью. Работник большую часть документов подписывает неквалифицированной подписью, если это предусмотрено локальным актом, а простой подписью — часть документов, например заявления на отпуск или командировку. Поэтому договор о материальной ответственности и документы проверки по недостаче включают в перечень с указанием вида подписи для каждой стороны.
Факт: УКЭП равнозначна собственноручной подписи в силу закона. Для ПЭП и УНЭП равнозначность возникает только при соглашении между участниками обмена, без него её нет.
Вопрос выдачи подписей решается до внедрения, а не в момент первой недостачи. В сервисе Добыто ПЭП и УНЭП выпускаются сотрудникам бесплатно на всех тарифах, УКЭП сотрудник получает через партнёров — удостоверяющие центры.
Мария Ж, юрист со стажем более 20 лет: «Установить, что документ сформирован в системе от имени работника, для победы в споре недостаточно. Суд отдельно смотрит, был ли у работодателя порядок идентификации и зафиксирован ли он. Если в вашем локальном акте порядок идентификации не описан, спор вы проиграете при технически исправной подписи, поэтому проверьте этот раздел положения о КЭДО до того, как подписывать в системе документы о материальной ответственности.»
Как электронные документы проверяют в споре о недостаче
Кейс из практики: работодатель внедрил КЭДО по правилам: утвердил положение, перечень документов и категорий работников, порядок создания личного кабинета и подписания, получил согласие работника. Работник подал заявление об увольнении через систему. Районный суд и апелляция в споре об увольнении поддержали работодателя, кассационный суд отменил решения: в деле не было сведений о порядке идентификации. При новом рассмотрении в январе 2023 года работник выиграл. Решающими стали 3 обстоятельства: подпись выдали в день подписания заявления, работник не умел пользоваться системой и за него подписывал другой человек, а собственная система работодателя зафиксировала, кто выдал подпись и под чьим контролем она находилась. Суд оценивает фактическую способность работника пользоваться системой, а не подпись в журнале ознакомления, и это касается любого кадрового документа, на котором держится взыскание.
В практике Добыто мы разводим во времени выдачу подписи работнику и первые кадровые действия с ней и отдельно проверяем, что человек способен работать в системе. Перед раскаткой на всю компанию закладываем пилотную группу.
Мария Ж, соучредитель сервиса КЭДО Добыто: «Переход на электронные документы не означает, что бумага не понадобится никогда. Суд вправе истребовать подлинник, если только он способен подтвердить обстоятельство дела, а при сомнениях в подлинности назначается экспертиза. Планируя отказ от бумажного архива, посмотрите, какие документы по инвентаризации и недостачам существуют у вас только в электронном виде и чем вы подтвердите их подлинность.»
Внимание: распечатка электронного документа остаётся копией, а не оригиналом. Чтобы она имела значение, её заверяют оператором электронного документооборота, удостоверяющим центром, нотариусом либо самой организацией с отметкой о верности копии.
Для хранения важен не просмотр документа на экране, а возможность выгрузить комплект: сам документ, файл подписи и доверенность, если документ подписан по ней. Для компаний на 1С:ЗУП в Добыто есть готовый модуль, который устанавливается и настраивается за один день, документы синхронизируются автоматически.

Стоимость КЭДО для договоров о материальной ответственности и кадровых документов в 2026 году
Стоимость зависит от численности сотрудников, нужных видов подписи и требований к интеграции и хранению данных. Цены актуальны на дату публикации.
| Услуга | Стоимость | Сроки |
|---|---|---|
| Тариф «Старт»: до 25 сотрудников, ПЭП и УНЭП, базовые шаблоны, email-поддержка | от 30 ₽ за сотрудника в месяц | подключение за 5 минут |
| Тариф «Бизнес»: без ограничения численности, ПЭП, УНЭП и УКЭП, кастомные шаблоны, электронный архив, приоритетная поддержка | от 50 ₽ за сотрудника в месяц | подключение за 5 минут |
| Минимальная оплата по тарифу «Бизнес» | 50 сотрудников за 30 000 ₽ в год | на год |
| Интеграция с 1С:ЗУП (готовый модуль, тариф «Бизнес») | входит в тариф «Бизнес» | установка и настройка за 1 день |
| Выпуск ПЭП и УНЭП для сотрудников | бесплатно на всех тарифах | по запросу |
| УКЭП для сотрудников через партнёров — удостоверяющие центры | по запросу | по запросу |
| Тариф «Корпорация»: выделенный сервер, SLA 99.9%, персональный менеджер, API и кастомные интеграции | по запросу | рассчитывается индивидуально |
Итоговая сумма складывается из числа сотрудников, которые подписывают документы в системе, и набора функций: если договоры о материальной ответственности со стороны работодателя нужно подписывать УКЭП, а документы выгружать в 1С, подходит «Бизнес». Актуальные условия и сравнение тарифов опубликованы на странице тарифов Добыто КЭДО, там же можно перейти с тарифа на тариф с пропорциональным пересчётом разницы.
Выводы
Обязательность инвентаризации определяет не привычка и не прежние методические указания, а закрытый перечень пункта 15 ФСБУ 28/2023 и прямые нормы федеральных законов. Для этих случаев стандарт задаёт дату, объём проверки и требования к комиссии, а всё остальное руководитель назначает сам, закрепив порядок в учётной политике. Бюджетные учреждения работают по стандартам госсектора и своим формам. Если по итогам инвентаризации планируется взыскать недостачу, её проводят по полным правилам стандарта, а затем соблюдают процедуру статей 247-248 ТК РФ и сроки взыскания.
Кадровая часть этой цепочки — договоры о материальной ответственности, соглашения об электронной подписи, запросы объяснений и распоряжения — в Добыто переводится в КЭДО с выпуском подписей для сотрудников и хранением комплекта документов в электронном архиве, чтобы к моменту проверки или спора вся доказательственная база была собрана.
Частые вопросы об обязательной инвентаризации
Нужна ли инвентаризационная комиссия, если в компании работает только директор?
Нет. Подпункт «а» пункта 22 ФСБУ 28/2023 разрешает не создавать комиссию, если работниками являются только руководитель или только руководитель и главный бухгалтер (бухгалтер). Сама инвентаризация перед годовой отчётностью при этом остаётся обязательной, а требования и полномочия комиссии исполняет лицо, на которое возложено её проведение.
Нужно ли инвентаризировать арендованное имущество и чужие товары на хранении?
Да, при годовой инвентаризации, реорганизации и ликвидации. Подпункт «г» пункта 18 включает в объём проверки объекты на забалансовых счетах, в том числе имущество других лиц, а подпункт «д» — неучтённое имущество и обязательства. На эти объекты составляют отдельные документы инвентаризации (пункт 32), их не смешивают с описями собственных активов.
Можно ли зачесть недостачу одного товара излишком другого?
Только в исключительных случаях и при 4 условиях пункта 13: за один и тот же период, у одного и того же материально ответственного лица, по активам одного наименования и в тождественных количествах. Если недостающие ценности дороже излишков, разница относится на виновных лиц или, при отсутствии оснований для возмещения, на расходы. Объяснения материально ответственного лица о пересортице приобщают к документам инвентаризации (пункт 35).
Как списывают недостачу в пределах норм естественной убыли?
По пункту 14 ФСБУ 28/2023 нормы убыли применяют только при фактической недостаче и только после зачёта по пересортице, причём по тому наименованию, по которому установлена недостача. Убыль в пределах норм относят на затраты на производство или на расходы на продажу в торговле. Всё, что сверх норм, взыскивают с виновных или относят на расходы по общему правилу подпункта «б» пункта 12.
В каком периоде отражать результаты годовой инвентаризации, проведённой в ноябре?
Результаты инвентаризации активов, проведённой не ранее 1 октября отчётного года, можно отразить в том периоде, в котором она закончена, но не позднее 31 декабря (подпункт «б» пункта 10). Результаты по остальным объектам, например по расчётам, регистрируют последним календарным днём отчётного года. Общее правило части 4 статьи 11 402-ФЗ: расхождения отражают в периоде, к которому относится дата инвентаризации.
По какой стоимости принимают к учёту излишки?
Излишки оценивают на дату инвентаризации по справедливой стоимости, по балансовой стоимости или по балансовой стоимости аналогичных активов (подпункт «а» пункта 11) и относят на доходы организации (подпункт «а» пункта 12). Недостачу оценивают по балансовой стоимости активов. Для взыскания с работника размер ущерба считают уже по правилам статьи 246 ТК РФ, исходя из рыночных цен, но не ниже учётной стоимости с учётом износа.
