
Инвентаризация проходит в 3 этапа: подготовка, пересчёт и оформление результатов. На подготовке руководитель издаёт приказ, формирует комиссию без материально ответственных лиц, а МОЛ дают расписки о том, что все приходные и расходные документы сданы. На пересчёте комиссия в присутствии МОЛ считает, взвешивает, обмеряет и осматривает имущество, а расчёты и деньги на счетах проверяет по документам. На третьем этапе расхождения сводят в сличительную ведомость или акт, руководитель утверждает их квалификацию, и результаты отражают в учёте того периода, на дату которого проводилась проверка. Для коммерческих организаций с 1 апреля 2025 года порядок задаёт ФСБУ 28/2023, для бюджетных учреждений — электронные формы Минфина, часть которых обязательна с 1 января 2026 года.
Материал поможет определить объём проверки под конкретный случай: при смене МОЛ или после кражи полная инвентаризация не нужна. Покажем, какие реквизиты описи требует стандарт, почему отсутствие одной пятой комиссии лишает результат силы и как довести недостачу до удержания по статьям 247 и 248 ТК РФ, не пропустив месячный срок. Бюджетные формы 2026 года, электронное оформление описей и договоров о материальной ответственности, типичные ошибки, стоимость КЭДО и ответы на частые вопросы — во второй половине статьи.
Когда инвентаризация обязательна и какой объём проверять
Часть 3 статьи 11 Федерального закона от 06.12.2011 № 402-ФЗ «О бухгалтерском учёте» оставляет организации право самой определять случаи, сроки и порядок инвентаризации, кроме обязательной. Обязательные случаи для коммерческих и некоммерческих организаций, кроме бюджетной сферы, перечислены в пункте 15 ФСБУ 28/2023 «Инвентаризация», утверждённого приказом Минфина России от 13.01.2023 № 4н. Стандарт применяется с 1 апреля 2025 года; с этой даты Методические указания по инвентаризации (приказ Минфина № 49) действуют только в части, которая ему не противоречит. Официальный текст приказа Минфина № 4н на портале правовой информации пригодится, когда пишете собственное положение об инвентаризации.
Основание инвентаризации определяет две вещи: на какую дату фиксируют фактическое наличие и что именно проверяют. Сведём пункты 15, 16 и 18 стандарта в одну таблицу.
| Основание | Когда проводят | Объём проверки |
|---|---|---|
| Годовая бухгалтерская отчётность | По состоянию на отчётную дату; основные средства, НМА, капвложения и запасы — не ранее 1 октября отчётного года | Полная: активы, обязательства, источники финансирования, забалансовые объекты, неучтённое имущество. Основные средства можно проверять раз в 3 года, библиотечные фонды — раз в 5 лет |
| Передача в аренду, управление, безвозмездное пользование, отчуждение активов | Непосредственно перед передачей или отчуждением | Только объекты, связанные с событием |
| Смена МОЛ, бригадира, выбытие из бригады более 50% членов | По состоянию на день приёмки-передачи дел | Только ценности, вверенные этому МОЛ или бригаде |
| Требование одного или нескольких членов бригады | Непосредственно по факту предъявления требования | Только ценности бригады |
| Установлен факт утраты или порчи активов | Непосредственно по установлению факта | Только объекты, связанные с утратой или порчей |
| Пожар, авария, стихийное бедствие, иная чрезвычайная ситуация | Непосредственно по окончании события, если это возможно | Только пострадавшие объекты |
| Реорганизация, кроме преобразования | Перед составлением передаточного акта или разделительного баланса | Полная |
| Ликвидация | Перед составлением промежуточного ликвидационного баланса | Полная |
Полная инвентаризация по стандарту нужна только в трёх случаях: годовая отчётность, реорганизация и ликвидация. При смене кладовщика комиссия пересчитывает его склад, а не всё имущество компании, и тратит на это часы, а не недели. Даты начала и окончания в каждом случае устанавливает руководитель (пункт 17), поэтому первое, что стоит сверить в своей учётной политике, — не требует ли она проверки шире, чем стандарт.
Этап 1. Подготовка: приказ, комиссия, расписки МОЛ
С 1 апреля 2025 года коммерческие организации сами утверждают формы инвентаризационных документов. Формы ИНВ-1, ИНВ-3, ИНВ-17, ИНВ-19, ИНВ-22 и ИНВ-26 остаются удобными образцами, но обязательными бланками уже не являются: достаточно, чтобы собственная форма содержала реквизиты первичного документа по 402-ФЗ и сведения, которых требует ФСБУ 28/2023.
Приказ о проведении инвентаризации: что в нём зафиксировать
Приказ (в бюджетных учреждениях — решение о проведении инвентаризации) задаёт рамку всей процедуры. В нём указывают основание по пункту 15 стандарта, объекты проверки, дату, по состоянию на которую выявляется фактическое наличие, даты начала и окончания работ, состав комиссии и её председателя. Если используете форму ИНВ-22 как образец, проверьте, что основание сформулировано так же, как в стандарте: от основания зависит объём проверки, а значит, и то, какие описи комиссия обязана составить. С приказом знакомят членов комиссии и МОЛ, чьи ценности проверяются.
Комиссия: кого нельзя включать и когда её можно не создавать
Для обязательной инвентаризации создаётся инвентаризационная комиссия; при большом объёме работ их может быть несколько, распределение обязанностей между ними устанавливает руководитель. В состав нельзя включать лиц, которые несут материальную ответственность за проверяемые этой комиссией объекты (пункт 20). Кладовщик склада № 1 может проверять склад № 2, но не свой.
Пункт 21 стандарта жёсткий: если при обязательной инвентаризации отсутствует одна пятая или больше членов комиссии, результаты признаются недействительными. В комиссии из 5 человек это означает, что отсутствие одного члена уже даёт 1/5. Недействительные результаты не подтверждают недостачу, и взыскивать ущерб с работника по ним нельзя. Поэтому в приказ имеет смысл сразу включить запасных членов или сформировать комиссию с запасом численности.
Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.

Комиссию разрешено не создавать в трёх случаях (пункт 22): в штате только руководитель и главный бухгалтер либо только руководитель; инвентаризацию по договору проводит аудиторская организация или индивидуальный аудитор; её проводит ревизионная комиссия, если устав предусматривает такой орган и наделяет его этими полномочиями. Тогда требования к комиссии исполняет лицо, на которое возложено проведение инвентаризации.
Документы до начала пересчёта
До проверки фактического наличия комиссия получает последние приходные и расходные документы и отчёты о движении активов. Председатель визирует их с отметкой «до инвентаризации на [дата]» (пункт 26): по этой визе потом видно, какие операции вошли в учётные остатки, а какие произошли позже. Затем МОЛ дают расписки о том, что все первичные документы сданы в бухгалтерию или переданы комиссии, вверенные ценности оприходованы, а выбывшие списаны (пункт 27). Такие же расписки дают подотчётные лица и работники, получившие доверенности на получение активов.
Чек-лист готовности к инвентаризации
Перед пересчётом проверьте каждый пункт. Незакрытый пункт на этом этапе обходится дешевле, чем спор о результатах потом.
- Приказ подписан, в нём указаны основание, объекты, даты и состав комиссии; члены комиссии и МОЛ ознакомлены.
- В комиссии нет МОЛ, отвечающих за проверяемые объекты, а численность позволяет пережить отсутствие одного-двух человек без потери 1/5 состава.
- С МОЛ заключены договоры о полной материальной ответственности по актуальной типовой форме: с 1 сентября 2025 года перечни должностей и формы договоров утверждены приказом Минтруда от 16.04.2025 № 251н вместо постановления Минтруда № 85.
- Должность МОЛ есть в перечне приказа № 251н, работнику исполнилось 18 лет (статья 244 ТК РФ).
- Последние приходные и расходные документы собраны, завизированы председателем, расписки МОЛ получены.
- Есть условия для точного пересчёта (пункт 7 стандарта): люди, исправные весы, измерительные приборы, мерная тара, транспорт и связь.
- Если пересчёт займёт несколько дней, продуман способ ограничить доступ к складу в отсутствие комиссии: опечатывание, сигнализация или видеонаблюдение (пункт 29).
- Для удалённых объектов и имущества у дистанционных работников выбран альтернативный способ подтверждения наличия, например фото- или видеофиксация (пункт 4).
Типовые формы договоров и полные перечни должностей удобнее сверять по первоисточнику: приказ Минтруда № 251н на официальном портале правовой информации вступил в силу с 1 сентября 2025 года и действует до 1 сентября 2031 года. Если должность МОЛ в перечне отсутствует, договор о полной материальной ответственности с ним не работает, и взыскание ограничится средним месячным заработком.
Этап 2. Пересчёт: как комиссия выявляет фактическое наличие
Способ выявления наличия зависит от вида объекта. Основные средства, запасы, наличные деньги и денежные документы проверяют подсчётом, взвешиванием, обмером и осмотром. Нематериальные активы, деньги на счетах, финансовые вложения, дебиторскую задолженность и обязательства проверяют по документам и расчётам (пункт 4 стандарта). Инвентаризация счетов расчётов поэтому идёт за столом бухгалтерии: комиссия сверяет суммы с договорами, первичными документами и выписками, а расхождения принимает в суммах, подтверждённых документами и признанных организацией правильными.
Материальные ценности проверяют по месту их нахождения и отдельно по каждому МОЛ. Присутствие МОЛ при пересчёте обязательно, а определять наличие со слов МОЛ или по данным учёта запрещено (пункт 23). Если описи «списаны» из учётной программы без реального подсчёта, результат такой инвентаризации ничего не доказывает.
Стандарт допускает упрощения для отдельных видов запасов:
- товар в неповреждённой упаковке поставщика считают по документам, но обязательно пересчитывают количество упаковок и выборочно проверяют часть товара в натуре (пункт 24);
- вес и объём навалочных запасов определяют по обмерам и техническим расчётам (пункт 25);
- при перевесе большого количества весовых товаров записи ведут раздельно член комиссии и МОЛ, а в конце рабочего дня сличают и переносят выверенный итог в опись (пункт 28);
- если способы из стандарта невозможны или излишне затратны, допустимы альтернативные, в том числе фото- и видеофиксация (пункт 4).
Требования к инвентаризационной описи
Пункт 31 ФСБУ 28/2023 перечисляет, что должна содержать опись по запасам и аналогичным активам. Это наименования и идентифицирующие сведения, количество по номенклатуре в учётных единицах; на каждой странице — число порядковых номеров и общее количество ценностей прописью; на последней странице — отметка о проверке цен, таксировки и итогов с подписями проверявших. В конце описи МОЛ даёт расписку: проверка шла в его присутствии, претензий к комиссии нет, перечисленные ценности он принял на хранение. При смене МОЛ опись подписывают и сдающий, и принимающий. Подписи ставят все члены комиссии и МОЛ.
Незаполненные строки бумажной описи прочёркивают (пункт 33). Каждое исправление удостоверяют подписями всех членов комиссии и МОЛ (пункт 34). Если МОЛ нашёл ошибку уже после пересчёта, он заявляет о ней комиссии немедленно, до открытия склада; комиссия проверяет заявление и исправляет опись, только если ошибка подтвердилась (пункт 30). По требованию МОЛ комиссия обязана предоставить ему опись.
Как провести пересчёт на складе: пошаговая инструкция
- Шаг 1. Председатель визирует последние приходные и расходные документы отметкой «до инвентаризации на [дата]», комиссия получает от МОЛ расписки о сдаче документов.
- Шаг 2. Комиссия в полном составе, не менее 4/5 членов, и МОЛ выходят на место хранения; отсутствие МОЛ — повод перенести пересчёт, а не проводить его без него.
- Шаг 3. Ценности подсчитывают, взвешивают, обмеряют и осматривают по номенклатуре, фиксируя количество в тех единицах, в которых они учитываются.
- Шаг 4. Если работа занимает несколько дней, в конце каждого дня склад опечатывают или ставят под сигнализацию и видеонаблюдение.
- Шаг 5. На каждой странице описи проставляют количество порядковых номеров и общее количество прописью, пустые строки прочёркивают.
- Шаг 6. Опись подписывают все члены комиссии и МОЛ, МОЛ пишет расписку о принятии ценностей на хранение; экземпляр описи передают в бухгалтерию для сличения.
После пересчёта у комиссии на руках только фактические данные. Недостач и излишков в описи ещё нет: они появляются на следующем этапе, когда факт сравнивают с учётом.
Этап 3. Оформление результатов: сличение, квалификация, отражение в учёте
Расхождения между фактом и данными учётных регистров стандарт называет результатами инвентаризации (пункт 8). Их оформляют сличительными ведомостями или актами инвентаризации; допускается единый документ, объединяющий опись и результат (пункт 5), поэтому отдельную сличительную ведомость можно не делать, если опись сразу показывает учётные данные и отклонения. К документам инвентаризации приобщают акты обмеров, технические расчёты, документы по перевесу, объяснения МОЛ о пересортице и объяснения причин, по которым недостача не отнесена на виновных (пункт 35).
Следующий шаг — квалификация результатов. Её утверждает руководитель по представлению комиссии (пункт 9): определяет излишки, недостачу в пределах, сверх или в отсутствие норм естественной убыли, возможность использовать или продать испорченное имущество, пересортицу и основания для возмещения недостачи, признания дебиторки сомнительной или безнадёжной, списания обязательств. Без утверждённой квалификации бухгалтерия не вправе делать записи по результатам. В бюджетных учреждениях итог фиксирует акт о результатах инвентаризации, в коммерческих организациях этот документ часто называют актом инвентаризации или протоколом комиссии.
Оценку и порядок отражения задают пункты 11 и 12 стандарта.
| Результат | Оценка | Куда относится |
|---|---|---|
| Излишек активов | Справедливая стоимость, балансовая стоимость или балансовая стоимость аналогичных активов | Доходы |
| Недостача, порча без возможности использования или продажи | Балансовая стоимость | На виновных или иных лиц при наличии оснований для возмещения, в том числе намерения предъявить требование; иначе — на расходы |
| Порча с возможностью использования или продажи | Балансовая стоимость с корректировкой на обесценение | Обесценение по ФСБУ для соответствующего объекта |
| Убыль в пределах норм естественной убыли | Балансовая стоимость | Затраты на производство или расходы на продажу |
| Дебиторская задолженность и обязательства с истёкшей исковой давностью, нереальные долги | Суммы по подтверждающим документам | Списание с баланса по ФСБУ для соответствующего объекта |
| Прочие расхождения по расчётам, оценочным обязательствам, ОНА и ОНО | Суммы по документам или подтверждённым расчётам | Доначисление или досписание |
Недостачу относят на работника не по факту её обнаружения, а при наличии оснований для возмещения. Эти основания определяет уже трудовое право, и их проверка — отдельный этап работы с кадровыми документами.

Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.
Результаты регистрируют в том отчётном периоде, к которому относится дата инвентаризации (часть 4 статьи 11 402-ФЗ, пункт 10 стандарта). Для годовой проверки есть уточнения: результаты инвентаризации активов, проведённой не ранее 1 октября, можно отразить в периоде её окончания, но не позднее 31 декабря; результаты по иным объектам отражают последним днём отчётного года.
Недостача по итогам инвентаризации и материальная ответственность работника
Бухгалтерская запись «на виновное лицо» ещё не означает, что деньги можно удержать из зарплаты. Работник возмещает только прямой действительный ущерб, неполученные доходы с него не взыскиваются (статья 238 ТК РФ). Размер ущерба от утраты или порчи определяют по рыночным ценам в данной местности на день причинения, но не ниже стоимости по данным бухучёта с учётом износа (статья 246 ТК РФ). Инвентаризационная опись и сличительная ведомость подтверждают сам факт и размер недостачи, а порядок взыскания задают статьи 247 и 248 ТК РФ.
Пределы взыскания в зависимости от договора
Сколько можно взыскать, зависит от того, какой договор заключён с МОЛ и может ли работник вообще нести полную ответственность.
| Ситуация | Предел ответственности | Что критично проверить |
|---|---|---|
| Договора о полной материальной ответственности нет или должность не входит в перечень приказа № 251н | Средний месячный заработок (статья 241 ТК РФ), если нет иных оснований полной ответственности по статье 243 | Вина работника и причинная связь по материалам проверки |
| Договор о полной индивидуальной материальной ответственности, недостача вверенных ценностей | Полный размер прямого действительного ущерба | Договор по типовой форме, передача ценностей именно этому МОЛ, опись с его подписью |
| Договор о коллективной (бригадной) материальной ответственности | Полный размер ущерба, распределённый между членами бригады | Степень вины каждого определяется соглашением при добровольном возмещении или судом (статья 245 ТК РФ); член бригады освобождается, если докажет отсутствие своей вины |
| Работник младше 18 лет | Полная ответственность только за умышленный ущерб, ущерб в состоянии опьянения, в результате преступления или административного проступка (статья 242 ТК РФ) | Договор о полной материальной ответственности с ним не заключается (статья 244 ТК РФ) |
Для должностей, где ценности хранят несколько человек и разграничить ответственность каждого невозможно, индивидуальный договор со старшим продавцом не защитит работодателя. Коллективный договор заключается со всей бригадой, и при выбытии из неё более 50% членов стандарт требует новой инвентаризации.
От описи до удержания: порядок по статьям 247 и 248 ТК РФ
До решения о возмещении работодатель обязан провести проверку и установить размер ущерба и причины его возникновения; для этого можно создать комиссию с участием специалистов. Письменное объяснение от работника запрашивают обязательно. Если работник отказывается или уклоняется от объяснения, составляют акт. Работник и его представитель вправе знакомиться со всеми материалами проверки и обжаловать их.
Когда размер ущерба окончательно установлен, начинается месячный срок: распоряжение о взыскании суммы, не превышающей среднего месячного заработка, работодатель издаёт не позднее одного месяца (статья 248 ТК РФ). Если месяц пропущен, работник не согласен добровольно возместить ущерб или сумма больше среднего месячного заработка, взыскание возможно только через суд. На обращение в суд у работодателя 1 год со дня обнаружения ущерба (статья 392 ТК РФ).
В Добыто запрос письменного объяснения, акт и распоряжение об удержании оформляются как электронные кадровые документы и отправляются работнику на подпись, а дата подписания фиксируется в самой электронной подписи. Для месячного срока по статье 248 это даёт проверяемую точку отсчёта без журналов регистрации на бумаге.
Когда недостачу с работника взыскать нельзя
Материальная ответственность исключается, если ущерб возник из-за непреодолимой силы, нормального хозяйственного риска, крайней необходимости или необходимой обороны, а также если работодатель не обеспечил надлежащие условия хранения вверенного имущества (статья 239 ТК РФ). Последнее основание связано с подготовкой к инвентаризации: склад без замка, общий доступ посторонних к ценностям, отсутствие условий хранения — типичные доводы работника в споре.
Кроме того, взыскание не состоится, если результаты инвентаризации недействительны (отсутствовало 1/5 комиссии), в комиссию входил проверяемый МОЛ, объяснение не запрашивалось или не составлен акт об отказе. В таких ситуациях недостача по пункту 12 ФСБУ 28/2023 списывается на расходы организации: оснований для её возмещения нет. Суд вправе снизить сумму взыскания с учётом степени вины, формы вины и материального положения работника (статья 250 ТК РФ), кроме случаев, когда ущерб причинён преступлением в корыстных целях.
Инвентаризация в бюджетных учреждениях: другие стандарты и формы
ФСБУ 28/2023 на организации бюджетной сферы не распространяется (пункт 1 стандарта). Государственные и муниципальные учреждения проводят инвентаризацию по правилам бюджетного учёта и оформляют её унифицированными электронными формами из приказа Минфина от 15.04.2021 № 61н. Собственные формы, как у коммерческих организаций, здесь не допускаются.
| Форма (ОКУД) | Назначение | Этап |
|---|---|---|
| 0510439 | Решение о проведении инвентаризации | Подготовка |
| 0510464-0510468 | Описи остатков на счетах учёта денег, БСО и денежных документов, объектов нефинансовых активов (0510466, со сличительной ведомостью), наличных денег, расчётов по поступлениям | Пересчёт |
| 0510469-0510474 | Шесть описей по приказу Минфина от 30.09.2024 № 144н, в том числе расчётов с поставщиками и прочими дебиторами и кредиторами (0510469), ценных бумаг (0510470), задолженности по кредитам и займам (0510471) | Пересчёт и проверка расчётов |
| 0510463 | Акт о результатах инвентаризации: раздел 1 — без отклонений, раздел 2 — с отклонениями, раздел 3 — качественные характеристики; количественные расхождения по нефинансовым активам — в приложении 7 к разделу 2 | Оформление результатов |
С 1 января 2026 года формы 0510469-0510474 применяются во всей бюджетной сфере; приказ № 144н разрешал перейти раньше по мере организационно-технической готовности учреждения. Акт 0510463 формируют только после решения 0510439 и описей: если учреждение на дату проверки ещё не завело описи по новым формам, акт собрать не из чего. Проверьте, поддерживает ли ваша учётная программа все шесть новых форм, до начала годовой инвентаризации, а не в декабре.
Электронное оформление описей, актов и документов по недостаче
Документы инвентаризации составляются, хранятся и исправляются по правилам для первичных учётных документов — 402-ФЗ и ФСБУ 27/2021 «Документы и документооборот в бухгалтерском учёте» (пункт 6 ФСБУ 28/2023). Первичный документ по статье 9 402-ФЗ может быть электронным и подписываться электронной подписью. Опись, сличительную ведомость и акт поэтому допустимо вести в электронном виде; требование прочёркивать пустые строки стандарт адресует только бумажным описям.
Подписи комиссии и МОЛ в электронной описи
Электронная опись должна содержать те же подписи, что и бумажная: всех членов комиссии и МОЛ, а при смене МОЛ — сдающего и принимающего (пункт 31). Каждый подписант ставит свою электронную подпись. Исправление в электронной описи удостоверяется так же, как в бумажной, подписями всех членов комиссии и МОЛ. Подпись нередко формируется откреплённым файлом: документ и файл подписи хранятся рядом и передаются только вместе.
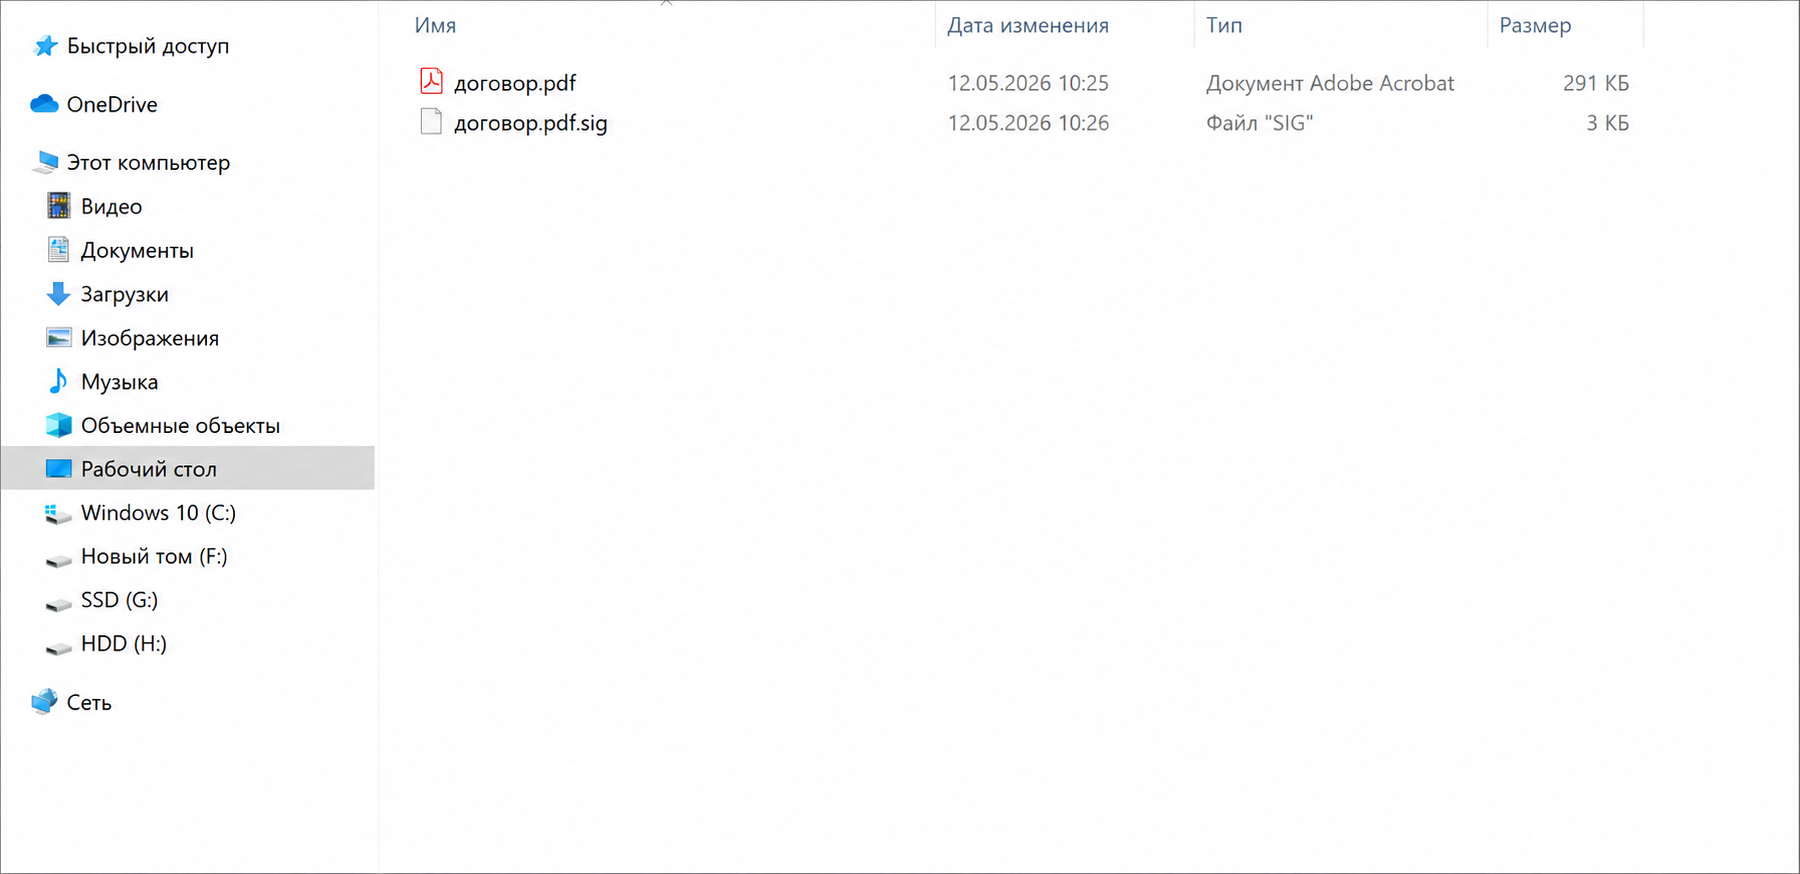
Передача документов инвентаризации с подписями
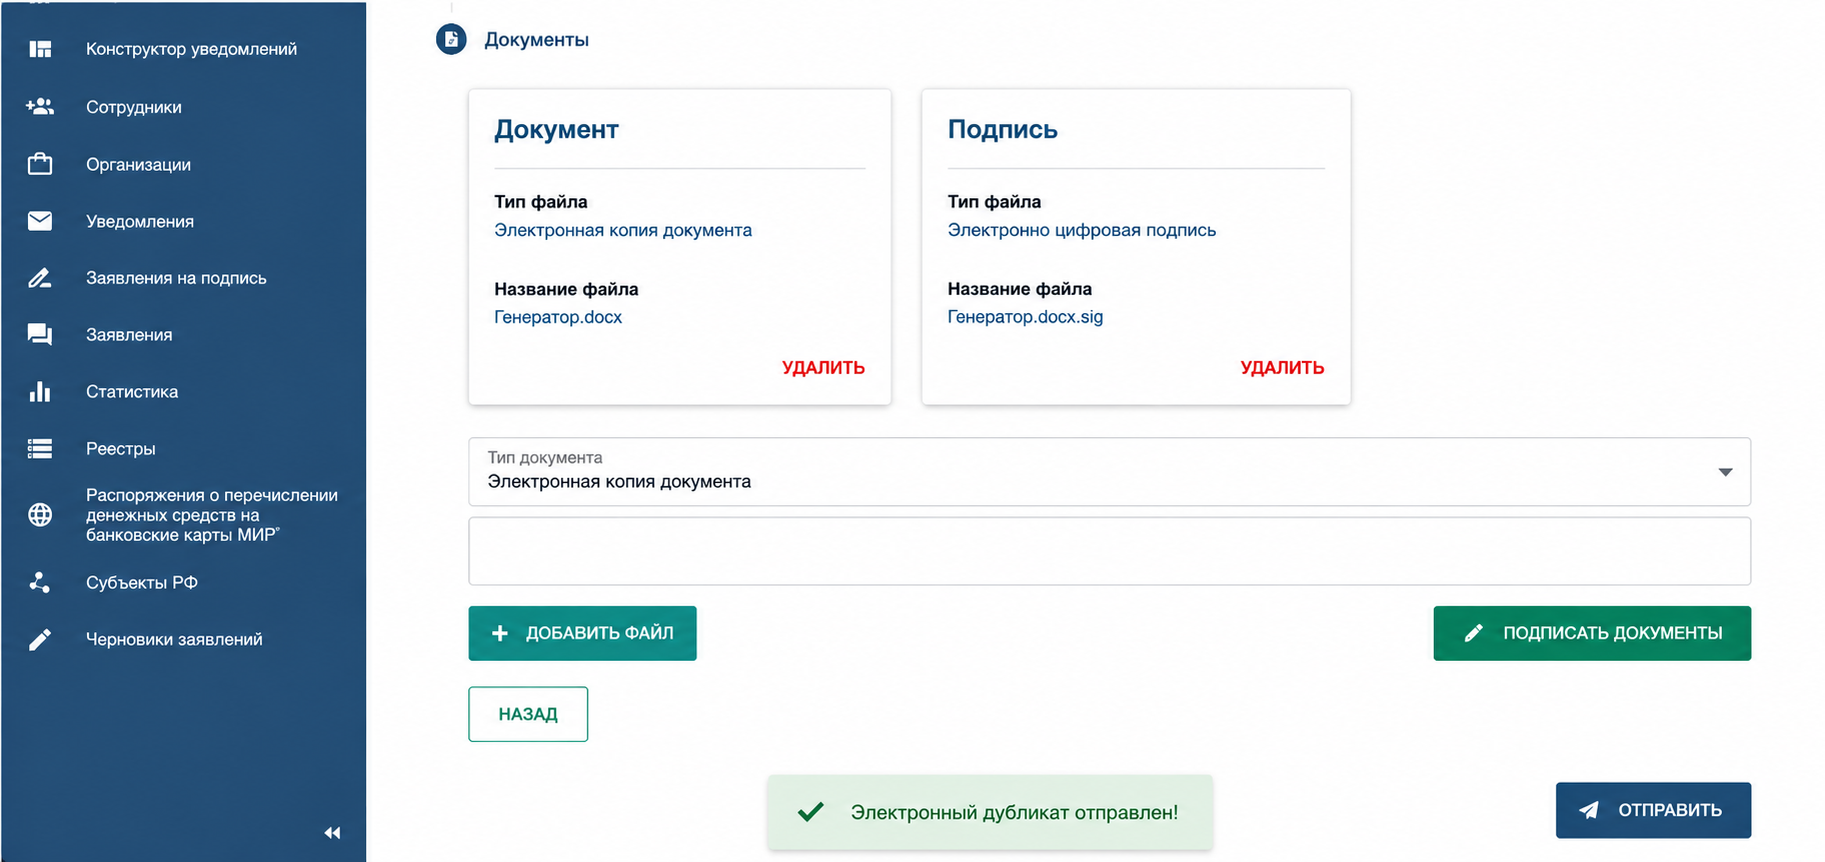
Когда опись, акт или материалы проверки по статье 247 ТК РФ передают в другую систему, аудитору, в суд или контролирующий орган, электронный документ загружают вместе с файлом подписи. Документ без подписи получатель воспримет как обычную копию, и доказательной силы подписанного оригинала у него не будет.
Кадровые документы по материальной ответственности в КЭДО
Договор о полной материальной ответственности, ознакомление МОЛ с приказом об инвентаризации, запрос объяснения и распоряжение об удержании — документы, связанные с трудовыми отношениями, поэтому их можно оформлять в КЭДО по статьям 22.1-22.3 ТК РФ. Работодатель подписывает их УКЭП, работник — УНЭП или УКЭП; ПЭП допустима только в случаях, которые прямо названы в статье 22.2. Для перевода нужен ЛНА о порядке КЭДО, а согласие работника требуется по правилам статьи 22.1 ТК РФ.

В Добыто типовую форму договора из приказа № 251н загружают как шаблон и отправляют МОЛ на подпись УНЭП. ПЭП и УНЭП для сотрудников выпускаются бесплатно на всех тарифах, поэтому новый кладовщик подписывает договор до приёма ценностей.
Ошибки, из-за которых результаты инвентаризации не подтверждают недостачу
Большинство ошибок допускают ради скорости: проверку проводят меньшим составом, берут цифры из учётной программы, откладывают объяснение работника. Каждая из них стоит больше, чем сэкономленное время: недостачу, которую не удалось подтвердить, организация списывает на собственные расходы.
| Ошибка | Норма | Последствие |
|---|---|---|
| МОЛ включён в комиссию, которая проверяет его ценности | Пункт 20 ФСБУ 28/2023 | Состав комиссии не соответствует стандарту, результаты работник оспаривает |
| На пересчёте отсутствует 1/5 и более членов комиссии | Пункт 21 ФСБУ 28/2023 | Результаты обязательной инвентаризации недействительны |
| Наличие записано со слов МОЛ или по данным учёта | Пункт 23 ФСБУ 28/2023 | Опись не подтверждает фактическое наличие |
| Пустые строки не прочёркнуты, исправления подписаны не всеми | Пункты 33 и 34 ФСБУ 28/2023 | Достоверность описи ставится под сомнение |
| Не запрошено объяснение, не составлен акт об отказе | Статья 247 ТК РФ | Нарушен обязательный порядок, основания для взыскания нет |
| Распоряжение об удержании издано позже месяца | Статья 248 ТК РФ | Взыскание только через суд |
| Результаты отражены не в том периоде | Часть 4 статьи 11 402-ФЗ, пункт 10 ФСБУ 28/2023 | Искажение бухгалтерской отчётности |
Три первые ошибки закладываются на подготовке, поэтому чек-лист из раздела о первом этапе закрывает их до выхода комиссии на склад. Две ошибки по ТК РФ возникают, когда бухгалтерия и кадровая служба передают документы друг другу с задержкой. В Добыто описи, договоры о материальной ответственности и объяснения хранятся в электронном архиве вместе с подписями, и кадровая служба видит статус пакета без запросов в бухгалтерию.
Стоимость КЭДО для договоров о материальной ответственности и документов по недостаче
Итоговая сумма зависит от численности сотрудников, которые подписывают документы, от нужных видов подписи и от того, требуются ли собственные шаблоны и интеграция с 1С.
| Услуга | Стоимость | Сроки |
|---|---|---|
| Тариф «Старт»: до 25 сотрудников, ПЭП и УНЭП подписи, базовые шаблоны, email-поддержка | от 30 ₽ за сотрудника / мес | подключение за 5 минут |
| Тариф «Бизнес»: неограниченно сотрудников, ПЭП, УНЭП и УКЭП, кастомные шаблоны, интеграция с 1С, электронный архив | от 50 ₽ за сотрудника / мес, минимальная оплата 50 сотрудников за 30 000 ₽ в год | подключение за 5 минут |
| Тариф «Корпорация»: всё из тарифа «Бизнес», выделенный сервер, SLA 99.9%, API и кастомные интеграции | по запросу | по запросу |
| Выпуск ПЭП и УНЭП для сотрудников | бесплатно на всех тарифах | входит в подключение |
| Модуль для 1С:ЗУП с автоматической синхронизацией документов | входит в тариф «Бизнес» | установка и настройка за один день |
| УКЭП через партнёров — удостоверяющие центры | по запросу | по запросу |
Для компании, где договоры о полной материальной ответственности подписывают несколько кладовщиков и продавцов, обычно хватает тарифа «Старт», а собственный шаблон договора по форме приказа № 251н и электронный архив дают тариф «Бизнес». Актуальные условия и пересчёт при смене тарифа описаны на странице тарифов Добыто КЭДО: повысить или понизить тариф можно в любое время, при повышении разница пересчитывается пропорционально оставшемуся периоду.
Выводы
Результат инвентаризации держится на подготовке: верно выбранное основание определяет объём проверки, комиссия без проверяемых МОЛ и с запасом численности сохраняет силу результатов, а расписки и визы фиксируют границу учётных данных. Пересчёт идёт только в присутствии МОЛ и только по факту, опись подписывают все. На третьем этапе руководитель утверждает квалификацию расхождений, и лишь после проверки по статье 247 ТК РФ недостачу можно довести до удержания в месячный срок или до суда. Бюджетным учреждениям с 2026 года нужны новые электронные описи 0510469-0510474.
Кадровая часть этой цепочки — договоры о материальной ответственности, ознакомление с приказом, запрос объяснения и распоряжение об удержании — в Добыто оформляется электронно с подписями УКЭП, УНЭП и ПЭП, поэтому сроки по ТК РФ проверяются по датам подписания, а пакет документов по недостаче хранится в одном архиве.
Частые вопросы об инвентаризации
Нужно ли пересчитывать основные средства перед каждой годовой отчётностью?
Нет. Пункт 15 ФСБУ 28/2023 разрешает инвентаризировать основные средства один раз в 3 года, а библиотечные фонды — один раз в 5 лет. Если основные средства проверяют в году составления отчётности, инвентаризацию можно провести не ранее 1 октября, а не строго на 31 декабря. Периодичность закрепляют в учётной политике.
Можно ли зачесть недостачу излишками при пересортице?
Только в исключительных случаях и при четырёх условиях одновременно (пункт 13 стандарта): один и тот же период, одно и то же МОЛ, активы одного наименования и тождественные количества. Если недостающие ценности дороже оказавшихся в излишке, разницу относят на виновных лиц при наличии оснований для возмещения или на расходы. МОЛ даёт письменное объяснение о пересортице, его приобщают к документам инвентаризации.
Как применять нормы естественной убыли при недостаче?
Нормы убыли применяют только при фактической недостаче и только после зачёта пересортицы, причём лишь по тому наименованию, по которому недостача осталась (пункт 14). Убыль в пределах норм относят на затраты на производство или расходы на продажу, сверх норм — на виновных лиц или на расходы по общему правилу пункта 12.
Можно ли подтвердить наличие техники у дистанционных работников фото или видео?
Да, если подсчёт и осмотр в натуре невозможны или излишне затратны: пункт 4 ФСБУ 28/2023 допускает альтернативные способы, в том числе видео- и фотофиксацию. Способ стоит описать в положении об инвентаризации: какие кадры нужны, как фиксируются инвентарный номер и дата, кто из комиссии принимает материалы. Для основных средств, запасов и денег в офисе альтернативные способы не заменяют пересчёт при МОЛ.
Сколько можно удерживать из зарплаты в счёт недостачи?
При каждой выплате зарплаты общий размер удержаний не может превышать 20%, а в случаях, предусмотренных федеральными законами, — 50% (статья 138 ТК РФ). Если работник согласен возместить ущерб добровольно, в том числе в рассрочку, он даёт письменное обязательство с указанием конкретных сроков платежей (статья 248 ТК РФ). При увольнении работника, давшего обязательство и отказавшегося платить, непогашенную сумму взыскивают через суд.
Нужна ли комиссия для внеплановой инвентаризации по инициативе руководителя?
Требования пунктов 19-22 ФСБУ 28/2023 к комиссии относятся к обязательной инвентаризации. Для остальных проверок случаи, сроки и порядок организация определяет сама (часть 3 статьи 11 402-ФЗ), поэтому состав и правила закрепляют в учётной политике или в положении об инвентаризации. Если по итогам такой проверки планируется взыскание с работника, её лучше проводить по тем же правилам, что и обязательную.
Обязательна ли инвентаризация при реорганизации в форме преобразования?
Нет. Подпункт «ж» пункта 15 стандарта исключает преобразование из обязательных случаев: юрлицо меняет организационно-правовую форму, а имущество не переходит к другому лицу. При слиянии, присоединении, разделении и выделении полная инвентаризация проводится перед составлением передаточного акта или разделительного баланса.
