
Проверка самозанятого налоговой по ИНН опирается на данные, которые уже есть в ФНС: в каждом чеке из «Моего налога» стоят ИНН вашей компании, дата, сумма и наименование услуги. По ним инспектор видит, скольким исполнителям вы платите, как регулярно и какую долю их дохода составляете. Статус плательщика НПД проверяется на дату каждой выплаты. С даты утраты права, в том числе после превышения 2,4 млн рублей дохода за год, НДФЛ и страховые взносы начисляет заказчик, а за неудержанный налог добавляется штраф 20% по статье 123 НК РФ. Если исполнитель был вашим работником менее двух лет назад, его доход по договору с вами налогом на профессиональный доход не облагается вовсе. На внешнего специалиста без такой истории это ограничение не распространяется.
Ниже разобрано, что именно видит инспектор в чеках и отчётности, как проверить статус исполнителя на сервисе ФНС и сохранить подтверждение, какие признаки из писем ФНС и индикатор риска Минтруда повышают риск переквалификации договора. Чек-лист документов к проверке, таблица признаков подмены трудовых отношений, стоимость КЭДО на 2026 год и ответы на частые вопросы — во второй половине статьи.
Что налоговая видит о самозанятых исполнителях вашей компании
Сведения о каждом расчёте самозанятый передаёт в налоговый орган через мобильное приложение «Мой налог», уполномоченного оператора электронной площадки или уполномоченный банк. По части 6 статьи 14 Федерального закона от 27.11.2018 № 422-ФЗ о налоге на профессиональный доход в чеке указываются ФИО и ИНН исполнителя, ИНН юрлица или ИП — заказчика, дата и время расчёта, сумма, наименование услуги и уникальный номер записи в системе ФНС. Сообщить свой ИНН для чека обязан заказчик. Поэтому реестр исполнителей компании налоговая собирает по ИНН без выездной проверки: кто получает деньги, как часто и сколько.
422-ФЗ действует в редакции от 04.08.2026, эксперимент с налогом на профессиональный доход (НПД) проводится до 31 декабря 2028 года включительно. Самозанятый платит 4% с доходов от физлиц и 6% с доходов от компаний и ИП, сумму налога рассчитывает инспекция, срок уплаты — не позднее 25-го числа месяца, следующего за истёкшим. Заказчик НДФЛ не удерживает и 6-НДФЛ по таким выплатам не сдаёт.
Инспектор сопоставляет несколько массивов данных, каждый из которых компания или исполнитель уже передали в ФНС сами:
| Источник данных | Что видит инспектор | Какой вопрос возникает к компании |
|---|---|---|
| Чеки НПД с ИНН заказчика | Суммы и даты выплат каждому исполнителю, регулярность | Фиксированная сумма ежемесячно или выплаты дважды в месяц (аванс и расчёт) выглядят как зарплата |
| Сведения о постановке на учёт и снятии с учёта в НПД | Дата регистрации исполнителя и дата утраты права | Регистрация перед первым договором по требованию заказчика; выплаты после утраты статуса |
| Доход самозанятого за календарный год | Приближение к лимиту 2,4 млн рублей | С даты превышения НДФЛ и взносы по выплатам начисляет заказчик |
| Расчёт по страховым взносам, сданный компанией | Был ли исполнитель вашим работником в последние 2 года | Доход от бывшего работодателя не облагается НПД (пункт 8 части 2 статьи 6 422-ФЗ) |
| Все чеки исполнителя от разных заказчиков | Какую долю дохода исполнителя составляет ваша компания | Единственный заказчик указывает на зависимость исполнителя от компании |
Расчёт по страховым взносам компания сдаёт в ту же ФНС, поэтому совпадение ИНН бывшего работника с ИНН исполнителя в чеках видно без запросов. Выгрузите из бухгалтерии список самозанятых за последние 12 месяцев с датами и суммами выплат и сверьте его со списком уволенных за 2 года: это та же картина, которую видит инспектор.
Как проверить статус самозанятого по ИНН перед договором и перед выплатой
Статус плательщика НПД определяется на конкретную дату. В сервисе проверки статуса налогоплательщика НПД на сайте ФНС вводятся ИНН исполнителя и дата, на которую нужен ответ. Сервис бесплатный, для массовых выплат у него есть API. Подтверждённый статус означает, что НДФЛ удерживать и взносы начислять не нужно, а чеки исполнителя действительно передаются в налоговую для учёта в расходах.
Одной проверки при заключении договора мало. Между подписанием договора и оплатой статус может смениться: самозанятый снимается с учёта сам, теряет право из-за превышения лимита или получает аннулирование постановки на учёт. Последнее касается ИП, который не уведомил инспекцию об отказе от УСН или ЕСХН в течение одного месяца со дня постановки на учёт в НПД (части 4 и 5 статьи 15 422-ФЗ).
Лимит дохода — 2,4 млн рублей в календарном году (часть 2 статьи 4 422-ФЗ). Право на режим утрачивается со дня превышения (часть 19 статьи 5). В разъяснениях ФНС о применении налога на профессиональный доход прямо сказано: с даты утраты права НДФЛ и страховые взносы по выплатам физлицу, которое не является ИП, исчисляет и уплачивает юридическое лицо. Доходы, учтённые в НПД до этой даты, не пересчитываются, а переоформлять договор не нужно, если его существенные условия не меняются.
Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.

Если деньги ушли человеку без статуса и НДФЛ не удержан, компания становится налоговым агентом, который не исполнил обязанность. Это штраф 20% от суммы, подлежавшей удержанию, по статье 123 НК РФ, плюс пени за период просрочки и сам доначисленный налог со взносами.
Как проверить самозанятого по ИНН и сохранить подтверждение: пошаговая инструкция
- Шаг 1. Получите от исполнителя ИНН и сверьте его с паспортными данными, которые указаны в договоре.
- Шаг 2. Введите ИНН в сервисе ФНС и укажите дату: перед подписанием договора — текущую.
- Шаг 3. Сохраните результат проверки с датой в карточке договора: скриншот страницы или ответ API.
- Шаг 4. Перед каждой выплатой повторите проверку на дату платежа. При десятках исполнителей подключите проверку через API к платёжному процессу.
- Шаг 5. Если статуса на дату платежа нет, не платите по схеме НПД: либо удержите НДФЛ и начислите взносы, либо приостановите выплату до выяснения.
- Шаг 6. После оплаты получите чек с ИНН компании и сверьте его сумму и дату с платёжным поручением.
Сохранённые результаты проверки на дату выплаты становятся первым документом, который компания показывает на вопрос инспектора об исполнителе, утратившем статус.
Чек самозанятого: какие реквизиты смотрит инспектор и что будет без чека
Без чека компания теряет две вещи сразу. Организация на налоге на прибыль не учитывает в расходах оплату услуг самозанятого при отсутствии чека (часть 8 статьи 15 422-ФЗ), такое же правило действует для УСН и ЕСХН (часть 9) и для ИП на НДФЛ (часть 10). Освобождение от страховых взносов по выплатам самозанятому, который не является ИП, у организаций и ИП тоже привязано к наличию чека (часть 1 статьи 15).
Срок передачи чека зависит от способа оплаты (часть 3 статьи 14). При расчёте наличными или электронными средствами платежа чек формируется в момент расчёта. При безналичной оплате по счёту — не позднее 9-го числа месяца, следующего за месяцем, в котором прошёл расчёт. Чек передаётся в электронном виде или на бумаге и хранится у заказчика в любой из этих форм.
По части 6 статьи 14 в чеке должны быть указаны:
- наименование документа;
- дата и время расчёта;
- ФИО исполнителя;
- ИНН исполнителя;
- указание на применение режима «Налог на профессиональный доход»;
- наименование работ или услуг;
- сумма расчёта;
- ИНН юрлица или ИП — заказчика;
- QR-код для проверки записи в системе ФНС;
- ИНН оператора электронной площадки или банка, если он участвовал в формировании чека или в расчёте;
- наименование этого оператора или банка;
- уникальный номер чека — номер записи в системе налоговых органов.
Чаще всего в чеках не хватает ИНН заказчика или наименование услуги написано так, что его нельзя связать с договором. ФНС в разъяснениях называет документом, подтверждающим расход по разовой услуге, именно чек с ИНН организации и наименованием оказанной услуги.
Акт по итогам месяца чек не заменяет. ФНС рассматривает акт как дополнительный документ: он фиксирует период или дату оказания услуги, например при предоплате. Если исполнитель вернул деньги и скорректировал сведения в «Моем налоге», компания обязана скорректировать свою налоговую базу по правилам своего режима. Если чек не пришёл, заказчик вправе сообщить об этом в ФНС, в том числе через сервис «Обратиться в ФНС России» на официальном сайте налоговой.
Сверку чеков с платёжными поручениями удобно проводить ежемесячно после 9-го числа: к этому сроку по всем безналичным оплатам прошлого месяца чеки уже должны быть у компании.
Признаки подмены трудовых отношений, по которым ФНС переквалифицирует договор
Доходы в рамках трудовых отношений объектом НПД не признаются (пункт 1 части 2 статьи 6 422-ФЗ). Заключать гражданско-правовые договоры, которые фактически регулируют трудовые отношения, запрещает часть 2 статьи 15 ТК РФ. Критерии, по которым налоговая выявляет подмену, ФНС систематизировала в письме от 16.09.2021 № АБ-4-20/13183@, дополнительные признаки приведены в письме от 15.04.2022 № ЕА-4-15/4674@. Перечень открытый: учитываются любые обстоятельства, которые показывают, что исполнитель лишён самостоятельности, характерной для предпринимательской деятельности.
| Признак | Как он выглядит в документах и платежах | Что проверить у себя |
|---|---|---|
| Регистрация в НПД как условие заказчика | Исполнитель встал на учёт незадолго до первого договора, по требованию компании | Дату постановки на учёт и дату первого договора |
| Трудовая функция вместо разовых заданий | Предмет договора описан как обязанности по должности, без конкретного результата | Есть ли в договоре результат, объём и срок |
| Систематический характер | Договор на год с продлением без изменения предмета | Оформлены ли заявки или задания на каждый объём работ |
| Режим работы от заказчика | Заказчик определяет режим работы и продолжительность дня, исполнитель подчиняется правилам внутреннего трудового распорядка | Нет ли графиков и ссылок на ПВТР в договоре и рабочих чатах |
| Распределение и контроль | Заказчик распределяет исполнителей по объектам исходя из производственной необходимости, работой руководят администраторы объектов | Кто ставит задачи и принимает результат |
| Инфраструктурная зависимость | Работа на территории заказчика его материалами, инструментами и оборудованием | Чьими ресурсами выполняется работа |
| Оплата по модели зарплаты | Фиксированная сумма ежемесячно или выплаты два раза в месяц | Привязана ли оплата к акту и результату |
| Бывший работник менее 2 лет назад | ИНН исполнителя есть в расчёте по страховым взносам компании за последние 2 года | Даты увольнения всех исполнителей из числа бывших сотрудников |
Последняя строка отличается от остальных: запрет на НПД для дохода от бывшего работодателя установлен пунктом 8 части 2 статьи 6 422-ФЗ, и оценочных аргументов здесь нет. Остальные признаки оцениваются в совокупности, поэтому договор с результатом, заявками и оплатой по акту выдерживает вопросы инспектора лучше, чем договор, который воспроизводит трудовой.
Кейс из практики: логистическая компания с филиалами в 7 городах работает с 12 000 внешних перевозчиков и выполняет около 5 000 рейсов в месяц. На каждый рейс нужен полный пакет: договор, заявка на перевозку и закрывающий акт, причём подписанный до выполнения заказа, без оформления задним числом. Заявка приходит в 18:00, договор нужен к 8:00 следующего дня, а исполнитель может находиться в 1 200 км от ближайшего офиса. После перехода на мобильную электронную подпись выпуск подписи и подписание пакета стали занимать в среднем 5-10 минут.
Когда самозанятый не подходит как форма работы с исполнителем
Договор с плательщиком НПД не решает задачу компании в следующих ситуациях:
- человек был вашим работником менее двух лет назад;
- человек выполняет трудовую функцию по графику и под руководством ваших сотрудников;
- исполнитель — государственный или муниципальный служащий, а доход не связан со сдачей жилья в аренду (пункт 4 части 2 статьи 6);
- оплата предполагается в натуральной форме (пункт 11);
- услуга относится к арбитражному управлению, медиации, оценочной деятельности, частной нотариальной практике или адвокатской деятельности (пункт 12);
- ожидаемый доход исполнителя за календарный год превышает 2,4 млн рублей.
В первых двух случаях корректная форма — трудовой договор. В остальных — договор ГПХ с физлицом, по которому компания удерживает НДФЛ и начисляет взносы, либо работа с исполнителем на другом режиме.
Индикатор риска Минтруда: когда самозанятыми заинтересуется ГИТ
Мораторий на плановые проверки по постановлению Правительства от 10.03.2022 № 336 действует, плановые мероприятия остались для категории высокого риска. Государственные инспекции труда как территориальные органы Роструда ведут контроль по Федеральному закону от 31.07.2020 № 248-ФЗ: через внеплановые проверки по индикаторам риска, обращения и профилактические визиты. Перечень индикаторов утверждён приказом Минтруда от 30.11.2021 № 838н, действующая редакция — по приказу от 08.12.2025 № 685н, всего 9 позиций. Сам приказ действует до 31 декабря 2026 года.

Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.
Факт: восьмой индикатор — взаимодействие организации более чем с 35 самозанятыми, каждый из которых получает от неё более 35 тысяч рублей в месяц, работает с ней более трёх месяцев, а доля дохода от этой организации составляет 75% и более.
Индикатор — признак, при выявлении которого инспекция вправе начать внеплановое контрольное мероприятие. Нарушением или доказательством нарушения он сам по себе не является. Долю дохода исполнителя компания со своей стороны не видит, а первые три условия проверяются по собственной бухгалтерии: число самозанятых, суммы в месяц и длительность работы с каждым.
Мария Ж, юрист со стажем более 20 лет: «Отсутствие компании в плане проверок сегодня ничего не говорит. Индикатор риска срабатывает автоматически по данным, которые работодатель сам передал в государственные системы, и узнать заранее о срабатывании нельзя: компания узнаёт о нём из решения о проверке. Поэтому считайте свои показатели по тем же условиям, что и инспекция, до того как это сделает она.»
Отдельное основание для внеплановой проверки — уклонение от обязательного профилактического визита: отказ сам по себе становится поводом. На визите можно показать документы и получить замечания без штрафа, поэтому его стоит использовать как диагностику. При проверке инспектор работает по проверочным листам Роструда и за их рамки не выходит, так что самопроверка по тем же листам готовит компанию к тому же набору вопросов.
Если исполнителей признают работниками, ГИТ будет проверять по ним тот же набор документов, что по штату: обучение, инструктажи, сроки проверки знаний. В практике Добыто сроки повторного обучения и инструктажей по каждому работнику выносят в систему первыми при переходе на электронный кадровый документооборот: вручную они теряются чаще всего.
Во что обходится переквалификация договора с самозанятым
Цена ошибки складывается из нескольких слоёв, и оплата услуг исполнителя в неё не входит. Если договор признают трудовым, компания доначисляет НДФЛ как налоговый агент за весь период выплат и платит штраф 20% от неудержанной суммы по статье 123 НК РФ плюс пени. На те же выплаты начисляются страховые взносы: освобождение по части 1 статьи 15 422-ФЗ работает только для дохода, который облагается НПД.
Административная ответственность наступает по части 4 статьи 5.27 КоАП РФ за заключение гражданско-правового договора, который фактически регулирует трудовые отношения: для должностного лица от 10 000 до 20 000 рублей, для ИП от 5 000 до 10 000 рублей, для юрлица от 50 000 до 100 000 рублей. Отношения признаются трудовыми по правилам статьи 19.1 ТК РФ, и с этого момента на человека распространяются все гарантии штатного работника: отпуска, больничные, обучение по охране труда.
Внимание: допуск к работе без обучения и проверки знаний требований охраны труда наказывается по части 3 статьи 5.27.1 КоАП: юрлицо — от 110 000 до 130 000 рублей, должностное лицо и ИП — от 15 000 до 25 000 рублей. Штраф считается по каждому работнику, допущенному без обучения.
Мария Ж, судебный эксперт в сфере трудового права: «Исполнители по гражданско-правовым договорам обучению по охране труда по Правилам № 2464 не подлежат. Когда отношения переквалифицируют в трудовые, у работодателя одномоментно появляется группа необученных работников. Если исполнители фактически работают на ваших объектах, посчитайте, сколько из них придётся обучать, до проверки, а не после неё.»
Переоформление исполнителя в штат — самостоятельная процедура со своими рисками. Мы разводим во времени выдачу электронной подписи работнику и первые кадровые действия с ней: совпадение даты выдачи подписи с датой ключевого заявления суд оценивает не в пользу работодателя даже при правильно оформленном Положении о КЭДО.
Документы, которые нужно подготовить к проверке инспекции
Проверка по самозанятым сводится к сверке документов между собой: договор, задание, акт, чек, платёжка и результат проверки статуса должны описывать одну и ту же работу с одними и теми же датами и суммами.
Чек-лист заказчика перед проверкой ФНС или ГИТ
- Список всех исполнителей НПД за последние 12 месяцев с ИНН, датами и суммами каждой выплаты.
- Результаты проверки статуса НПД на дату каждой выплаты.
- Договоры, где предмет описан как результат с объёмом и сроком, а не как обязанности по должности.
- Заявки или технические задания на каждый объём работ.
- Акты по каждому заданию с датой приёмки результата.
- Чеки с ИНН компании по каждой выплате, сверенные с платёжными поручениями.
- Сверка ИНН исполнителей со списком работников, уволенных менее двух лет назад.
- Расчёт по восьмому индикатору: сколько исполнителей получают более 35 000 рублей в месяц дольше трёх месяцев.
- Проверка договоров и рабочей переписки на графики, ссылки на правила внутреннего трудового распорядка и указания администраторов.
- Вид электронной подписи на договорах и актах и соглашение сторон о её использовании.
Какой подписью подписывать договор и акт с самозанятым
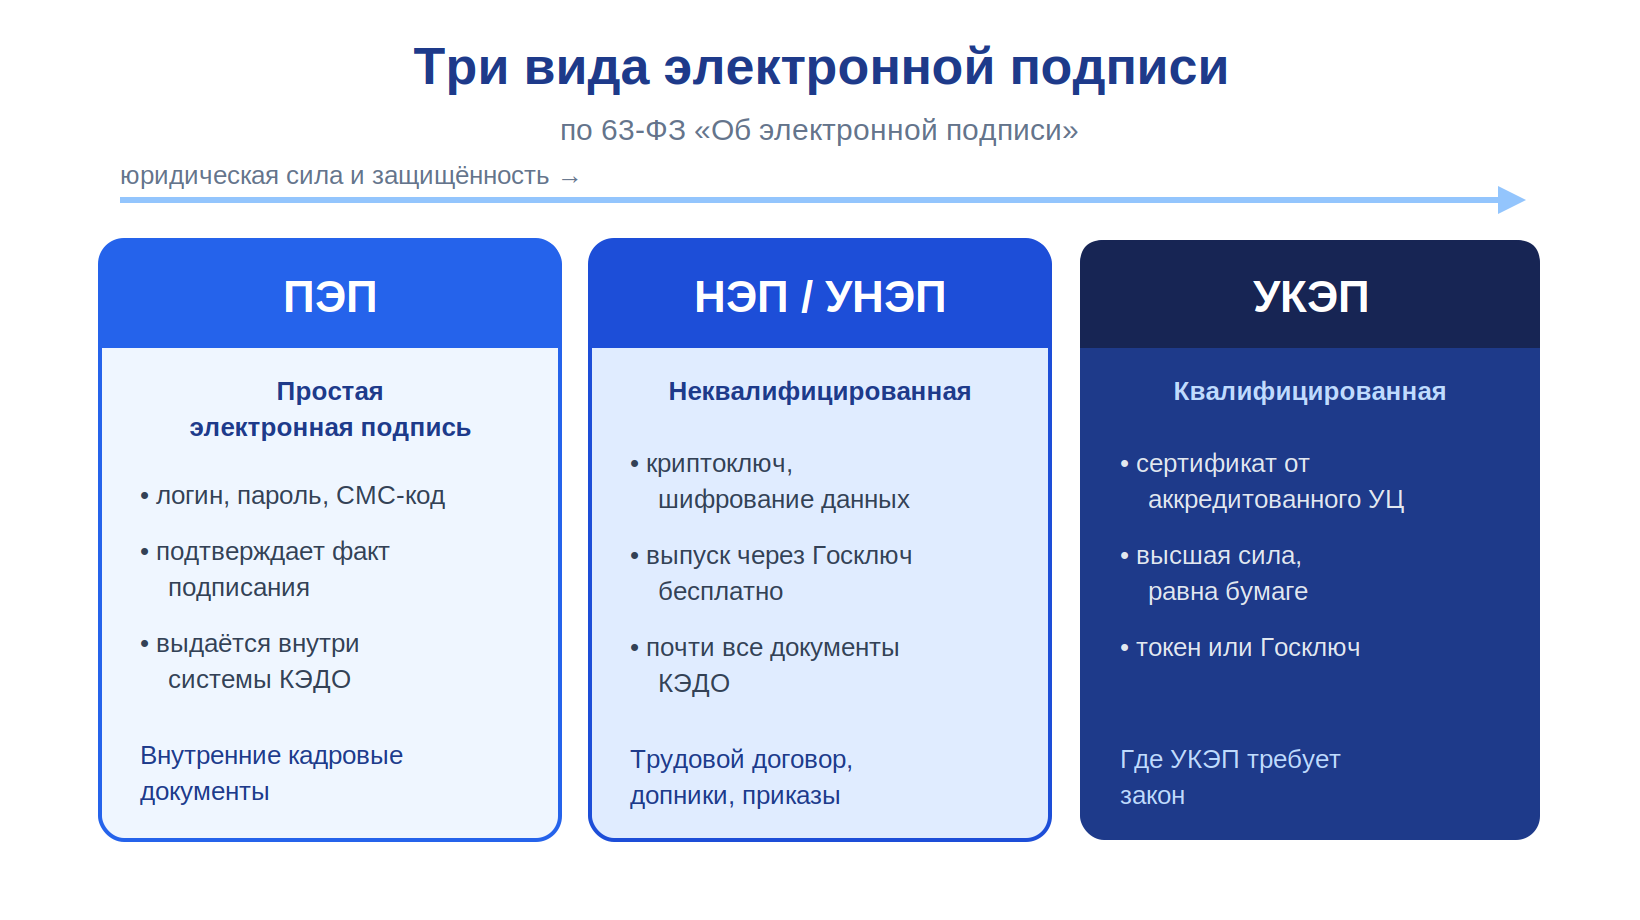
Договор с самозанятым — гражданско-правовой, поэтому статьи 22.1-22.3 ТК РФ о кадровом электронном документообороте на него не распространяются: они регулируют документы работников. Для договора и актов с исполнителем действует общее правило 63-ФЗ: ПЭП и УНЭП признаются равнозначными собственноручной подписи в случаях, установленных законом или соглашением сторон. Поэтому к договору, который подписывается ПЭП или УНЭП, прилагается соглашение об использовании электронной подписи. УКЭП такого соглашения не требует.
Важный нюанс из практики: по договорам оказания услуг, займам и лизингу, подписанным ПЭП через код из SMS, суды признают документы, опираясь на часть 2 статьи 5 63-ФЗ, а довод «этот номер телефона не мой» опровергается тем, что лицо само указало номер в заявлении о присоединении и в анкете. Эта практика относится к гражданским договорам, в том числе к договору с самозанятым. На кадровые документы она не переносится: там действуют статьи 22.1-22.3 ТК РФ со своими требованиями к виду подписи.
Кейс из практики: страховая группа с агентской сетью около 5 500 агентов — физлиц, ИП и юрлиц. Чтобы получить оплату, агент подписывает акт выполненных работ. Раньше 90% агентов обменивались документами с УКЭП, а для её выпуска нужно было лично приехать в удостоверяющий центр, которого нет во многих городах, и заплатить около 3 000 рублей. После подключения мобильной усиленной неквалифицированной подписи агенты выпускают её за 5 минут по паспорту, без поездок.
Как хранить электронный договор с исполнителем, чтобы его приняли при проверке
Пленум Верховного Суда РФ в постановлении от 26.12.2017 № 57 разграничил два режима. Электронный образ — это электронная копия документа, изготовленного на бумаге. Электронный документ изначально создан в электронной форме. Скан договора, подписанного от руки, и файл, подписанный криптографически, подчиняются разным требованиям к подписи, составу файлов и порядку представления.
Мария Ж, специалист по цифровой подписи и КЭДО: «Первое, что мы выясняем в споре о подписи, — в каком режиме создавался документ. Скан подписанного от руки договора и файл, подписанный криптографически, живут по разным правилам. Откройте свой файл: если в нём есть изображение собственноручной подписи, перед вами электронный образ, а электронный документ устроен иначе — его подпись существует отдельно, как криптографический реквизит.»
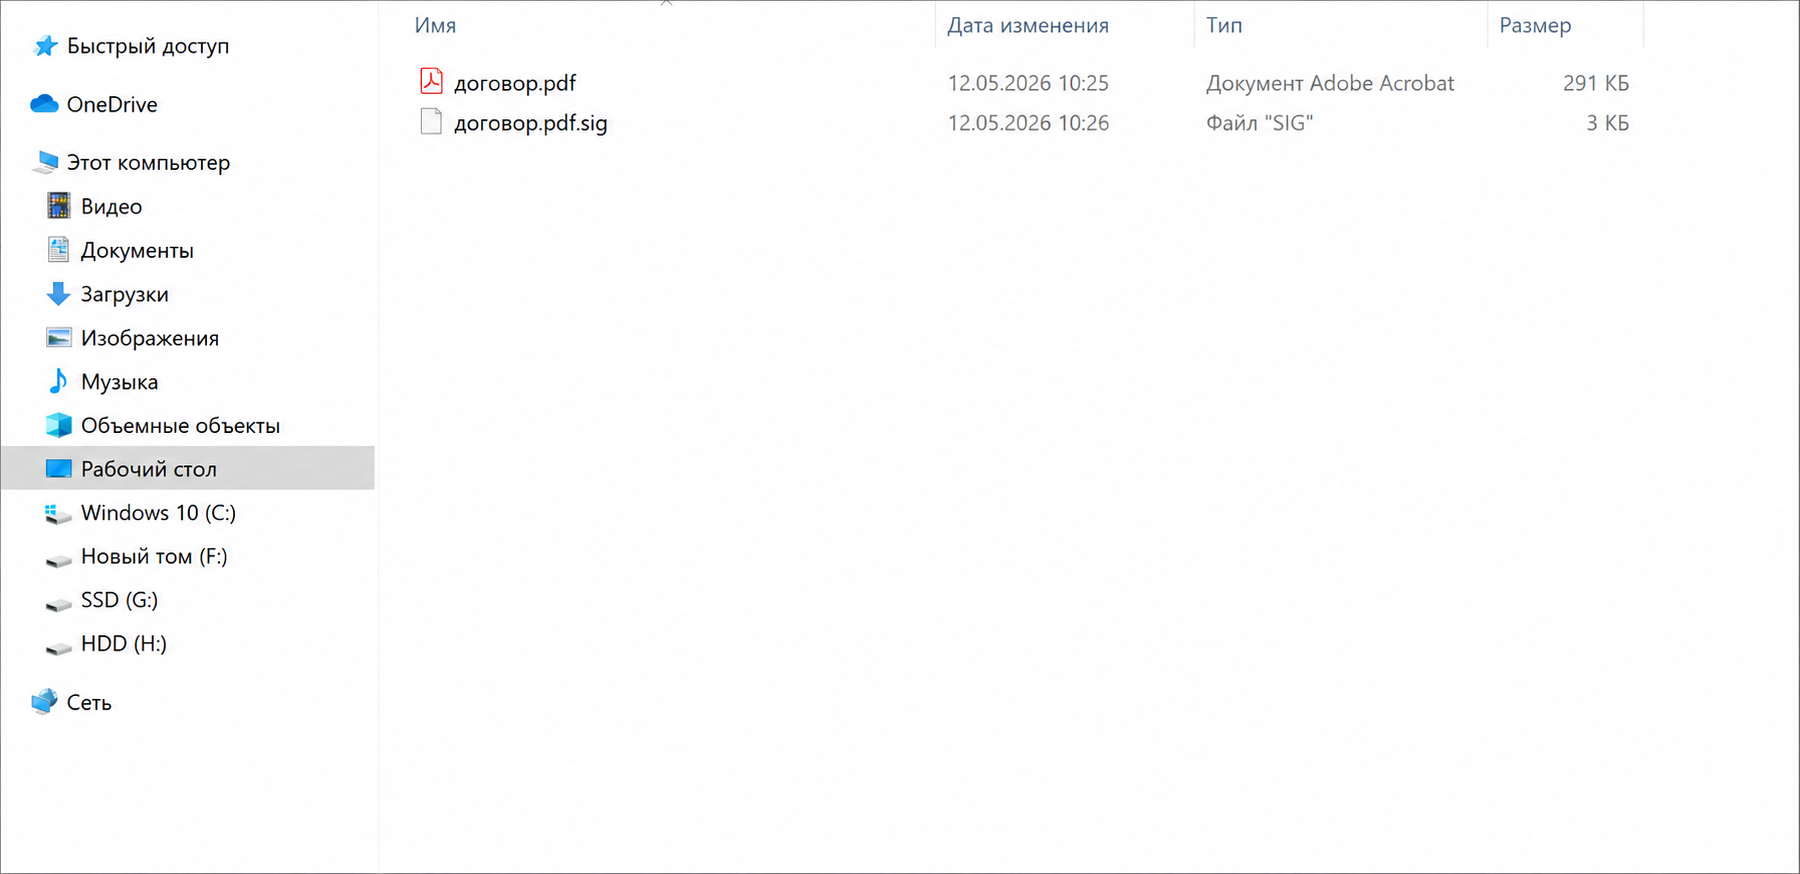
Для электронного документа храните комплект целиком: сам договор и файлы подписей обеих сторон. При откреплённой подписи это отдельные файлы с расширением .sig рядом с документом, и без них подпись проверить нельзя.
Как подтвердить подлинность подписанного договора при запросе инспекции
Электронная форма не отменяет права суда истребовать подлинник: часть 8 статьи 75 АПК РФ требует представлять письменные доказательства в подлиннике или в надлежаще заверенной копии, а при сомнениях в подлинности назначается экспертиза документа или подписи. Проверка подписи в криптопровайдере показывает, кто и когда подписал файл и не изменялся ли он после подписания.
Полезно знать: распечатка электронного документа остаётся копией, а не оригиналом. Чтобы она имела значение, её заверяет оператор электронного документооборота, удостоверяющий центр, нотариус либо сама организация с отметкой о верности копии.

Для документов штатных работников тот же вопрос решает электронный архив: на тарифе «Бизнес» в Добыто подписанные кадровые документы хранятся в электронном архиве вместе с подписями, а подписи ПЭП и УНЭП выпускаются сотрудникам бесплатно на всех тарифах.
Шаблоны соглашений об электронном документообороте и электронной подписи
Для договоров с исполнителями, которые подписываются ПЭП или УНЭП, начните с соглашения об использовании подписи: без него равнозначность собственноручной подписи не возникает.
| Документ | Скачать |
|---|---|
| Соглашение об использовании ПЭП и НЭП | Скачать |
| Шаблон соглашения об электронном документообороте | Скачать |
Стоимость электронного кадрового документооборота для штата: тарифы Добыто на 2026 год
Тарифы рассчитываются за сотрудника в месяц и относятся к документам работников по трудовому договору. Договоры и чеки самозанятых в этот расчёт не входят. Цены приведены по состоянию на сентябрь 2026 года.
| Услуга | Стоимость | Сроки |
|---|---|---|
| Тариф «Старт»: до 25 сотрудников, ПЭП и УНЭП, базовые шаблоны, email-поддержка | от 30 ₽ за сотрудника / мес | подключение за 5 минут |
| Тариф «Бизнес»: без ограничения численности, ПЭП, УНЭП и УКЭП, кастомные шаблоны, интеграция с 1С, электронный архив | от 50 ₽ за сотрудника / мес; минимальная оплата 50 сотрудников за 30 000 ₽ в год | подключение за 5 минут |
| Тариф «Корпорация»: выделенный сервер, SLA 99.9%, персональный менеджер, API и кастомные интеграции | по запросу | по запросу |
| Выпуск ПЭП и УНЭП для сотрудников | бесплатно на всех тарифах | — |
| УКЭП для сотрудников через партнёров — удостоверяющие центры | по запросу | по запросу |
| Модуль интеграции с 1С:ЗУП | входит в тариф «Бизнес» | установка и настройка за 1 день |
Итоговая сумма зависит от численности штата, нужного вида подписи и того, требуется ли интеграция с учётной системой. Актуальные условия и состав каждого тарифа опубликованы на странице тарифов Добыто КЭДО. При переходе на другой тариф разница пересчитывается пропорционально оставшемуся периоду.
Выводы
Налоговая видит отношения компании с самозанятыми по чекам с ИНН заказчика и по собственной отчётности компании, поэтому к проверке готовятся заранее: статус исполнителя подтверждается на дату каждой выплаты, у каждой оплаты есть чек, а договор, задание и акт описывают конкретный результат. Бывшие работники со стажем увольнения меньше двух лет, работа по графику под руководством и выплаты по модели зарплаты — те места, где договор с самозанятым не выдерживает вопросов инспектора и превращается в доначисления, штрафы и обязанности работодателя.
Если часть исполнителей по итогам самопроверки правильнее оформить в штат, Добыто закрывает кадровую сторону: трудовые договоры, ознакомление с ЛНА и сроки обучения ведутся в электронном виде с подписями сотрудников и архивом, который можно показать инспектору.
Частые вопросы о проверке самозанятых
Нужен ли письменный договор с самозанятым, если услуга разовая?
Для сделки, которая исполняется немедленно при её заключении, ФНС допускает устную форму: факт договора подтверждается оплатой. Расход в этом случае подтверждает чек исполнителя с ИНН организации-заказчика и наименованием оказанной услуги. Для длящихся работ письменный договор с результатом и сроком остаётся основным доказательством гражданско-правового характера отношений.
Может ли ИП на НПД работать с компанией и что проверить в договоре?
Может. ИП на НПД не является плательщиком НДС, кроме НДС при ввозе товаров (часть 9 статьи 2 422-ФЗ). Если цена в ранее заключённом договоре включала НДС, ФНС рекомендует оформить дополнительное соглашение о цене с указанием даты перехода на НПД. Совмещать НПД с УСН или ЕСХН ИП не вправе: уведомление об отказе от них подаётся в течение одного месяца со дня постановки на учёт, иначе постановка аннулируется.
Нужно ли переоформлять договор, если самозанятый превысил лимит 2,4 млн рублей?
Нет, если существенные условия договора не меняются. Меняется налоговая сторона: с даты превышения лимита компания исчисляет и уплачивает НДФЛ и страховые взносы по выплатам физлицу, которое не является ИП. Доходы, учтённые в НПД до этой даты, не пересчитываются. Если бывший самозанятый в течение 20 календарных дней зарегистрируется как ИП и перейдёт на УСН, ЕСХН, ПСН или АУСН, налоги с выплат ему компания не удерживает.
Что делать, если самозанятый аннулировал чек после оплаты?
Аннулирование связано с возвратом денег или ошибкой ввода: исполнитель корректирует сведения в «Моем налоге» с указанием причины. Если деньги вернулись компании, она обязана скорректировать свою налоговую базу по правилам своего режима. Если деньги не возвращались, а чек исчез, запросите новый чек: без него расход по налогу на прибыль, УСН или ЕСХН не учитывается.
Как долго будет действовать режим НПД?
Эксперимент по 422-ФЗ проводится до 31 декабря 2028 года включительно. Закон регулярно правится: последние изменения внесены федеральными законами от 28.11.2025 № 425-ФЗ и от 04.08.2026 № 285-ФЗ. Перед заключением долгосрочных договоров с самозанятыми сверяйте условия с действующей редакцией закона на дату подписания.
Можно ли заключить договор с самозанятым, который работает у вас по совместительству?
Нет. Доход от работодателя не облагается НПД по пункту 8 части 2 статьи 6 422-ФЗ, и совместительство под этот запрет подпадает: человек остаётся вашим работником. Дополнительную работу такого сотрудника оформляют по трудовому законодательству, а выплаты облагаются НДФЛ и страховыми взносами в общем порядке.
