
Результаты инвентаризации закрываются тремя документами: описями и актами с фактическими данными, ведомостью расхождений и решением руководителя, которое квалифицирует каждое отклонение. С 1 апреля 2025 года состав этих форм компания утверждает сама: ФСБУ 28/2023, утверждённый приказом Минфина России от 13.01.2023 № 4н, требования к документам установил, а перечень бланков отнёс к компетенции организации, Методические указания № 49 при этом силу утратили. Расхождения отражаются в том отчётном периоде, к которому относится дата, по состоянию на которую проводилась инвентаризация. Дальнейший порядок определяет одно обстоятельство: недостача без установленного виновного закрывается нормами естественной убыли и прочими расходами, а взыскание с работника требует отдельной проверки по статье 247 ТК РФ с письменным объяснением и заключением комиссии.
Разберём квалификацию расхождений: пересортица, естественная убыль, излишки и недостача сверх норм закрываются разными документами и по-разному ложатся в налоговый учёт. Покажем, какой срок съедает право взыскать ущерб приказом, какой предел действует без договора о полной материальной ответственности и какие обстоятельства из статьи 239 ТК РФ снимают ответственность с работника целиком. Сценарная таблица по видам ответственности, лимиты удержаний, разбор кадровых документов в электронном виде, тарифы на подключение КЭДО и ответы на частые вопросы — во второй половине статьи.
Что оформить в первые дни после пересчёта
Фактические данные фиксирует инвентаризационная опись, отклонение от учёта — сличительная ведомость или ведомость расхождений, а последствие для учёта и для людей — решение руководителя. ФСБУ 28/2023 обязывает документально оформить сведения о фактическом наличии объектов, сопоставление этих сведений с данными регистров бухгалтерского учёта и сами результаты, но состав бланков оставляет за организацией. Унифицированные формы ИНВ-3, ИНВ-19 и акт инвентаризации по-прежнему применимы, если они закреплены в учётной политике или в положении об инвентаризации; собственные формы допустимы при наличии обязательных реквизитов первичного документа по статье 9 Федерального закона от 06.12.2011 № 402-ФЗ.
Правка описи после сдачи её в бухгалтерию — самое частое место, где процедура ломается. Опись подписывают все члены комиссии и материально ответственное лицо, а на последней странице материально ответственный подтверждает, что проверка прошла в его присутствии и претензий к комиссии нет. Если эта подпись отсутствует или появилась задним числом, дальше можно не считать: суд снимет взыскание независимо от суммы недостачи.
Результаты инвентаризации признаются в бухгалтерском учёте в периоде, к которому относится дата её проведения. Для основной инвентаризации, которая проводится перед годовой отчётностью, это значит, что заключение комиссии и решение руководителя должны быть подписаны до формирования отчётности, а не после подачи баланса. Первичные документы и материалы проверки хранятся не менее пяти лет после отчётного года по статье 29 402-ФЗ.
Кейс из практики: в сетевых компаниях с распределёнными складами повторяется один разрыв: бухгалтерия закрывает период, а кадровая часть — требование объяснения, ознакомление, распоряжение — лежит в папке у руководителя подразделения и доезжает до отдела кадров через две-три недели, когда месячный срок наполовину израсходован. Мы переносим кадровую часть в электронный маршрут, который запускается в день утверждения результатов: требование объяснения доходит до работника в тот же день, а дата вручения фиксируется системой.
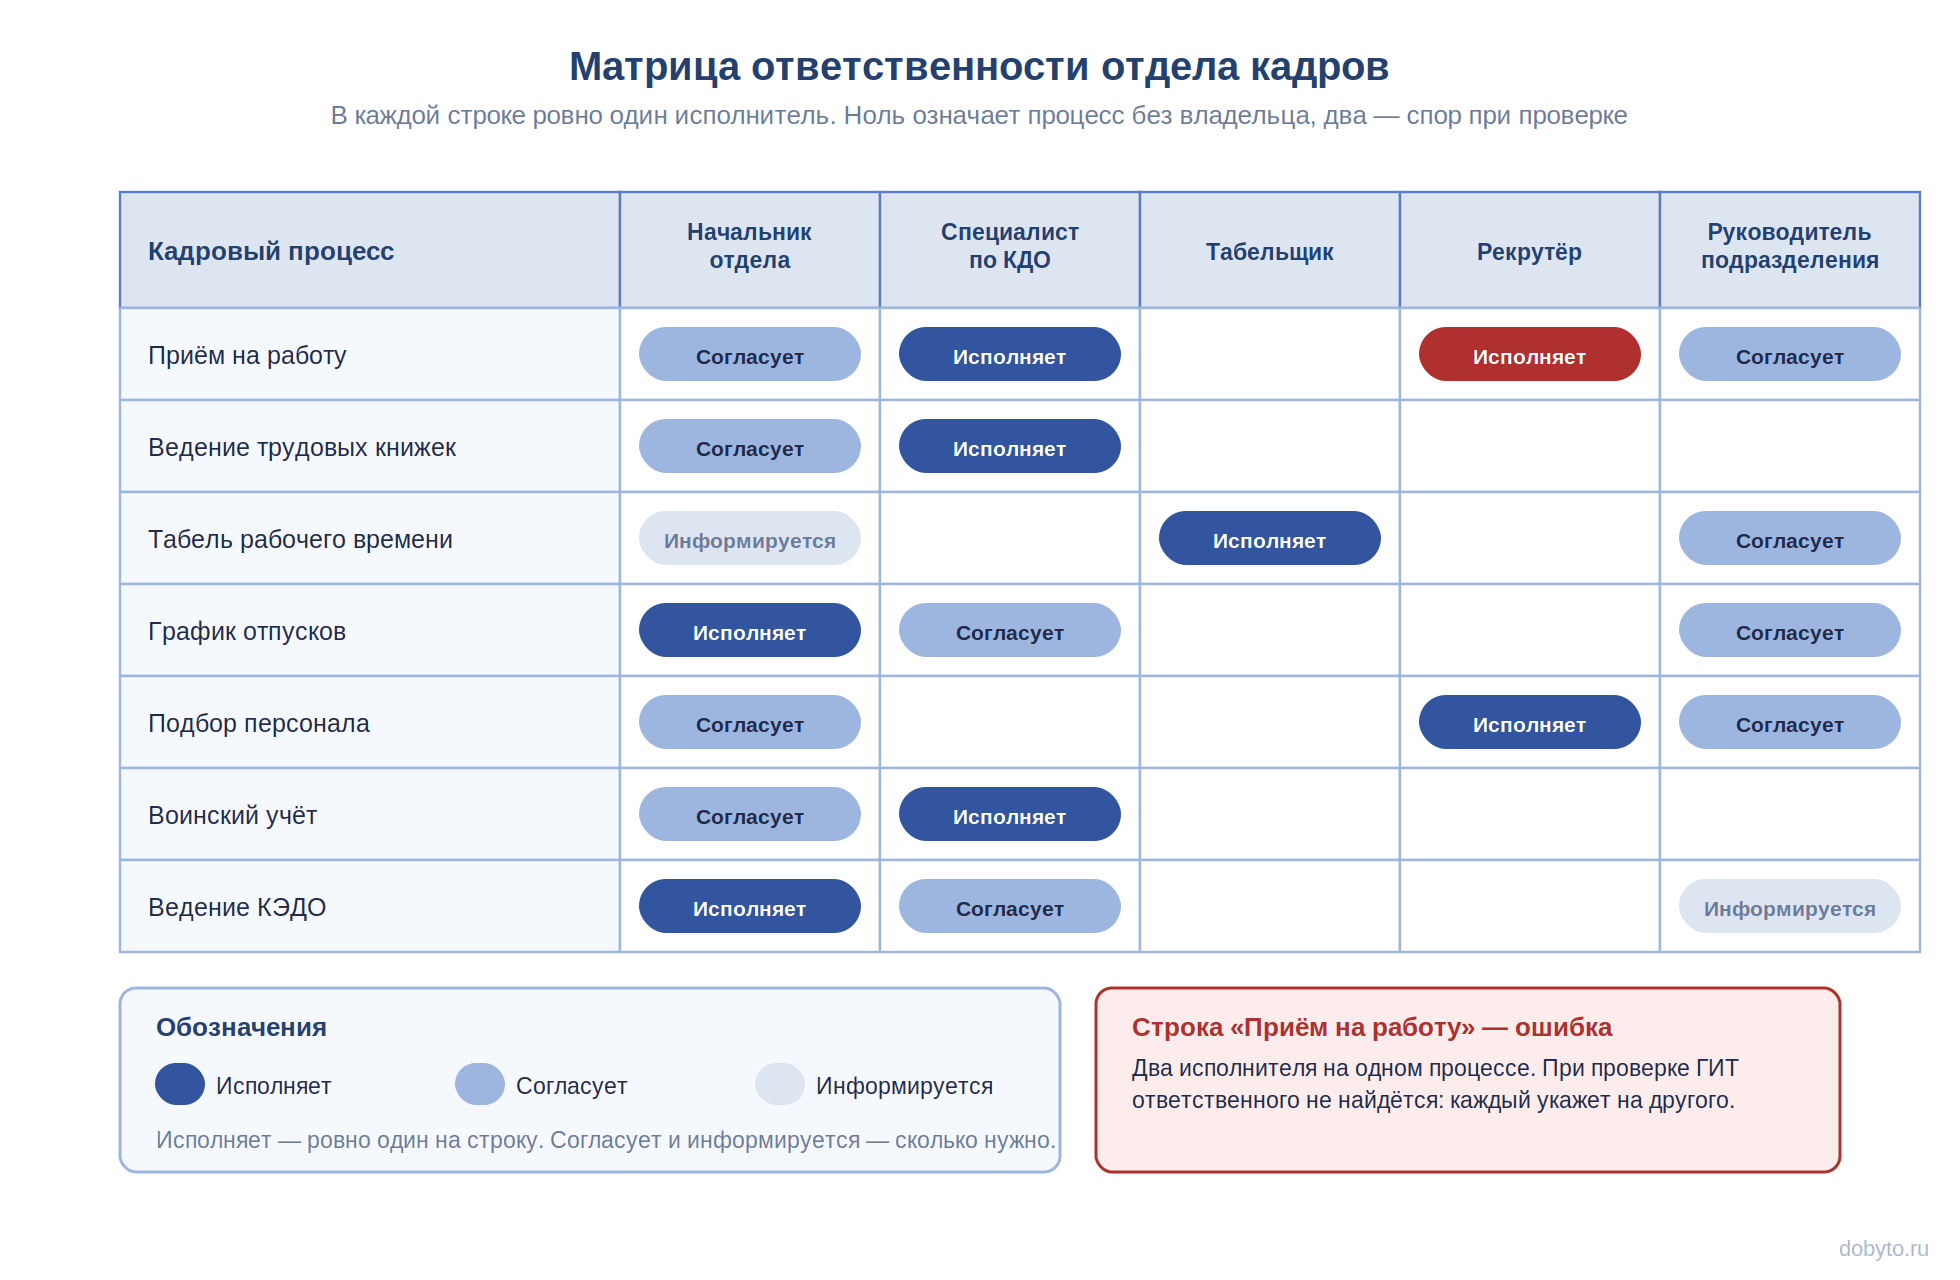
Проверьте по своему комплекту: есть ли приказ о проведении инвентаризации с составом комиссии, подписан ли каждый лист описи, совпадает ли дата ведомости расхождений с датой, по состоянию на которую считали, и кем утверждены формы, которые вы применяете.
Как квалифицировать расхождения: излишки, пересортица, естественная убыль, недостача
Квалификация идёт в жёсткой последовательности. Сначала комиссия проверяет пересортицу, затем к оставшейся недостаче применяет нормы естественной убыли и только после этого выходит на разговор о виновных. Обратный порядок завышает сумму, которую вы попытаетесь взыскать, и даёт работнику готовый довод в суде.
Зачёт по пересортице допускается как исключение и только для запасов: излишки и недостачи должны быть выявлены у одного и того же материально ответственного лица, за один и тот же проверяемый период, по активам одного и того же наименования и в тождественных количествах (пункт 13 ФСБУ 28/2023). Разные наименования, разные периоды и разные склады не зачитываются, даже если суммы совпадают до рубля.
Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.

Нормы естественной убыли применяются только к тем видам запасов, по которым нормы утверждены отраслевыми ведомствами. Если норм для вашего товара нет, вся недостача считается сверхнормативной: списать её на затраты со ссылкой на усушку не получится.
| Что выявила комиссия | Как квалифицируется | Чем закрывается | Куда идёт сумма |
|---|---|---|---|
| Излишек актива | Оприходование по справедливой стоимости | Опись, ведомость расхождений, решение руководителя | Прочий доход; в налоговом учёте — внереализационный доход по пункту 20 статьи 250 НК РФ |
| Пересортица запасов: один работник, один период, одно наименование, тождественные количества | Взаимный зачёт излишков и недостач | Заключение комиссии с расчётом зачёта по пункту 13 ФСБУ 28/2023 | Разница после зачёта идёт дальше как недостача или излишек |
| Недостача в пределах утверждённых норм естественной убыли | Списание по нормам | Расчёт норм, решение руководителя | Затраты; в налоговом учёте — материальные расходы по подпункту 2 пункта 7 статьи 254 НК РФ |
| Недостача сверх норм, виновный установлен | Материальная ответственность по главе 39 ТК РФ | Заключение по проверке статьи 247 ТК РФ, распоряжение или письменное обязательство работника | Расчёты с работником по возмещению ущерба |
| Недостача сверх норм, виновные не установлены | Списание в расходы | Документ уполномоченного органа государственной власти об отсутствии виновных лиц | Прочие расходы; в налоговом учёте — подпункт 5 пункта 2 статьи 265 НК РФ при документальном подтверждении |
| Порча актива | Оценка возможности дальнейшего использования или продажи | Акт о порче, решение руководителя | Уценка либо списание с последующим разбором вины |
| Расхождение по расчётам при инвентаризации счетов | Сверка с контрагентом или работником | Акт сверки, справка к акту инвентаризации расчётов | Корректировка задолженности, по подотчёту — удержание по статье 137 ТК РФ |
Из таблицы видно, где проходит граница между бухгалтерской и кадровой частью работы: четыре строки из семи закрываются внутри учёта и до трудовых отношений не доходят. Отдельного внимания заслуживает последняя строка. Инвентаризация счетов вскрывает невозвращённые подотчётные суммы, и для них действует своя норма: решение об удержании неизрасходованного аванса принимается не позднее одного месяца со дня окончания срока, установленного для возврата, и при условии, что работник не оспаривает оснований и размеров удержания (статья 137 ТК РФ). Оспорил — остаётся суд.
Проверка по статье 247 ТК РФ: без неё взыскание не устоит
До принятия решения о возмещении ущерба работодатель обязан провести проверку для установления размера ущерба и причин его возникновения, и для этого он вправе создать комиссию с участием соответствующих специалистов. Истребование от работника письменного объяснения обязательно. При отказе или уклонении от объяснения составляется акт. Работник и его представитель вправе знакомиться со всеми материалами проверки и обжаловать их.
Статья 247 не называет срок на объяснение. В практике берут два рабочих дня по аналогии со статьёй 193 ТК РФ, а само требование вручают письменно с отметкой о дате получения: устная просьба написать объяснительную в деле не существует.
Внимание: суд вправе истребовать подлинники документов, уже направленных в электронном виде, если только подлинник способен подтвердить обстоятельство дела. При сомнениях в подлинности назначается экспертиза документа, его отдельных реквизитов или подписи.
Бремя доказывания лежит на работодателе. Доказать придётся весь состав: наличие прямого действительного ущерба, его размер, противоправность поведения работника, его вину, причинную связь между поведением и ущербом, а также отсутствие обстоятельств, исключающих ответственность. Размер считается по фактическим потерям исходя из рыночных цен на день причинения ущерба, но не ниже стоимости имущества по данным бухгалтерского учёта с учётом износа (статья 246 ТК РФ).
Важный нюанс из практики: в спорах по электронным кадровым документам кассация уже указывала, что установленного факта формирования документа в системе от имени работника недостаточно. Отдельно проверяется, был ли у работодателя порядок идентификации работника при подписании и зафиксирован ли он в локальном акте. Отсутствие такого порядка разворачивает дело при технически исправной подписи.
Мария Ж, судебный эксперт в сфере корпоративного и трудового права: «В спорах о возмещении ущерба выигрывает полнота процедуры. Суд последовательно проверяет, была ли проверка, истребовали ли объяснение, ознакомили ли работника с материалами и как считали размер. Перед тем как подписывать распоряжение, разложите дело по этим четырём позициям и посмотрите, чем вы закрываете каждую.»
Как оформить решение по недостаче: пошаговый порядок
- Шаг 1. Утвердите результаты инвентаризации решением руководителя и зафиксируйте итоговую сумму расхождения после зачёта пересортицы и списания по нормам естественной убыли.
- Шаг 2. Издайте приказ о проведении проверки, назначьте комиссию и включите в неё специалистов, способных оценить причины: бухгалтерию, службу безопасности, руководителя подразделения.
- Шаг 3. Вручите материально ответственному письменное требование о даче объяснений, зафиксируйте дату вручения. При отказе или молчании составьте акт за подписями трёх человек.
- Шаг 4. Соберите доказательную базу: договор о материальной ответственности, документы о передаче ценностей, данные учёта, объяснения, сведения об условиях хранения.
- Шаг 5. Оформите заключение комиссии с выводом о размере ущерба, причинах и вине конкретного работника, ознакомьте его с материалами под подпись.
- Шаг 6. Выберите способ взыскания по сумме и сроку: распоряжение работодателя, письменное обязательство о добровольном возмещении или иск в суд.
Шаблоны кадровых документов для оформления итогов
Комплект закрывает кадровую часть процедуры; начинать удобнее с акта об отказе от подписания — он нужен чаще всего.
| Документ | Скачать |
|---|---|
| Акт об отказе от подписания | Скачать |
| Приказ об утверждении локального нормативного акта | Скачать |
| Лист ознакомления с локальными нормативными актами | Скачать |
| Приказ о распределении обязанностей | Скачать |
Кто отвечает за недостачу и в каком размере
Предел взыскания определяется не суммой недостачи, а статусом работника и основанием ответственности. По общему правилу работник отвечает в пределах своего среднего месячного заработка (статья 241 ТК РФ). Полная материальная ответственность наступает только в случаях, перечисленных в статье 243 ТК РФ, и этот перечень закрытый.
| Сценарий | Предел взыскания | Основание | Что критично проверить |
|---|---|---|---|
| Работник без договора о полной материальной ответственности | Средний месячный заработок | Статья 241 ТК РФ | Расчёт среднего заработка на день причинения ущерба |
| Материально ответственное лицо с договором о полной индивидуальной ответственности | Полный размер ущерба | Статьи 243 и 244 ТК РФ | Должность в перечне, утверждённом постановлением Минтруда России от 31.12.2002 № 85, и документы о передаче ценностей |
| Бригада с договором о коллективной ответственности | Полный размер, распределяется по степени вины | Статья 245 ТК РФ | Договор со всем составом коллектива, актуальность состава на дату недостачи, порядок определения долей |
| Ущерб умышленный, в состоянии опьянения, преступлением или административным правонарушением | Полный размер ущерба | Статья 243 ТК РФ | Приговор суда или постановление уполномоченного органа, результаты медицинского освидетельствования |
| Ценности получены по разовому документу | Полный размер ущерба | Статья 243 ТК РФ | Доверенность или разовый документ с подписью работника о получении |
| Руководитель организации | Полный размер прямого действительного ущерба | Статья 277 ТК РФ | Решение уполномоченного органа юридического лица о предъявлении требования |
Договор о материальной ответственности, подписанный с работником, должности которого нет в перечне Минтруда, суд не применяет: ответственность в этом случае остаётся ограниченной средним заработком. Проверить перечень стоит до инвентаризации, а не после: переподписать договор задним числом невозможно, а недостача уже зафиксирована.
В практике Добыто мы выносим договор о полной материальной ответственности в отдельный маршрут подписания: по части 1 статьи 22.3 ТК РФ работнику здесь подходит только усиленная подпись, и смешивать этот документ с потоком обычных приказов нельзя.
Как взыскать недостачу: распоряжение, соглашение или суд
Сумма ущерба, не превышающая среднего месячного заработка, взыскивается по распоряжению работодателя. Распоряжение издаётся не позднее одного месяца со дня окончательного установления размера ущерба, и работника с ним знакомят. Пропущен месяц или сумма больше среднего заработка, а работник возмещать отказывается — взыскание возможно только через суд (статья 248 ТК РФ).
День окончательного установления размера ущерба — это дата, когда комиссия завершила проверку и размер зафиксирован документом, а не дата, когда бухгалтерия собралась подавать в суд. Считать месяц от заключения комиссии безопаснее всего.
Работник вправе возместить ущерб добровольно. По соглашению сторон допускается возмещение с рассрочкой платежа: работник даёт письменное обязательство с конкретными суммами и сроками. Устная договорённость не работает: если человек уволится и платить перестанет, взыскивать остаток придётся через суд. С согласия работодателя ущерб можно возместить равноценным имуществом или исправлением повреждённого.

Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.
Удержания ограничены: при каждой выплате зарплаты общий размер удержаний не может превышать 20 процентов (статья 138 ТК РФ). Взыскать всю сумму из одной выплаты нельзя, даже если работник против этого не возражает. Спорные ситуации по удержаниям можно предварительно сверить через сервис «Дежурный инспектор» Роструда: там опубликованы ответы инспекторов по конкретным случаям, а на новый вопрос отвечают в течение трёх рабочих дней.
Полезно знать: распечатка электронного документа остаётся копией электронного документа. Чтобы она что-то значила в споре, её заверяют: оператором электронного документооборота, удостоверяющим центром, нотариусом либо самой организацией с отметкой о верности копии.

Срок на иск — один год со дня обнаружения причинённого ущерба (статья 392 ТК РФ). Днём обнаружения считается день, когда работодателю стало известно о наличии ущерба, то есть чаще всего дата утверждения результатов инвентаризации. В сервисе Добыто дата отправки и дата подписания фиксируются в карточке документа со статусом, и восстанавливать хронологию по бумажным журналам при подготовке иска не приходится.
Когда взыскивать нельзя и когда невыгодно
Статья 239 ТК РФ исключает материальную ответственность работника, если ущерб возник вследствие непреодолимой силы, нормального хозяйственного риска, крайней необходимости или необходимой обороны, а также при неисполнении работодателем обязанности по обеспечению надлежащих условий для хранения имущества. Последнее основание закрывает большую часть складских недостач: если к товару имели доступ несколько человек, замок на складе не работает, а видеонаблюдение не ведётся, взыскание не устоит ни с договором о полной ответственности, ни без него.
Отдельная категория ситуаций — когда процедура формально соблюдена, но взыскание не имеет смысла. Недостача меньше расходов на её оформление и на возможный суд. Расхождение объясняется учётными ошибками, а не утратой. Материально ответственного не было на объекте в спорный период, и инвентаризация при передаче ценностей не проводилась. Работодатель вправе полностью или частично отказаться от взыскания (статья 240 ТК РФ), и решение об отказе тоже оформляется документом, чтобы у бухгалтерии было основание для списания.
Лайфхак: при увольнении материально ответственного работника отзывайте его сертификат электронной подписи — увольнение сотрудника, имевшего доступ к ключевой информации, входит в перечень событий компрометации. Отдельно проверьте, не знал ли он пин-коды от чужих ключей: тогда отзывать нужно и их.
Суд вправе снизить размер ущерба, подлежащего взысканию, с учётом степени и формы вины, материального положения работника и других обстоятельств (статья 250 ТК РФ). Снижение не применяется, если ущерб причинён преступлением, совершённым в корыстных целях. Для расчёта реального результата взыскания этот механизм стоит учитывать заранее.
Во что обходится нарушенная процедура
Незаконное удержание возвращается работнику по решению суда или предписанию инспекции труда вместе с процентами по статье 236 ТК РФ — не ниже одной стопятидесятой ключевой ставки Банка России от невыплаченной суммы за каждый день задержки. Дополнительно суд может взыскать компенсацию морального вреда по статье 237 ТК РФ.
Нарушение трудового законодательства влечёт ответственность по части 1 статьи 5.27 КоАП РФ: предупреждение или штраф от 1 000 до 5 000 рублей на должностное лицо и от 30 000 до 50 000 рублей на организацию. При повторном нарушении санкция по части 2 той же статьи растёт до 10 000-20 000 рублей на должностное лицо с возможной дисквалификацией на срок от одного до трёх лет и до 50 000-70 000 рублей на организацию.
Учётная сторона тоже оценивается в деньгах. Грубое нарушение требований к бухгалтерскому учёту наказывается штрафом на должностных лиц от 5 000 до 10 000 рублей, при повторном нарушении — от 10 000 до 20 000 рублей либо дисквалификацией на срок от одного года до двух лет (статья 15.11 КоАП РФ). Грубым считается, в частности, искажение любого денежного показателя отчётности не менее чем на 10 процентов и занижение сумм налогов не менее чем на 10 процентов вследствие искажения данных учёта. Неоприходованный излишек и несписанная недостача попадают именно сюда.
Мария Ж, юрист со стажем более 20 лет: «Переход на электронные документы не означает, что бумага не понадобится никогда. Суд вправе истребовать подлинник, когда только он способен подтвердить обстоятельство дела, а при сомнениях в подлинности назначается экспертиза. Посмотрите, какие документы по итогам инвентаризации существуют у вас только в электронном виде, и заранее решите, чем вы подтвердите их подлинность.»
Кадровые документы по итогам инвентаризации в электронном виде
Кадровый электронный документооборот закрывает почти весь комплект по недостаче. Статья 22.1 ТК РФ исключает из КЭДО трудовые книжки и сведения о трудовой деятельности, акт о несчастном случае на производстве, приказ об увольнении и документы, подтверждающие прохождение инструктажей по охране труда. Требование объяснения, акт об отказе, заключение комиссии, распоряжение о взыскании и письменное обязательство о возмещении в этот список не входят и ведутся электронно.
Вид подписи зависит от документа. По части 1 статьи 22.3 ТК РФ договор о материальной ответственности, изменения к нему и приказ о применении дисциплинарного взыскания работодатель подписывает усиленной квалифицированной подписью, а работник — усиленной квалифицированной либо усиленной неквалифицированной, в том числе полученной через инфраструктуру электронного правительства. Простая электронная подпись для этих документов не подходит. Для остальных документов действует часть 2: работодатель использует УКЭП или УНЭП, работник — УКЭП, УНЭП или ПЭП, если в соглашении сторон закреплены правила определения подписанта и требования к конфиденциальности ключа.
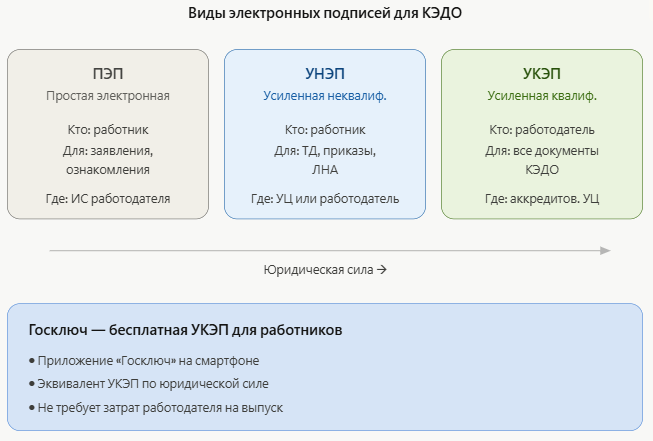
Практическое следствие для итогов инвентаризации: распоряжение о взыскании ущерба по статье 248 ТК РФ дисциплинарным взысканием не является, поэтому работник вправе подписать ознакомление простой электронной подписью. Но если за нарушение правил хранения вы дополнительно объявляете выговор, приказ о дисциплинарном взыскании уходит в другой режим и простой подписью не закрывается. Возмещение ущерба при этом производится независимо от привлечения работника к дисциплинарной, административной или уголовной ответственности.
Мария Ж, специалист по цифровой подписи и КЭДО: «Первое, что мы выясняем в споре о подписи, — в каком режиме создавался документ. Скан подписанного от руки акта и файл, подписанный криптографически, живут по разным правилам, и требования к подписи у них разные. Посмотрите на свой файл: если внутри изображение собственноручной подписи, перед вами электронный образ, а не электронный документ.»
Инвентаризационные описи и хранение материалов проверки
Описи и акты инвентаризации остаются первичными учётными документами и под правила КЭДО не подпадают. Составлять их в электронном виде разрешает часть 5 статьи 9 402-ФЗ, а вид электронной подписи для внутренних первичных документов организация определяет сама из предусмотренных 63-ФЗ, если конкретный вид не установлен законодательством (ФСБУ 27/2021). На практике это означает, что опись подписывается в учётной системе, а кадровая часть — в системе КЭДО, и связывает их номер и дата решения руководителя.
Важный нюанс из практики: мы разводим во времени выдачу электронной подписи работнику и первые кадровые действия с ней, а также отдельно проверяем, что человек действительно способен пользоваться системой. В споре оценивается фактическая способность работать в системе, а не подпись в журнале ознакомления. Поэтому перед раскаткой на всю компанию мы закладываем пилотную группу.

Электронный архив в тарифе «Бизнес» хранит подписанные документы вместе с подписями, поэтому поднять комплект по конкретной недостаче через год после события можно из карточки сотрудника.
Стоимость подключения КЭДО: тарифы Добыто
Стоимость зависит от численности сотрудников, набора видов электронной подписи и потребности в интеграции с учётной системой.
| Услуга | Стоимость | Сроки |
|---|---|---|
| Тариф «Старт»: до 25 сотрудников, ПЭП и УНЭП, базовые шаблоны | от 30 ₽ за сотрудника / мес | по запросу |
| Тариф «Бизнес»: неограниченно сотрудников, ПЭП, УНЭП и УКЭП, кастомные шаблоны | от 50 ₽ за сотрудника / мес | по запросу |
| Минимальная оплата по тарифу «Бизнес» (50 сотрудников) | 30 000 ₽ в год | рассчитывается индивидуально |
| Тариф «Корпорация»: выделенный сервер, SLA 99.9%, API и кастомные интеграции | по запросу | рассчитывается индивидуально |
| Выпуск ПЭП и УНЭП для сотрудников | входит в тариф | по запросу |
| УКЭП для сотрудников | через партнёров-удостоверяющие центры | рассчитывается индивидуально |
| Модуль для 1С:ЗУП (входит в тариф «Бизнес») | входит в тариф | установка и настройка за один день |
Итоговая сумма складывается из численности, выбранного набора подписей и потребности в электронном архиве и интеграции: у компании на 40 человек и у сети на 3 000 сотрудников набор функций разный. Актуальные условия по каждому тарифу и состав включённых опций опубликованы на странице тарифов ДОБЫТО КЭДО.
Выводы
Итоги инвентаризации закрываются в два контура. Учётный контур квалифицирует каждое расхождение по правилам ФСБУ 28/2023 и признаёт его в периоде, к которому относится дата пересчёта. Трудовой контур работает по главе 39 ТК РФ: проверка с письменным объяснением, заключение комиссии, распоряжение в месячный срок или иск в течение года, удержания не более 20 процентов при каждой выплате. Слабое место почти всегда одно — разрыв по времени между бухгалтерской и кадровой частью, из-за которого сгорает право взыскать ущерб без суда.
Мы в Добыто ведём кадровую часть таких процедур в электронном виде: требование объяснения, ознакомление с заключением и распоряжением идут по маршруту с фиксацией даты и статуса, а подписанные документы остаются в архиве вместе с подписями. Это снимает основную причину проигранных споров — невозможность доказать, что и когда работник получил.
Частые вопросы
Нужна ли инвентаризация при смене материально ответственного лица?
Да, смена материально ответственного лица входит в перечень случаев обязательной инвентаризации по ФСБУ 28/2023. Если передача ценностей прошла без пересчёта, определить, при каком именно работнике образовалась недостача, невозможно, и суд отказывает во взыскании: работодатель не доказал причинную связь. Практический вывод — инвентаризация проводится на дату передачи, а не через неделю после выхода нового сотрудника.
Как оформляют итоги инвентаризации бюджетные учреждения?
Организации бюджетной сферы ФСБУ 28/2023 не применяют. Они используют формы, утверждённые приказом Минфина России от 30.03.2015 № 52н: инвентаризационную опись (сличительную ведомость) по объектам нефинансовых активов ф. 0504087, ведомость расхождений по результатам инвентаризации ф. 0504092 и акт о результатах инвентаризации ф. 0504835. Трудовая часть при этом общая: взыскание с работника идёт по главе 39 ТК РФ независимо от типа учреждения.
Можно ли зачесть недостачу излишками по другому товару?
Нет. Зачёт по пересортице допускается только для запасов и только при совпадении четырёх условий одновременно: одно и то же материально ответственное лицо, один и тот же проверяемый период, активы одного и того же наименования и тождественные количества (пункт 13 ФСБУ 28/2023). Зачёт разных наименований проверяющие снимают, а сумма недостачи возвращается в расчёт.
Работник уволился до окончания проверки — можно ли взыскать ущерб?
Расторжение трудового договора не освобождает сторону от материальной ответственности, возникшей в период его действия (статья 232 ТК РФ). Но удерживать из расчёта при увольнении сумму сверх лимита нельзя, а распоряжение бывшему работнику не адресуешь, поэтому остаётся иск. Срок обращения в суд — один год со дня обнаружения ущерба, и он не продлевается из-за того, что человек уволился.
Можно ли удержать всю сумму сразу, если работник согласен?
Удержания по инициативе работодателя ограничены 20 процентами при каждой выплате заработной платы (статья 138 ТК РФ), и согласие работника этот лимит не отменяет. Надёжный вариант для разового погашения — добровольное внесение денег в кассу или на расчётный счёт по письменному обязательству: это уже не удержание из зарплаты, и ограничение статьи 138 к нему не применяется.
Нужно ли восстанавливать НДС по недостаче?
Перечень случаев восстановления НДС в пункте 3 статьи 170 НК РФ закрытый, и списание ценностей из-за утраты, порчи или недостачи в него не входит. Такой подход подтверждён решением ВАС РФ от 19.05.2011 № 3943/11. Восстанавливать налог при недостаче, выявленной инвентаризацией, не требуется, в том числе когда виновные не установлены.
Можно ли одновременно объявить выговор и взыскать ущерб?
Можно: возмещение ущерба производится независимо от привлечения работника к дисциплинарной, административной или уголовной ответственности (статья 248 ТК РФ). Процедуры при этом разные и сроки считаются отдельно: для дисциплинарного взыскания действует месяц со дня обнаружения проступка по статье 193 ТК РФ, для распоряжения о взыскании ущерба — месяц со дня окончательного установления его размера.
