
Излишки при инвентаризации оприходуют как доход организации: актив, оказавшийся в излишке, принимают к учёту по справедливой стоимости на дату инвентаризации либо по балансовой стоимости аналогичных активов, а его стоимость относят на прочие доходы, для материалов это проводка Дт 10 Кт 91.01. С 1 апреля 2025 года порядок задаёт ФСБУ 28/2023 «Инвентаризация», Методические указания № 49 утратили силу. В налоговом учёте та же сумма признаётся внереализационным доходом по п. 20 ст. 250 НК РФ, НДС при оприходовании не начисляется. Коммерческая организация работает по ФСБУ 28/2023, а бюджетное учреждение — по стандартам для госсектора: этот ФСБУ на бюджетную сферу не распространяется.
Излишек — это не только прибавка к активам. Лишний товар на складе нередко прикрывает недостачу по соседней позиции, неоприходованную поставку или недовес покупателям, а неучтённый излишек даёт налоговой основание доначислить налог. Покажем, какие документы инвентаризации нужны, чтобы излишек был оприходован законно, когда пересортицу можно зачесть и как излишек влияет на договор о материальной ответственности. Таблица проводок, пошаговая инструкция, электронное оформление объяснений материально ответственных лиц, тарифы КЭДО на 2026 год и ответы на частые вопросы — во второй половине статьи.
Откуда берутся излишки и что проверить до оприходования
По п. 3 ФСБУ 28/2023 комиссия устанавливает не только действительное существование актива, но и обоснованность его нахождения у организации. Поэтому лишняя позиция в инвентаризационной описи сама по себе ещё не доход: сначала выясняют, чья это вещь и почему её нет в регистрах. От ответа зависит, пойдёт ли излишек на счёт 91.01, на забалансовый счёт или в исправление ошибки учёта.
Причины расхождений повторяются от склада к складу. Ниже — типовые сценарии с признаками, по которым их различают, и способом отражения.
| Причина излишка | Что проверить | Как отражать |
|---|---|---|
| Приходные документы не сданы в бухгалтерию к началу инвентаризации | Расписку МОЛ по п. 27 ФСБУ 28/2023, завизированные председателем комиссии документы «до инвентаризации» (п. 26), переписку с поставщиком | Если поставка подтверждена документами поставщика, это поступление по договору, а не излишек |
| Пересортица | Есть ли у того же МОЛ за тот же период недостача по активу того же наименования и в тождественном количестве | Зачёт по п. 13 ФСБУ 28/2023 только при соблюдении всех условий, иначе излишек в доход, недостача отдельно |
| Имущество других лиц: ответственное хранение, давальческое сырьё, аренда | Договор хранения, переработки или аренды, акт приёма-передачи | Не доход: отдельный документ инвентаризации (п. 32), учёт на забалансовых счетах |
| Неучтённый объект основных средств | Используется ли объект в деятельности, есть ли документы о его поступлении | Дт 08 Кт 91.01, затем Дт 01 Кт 08 |
| Недовес или недовложение покупателям, завышенные нормы списания | Повторяются ли излишки весовых товаров у одного МОЛ из инвентаризации в инвентаризацию | Оприходовать в доход и отдельно провести проверку с объяснениями МОЛ |
| Расхождение в расчётах при инвентаризации счетов | Акт сверки, договор, первичные документы контрагента | Доначисление или досписание в суммах, вытекающих из документов (п. 11 «в» и п. 12 «д») |
Только один сценарий из шести даёт чистый доход без дальнейших вопросов — неучтённое основное средство или материал, происхождение которого установлено. В остальных случаях излишек либо вовсе не признаётся доходом, либо требует объяснений материально ответственного лица и решения руководителя. Проверку по таблице проводят до того, как руководитель утвердит квалификацию результатов инвентаризации.
Почему излишек — тоже риск для компании
Если излишек не оприходовать, организация занижает внереализационные доходы. Налоговый орган, установив это на выездной проверке, доначисляет налог на прибыль или налог по УСН, пени и штраф по ст. 122 НК РФ: 20% от неуплаченной суммы, при умысле — 40%. Отдельно возможен штраф по ст. 120 НК РФ за грубое нарушение правил учёта доходов: 10 000 руб. за один налоговый период, 30 000 руб. за несколько периодов, а при занижении налоговой базы — 20% от неуплаченного налога, но не менее 40 000 руб.
Для главного бухгалтера и руководителя риск личный. Грубое нарушение требований к бухгалтерскому учёту, включая искажение показателя отчётности на 10% и более, наказывается по ст. 15.11 КоАП РФ штрафом от 5 000 до 10 000 руб., повторное — штрафом от 10 000 до 20 000 руб. или дисквалификацией на срок от 1 года до 2 лет.
Трудовая сторона заметна меньше. Излишек, который оставили «в запасе», через месяц закрывает недостачу по другой позиции, и работодатель теряет возможность установить, у кого и когда пропали ценности. По ст. 243 и 244 ТК РФ полная материальная ответственность работника наступает при недостаче вверенных ценностей, а доказывать размер прямого действительного ущерба и вину по постановлению Пленума Верховного Суда РФ от 16.11.2006 № 52 должен работодатель. Размытые результаты инвентаризации делают это доказывание невозможным.
Систематический излишок весового товара у одного продавца или кладовщика — повод проверить, не получают ли покупатели меньше оплаченного. Для маркированных товаров добавляется ещё один риск: если на излишек нет кодов маркировки или коды не числятся за организацией в системе мониторинга, продажа такого товара подпадает под ч. 2 ст. 15.12 КоАП РФ, где для юридического лица предусмотрен штраф от 50 000 до 300 000 руб. с конфискацией. Перед тем как выставлять оприходованный излишек в продажу, сверьте его статус в системе маркировки.
Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.

Проведение инвентаризации: процедура, от которой зависит судьба излишка
Излишек можно оприходовать только по результатам инвентаризации, проведённой по правилам, иначе и доход, и связанная с ним недостача остаются спорными. С 1 апреля 2025 года требования к процедуре установлены ФСБУ 28/2023, утверждённым приказом Минфина России от 13.01.2023 № 4н. Полный текст стандарта с перечнем обязательных случаев и требованиями к комиссии опубликован на официальной странице ФСБУ 28/2023 на сайте Минфина России, по нему удобно сверять собственный приказ об инвентаризации.
Обязательная инвентаризация проводится при составлении годовой отчётности, при смене материально ответственного лица, при смене бригадира или выбытии из бригады более 50% её членов при коллективной ответственности, по требованию члена бригады, при установлении факта утраты или порчи, после пожара, аварии или стихийного бедствия, при реорганизации (кроме преобразования) и ликвидации, при передаче активов в аренду, управление, безвозмездное пользование и при их отчуждении (п. 15). Основные средства разрешено инвентаризировать один раз в три года, библиотечные фонды — один раз в пять лет.
Результаты признают недействительными, если отсутствовала одна пятая и более членов комиссии (п. 21). В состав комиссии нельзя включать лиц, материально ответственных за проверяемые объекты (п. 20). Запасы, основные средства и наличные деньги пересчитывают по местонахождению и по каждому МОЛ, в его обязательном присутствии; определять наличие со слов МОЛ или по данным учёта запрещено (п. 23). Если инвентаризация длится несколько дней, доступ на склад без комиссии ограничивают: опечатывают помещение, ставят сигнализацию или видеонаблюдение (п. 29).
Первым делом при переходе на новый стандарт стоит открыть учётную политику и приказ о постоянно действующей комиссии: во многих компаниях они по-прежнему ссылаются на Методические указания, утверждённые приказом Минфина от 13.06.1995 № 49.
Мария Ж, юрист со стажем более 20 лет: «Ссылка в локальном акте на пункты документа, который утратил силу, говорит только об одном: акт не пересматривали несколько лет. Поэтому я прошу сверять не дату статьи, по которой вы работаете, а номер нормативного акта. Откройте свой ЛНА и проверьте реквизиты каждого документа, на который он ссылается.»
Отдельные требования касаются самой инвентаризационной описи. По п. 31 в документе о фактическом наличии запасов на каждой странице прописью указывают количество порядковых номеров и общее количество в натуральных единицах, на последней странице ставят отметку о проверке цен, таксировки и итогов, в конце — расписку МОЛ об отсутствии претензий к комиссии и подписи всех членов комиссии. В бумажной описи незаполненные строки прочёркивают (п. 33), исправления удостоверяют подписями всех членов комиссии и МОЛ (п. 34). Если МОЛ после пересчёта нашёл ошибку, он заявляет о ней немедленно, до открытия склада (п. 30).
Полезно знать: распечатка электронного документа остаётся копией, а не оригиналом. Чтобы она что-то значила, её заверяют: оператор электронного документооборота, удостоверяющий центр, нотариус или сама организация с отметкой о верности копии.
Для кадровой части процедуры в Добыто приказ о проведении инвентаризации и составе комиссии уходит членам комиссии и МОЛ по маршруту согласования: система отправляет уведомление, а дата ознакомления каждого участника сохраняется вместе с документом. Проверить, что ни один член комиссии не пропустил приказ, можно до выхода на склад.
Как оприходовать излишки при инвентаризации: пошаговая инструкция
- Шаг 1. Отразите расхождения в сличительной ведомости по форме ИНВ-19 или по форме, утверждённой в учётной политике: наименование, количество по учёту и фактически, сумма излишка по каждой позиции.
- Шаг 2. Запросите у МОЛ письменные объяснения. По пересортице они приобщаются к документам инвентаризации обязательно (п. 35 ФСБУ 28/2023), по остальным излишкам они нужны, чтобы определить причину расхождения.
- Шаг 3. Проверьте, не относится ли излишек к несданным приходным документам, имуществу других лиц или ошибке учёта. Такие позиции доходом не признаются.
- Шаг 4. Подготовьте квалификацию результатов: какие объекты оказались в излишке, есть ли пересортица, есть ли основания для возмещения недостачи. Квалификацию утверждает руководитель по представлению комиссии (п. 9), обычно приказом или решением по итогам инвентаризации.
- Шаг 5. Определите оценку излишка на дату, по состоянию на которую проводилась инвентаризация, и приложите документы, подтверждающие цену.
- Шаг 6. Сделайте проводки в том отчётном периоде, к которому относится дата инвентаризации, с учётом особенностей годовой инвентаризации (п. 10).
- Шаг 7. Включите стоимость излишка во внереализационные доходы по п. 20 ст. 250 НК РФ и сохраните расчёт: та же сумма станет расходом при списании или продаже.
Оценка излишков и проводки в бухгалтерском учёте
ФСБУ 28/2023 даёт три варианта оценки актива, оказавшегося в излишке: справедливая стоимость, балансовая стоимость или балансовая стоимость аналогичных активов (п. 11 «а»). Справедливую стоимость определяют по МСФО (IFRS) 13 «Оценка справедливой стоимости», введённому приказом Минфина от 28.12.2015 № 217н. Выбранный способ закрепляют в учётной политике и применяют последовательно, а к бухгалтерской справке прикладывают то, чем подтверждена цена.
Стоимость излишка относится на доходы (п. 12 «а»). Для коммерческой организации это прочие доходы, счёт 91.01, а дебет зависит от вида актива.
| Вид излишка | Проводка | Налог на прибыль |
|---|---|---|
| Материалы | Дт 10 Кт 91.01 | Доход по п. 20 ст. 250 НК РФ, при отпуске в производство — материальный расход в сумме учтённого дохода |
| Товары | Дт 41 Кт 91.01 | Доход при инвентаризации, расход в сумме учтённого дохода при продаже |
| Готовая продукция | Дт 43 Кт 91.01 | Доход по п. 20 ст. 250 НК РФ |
| Основные средства | Дт 08 Кт 91.01, затем Дт 01 Кт 08 | Первоначальная стоимость равна сумме учтённого дохода (абз. 2 п. 1 ст. 257 НК РФ), далее амортизация |
| Наличные деньги в кассе | Дт 50 Кт 91.01 | Доход по п. 20 ст. 250 НК РФ |
Сумма, по которой излишек принят к учёту, дважды работает в налоговом учёте: сначала как доход, затем как расход при списании. Поэтому заниженная оценка не экономит налог, а обоснованная цена избавляет от спора о рыночном уровне.
Период отражения определяет п. 10 стандарта. Результаты регистрируют в том отчётном периоде, к которому относится дата, по состоянию на которую проводилась инвентаризация. Для годовой отчётности результаты инвентаризации активов, проведённой не ранее 1 октября, допускается отражать в периоде её окончания, но не позднее 31 декабря, а результаты по иным объектам — последним календарным днём отчётного года.
Пересортица: когда излишек можно зачесть в счёт недостачи
Зачёт излишков и недостач по пересортице — исключение, а не право МОЛ. По п. 13 ФСБУ 28/2023 он допускается одновременно при четырёх условиях: один и тот же период, одно и то же материально ответственное лицо, активы одного и того же наименования и тождественные количества. Если хотя бы одно условие не выполнено, излишек идёт в доход, а недостача квалифицируется отдельно.
Когда недостающие ценности дороже излишних, разница после зачёта относится на виновных лиц при наличии оснований для возмещения, а при их отсутствии — на расходы (п. 12 «б»). К документам инвентаризации приобщают объяснения МОЛ о допущенной пересортице и объяснения причин, по которым разница не отнесена на виновных (п. 35). Нормы естественной убыли применяют только после зачёта пересортицы и только по тому наименованию, по которому осталась недостача (п. 14).
Налоги с излишков: прибыль, УСН и НДС
По п. 20 ст. 250 НК РФ стоимость излишков материально-производственных запасов и прочего имущества, выявленных при инвентаризации, — внереализационный доход. Организации на УСН включают его в налоговую базу через п. 1 ст. 346.15 НК РФ, который отсылает к ст. 250.

Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.
При отпуске в производство или продаже стоимость излишков по абз. 2 п. 2 ст. 254 НК РФ равна сумме дохода, учтённого при оприходовании. Для основных средств действует аналогичное правило: первоначальная стоимость выявленного объекта определяется как сумма, в которую он оценён при признании дохода, и дальше объект амортизируется. Если доход при инвентаризации не показать, расход при списании тоже не подтвердить.
НДС при оприходовании не возникает: выявление излишка не является реализацией. Вычета входного налога по такому имуществу тоже нет, потому что нет счёта-фактуры поставщика. При последующей продаже излишка НДС начисляют в общем порядке со всей цены реализации.
Излишки и материальная ответственность работника
Договор о полной индивидуальной материальной ответственности заключают по ст. 244 ТК РФ, о коллективной (бригадной) — по ст. 245 ТК РФ, с работниками, чьи должности и работы есть в перечнях, утверждённых постановлением Минтруда России от 31.12.2002 № 85. Договор отвечает за ущерб, а излишек ущербом не является. Удерживать что-либо из зарплаты МОЛ по результатам излишка не на что, а «передать» излишек работнику в счёт будущих расхождений нельзя: активы, оказавшиеся в излишке, принадлежат организации и оприходуются в доход.
Если в той же инвентаризации у МОЛ есть и недостача, порядок взыскания задаёт ст. 247 ТК РФ. До решения о возмещении ущерба работодатель проводит проверку, и истребовать у работника письменное объяснение обязательно. Если через 2 рабочих дня объяснение не представлено, составляется акт. Сумму в пределах среднего месячного заработка взыскивают распоряжением работодателя не позднее 1 месяца со дня окончательного установления размера ущерба (ст. 248 ТК РФ), сверх этого предела или после пропуска срока — только через суд.
Коллективная ответственность добавляет свой сценарий. При выбытии из бригады более 50% её членов, смене бригадира или по требованию члена бригады инвентаризация обязательна (п. 15 «г» ФСБУ 28/2023). Излишек, выявленный на такой инвентаризации, часто сопровождается недостачей по другим позициям, и зачесть их можно только в рамках условий п. 13, а не по договорённости с бригадой.
Объяснение МОЛ и запрос на него — кадровые документы, их можно оформлять в КЭДО. Работник подписывает объяснение своей подписью, работодатель подписывает запрос и распоряжение о взыскании своей, и виды подписей при этом могут различаться.
Факт: в одном и том же документе с двух сторон могут стоять подписи разных видов. Работодатель подписывает как организация, и требования к нему строже, работник подписывает как физическое лицо, и для части документов ему достаточно простой подписи. Это законно.
Мария Ж, специалист по цифровой подписи и КЭДО: «Виды подписи различаются основанием равнозначности, а не степенью защиты. Квалифицированная подпись равнозначна собственноручной в силу закона, а для простой и неквалифицированной нужно соглашение между участниками обмена. Выбирая простую подпись для заявлений и объяснений, вы берёте на себя обязанность иметь такое соглашение и локальный акт с правилами определения лица по его подписи. Проверьте, что оба документа у вас подписаны до первого запроса объяснения.»
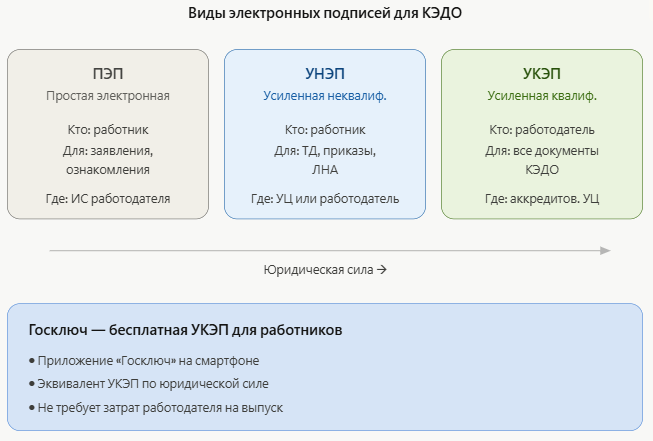
Важный нюанс из практики: мы разводим во времени выдачу подписи работнику и первые кадровые действия с ней. Совпадение даты выдачи подписи с датой юридически значимого документа суд оценивает не в пользу работодателя, даже когда Положение о КЭДО и перечень документов оформлены правильно. Если МОЛ впервые получает подпись в день, когда нужно подписать объяснение по итогам инвентаризации, объяснение надёжнее оформить на бумаге.
Документы инвентаризации в электронном виде и КЭДО
По п. 6 ФСБУ 28/2023 документы инвентаризации составляются, хранятся и исправляются по правилам для первичных учётных документов — по Федеральному закону от 06.12.2011 № 402-ФЗ «О бухгалтерском учёте» и ФСБУ 27/2021 «Документы и документооборот в бухгалтерском учёте». Бухгалтерские документы (описи, сличительные ведомости, акты) подписываются электронной подписью в учётной системе, а кадровые документы вокруг инвентаризации — приказ о комиссии, ознакомление МОЛ, договор о материальной ответственности, запрос и текст объяснения — оформляются в КЭДО по ст. 22.1-22.3 ТК РФ.

Суд оценивает не электронную форму документа, а процедуру, в которой он создан. Для объяснения МОЛ это означает: в ЛНА описан порядок идентификации работника, система фиксирует дату и обстоятельства выдачи подписи, а сам работник действительно умеет ею пользоваться.
Мария Ж, судебный эксперт в сфере трудового права: «Споры проигрывают не из-за формата, а из-за дефектов процедуры: момента выдачи подписи, отсутствия идентификации, неверного вида подписи для конкретного документа. Установить, что документ сформирован в системе от имени работника, недостаточно: суд отдельно смотрит, был ли у работодателя порядок идентификации и зафиксирован ли он. Проверьте, описан ли этот порядок в вашем локальном акте.»
Кейс из практики: работник оспорил увольнение по заявлению, поданному через систему КЭДО. Районный суд и апелляция встали на сторону работодателя: у него было Положение о КЭДО, перечень документов и порядок подписания. Девятый кассационный суд общей юрисдикции решения отменил, указав на отсутствие сведений о порядке идентификации. При новом рассмотрении в январе 2023 года работник выиграл: подпись ему выдали в день подписания заявления, пользоваться системой он не умел, и за него подписывал другой человек, что зафиксировала система самого работодателя. Для объяснений МОЛ по недостаче и излишкам действует тот же набор требований.
По этой причине мы закладываем пилотную группу перед раскаткой КЭДО на всю компанию: склад и розница подключаются, когда МОЛ уже подписывали документы в системе и умеют это делать.
Хранение документов инвентаризации
Первичные документы и регистры бухгалтерского учёта хранятся не менее 5 лет после отчётного года (ст. 29 402-ФЗ), документы инвентаризации — в том числе. Для электронных описей и объяснений нужна проверяемость подписи на весь срок хранения, в том числе после окончания действия сертификата подписанта.
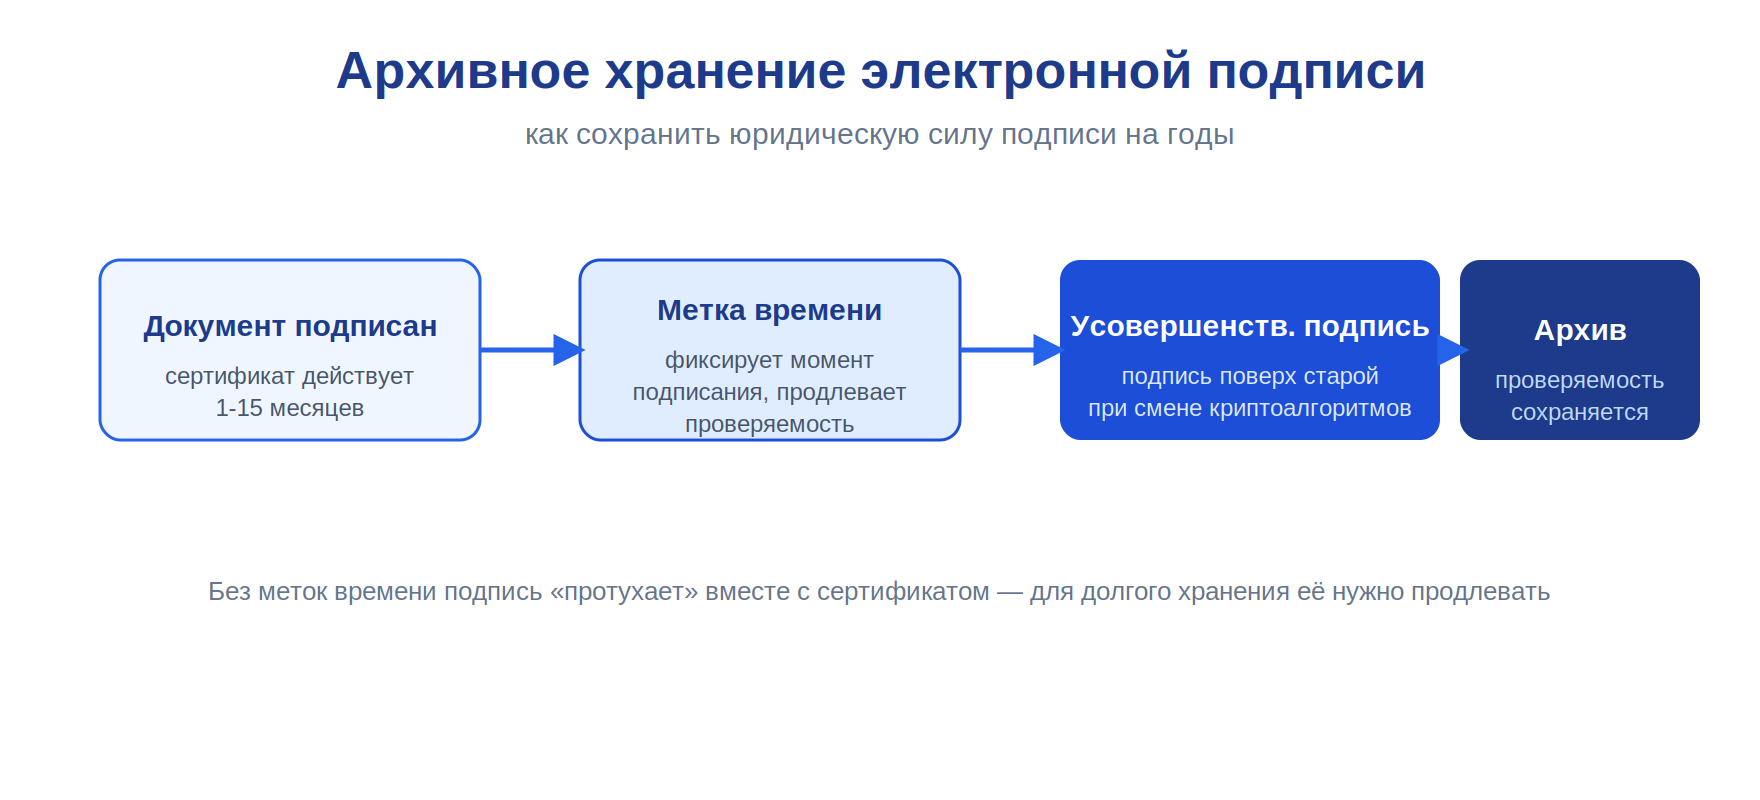
Лайфхак: спросите у поставщика системы, выгружает ли она комплект документа целиком: сам документ, файл подписи и доверенность, если подписано по ней. При проверке, споре или смене оператора понадобится не изображение на экране, а файлы.
Когда электронное оформление объяснений не подходит
Электронный формат не подходит МОЛ, который ещё не подписывал документы в системе или получил подпись в день инвентаризации: доказательственная конструкция держится на его фактической способности пользоваться системой. Не подходит он и тогда, когда подпись работника работает через мобильное приложение, а смартфона у него нет. Если опись уже подписана на бумаге, её скан электронный документ не заменяет.
Мария Ж, юрист со стажем более 20 лет: «Форма хранения определяется формой создания. Документ, созданный в электронном виде и подписанный электронной подписью, хранится электронно, и распечатка вместо файла его не заменит. Документ, подписанный на бумаге, хранится на бумаге, и скан тоже его не заменяет. Решите, в какой форме создаются описи и объяснения, до начала инвентаризации и закрепите это в приказе.»
Шаблоны для оформления кадровых документов по итогам инвентаризации
Комплект закрывает кадровую часть инвентаризации в КЭДО, и первым стоит открыть акт об отказе от подписания: он нужен, когда МОЛ отказывается подписать документ.
| Документ | Скачать |
|---|---|
| Акт об отказе работника от подписания документа | Скачать |
| Лист ознакомления с локальными нормативными актами | Скачать |
| Соглашение об использовании ПЭП и НЭП | Скачать |
| Положение о ведении КЭДО | Скачать |
Инвентаризация бюджетных учреждений: чем отличается оприходование излишков
ФСБУ 28/2023 прямо исключает из своей сферы организации бюджетной сферы (п. 1). Государственные и муниципальные учреждения проводят инвентаризацию и отражают её результаты по федеральным стандартам для госсектора и Инструкции, утверждённой приказом Минфина России от 01.12.2010 № 157н, и по собственному порядку в учётной политике.
Выявленные излишки нефинансовых активов учреждение принимает к учёту по справедливой стоимости на дату принятия к учёту, то есть по текущей оценочной стоимости. Если данные о ценах на такие или схожие активы недоступны, применяется условная оценка: один объект, один рубль. Результаты отражают в учёте и отчётности того месяца, в котором инвентаризация закончена, а результаты годовой инвентаризации — в годовой отчётности. Счета бюджетного учёта и коды КОСГУ для таких доходов учреждение сверяет с действующей редакцией приказов Минфина на дату проводки.
Стоимость КЭДО для оформления приказов и объяснений по инвентаризации
Цена зависит от численности работников, подключённых к кадровому документообороту, и от нужных видов подписи: для склада с десятком МОЛ хватает базового набора, для сети с коллективной материальной ответственностью нужны интеграция с учётной системой и архив.
| Услуга | Стоимость | Сроки |
|---|---|---|
| Тариф «Старт»: до 25 сотрудников, ПЭП и УНЭП, базовые шаблоны, email-поддержка | от 30 ₽ за сотрудника / мес | подключение за 5 минут |
| Тариф «Бизнес»: неограниченно сотрудников, ПЭП, УНЭП и УКЭП, кастомные шаблоны, интеграция с 1С, электронный архив | от 50 ₽ за сотрудника / мес, минимальная оплата 50 сотрудников за 30 000 ₽ в год | подключение за 5 минут |
| Тариф «Корпорация»: всё из тарифа «Бизнес», выделенный сервер, SLA 99.9%, API и кастомные интеграции | по запросу | по запросу |
| Выпуск ПЭП и УНЭП для сотрудников | бесплатно на всех тарифах | в рамках тарифа |
| Модуль для 1С:ЗУП | входит в тариф «Бизнес» | установка и настройка за один день |
УКЭП для сотрудников выпускается через партнёров — удостоверяющие центры, тариф можно повысить или понизить в любое время с пропорциональным пересчётом. Условия по каждому варианту и актуальные цены на 2026 год опубликованы на странице тарифов Добыто КЭДО.
Выводы
Лишняя позиция в описи становится доходом только после того, как комиссия исключила несданные накладные, чужое имущество, ошибку учёта и пересортицу, а руководитель утвердил квалификацию результатов. Оценка на дату инвентаризации одновременно формирует внереализационный доход и будущий расход при списании, поэтому цену подтверждают документами. Для материально ответственного лица излишек не ущерб, но он часто соседствует с недостачей, и взыскать её удаётся только при безупречной процедуре: правомочная комиссия, расписки, объяснения в срок.
Кадровую часть этой процедуры, от приказа о комиссии до объяснений МОЛ и договоров о материальной ответственности, Добыто переводит в электронный вид с фиксацией дат и видов подписи, чтобы документы выдерживали проверку и спор.
Частые вопросы об излишках при инвентаризации
Что делать, если МОЛ отказывается подписать инвентаризационную опись?
Подпись МОЛ и его расписка об отсутствии претензий к комиссии — обязательные реквизиты описи по п. 31 ФСБУ 28/2023. При отказе комиссия составляет акт об отказе от подписания с подписями всех присутствующих членов комиссии и приобщает его к документам инвентаризации. Отказ не останавливает оприходование излишков, но если по итогам есть недостача, объяснение истребуется отдельно по ст. 247 ТК РФ, и через 2 рабочих дня без ответа составляется ещё один акт.
Излишек нашли после сдачи годовой отчётности. Как его отразить?
Это ошибка прошлого периода, её исправляют по ПБУ 22/2010 «Исправление ошибок в бухгалтерском учёте и отчётности». Существенную ошибку, выявленную после утверждения отчётности, исправляют ретроспективно через нераспределённую прибыль с пересчётом сравнительных показателей, несущественную — записями текущего периода с отражением в прочих доходах. В налоговом учёте доход относится к периоду, в котором излишек должен был быть выявлен, и может потребоваться уточнённая декларация.
Можно ли отдать излишки материально ответственному лицу или распределить между сотрудниками?
Сначала излишек оприходуют в доход организации, иначе передавать нечего. Безвозмездная передача оприходованного имущества работнику — его доход в натуральной форме, с которого удерживается НДФЛ, а сама передача оформляется отдельным распорядительным документом. Зачесть излишек в счёт недостачи того же МОЛ можно только по пересортице при условиях п. 13 ФСБУ 28/2023.
Как подтвердить справедливую стоимость излишка без документов поставщика?
МСФО (IFRS) 13 требует опираться на цены, по которым такой же актив можно продать на дату оценки. На практике к бухгалтерской справке прикладывают действующие прайс-листы поставщиков, данные о недавних закупках аналогичных позиций или отчёт оценщика для дорогих объектов. Если справедливую стоимость подтвердить сложно, ФСБУ 28/2023 разрешает оценку по балансовой стоимости аналогичных активов, уже числящихся в учёте.
Излишек денег в кассе нужно вернуть кассиру?
Нет. Наличные деньги сверх остатка по кассовой книге оприходуются проводкой Дт 50 Кт 91.01 и включаются во внереализационные доходы по п. 20 ст. 250 НК РФ. Кассир даёт письменное объяснение причин, а инвентаризация наличных, как и запасов, проводится в его обязательном присутствии (п. 23 ФСБУ 28/2023).
Можно ли провести инвентаризацию без комиссии?
Да, в трёх случаях по п. 22 ФСБУ 28/2023: в организации работают только руководитель и главный бухгалтер или только руководитель; инвентаризацию проводит аудиторская организация или индивидуальный аудитор по договору; инвентаризацию проводит ревизионная комиссия, если она предусмотрена уставом и наделена такими полномочиями. Тогда требования к комиссии исполняет лицо, на которое возложено проведение инвентаризации.
