МРОТ для самозанятых закон не устанавливает: налог на профессиональный доход по 422-ФЗ — налоговый режим, и вознаграждение самостоятельного исполнителя к минимальной зарплате не привязано. Минимум из статьи 133 ТК РФ, с 1 января 2026 года 27 093 рубля в месяц при отработанной норме, действует для работника, и статус плательщика НПД его не снимает. Для настоящего исполнителя цену определяет договор, налог платится по ставке 4% или 6%. Если человек лично выполняет трудовую функцию по распорядку компании и под ее контролем, при признании отношения считаются трудовыми с даты фактического допуска, с гарантиями ТК РФ. Перевод работников в самозанятые упирается и в 422-ФЗ: выплаты от нынешнего работодателя или бывшего, если с увольнения прошло меньше двух лет, объектом НПД не являются.
Работодатель найдет здесь признаки, по которым ФНС и ГИТ отличают самостоятельный заказ от трудовой функции, и пороги контроля 2026 года, отдельные для межведомственных комиссий и для индикатора риска ГИТ. Законный путь повышения зарплаты до МРОТ без смены статуса работника описан с учетом регионального минимума, неполного времени, районных коэффициентов и дополнительного соглашения к трудовому договору. Санкции КоАП РФ и НК РФ, пошаговый аудит начислений, тарифы на электронный документооборот и ответы о 8 МРОТ и больничных самозанятых — во второй половине статьи.
Почему доход самозанятого не равен минимальной зарплате
Часть 3 статьи 133 Трудового кодекса РФ от 30.12.2001 № 197-ФЗ устанавливает нижнюю границу только для заработной платы: месячная зарплата работника, который полностью отработал норму рабочего времени и выполнил нормы труда, не может быть ниже МРОТ. С 1 января 2026 года федеральный МРОТ в России составляет 27 093 рубля в месяц. Этот размер установлен Федеральным законом от 28.11.2025 № 429-ФЗ и действует на дату публикации. Для вознаграждения самостоятельного исполнителя по гражданско-правовому договору отдельного минимума закон не устанавливает: цену услуги или работы стороны согласуют в договоре.
Налог на профессиональный доход введен Федеральным законом от 27.11.2018 № 422-ФЗ «О проведении эксперимента по установлению специального налогового режима „Налог на профессиональный доход“». Регистрация в качестве плательщика НПД определяет, как облагается доход. Тип отношений, из которых доход получен, она не меняет. Закон разводит эти вопросы сам. По пункту 1 части 2 статьи 6 доходы в рамках трудовых отношений объектом НПД не являются. По пункту 8 той же части из объекта исключена оплата работ и услуг по гражданско-правовому договору, если заказчик — нынешний работодатель исполнителя или бывший работодатель, с увольнения у которого прошло меньше двух лет.
Правила для работника и для самостоятельного исполнителя различаются по каждому параметру, от которого зависит расчет выплат.
| Параметр | Работник по трудовому договору | Плательщик НПД по гражданско-правовому договору |
|---|---|---|
| Правовая основа | ТК РФ, статьи 15, 56, 133 | 422-ФЗ и условия договора |
| Минимальный размер оплаты | Месячная зарплата при отработанной норме не ниже МРОТ (27 093 руб. с 01.01.2026) или регионального минимума по статье 133.1 ТК РФ, если соглашение распространяется на работодателя | Законом не установлен, цену определяет договор |
| Налог | НДФЛ, который удерживает работодатель как налоговый агент; с МРОТ сравнивают начисленную сумму до удержания | НПД: 4% с доходов от физических лиц, 6% с доходов от организаций и ИП, только если доход допустим для режима |
| Выплаты от нынешнего работодателя или от бывшего, если с увольнения прошло меньше 2 лет | Заработная плата по трудовому договору | Не объект НПД (пункт 8 части 2 статьи 6 422-ФЗ) |
| Годовой предел дохода | Не установлен | 2,4 млн руб. за календарный год |
| Гарантии по рабочему времени и отпуску | Действуют по ТК РФ | Возникают за период работы, только если отношения признаны трудовыми |
Проверок две, и они независимы: допустим ли доход для НПД по 422-ФЗ и как фактически устроены отношения по ТК РФ. Если исполнитель никогда не работал в компании, налоговое исключение по бывшим работникам к нему не применяется. Вопрос о фактическом характере его работы при этом остается открытым.
Двухлетнее окно часто читают как запрет на любой договор с бывшим работником. Сфера действия нормы уже. Она исключает такие выплаты из объекта НПД, но не запрещает самостоятельный гражданско-правовой договор с бывшим работодателем и не мешает работнику применять НПД к доходам от других заказчиков. Обратное правило тоже не работает: через два года налоговое исключение перестает действовать, однако человек, который вернулся к прежней функции по распорядку компании, остается работником, и на его месячную заработную плату распространяется часть 3 статьи 133 ТК РФ.
Когда договор с самозанятым соответствует закону
Привлекать плательщиков НПД закон не запрещает. Договор с самозанятым допустим, если одновременно выполнены условия:
- исполнитель оказывает услугу или выполняет работу самостоятельно, без подчинения распорядку компании, ее управлению и контролю;
- компания не является его работодателем, а если была им, с увольнения прошло не меньше двух лет;
- доход исполнителя за календарный год не превышает 2,4 млн рублей (пункт 8 части 2 статьи 4 422-ФЗ);
- у исполнителя нет наемных работников по трудовым договорам (пункт 4 части 2 статьи 4 422-ФЗ).
Нарушение трех последних условий — налоговый вопрос: доход выпадает из режима НПД. Нарушение первого условия переводит вопрос в трудовое право. Статья 15 ТК РФ запрещает заключать гражданско-правовые договоры, которые фактически регулируют трудовые отношения, и этот запрет не зависит от числа исполнителей у компании. Перед продлением любого договора с самозанятым его сверяют со всеми четырьмя условиями.
Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.
Как отличить самостоятельный заказ от трудовой функции
Название договора, регистрация исполнителя в качестве плательщика НПД и выданный им чек на оценку отношений не влияют. Статья 15 ТК РФ определяет трудовые отношения через содержание: работник лично выполняет за плату трудовую функцию в интересах, под управлением и контролем работодателя, подчиняется правилам внутреннего трудового распорядка, а работодатель обеспечивает условия труда. Статья 56 ТК РФ описывает те же элементы со стороны трудового договора. ФНС добавляет к ним собственные сигналы, по которым видна подмена на уровне компании.
| Признак | Что проверяют | Основание |
|---|---|---|
| Личное выполнение трудовой функции | Работу за плату выполняет лично конкретный человек | Статьи 15, 56 ТК РФ |
| Управление и контроль | Работа идет в интересах компании, под ее управлением и контролем | Статья 15 ТК РФ |
| Распорядок | Человек подчиняется правилам внутреннего трудового распорядка | Статьи 15, 56 ТК РФ |
| Условия труда | Условия труда обеспечивает компания | Статьи 15, 56 ТК РФ |
| Массовый переход | Работники массово регистрируются как плательщики НПД или переходят на договоры с ними | Сигнал ФНС |
| Регулярность выплат | Компания платит исполнителю регулярно | Сигнал ФНС |
| Единственный источник дохода | Других доходов у исполнителя нет | Сигнал ФНС |
| Длительность | Постоянная работа свыше 3 месяцев | Сигнал ФНС |
Признаки оценивают в совокупности. Один заказчик или регулярная оплата сами по себе трудовые отношения не доказывают. В сочетании с подчинением распорядку и личным выполнением трудовой функции они складываются в картину, которую ГИТ и суд квалифицируют как трудовую. Неустранимые сомнения суд толкует в пользу трудовых отношений.
Перечень сигналов ФНС повторила 30.09.2026 в разъяснении о признаках подмены трудовых отношений договорами с самозанятыми. По этому перечню удобно сверить действующие договоры до продления.
Внутреннее ограничение числа исполнителей, например держать их количество ниже порогов контроля, подмену не легализует. Статья 15 ТК РФ и 422-ФЗ применяются к каждому договору отдельно, и подмена возможна в отношении одного человека. Если по исполнителю совпадают признаки из первых четырех строк таблицы, есть основания считать отношения трудовыми, и договор переоформляют по процедуре статьи 19.1 ТК РФ, описанной ниже.
Что изменилось в контроле самозанятых в 2026 году
С 2026 года действуют два разных механизма, и пороги в них различаются. Первый — передача ФНС сведений межведомственным комиссиям и территориальным органам Роструда по приказу Минтруда от 02.02.2024 № 40н в редакции приказа от 19.11.2025 № 657н. Изменения зарегистрированы 04.02.2026 под № 85219, опубликованы 05.02.2026 и применяются с 16.02.2026. Второй — отдельный индикатор риска для ГИТ: приказ Минтруда от 08.12.2025 № 685н с 10.01.2026 изменил пункт 8 перечня индикаторов, утвержденного приказом от 30.11.2021 № 838н.
| Механизм и норма | Действует с | Критерии (выполняются одновременно) | Последствие |
|---|---|---|---|
| Передача сведений ФНС комиссиям, пункт 3 приказа № 40н в ред. № 657н | 16.02.2026 | За 12 месяцев: более 35 плательщиков НПД; доход каждого от заказчика в среднем свыше 35 000 руб. в месяц; взаимодействие более 3 месяцев | Сведения передаются для анализа |
| Передача сведений ФНС комиссиям, новый пункт 3.1 | 16.02.2026 | За отчетный квартал: более 10 плательщиков НПД; среднемесячный доход каждого от заказчика свыше 25 000 руб.; в предыдущем отчетном квартале они были работниками этой организации или ИП | Сведения передаются для анализа |
| Индикатор риска ГИТ, пункт 8 перечня по приказу № 838н в ред. приказа № 685н | 10.01.2026 | Более 35 плательщиков НПД; доход каждого от заказчика в среднем более 35 000 руб. в месяц; взаимодействие более 3 месяцев; доля дохода от этого заказчика 75% и более в доходе каждого плательщика | Сигнал для контрольного мероприятия |
Доля 75% есть только в индикаторе ГИТ. Ее считают по каждому плательщику НПД отдельно: выплаты от компании должны составлять 75% и более в доходе каждого из них, среднее по компании для этого критерия не используется. В критериях передачи сведений комиссиям доли дохода нет. Пороги 20 000 рублей и 10 человек, которые еще встречаются в материалах о самозанятых, взяты из прежней редакции приказа № 40н и универсальной нормой больше не являются.
Пункт 3.1 описывает ту схему, которой посвящена эта статья: работников увольняют, а в следующем квартале та же компания платит им как самозанятым. Для сигнала достаточно одного квартала и 11 таких исполнителей со среднемесячным доходом свыше 25 000 рублей. Выплаты бывшему работнику в течение двух лет после увольнения при этом не являются объектом НПД независимо от того, сработал ли критерий.
Ни один порог не означает автоматического штрафа или переквалификации: сведения ФНС и индикатор ГИТ служат основанием для анализа и контрольного мероприятия, нарушение устанавливают отдельно. Безопасным лимитом пороги тоже не являются. Компанию с 3 исполнителями проверяют на подмену по тем же статье 15 ТК РФ и 422-ФЗ, что и компанию, попавшую под индикатор.
Сверить свою позицию можно по данным собственных выплат: число исполнителей, средний месячный доход каждого от компании за квартал и за 12 месяцев, срок взаимодействия, доля компании в доходе исполнителя, если она известна, и список тех, кто числился в штате в предыдущем квартале.
Как поднять зарплату до МРОТ без смены статуса
МРОТ с 1 января 2026 года — 27 093 рубля, но для конкретной компании минимум может быть выше. По статье 133.1 ТК РФ региональное соглашение устанавливает минимальную зарплату в субъекте РФ не ниже федерального МРОТ. Распространяется ли соглашение на работодателя, проверяют по его тексту; для организаций, финансируемых из федерального бюджета, действуют исключения.
Расчет зарплаты для сравнения с минимумом ведут по начисленной сумме до удержания НДФЛ. Работник может получить на руки меньше 27 093 рублей без нарушения, если начисление за полностью отработанную норму не ниже МРОТ. 1 МРОТ — месячная величина для полной нормы рабочего времени, поэтому сравнивают месячную заработную плату с учетом табеля.
При неполном рабочем времени по части 3 статьи 93 ТК РФ оплата пропорциональна отработанному времени или объему работы. Пропорция не дает права обойти минимальную гарантию: в постановлении Конституционного суда от 05.03.2025 № 10-П разобрано, как оплата неполного времени соотносится с МРОТ, и пересчет на полную норму должен обеспечивать минимум.
Районные коэффициенты и процентные надбавки за работу в районах Крайнего Севера и приравненных местностях начисляются сверх минимума, это правовая позиция Конституционного суда из постановления от 07.12.2017 № 38-П. Оплата сверхурочной работы и работы в особых условиях нехватку до МРОТ тоже не покрывает.
Индексация и минимальная зарплата — разные обязанности. Статья 134 ТК РФ требует обеспечивать повышение уровня реального содержания заработной платы, и работодатели вне бюджетного сектора закрепляют порядок индексации в коллективном договоре, соглашении или ЛНА. Конституционный суд в определении 2025 года исходит из того, что соблюдение МРОТ индексацию не заменяет.
Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.
Повышать оклад каждого работника до МРОТ закон не требует. Гарантия относится к месячной заработной плате при отработанной норме, а способ ее обеспечить работодатель выбирает в рамках системы оплаты, закрепленной в ЛНА по статьям 8 и 135 ТК РФ. Согласованный в трудовом договоре оклад меняется только письменным соглашением сторон по статье 72 ТК РФ; если оклады отражены в штатном расписании, его приводят в соответствие с новыми размерами.
Как проверить начисления и повысить зарплату до МРОТ: пошаговая инструкция
- Шаг 1. Определите применимый минимум. Федеральный МРОТ с 01.01.2026 — 27 093 рубля. Проверьте, есть ли в регионе соглашение по статье 133.1 ТК РФ, распространяется ли оно на организацию и не попадает ли она под исключения для финансируемых из федерального бюджета.
- Шаг 2. Выгрузите начисления по каждому работнику за месяц. Берите сумму до удержания НДФЛ и сверяйте с табелем, отработана ли норма полностью.
- Шаг 3. Пересчитайте неполное время. Начисление работников с неполным рабочим днем или неделей приведите к полной норме и сравните с минимумом.
- Шаг 4. Исключите из сравнения районный коэффициент, северные процентные надбавки, оплату сверхурочной работы и работы в особых условиях.
- Шаг 5. Выберите способ повышения в рамках системы оплаты труда. Если меняется система или ее элементы, закрепите изменения в ЛНА с соблюдением статей 8 и 135 ТК РФ и обновите штатное расписание, если оно отражает оклады.
- Шаг 6. Оформите дополнительное соглашение к трудовому договору. Изменение согласованного оклада стороны подписывают письменно по статье 72 ТК РФ.
- Шаг 7. Отдельно проверьте индексацию по статье 134 ТК РФ: порядок из коллективного договора, соглашения или ЛНА выполняется независимо от повышения до МРОТ.
- Шаг 8. Проверьте исполнителей по гражданско-правовым договорам. Если кто-то из них лично выполняет трудовую функцию по распорядку компании, вопрос о его статусе решается в том же цикле по процедуре статьи 19.1 ТК РФ.
Как подписать дополнительное соглашение об изменении оплаты электронно
Дополнительное соглашение о новом окладе подписывают на бумаге или электронно, если в компании введен КЭДО. Для трудового договора и дополнительного соглашения в информационной системе работодателя требования к подписи такие: работодатель подписывает УКЭП, работник — УКЭП, УНЭП с согласованным порядком проверки или УНЭП через инфраструктуру электронного правительства. ПЭП для этих документов недостаточно.
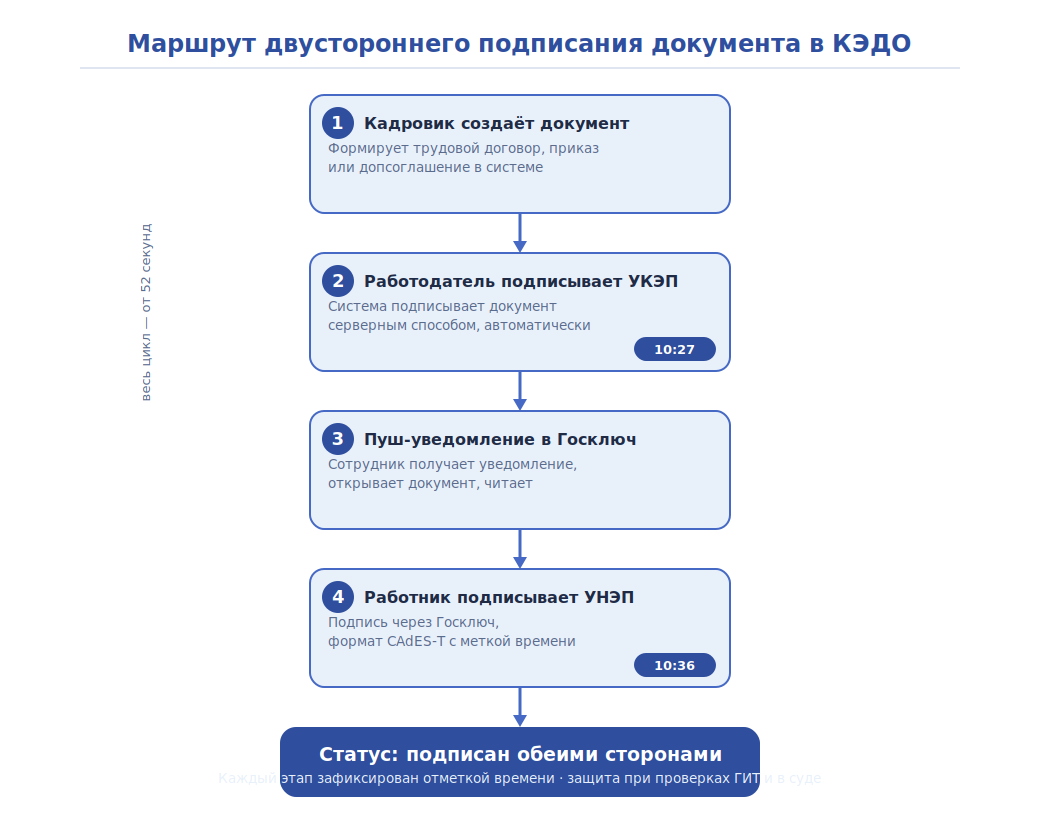
В Добыто для таких документов есть шаблоны: базовые входят в тариф «Старт», кастомные — в тариф «Бизнес», где к ПЭП и УНЭП добавляется УКЭП. Вид подписи под дополнительным соглашением выбирают по требованиям выше, а не по тому, какая подпись уже выдана работнику.
Во сколько обходится подмена трудовых отношений
Статья 19.1 ТК РФ описывает, как отношения признают трудовыми, пока человек продолжает работать. Заказчик признает их сам по письменному заявлению исполнителя и (или) на основании предписания ГИТ, которое не обжаловано в суд. Второй путь — решение суда.
Отношения считаются возникшими со дня фактического допуска к работе, дата решения на это не влияет. Компания пересчитывает весь период: зарплату не ниже применимого минимума за месяцы с отработанной нормой, отпуск, правила рабочего времени и другие гарантии ТК РФ, относящиеся к этому периоду.
Административные и налоговые санкции
За подмену трудового договора гражданско-правовым часть 4 статьи 5.27 КоАП РФ от 30.12.2001 № 195-ФЗ устанавливает штрафы:
- должностному лицу — от 10 000 до 20 000 рублей;
- индивидуальному предпринимателю — от 5 000 до 10 000 рублей;
- юридическому лицу — от 50 000 до 100 000 рублей;
- юридическому лицу за повторное аналогичное нарушение по части 5 — от 100 000 до 200 000 рублей.
Размер в пределах диапазона определяют по обстоятельствам дела. Налоговые последствия зависят от того, как квалифицированы выплаты. После переквалификации возможны доначисление НДФЛ и страховых взносов и пени. Штрафы Налогового кодекса РФ от 31.07.1998 № 146-ФЗ относятся к разным составам: по статье 122 — 20% неуплаченной суммы налога или взноса, при умысле 40%; по статье 123 — 20% суммы, подлежащей удержанию и перечислению, за нарушение обязанности налогового агента. Складывать эти проценты с одной суммы механически нельзя, как и применять к любому случаю 2026 года фиксированную формулу вроде 13% плюс 30%.
Региональная статистика ФНС показывает, как это выглядит в цифрах. УФНС по Республике Карелия сообщило 22.06.2026, что за 2025 год и первые 5 месяцев 2026 года риски подмены выявлены у 131 работодателя, договоры 142 работников переквалифицированы в трудовые, налогов и взносов доначислено свыше 2 млн рублей. Это итог по региону; сумма по отдельному делу зависит от численности, периода и размера выплат.
Повышение зарплаты до МРОТ в рамках трудового договора считается от будущих месяцев. Переквалификация добавляет к доначислениям выплаты работникам за весь период с даты допуска и административный штраф. Если в компании уже есть исполнители с признаками трудовых отношений, письменное заявление исполнителя позволяет признать отношения по статье 19.1 ТК РФ без предписания и суда.
Как сохранить кадровые документы и подтверждение изменений
Повышение зарплаты и признание отношений трудовыми фиксируются в документах: дополнительные соглашения, приказы, изменения ЛНА и штатного расписания, трудовые договоры с бывшими исполнителями. Вести их можно на бумаге или электронно. КЭДО по статьям 22.1-22.3 ТК РФ, введенным Федеральным законом от 22.11.2021 № 377-ФЗ «О внесении изменений в Трудовой кодекс Российской Федерации», остается добровольным решением работодателя. Документооборот ведется в информационной системе работодателя или на платформе «Работа в России». Правовую квалификацию отношений перевод на КЭДО не меняет и подмену не исправляет.
Порядок перехода и требования к документам Минтруд собрал на странице об электронном кадровом документообороте; с ней удобно сверить ЛНА перед запуском.
Какие документы трудовых отношений можно вести электронно
В электронном виде ведут трудовой договор и дополнительные соглашения к нему, приказы, кроме приказа об увольнении, заявления работников и ЛНА. Из КЭДО исключены трудовые книжки и сведения о трудовой деятельности, акт о несчастном случае по установленной форме, приказ об увольнении и документы о прохождении инструктажей по охране труда с личной подписью работника. Трудовые книжки и сведения о трудовой деятельности ведутся в своем режиме: исключение из КЭДО не означает, что электронные сведения нужно распечатывать. Исключение касается только названных документов и на всю документацию по охране труда не распространяется.

В Добыто подписанные дополнительные соглашения хранятся в электронном архиве, он входит в тариф «Бизнес». При проверке ГИТ из архива выгружают соглашение с подписями обеих сторон и датой изменения оклада.
Как законно запустить электронный кадровый документооборот
Работодатель принимает ЛНА о КЭДО с учетом мнения выборного органа первичной профсоюзной организации, если он есть, в порядке статьи 372 ТК РФ, уведомляет работников и получает их письменные согласия. Согласие не требуется от лиц, принятых на работу после 31.12.2021, у которых на эту дату не было трудового стажа; уведомление им все равно направляют. Отсутствие согласия или электронной подписи не может быть основанием для отказа в приеме на работу или для увольнения. Расходы на систему, документы и при необходимости на получение и использование подписи работником несет работодатель.

В Добыто электронные подписи ПЭП и УНЭП для сотрудников выпускаются бесплатно на всех тарифах. Перед запуском проверяют, принят ли ЛНА, все ли работники уведомлены, у кого нужно согласие и каким видом подписи будут подписываться дополнительные соглашения.
Стоимость КЭДО для оформления изменений зарплаты
Стоимость электронного документооборота зависит от численности сотрудников и набора функций; к расходам на заработную плату, налоги и взносы она не относится.
| Услуга | Стоимость | Сроки |
|---|---|---|
| Тариф «Старт»: до 25 сотрудников, ПЭП и УНЭП, базовые шаблоны, email-поддержка | от 30 ₽ за сотрудника в месяц | Не указан на странице |
| Тариф «Бизнес»: число сотрудников не ограничено, ПЭП, УНЭП и УКЭП, кастомные шаблоны, интеграция с 1С, электронный архив, приоритетная поддержка | от 50 ₽ за сотрудника в месяц; Минимальная оплата 50 сотрудников за 30 000 ₽ в год | Не указан на странице |
| Тариф «Корпорация»: функции тарифа «Бизнес», выделенный сервер, SLA 99.9%, персональный менеджер, API и кастомные интеграции | По запросу | Не указан на странице |
| Выпуск ПЭП и УНЭП для сотрудников | Бесплатно на всех тарифах | Не указан на странице |
Итоговая сумма зависит от численности сотрудников и выбранного тарифа; условия на дату публикации опубликованы на странице тарифов Добыто КЭДО. По условиям сервиса ПЭП и УНЭП для сотрудников выпускаются бесплатно на всех тарифах, а УКЭП получают через партнерские удостоверяющие центры, ее стоимость на странице не названа. Условие «Минимальная оплата 50 сотрудников за 30 000 ₽ в год» относится к тарифу «Бизнес», порядок оплаты уточняют при заключении договора.
Выводы
Гарантия МРОТ привязана к трудовым отношениям, и регистрация человека в качестве самозанятого ее не отменяет, если он лично выполняет трудовую функцию по распорядку компании. Выплаты от нынешнего работодателя или от бывшего в течение двух лет после увольнения доходом НПД не считаются. Пороги контроля 2026 года дают ФНС и ГИТ формальные основания для анализа, но законность договора с исполнителем определяют содержание отношений и условия 422-ФЗ при любом числе исполнителей. Законный способ поднять зарплату до минимума — пересчет начислений, изменение системы оплаты и дополнительные соглашения к трудовым договорам.
Добыто работает с документами трудовых отношений: шаблоны кадровых документов, электронное подписание дополнительных соглашений, архив подписанных документов и интеграция с 1С:ЗУП для компаний, которые ведут в ней расчет зарплаты.
Частые вопросы
Может ли работник по трудовому договору быть самозанятым у других заказчиков?
Может. Пункт 8 части 2 статьи 6 422-ФЗ исключает из объекта НПД только выплаты от нынешнего работодателя и от бывшего, если с увольнения прошло меньше двух лет. Доход от других, независимых заказчиков облагается НПД по ставке 4% или 6%, если годовой доход не превышает 2,4 млн рублей и у человека нет наемных работников. Зарплата по основному трудовому договору при этом облагается НДФЛ, и гарантия МРОТ по ней сохраняется.
Если у самозанятого всего один заказчик, отношения уже считаются трудовыми?
Нет. Единственный источник дохода ФНС называет сигналом подмены, а не доказательством. Отношения признают трудовыми по совокупности признаков статей 15 и 56 ТК РФ: личное выполнение трудовой функции, управление и контроль заказчика, подчинение распорядку, обеспечение условий труда. В индикаторе ГИТ доля дохода 75% и более тоже работает только вместе с остальными условиями: более 35 исполнителей, доход каждого в среднем более 35 000 рублей в месяц и взаимодействие более 3 месяцев.
Как признать отношения трудовыми, если человек уже перестал работать?
После прекращения личного труда признать отношения трудовыми можно только через суд, это правило статьи 19.1 ТК РФ. Если суд признает отношения трудовыми, они считаются возникшими со дня фактического допуска к работе, и за этот период применяются гарантии ТК РФ, включая зарплату не ниже применимого минимума. Неустранимые сомнения суд толкует в пользу трудовых отношений.
Появляются ли трудовые гарантии, если самозанятый превысил лимит 2,4 млн рублей?
Нет. Превышение лимита 2,4 млн рублей за календарный год — налоговое последствие по статье 4 422-ФЗ: человек теряет право применять НПД. Трудовые гарантии зависят только от содержания отношений по статье 15 ТК РФ. Исполнитель с доходом выше лимита может остаться самостоятельным подрядчиком на другом налоговом режиме, а фактический работник с небольшим доходом остается работником.
Что означает 8 МРОТ для самозанятых?
Это правило единого пособия, а не минимальная оплата от заказчика и не порог контроля. Постановление Правительства от 28.11.2025 № 1928 изменило правила по постановлению от 16.12.2022 № 2330 (подпункт «л» пункта 31): с 01.01.2026 при МРОТ 27 093 рубля минимальный доход составляет 216 744 рубля на человека за расчетный период 12 месяцев. Его проверяют у каждого трудоспособного члена семьи, включая самозанятого, с учетом исключений, объективных причин отсутствия дохода и пропорционального расчета, поэтому низкая сумма дохода не означает автоматического отказа в пособии.
Есть ли у самозанятых больничные в 2026 году?
С 01.01.2026 по 31.12.2028 действует эксперимент по добровольному социальному страхованию самозанятых по Федеральному закону от 15.12.2025 № 456-ФЗ. Право на пособие по временной нетрудоспособности возникает после 6 месяцев непрерывной уплаты взносов. Это добровольный механизм самого плательщика НПД: обязанности заказчика оплачивать больничный он не создает и трудовой гарантией не является.
