
Случаи инвентаризации, когда пересчёт обязателен, перечислены в пункте 15 ФСБУ 28/2023 «Инвентаризация»: составление годовой отчётности, передача или отчуждение активов, смена материально ответственного лица, смена бригадира или выбытие более 50% бригады, утрата или порча имущества, пожар, авария и иное бедствие, реорганизация (кроме преобразования) и ликвидация. Стандарт обязателен с 1 апреля 2025 года, Методические указания № 49 с этой даты не действуют. Дату проверки задаёт сам случай: для годовой отчётности — отчётная дата, при смене материально ответственного лица — день приёмки-передачи дел, при порче или пожаре — момент обнаружения или окончания события. Коммерческие организации применяют ФСБУ 28/2023, а бюджетные учреждения — Инструкцию № 157н и приложение № 1 к СГС «Учётная политика, оценочные значения и ошибки».
Каждый случай разобран с датой проверки, объёмом пересчёта и документами. Отдельно показано, какие нарушения процедуры ставят под угрозу взыскание недостачи: отсутствие одной пятой членов комиссии, пересчёт без материально ответственного лица, опись без его подписи. Материал пригодится бухгалтеру, кадровику, который оформляет договор о материальной ответственности, и работнику, который сдаёт склад. Проверка по статье 247 ТК РФ, правила для бюджетных учреждений, электронная подпись на описях, стоимость КЭДО и ответы на частые вопросы — во второй половине статьи.
Обязательные случаи инвентаризации по ФСБУ 28/2023: перечень и сроки
Часть 3 статьи 11 Федерального закона от 06.12.2011 № 402-ФЗ «О бухгалтерском учёте» делит инвентаризацию на две группы. Случаи, сроки и порядок плановых проверок организация устанавливает сама в учётной политике, а обязательную инвентаризацию вводят законодательство, федеральные и отраслевые стандарты. Для коммерческих организаций это ФСБУ 28/2023, утверждённый приказом Минфина России от 13.01.2023 № 4н. Стандарт применяется с 1 апреля 2025 года, а пункты 26-28 Положения по ведению бухгалтерского учёта, утверждённого приказом Минфина № 34н, с этой даты действуют только в части, которая ему не противоречит.
Формулировки перечня изменились. Вместо «хищения, злоупотребления или порчи» из Положения № 34н в стандарте стоит «утрата или порча (повреждение) активов», и хищение попадает сюда как частный случай утраты. Пункты 15-18 надёжнее читать в первоисточнике: текст ФСБУ 28/2023 «Инвентаризация» на сайте Минфина России опубликован целиком, вместе с требованиями к комиссии и описям.
Для каждого случая стандарт задаёт момент проверки (пункт 16) и её объём (пункт 18). При годовой отчётности, реорганизации и ликвидации проверяют все объекты учёта, в остальных случаях — только те, что непосредственно связаны с событием.
| Случай (пункт 15) | Когда проводить (пункт 16) | Что проверяют (пункт 18) |
|---|---|---|
| Составление годовой бухгалтерской отчётности, подпункт «а» | На отчётную дату; основные средства, НМА, капитальные вложения и запасы — не ранее 1 октября отчётного года; запасы в районах Крайнего Севера — в период наименьших остатков | Активы, обязательства, источники финансирования, забалансовые объекты, неучтённое имущество и обязательства |
| Передача или возврат активов, имущественного комплекса в аренду, управление, безвозмездное пользование, отчуждение активов (кроме обычной деятельности), подпункт «б» | Непосредственно перед передачей, возвратом или отчуждением | Передаваемые объекты |
| Смена работника, на которого возложена материальная ответственность, подпункт «в» | По состоянию на день приёмки-передачи дел | Ценности, вверенные этому работнику |
| Смена бригадира, выбытие из бригады более 50% членов, подпункт «г» | По состоянию на день приёмки-передачи дел | Ценности, вверенные бригаде |
| Требование одного или нескольких членов бригады, подпункт «г» | Непосредственно по факту предъявления требования | Ценности, вверенные бригаде |
| Установлен факт утраты или порчи (повреждения) активов, подпункт «д» | Непосредственно по установлению факта | Объекты, связанные с утратой или порчей |
| Пожар, авария, стихийное или иное бедствие с чрезвычайной ситуацией, подпункт «е» | Непосредственно по окончании события, если проверка в этот срок возможна | Объекты, связанные с событием |
| Реорганизация, кроме преобразования, подпункт «ж» | Перед составлением передаточного акта или разделительного баланса | Полный объём, как при годовой отчётности |
| Ликвидация, подпункт «з» | Перед составлением промежуточного ликвидационного баланса | Полный объём, как при годовой отчётности |
Выбирать дату можно только в годовой инвентаризации. В остальных случаях её задаёт событие: день передачи дел, обнаружение порчи, окончание пожара, составление передаточного акта. Руководитель утверждает даты начала и окончания приказом (пункт 17), но в пределах этих привязок.
Отдельные законы добавляют к стандарту свои случаи. Статья 561 ГК РФ требует до подписания договора продажи предприятия составить и рассмотреть акт инвентаризации, а статья 129 Федерального закона № 127-ФЗ «О несостоятельности (банкротстве)» обязывает конкурсного управляющего провести инвентаризацию имущества должника. Случаи, которые организация сама закрепила в учётной политике, для неё тоже обязательны. Откройте свою учётную политику: если раздел об инвентаризации всё ещё ссылается на Методические указания № 49, его нужно привести к пунктам 15-18 ФСБУ 28/2023.
Смена материально ответственного лица: инвентаризация, после которой недостачу можно взыскать
Материально ответственными лицами ФСБУ 28/2023 называет работников, на которых возложена материальная ответственность, а при коллективной ответственности — бригадира и членов бригады. Полную ответственность за недостачу вверенных ценностей возлагает письменный договор по статье 244 ТК РФ. Его заключают только с работником, достигшим 18 лет, который непосредственно обслуживает или использует денежные, товарные ценности или иное имущество, и только по должностям и работам из утверждённого перечня.
С 1 сентября 2025 года перечни должностей и работ и типовые формы договоров о полной индивидуальной и коллективной (бригадной) материальной ответственности утверждает приказ Минтруда России от 16.04.2025 № 251н, он действует до 1 сентября 2031 года. Постановление Минтруда от 31.12.2002 № 85 утратило силу. В споре работодатель доказывает, что соблюдал правила заключения такого договора: если должности нет в перечне, ответственность работника ограничится средним месячным заработком (статья 241 ТК РФ). Сверьте должности работников, с которыми подписаны договоры, с перечнями приказа № 251н до следующей смены материально ответственного лица.
Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.

Материально ответственное лицо не может входить в комиссию, которая проверяет вверенные ему ценности (пункт 20), но обязано присутствовать при пересчёте основных средств, запасов, наличных денег и денежных документов (пункт 23). Устанавливать наличие со слов материально ответственного лица или по данным бухгалтерских регистров стандарт запрещает. При смене работника опись подписывают и сдающий, и принимающий, а в конце документа материально ответственное лицо даёт расписку: комиссия проверяла ценности в его присутствии, претензий к ней нет, перечисленное имущество принято на хранение (пункт 31).
При коллективной (бригадной) ответственности пересчёт обязателен при смене бригадира, при выбытии из бригады более 50% её членов и по требованию хотя бы одного члена бригады. По требованию инвентаризацию проводят сразу, без ожидания плановой даты, поэтому работник запускает её сам. Член бригады освобождается от ответственности, если докажет отсутствие своей вины (статья 245 ТК РФ).
Как провести инвентаризацию при смене материально ответственного лица: пошаговая инструкция
- Шаг 1. Издайте приказ о проведении инвентаризации: основание — смена материально ответственного лица, дата — день приёмки-передачи дел, объекты проверки, состав комиссии без сдающего и принимающего работников. Ознакомьте с приказом обоих работников под подпись.
- Шаг 2. До начала пересчёта председатель комиссии получает последние приходные и расходные документы и визирует их с пометкой «до инвентаризации на (дата)» (пункт 26).
- Шаг 3. Получите от сдающего работника расписку: все первичные документы сданы в бухгалтерию или комиссии, поступившие ценности оприходованы, выбывшие списаны (пункт 27).
- Шаг 4. Проведите подсчёт, взвешивание, обмер и осмотр в присутствии сдающего и принимающего. Если проверка идёт несколько дней, в отсутствие комиссии доступ к ценностям ограничьте: опечатайте помещение, включите сигнализацию или видеонаблюдение (пункт 29).
- Шаг 5. Оформите опись: количество прописью на каждой странице, отметка о проверке цен и итогов, подписи всех членов комиссии, сдающего и принимающего, расписка материально ответственного лица. На бумажной описи незаполненные строки прочёркивают, исправления заверяют все члены комиссии и материально ответственное лицо (пункты 31, 33, 34).
- Шаг 6. Проверьте кворум: если отсутствовали одна пятая и более членов комиссии, результаты могут признать недействительными (пункт 21).
- Шаг 7. Сопоставьте фактическое наличие с данными учёта в сличительной ведомости и передайте руководителю на утверждение квалификацию результатов: излишки, недостача, пересортица, основания для возмещения (пункт 9).
- Шаг 8. При недостаче проведите проверку по статье 247 ТК РФ и запросите у сдающего работника письменное объяснение.
Увольнение материально ответственного работника
При увольнении материально ответственного работника пересчёт проводят по состоянию на день приёмки-передачи дел, поэтому этот день назначают на период, пока работник ещё работает и может расписаться в описи. В деле № 8Г-1365/2025 суды отказали работодателю во взыскании ущерба с бывшего материально ответственного работника: повторную инвентаризацию провели без его извещения и без его участия, описи он не подписал.
Приказ о проведении инвентаризации получают несколько человек сразу: члены комиссии, сдающий и принимающий работники. Все они должны ознакомиться с ним до дня передачи дел, и дата ознакомления каждого потом понадобится как доказательство того, что работника известили.

В Добыто приказ о проведении инвентаризации уходит членам комиссии и обоим материально ответственным лицам по маршруту согласования: каждый получает уведомление, читает документ с телефона и подписывает электронной подписью, а в карточке документа видно, кто ещё не ознакомился. Подписанный приказ остаётся в электронном архиве вместе с остальными документами по передаче дел.
Важный нюанс из практики: если уходящий работник подписывал документы электронной подписью, одного приёма носителя мало. Выясните, чьими ключами он пользовался и какие пин-коды знал: когда уходит бухгалтер, который подписывал отчётность ключом директора, отзывать нужно ключ директора.
Мария Ж, специалист по цифровой подписи и КЭДО: «Подпись принадлежит человеку и уходит вместе с ним, а полномочия принадлежат компании, и снимает их работодатель. Если материально ответственный работник подписывал документы по машиночитаемой доверенности, первой отзывайте доверенность: это делается самостоятельно через личный кабинет, без обращения к третьим лицам. Заявление на отзыв сертификата подавайте в последний рабочий день, пока человек ещё на месте, а порядок отзыва по инициативе работодателя выясните в своём удостоверяющем центре заранее.»
Утрата, порча, пожар: инвентаризация и проверка по статье 247 ТК РФ
При установлении факта утраты или порчи активов пересчёт проводят непосредственно по установлению факта, после пожара, аварии или стихийного бедствия — сразу по окончании события, если проверка в этот срок возможна (пункт 16). Проверяют только объекты, связанные с событием. Утраченные и испорченные активы, которые нельзя использовать или продать, по итогам относят на виновных лиц, если есть основания для возмещения, или на расходы организации (пункт 12).
Опись фиксирует размер недостачи, но для взыскания с работника нужна ещё проверка по статье 247 ТК РФ. До решения о возмещении работодатель обязан установить размер ущерба и причину его возникновения и вправе создать для этого комиссию со специалистами. Письменное объяснение работника обязательно, при отказе или уклонении составляют акт. Работник и его представитель вправе знакомиться со всеми материалами проверки и обжаловать их.
Размер ущерба при утрате и порче считают по рыночным ценам в данной местности на день причинения, но не ниже стоимости имущества по данным бухгалтерского учёта с учётом износа (статья 246 ТК РФ). Упущенную выгоду с работника не взыскивают (статья 238). Ответственность исключается, если ущерб возник из-за непреодолимой силы, нормального хозяйственного риска, крайней необходимости, необходимой обороны или потому, что работодатель не обеспечил надлежащие условия хранения вверенного имущества (статья 239).
Порядок взыскания зависит от суммы и от позиции работника (статья 248 ТК РФ):
- сумма не превышает среднего месячного заработка — взыскание по распоряжению работодателя, сделанному не позднее одного месяца со дня окончательного установления размера ущерба;
- месячный срок истёк или работник не согласен возместить ущерб добровольно, а сумма превышает средний месячный заработок — взыскание через суд; иск работодатель вправе подать в течение 1 года со дня обнаружения ущерба (статья 392 ТК РФ);
- работник согласен — он возмещает ущерб полностью или частично добровольно, а по соглашению сторон и в рассрочку, представив письменное обязательство с конкретными сроками платежей.
Приказ о проведении проверки, запрос объяснения и уведомление о её результатах относятся к документам, которые трудовое законодательство допускает вести в электронном виде. Трудовая книжка и акт о несчастном случае в этот перечень не входят.

В Добыто запрос объяснения приходит работнику уведомлением, а дата ознакомления сохраняется в статусе документа. Если работник отказывается подписать опись или ознакомиться с материалами проверки, отказ фиксируют актом за подписями свидетелей; шаблон акта есть в подборке документов к этой статье.
Во что обходится ошибка в процедуре
Ошибка в процедуре переводит недостачу из суммы к взысканию в расходы организации: без оснований для возмещения пункт 12 стандарта относит её на расходы. Отсутствие одной пятой и более членов комиссии — основание признать результаты недействительными (пункт 21). В суде работодатель сам доказывает отсутствие обстоятельств, исключающих ответственность, противоправность поведения работника, его вину, причинную связь, наличие и размер прямого действительного ущерба и соблюдение правил заключения договора о полной материальной ответственности (пункт 4 постановления Пленума Верховного Суда РФ от 16.11.2006 № 52). Каждый из этих элементов опирается на опись, объяснение и заключение проверки.
Мария Ж, судебный эксперт в сфере корпоративного и трудового права: «Переход на электронные документы не означает, что бумага не понадобится никогда. Суд вправе истребовать подлинник, если только он способен подтвердить обстоятельство дела, а при сомнениях в подлинности назначается экспертиза документа, его реквизитов или подписи. Прежде чем идти в суд за недостачей, посмотрите, какие документы инвентаризации существуют у вас только в электронном виде и чем вы подтвердите их подлинность.»
Полезно знать: распечатанный электронный документ остаётся копией, а не оригиналом. Чтобы распечатка имела значение, её заверяет оператор электронного документооборота, удостоверяющий центр, нотариус или сама организация с отметкой о верности копии.

Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.
Перед тем как подписывать распоряжение о взыскании, соберите комплект: опись с подписями комиссии и материально ответственного лица, сличительную ведомость, объяснение работника или акт об отказе, заключение проверки и расчёт суммы по статье 246.
Годовая инвентаризация перед отчётностью: сроки и проверка счетов
Годовая инвентаризация — основная плановая проверка: её проводят перед составлением годовой бухгалтерской отчётности по состоянию на отчётную дату. Основные средства, нематериальные активы, капитальные вложения и запасы можно проверить раньше, но не ранее 1 октября отчётного года. В районах Крайнего Севера и приравненных к ним местностях запасы допускается проверять в период их наименьших остатков (пункт 16). Результаты ранней проверки регистрируют в периоде, когда её закончили, но не позднее последнего календарного дня отчётного года, а результаты по остальным объектам — последним календарным днём года (пункт 10).
Основные средства в годовой инвентаризации организация вправе проверять раз в 3 года, библиотечные фонды — раз в 5 лет (пункт 15). Если организация пользуется этим правом, график проверок по группам основных средств закрепляют в учётной политике.
Инвентаризация счетов, кассы и расчётов
Для денежных средств на банковских счетах, дебиторской задолженности, финансовых вложений, обязательств и нематериальных активов стандарт предусматривает проверку документов и выполнение расчётов (пункт 4). По счетам остатки сверяют с выписками банка на дату проверки, по дебиторской задолженности изучают подтверждающие документы и обоснованность требований на эту дату. Наличные деньги и денежные документы пересчитывают по месту хранения, отдельно по каждому материально ответственному лицу и при его обязательном присутствии (пункт 23).
Задолженность с истёкшим сроком исковой давности и другие долги, нереальные к взысканию, по итогам списывают с баланса, расхождения по остальной задолженности доначисляют или досписывают (пункт 12). Перед годовой инвентаризацией запросите у контрагентов акты сверки: при проверке расчётов комиссия опирается на документы, которые подтверждают задолженность.
Когда пересчёт не обязателен или идёт по особым правилам
Если ситуации нет в пункте 15, закон её не называет и учётная политика не закрепляет, инвентаризацию проводят только по решению руководителя. Обязательного пересчёта не требуют или проводят его по другим правилам в таких случаях:
- реорганизация в форме преобразования — она прямо исключена из подпункта «ж»;
- передача и отчуждение активов в ходе обычной деятельности, например продажа товаров покупателям, — исключение записано в подпункте «б»;
- уход работника, которому ценности не вверялись: подпункт «в» касается только работника, на которого возложена материальная ответственность;
- организации бюджетной сферы — ФСБУ 28/2023 на них не распространяется (пункт 1), у них собственная нормативная база;
- индивидуальный предприниматель, который ведёт учёт доходов и расходов по правилам НК РФ и поэтому вправе не вести бухгалтерский учёт (статья 6 402-ФЗ);
- драгоценные металлы и драгоценные камни — их инвентаризируют по Инструкции, утверждённой приказом Минфина России от 09.12.2016 № 231н (пункт 2).
Комиссию для обязательной инвентаризации допускается не создавать (пункт 22), если в организации работают только руководитель и главный бухгалтер или только руководитель, если инвентаризацию по договору проводит аудиторская организация или индивидуальный аудитор, а также если проверку проводит ревизионная комиссия, которую предусматривает устав и на которую возложены такие полномочия. Требования к комиссии тогда исполняет лицо, которому поручено провести инвентаризацию.
Если ваш случай не попал в перечень, но риск расхождений есть, закрепите основание в учётной политике: тогда проверка станет обязательной для самой организации и получит понятную процедуру.
Инвентаризация в бюджетных учреждениях: другие нормы и формы
ФСБУ 28/2023 прямо исключает организации бюджетной сферы из круга применения (пункт 1). Государственные и муниципальные учреждения закрепляют порядок инвентаризации в учётной политике с учётом пункта 20 Инструкции № 157н и общих требований приложения № 1 к СГС «Учётная политика, оценочные значения и ошибки». Минфин дополнительно рекомендует руководствоваться методическими рекомендациями, направленными письмом от 01.07.2024 № 02-06-06/61122.
По составу обязательные случаи для учреждений совпадают с коммерческими: годовая отчётность, смена материально ответственного лица, передача имущества в аренду, безвозмездное пользование или управление и его возврат, реорганизация (кроме преобразования) и ликвидация, хищения, злоупотребления и порча, пожар, авария, стихийное бедствие, требование члена коллектива при коллективной ответственности. Различаются формы: решение о проведении инвентаризации в госсекторе оформляют по унифицированной форме 0510439 (приказ Минфина № 61н), результаты — актом о результатах инвентаризации по форме 0504835 (приказ Минфина № 52н).
Периодичность плановых проверок основных средств и библиотечных фондов для учреждений определяет учётная политика: после отмены Методических указаний № 49 интервалы в 3 и 5 лет работают, только если они прямо в ней записаны. Если учреждение проверяет основные средства не каждый год, убедитесь, что это правило есть в положении об инвентаризации.
Документы инвентаризации: приказ, опись, сличительная ведомость, акт
Стандарт делит документы по функции: сведения о фактическом наличии, сопоставление с данными учёта и результаты инвентаризации (пункт 5). Унифицированные формы ИНВ-22, ИНВ-3, ИНВ-1, ИНВ-19, ИНВ-17 и ИНВ-15 обязательными не являются: формы утверждает руководитель организации, а документы можно вести на бумаге или в электронном виде с электронной подписью. Составляют, хранят и исправляют их по правилам для первичных учётных документов из 402-ФЗ и ФСБУ 27/2021 (пункт 6).
| Документ | Что фиксирует | Требования ФСБУ 28/2023 |
|---|---|---|
| Приказ (решение) о проведении инвентаризации, ИНВ-22 или своя форма | Основание, объекты, даты начала и окончания, состав комиссии | Даты устанавливает руководитель (пункт 17); материально ответственные лица в комиссию по своим объектам не входят (пункт 20) |
| Инвентаризационная опись, ИНВ-1, ИНВ-3 или своя форма | Фактическое наличие по номенклатуре и в единицах учёта | Количество прописью на каждой странице, отметка о проверке цен и итогов, расписка материально ответственного лица, подписи всех членов комиссии; при смене — подписи сдавшего и принявшего (пункт 31) |
| Сличительная ведомость, ИНВ-19 или своя форма | Расхождения между фактическим наличием и данными учёта | Допускается объединять с описью в одном документе (пункт 5) |
| Акт инвентаризации наличных денежных средств, ИНВ-15 или своя форма | Наличные деньги и денежные документы в кассе | Пересчёт по месту хранения при обязательном присутствии материально ответственного лица (пункт 23) |
| Акт инвентаризации расчётов, ИНВ-17 или своя форма | Дебиторская и кредиторская задолженность | Проверка документов и расчётов (пункт 4) |
| Приложения к документам инвентаризации | Акты обмеров, технические расчёты, документы перевеса, объяснения о пересортице | Приобщаются к документам инвентаризации (пункт 35) |
| Решение руководителя о квалификации результатов | Излишки, недостача, пересортица, основания для возмещения и списания | Утверждает руководитель по представлению лиц, проводивших инвентаризацию (пункт 9) |
На забалансовые объекты и на неучтённое имущество, права и обязательства составляют отдельные документы (пункт 32). Если материально ответственное лицо после проверки нашло ошибку в описи, оно заявляет об этом комиссии немедленно, до открытия склада, и исправление вносит комиссия после проверки заявления (пункт 30).
Лайфхак: выбирая систему для электронных документов, спросите у поставщика, выгружает ли она комплект целиком: сам документ, отдельный файл подписи и машиночитаемую доверенность, если подписывали по ней. При проверке, в споре или при смене оператора понадобятся файлы, а не изображение на экране.
Электронная опись и договор о материальной ответственности: какая подпись нужна
Документы инвентаризации относятся к бухгалтерским, и для них действуют правила 402-ФЗ. Договор о полной материальной ответственности, запрос объяснения и объяснение работника — кадровые документы, их электронное оформление регулируют статьи 22.1-22.3 ТК РФ. В обоих случаях подпись материально ответственного лица должна быть его собственной: комиссия и суд оценивают, кто фактически подписал документ.
Мария Ж, автор более 1000 статей о цифровой подписи и трудовом праве: «Виды подписи различаются основанием равнозначности. Квалифицированная подпись равнозначна собственноручной в силу закона, для простой и неквалифицированной нужно соглашение между участниками обмена, без него равнозначности нет. В одном документе с двух сторон могут стоять подписи разных видов, это законно. Выбирая простую подпись, вы одновременно берёте на себя обязанность иметь соглашение и локальный акт с правилами определения лица по его подписи.»
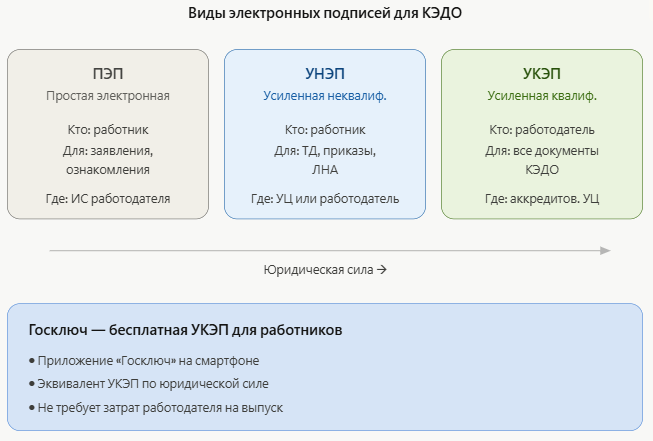
Кейс из практики: работник подал заявление об увольнении через систему КЭДО, а затем оспорил увольнение. Районный суд и апелляция встали на сторону работодателя: у него были Положение о КЭДО, перечень документов и порядок подписания. Девятый кассационный суд общей юрисдикции эти акты отменил, потому что в деле не оказалось сведений о порядке идентификации, и при новом рассмотрении в январе 2023 года работник выиграл. Решающими стали три обстоятельства: подпись выдали в день подписания заявления, пользоваться системой работник не умел и за него подписывал другой человек, а всё это зафиксировала система самого работодателя. Для электронных описей вывод прямой: порядок идентификации подписанта описывают в локальном акте до того, как материально ответственное лицо поставит первую электронную расписку.
В Добыто ПЭП и УНЭП для сотрудников выпускаются бесплатно на всех тарифах, УКЭП подключается через партнёров — удостоверяющие центры. Договор о полной материальной ответственности по типовой форме приказа № 251н загружают собственным шаблоном на тарифе «Бизнес» и подписывают электронной подписью с обеих сторон, а подписанный экземпляр хранится в электронном архиве вместе с приказами о проведении инвентаризации.
Шаблоны для кадровой части инвентаризации: электронная подпись, ознакомление, отказ от подписи
Комплект закрывает кадровую сторону проверки; если описи и приказы будут подписывать электронно, начните с соглашения об использовании ПЭП и НЭП.
| Документ | Скачать |
|---|---|
| Соглашение об использовании ПЭП и НЭП | Скачать |
| Приказ о назначении ответственного за КЭДО и делегировании права подписи | Скачать |
| Лист ознакомления с локальными нормативными актами | Скачать |
| Акт об отказе работника от подписания документа | Скачать |
Стоимость КЭДО для договоров о материальной ответственности и приказов об инвентаризации
Стоимость зависит от численности сотрудников, нужных видов подписи и того, требуются ли собственные шаблоны, интеграция с 1С и электронный архив.
| Услуга | Стоимость | Сроки |
|---|---|---|
| Тариф «Старт»: до 25 сотрудников, ПЭП и УНЭП, базовые шаблоны, email-поддержка | от 30 ₽ за сотрудника в месяц | подключение за 5 минут |
| Тариф «Бизнес»: без ограничения численности, ПЭП, УНЭП и УКЭП, кастомные шаблоны, интеграция с 1С, электронный архив, приоритетная поддержка | от 50 ₽ за сотрудника в месяц; минимальная оплата 50 сотрудников за 30 000 ₽ в год | подключение за 5 минут |
| Тариф «Корпорация»: всё из тарифа «Бизнес», выделенный сервер, SLA 99.9%, персональный менеджер, API и кастомные интеграции | по запросу | по запросу |
| Выпуск ПЭП и УНЭП для сотрудников | бесплатно на всех тарифах | в составе тарифа |
| Готовый модуль для 1С:ЗУП с автоматической синхронизацией документов | входит в тариф «Бизнес» | установка и настройка за 1 день |
| УКЭП для сотрудников через партнёров — удостоверяющие центры | по запросу | по запросу |
Итоговая сумма считается по числу сотрудников, которые подписывают документы: для договоров о полной материальной ответственности это прежде всего работники из перечней приказа № 251н и члены инвентаризационных комиссий. Состав каждого тарифа и условия перехода между ними описаны на странице тарифов Добыто КЭДО; при повышении тарифа разница пересчитывается пропорционально оставшемуся периоду.
Выводы
Обязательный пересчёт привязан к событию, и почти каждое событие задаёт свою дату: день передачи дел, момент обнаружения порчи, окончание пожара, составление передаточного акта или промежуточного ликвидационного баланса. Коммерческие организации работают по пунктам 15-18 ФСБУ 28/2023, учреждения госсектора — по Инструкции № 157н и приложению к СГС. Взыскать недостачу с работника удаётся, когда инвентаризацию провели при нём, с кворумом комиссии и с его подписью в описи, а затем провели проверку по статье 247 ТК РФ.
Кадровая часть этой процедуры — договоры о полной материальной ответственности, приказы, ознакомление, объяснения и акты — в Добыто проходит через электронную подпись и электронный архив, где у каждого документа сохраняется дата ознакомления и подписания.
Частые вопросы об обязательной инвентаризации
Нужна ли инвентаризация, если материально ответственный работник уходит в отпуск?
Подпункт «в» пункта 15 ФСБУ 28/2023 связывает обязательный пересчёт со сменой работника, на которого возложена материальная ответственность. Если на время отпуска ценности передают другому работнику с договором о полной материальной ответственности, это смена материально ответственного лица, и инвентаризацию проводят по состоянию на день приёмки-передачи дел, а после выхода из отпуска — ещё раз при обратной передаче. Если склад на время отпуска опечатывают и ценности никому не передают, стандарт пересчёта не требует. При бригадной ответственности отпуск одного члена бригады основанием не является, но любой член бригады вправе потребовать проверки.
Можно ли провести инвентаризацию, если материально ответственное лицо не явилось?
Пункт 23 ФСБУ 28/2023 требует обязательного присутствия материально ответственного лица при пересчёте запасов, основных средств и наличных денег, а пункт 31 — его расписки в описи. Если работник не пришёл, известите его о дате и месте проверки письменно под подпись, зафиксируйте неявку документом за подписями членов комиссии и до проверки ограничьте доступ к ценностям. Такой пересчёт остаётся рискованным: суд оценит, дал ли работодатель работнику реальную возможность участвовать в инвентаризации и подписать опись.
Обязательна ли инвентаризация при смене директора или главного бухгалтера?
В пункте 15 ФСБУ 28/2023 такого случая нет. Пересчёт обязателен, только если уходящий руководитель или главный бухгалтер одновременно был материально ответственным лицом за конкретные ценности или если учётная политика организации прямо включает смену руководства в перечень случаев (часть 3 статьи 11 402-ФЗ). Руководитель организации при этом несёт полную материальную ответственность за прямой действительный ущерб по статье 277 ТК РФ независимо от договора.
Нужна ли инвентаризация при смене участника или продаже доли в ООО?
Смена участника не является ни реорганизацией, ни отчуждением активов самой организации: имущество остаётся на её балансе. Поэтому ФСБУ 28/2023 обязательного пересчёта в этой ситуации не требует. Если новому участнику нужен подтверждённый состав имущества, организация проводит инвентаризацию по решению руководителя, с теми же требованиями к комиссии и описям.
Сколько хранить документы инвентаризации?
Документы инвентаризации хранят по правилам для первичных учётных документов (пункт 6 ФСБУ 28/2023), то есть не менее 5 лет после отчётного года (статья 29 402-ФЗ). Электронные описи и акты хранят вместе с файлами электронных подписей и машиночитаемыми доверенностями, если подписывали по ним: без этих файлов подтвердить, кто подписал документ, нельзя.
Можно ли удержать недостачу из зарплаты без согласия работника?
По распоряжению работодателя удерживают сумму не больше среднего месячного заработка и только в течение одного месяца со дня окончательного установления размера ущерба (статья 248 ТК РФ). Каждая выплата при этом ограничена: общий размер всех удержаний не может превышать 20% заработной платы (статья 138 ТК РФ), поэтому сумму удерживают частями из нескольких выплат. Удержание сверх этих рамок возможно только по письменному обязательству работника или по решению суда.
