
Государственная инвентаризация как отдельная процедура для коммерческой компании в законодательстве не описана: за этим запросом стоят три разные ситуации. Первая — обязательная инвентаризация, которую организация проводит сама по ФСБУ 28/2023 (приказ Минфина России от 13.01.2023 № 4н, обязателен к применению с 1 апреля 2025 года). Вторая — инвентаризация в организациях бюджетной сферы, где формы документов заданы приказами Минфина № 52н и № 61н и оформляются электронно. Третья — инвентаризация имущества, которую проводит налоговый орган при выездной проверке на основании пункта 13 статьи 89 НК РФ. Различие определяет, куда уходят данные: коммерческая организация описи никуда не подаёт и отражает результаты в бухучёте и годовой отчётности, учреждение бюджетной сферы раскрывает расхождения в годовой отчётности перед учредителем, а при налоговой проверке описи подписывает и передаёт инспекции.
Ниже разобраны обязательные случаи инвентаризации со сроками по каждому, требования к комиссии и присутствию материально ответственных лиц, комплект документов с номерами форм по ОКУД для учреждений и порядок взыскания недостачи с работника: месячный срок на приказ по статье 248 ТК РФ и предел удержания 20% по статье 138 ТК РФ. Отдельно показано, какие документы по инвентаризации подписываются электронной подписью, а какие остаются на бумаге. Чек-лист подготовки, разбор ошибок, из-за которых суд отказывает во взыскании, стоимость перевода кадровых документов в электронный вид и ответы на частые вопросы — во второй половине статьи.
Что скрывается за запросом о государственной инвентаризации
Термин «государственная инвентаризация» в российском праве закреплён только за одной процедурой: статья 90 Лесного кодекса РФ называет так систему мероприятий по оценке состояния лесов, их количественных и качественных характеристик. Проводит её уполномоченный федеральный орган исполнительной власти или подведомственное ему государственное учреждение, наземными методами и методами дистанционного зондирования. К компании, которая не работает в лесном хозяйстве, эта процедура отношения не имеет.
Когда бухгалтер или руководитель ищет, что такое государственная инвентаризация и какие данные подавать, речь почти всегда о другом: о процедуре, которую регулирует государство, но выполняет сама организация, либо о случае, когда пересчитывать имущество приходит проверяющий. Четыре ситуации различаются по основанию, исполнителю и адресату данных.
| Ситуация | Основание | Кто проводит | Куда уходят данные |
|---|---|---|---|
| Обязательная инвентаризация в коммерческой организации | ФСБУ 28/2023, приказ Минфина России от 13.01.2023 № 4н | Инвентаризационная комиссия организации | В бухучёт и годовую отчётность; обязательный экземпляр отчётности — в ФНС |
| Инвентаризация в государственном или муниципальном учреждении | Инструкция, утверждённая приказом Минфина России от 01.12.2010 № 157н; формы по приказам № 52н и № 61н | Комиссия учреждения по решению руководителя | Электронные формы по приказу № 61н, расхождения — в годовую отчётность перед учредителем и финансовым органом |
| Инвентаризация имущества при выездной налоговой проверке | Пункт 13 статьи 89 НК РФ; Положение, утверждённое приказом Минфина России и МНС России от 10.03.1999 № 20н/ГБ-3-04/39 | Должностные лица налогового органа по распоряжению руководителя инспекции | В материалы проверки и акт по её результатам |
| Государственная инвентаризация лесов | Статья 90 Лесного кодекса РФ | Уполномоченный федеральный орган или подведомственное учреждение | В государственный лесной реестр и стратегическое планирование лесного хозяйства |
Из таблицы следует практический вывод для подготовки: отдельной отчётной формы «данные инвентаризации» государство от коммерческой компании не требует. Требуется, чтобы к моменту составления отчётности инвентаризация была проведена в установленных случаях, а её результаты подтверждались описями и актами, которые можно предъявить при проверке.
Ещё одно разграничение снимает половину вопросов по запросу «инвентаризация бюджетных». ФСБУ 28/2023 устанавливает требования к инвентаризации активов и обязательств экономических субъектов, за исключением организаций бюджетной сферы. Учреждение, которое возьмёт за основу этот стандарт, получит комплект документов не той формы: для бюджетной сферы состав и формы первичных документов заданы отдельно, а с 2025 года по большинству позиций применяются электронные формы из приказа Минфина России от 15.04.2021 № 61н.
Обязательные случаи инвентаризации и сроки по каждому из них
ФСБУ 28/2023 не только перечислил обязательные случаи, но и привязал к каждому из них момент проведения. Сроки в пределах этого требования (дату начала и окончания) руководитель устанавливает сам.
- Перед составлением годовой отчётности — по состоянию на 31 декабря отчётного года. Инвентаризация, начатая не ранее 1 октября, закрывает эту обязанность по проверенным объектам.
- Передача активов третьему лицу и их возврат (продажа, аренда, залог, выкуп) — непосредственно перед событием.
- Смена материально ответственного лица — на день приёма-передачи ответственности.
- Смена руководителя коллектива при коллективной (бригадной) ответственности — на день приёма-передачи дел.
- Установленный факт утраты, порчи или хищения — сразу после того, как факт выявлен.
- Чрезвычайная ситуация (пожар, авария, стихийное бедствие) — по возможности сразу после окончания события.
- Реорганизация или ликвидация — до составления соответствующих документов.
Отдельно стандарт разрешает не пересчитывать каждый год то, что физически не меняется ежедневно: основные средства, нематериальные активы, капитальные вложения и инвестиционную недвижимость допустимо инвентаризировать не реже одного раза в три года, библиотечные фонды — не реже одного раза в пять лет. Освобождение работает только при условии, что периодичность закреплена в учётной политике, а не выбрана в текущем году по удобству.
Комиссия обязательна при обязательной инвентаризации, и минимальный состав — три члена. Организация, где в штате только руководитель и главный бухгалтер, комиссию может не создавать. Проверка фактического наличия основных средств, капитальных вложений, запасов и денежных документов проводится в обязательном присутствии материально ответственных лиц: подпись в описи без их участия обесценивает результат в первом же споре о недостаче.
Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.

Полезно знать: при выборе периодичности проверьте, какие документы у вас существуют только в электронном виде и чем вы подтвердите их подлинность. Суд вправе истребовать подлинник, если только он способен подтвердить обстоятельство дела, а при сомнениях в подлинности назначается экспертиза документа, его отдельных реквизитов или подписи.
Порядок проведения инвентаризаций и формы документов организация закрепляет сама: ФСБУ 28/2023 обязательных бланков не устанавливает. Рабочий минимум — положение о проведении инвентаризаций, план или график на год, приказ о постоянно действующей комиссии и утверждённые формы описи, акта и сличительной ведомости. Если этих документов нет, каждая инвентаризация оформляется по-новому, и расхождения в форме описи проверяющий читает как отсутствие процедуры.
Комплект документов: инвентаризационная опись, акт инвентаризации, ведомость расхождений
Три документа закрывают процедуру в коммерческой организации. Опись фиксирует фактическое наличие объектов, акт инвентаризации отражает расхождения между фактом и данными учёта, сличительная ведомость группирует выявленные излишки и недостачи. Формы разрабатывает сама организация, при этом допустимо применять привычные унифицированные бланки, например ИНВ-15 для наличных денежных средств. Первичные документы и результаты проверки хранятся в формате, обеспечивающем неизменность данных, в том числе если они заверены электронной подписью.
Результаты инвентаризации отражаются в учёте и отчётности того периода, в котором инвентаризация закончена, а по годовой инвентаризации — в годовой отчётности. Излишки включаются в доходы по справедливой или балансовой стоимости, недостачи относятся на виновных лиц при наличии оснований для возмещения либо на расходы по балансовой стоимости. Отдельного отчёта о результатах в налоговую или иной орган коммерческая организация не направляет: в ФНС уходит обязательный экземпляр годовой бухгалтерской отчётности, который попадает в государственный информационный ресурс бухгалтерской отчётности не позднее трёх месяцев после окончания отчётного года.
В государственных и муниципальных учреждениях свободы в формах нет. С 2025 года документы по инвентаризации оформляются электронными формами из приказа Минфина России от 15.04.2021 № 61н, а ведомость расхождений применяется по приказу № 52н. Номера форм по ОКУД пригодятся при настройке учётной системы и при сверке комплекта перед сдачей отчётности.
| Документ | Форма по ОКУД | Когда оформляется |
|---|---|---|
| Решение о проведении инвентаризации | 0510439 | До начала проверки: состав комиссии, объекты, сроки |
| Изменение решения о проведении инвентаризации | 0510447 | При смене состава комиссии, сроков или перечня объектов |
| Инвентаризационная опись (сличительная ведомость) по объектам нефинансовых активов | 0510466 | При проверке основных средств, нематериальных активов, запасов |
| Инвентаризационная опись наличных денежных средств | 0510467 | При проверке кассы |
| Инвентаризационная опись расчётов по поступлениям | 0510468 | При инвентаризации расчётов и дебиторской задолженности по доходам |
| Акт о результатах инвентаризации | 0510463 | Сводный документ, описи оформляются приложениями к нему |
| Акт о результатах инвентаризации наличных денежных средств | 0510836 | По кассе, на основании описи ф. 0510467 |
| Ведомость расхождений по результатам инвентаризации | 0504092 | При выявленных расхождениях с данными учёта |
Комплект собирается снизу вверх: сначала описи по группам объектов, затем акт как свод, и только при расхождениях — ведомость. Пустая ведомость расхождений в комплекте означает, что комиссия перепутала назначение форм.

Инвентаризация счетов и расчётов: что проверяют помимо склада
Пересчёт имущества закрывает лишь часть обязанности. Инвентаризация охватывает и обязательства: расчёты с поставщиками и покупателями, задолженность по доходам, расчёты с работниками и с бюджетом, остатки на счетах и в кассе. По результатам дебиторская задолженность доначисляется или досписывается в суммах, подтверждённых документами, а оценочные обязательства корректируются по актуальным расчётам.
Подтверждением здесь служат не описи наличия, а акты сверки с контрагентами, выписки и справки банка, регистры расчётов. Практическая сложность в том, что контрагент акт сверки подписывать не обязан: при отсутствии ответа сумма подтверждается первичными документами и перепиской. Учреждениям бюджетной сферы этот участок закрывают описи расчётов по поступлениям (ф. 0510468) и акты по расчётам с кредиторами.
Отдельный участок — задолженность, по которой нет движения больше года, и просроченные суммы. Их проверяют не ради галочки в описи: по ним определяются сроки исковой давности и основания для списания, а списание без инвентаризации расчётов налоговый орган снимает как необоснованный расход.
Инвентаризация при выездной налоговой проверке: основание и порядок
Пункт 13 статьи 89 НК РФ позволяет должностным лицам, проводящим выездную проверку, при необходимости проводить инвентаризацию имущества налогоплательщика. Порядок установлен Положением, утверждённым приказом Минфина России и МНС России от 10.03.1999 № 20н/ГБ-3-04/39. Основанием для такой инвентаризации служит ситуация, когда результаты проверки учётной документации, анализ информации из других источников или осмотр территорий и помещений по статье 92 НК РФ дают основания предполагать наличие имущества, не отражённого в бухгалтерском учёте.
Проводится процедура по распоряжению руководителя налогового органа или его заместителя, с указанием состава комиссии, перечня проверяемого имущества и сроков. От компании требуется обеспечить доступ к помещениям и хранилищам, предъявить учётные данные по проверяемым позициям и обеспечить присутствие материально ответственных лиц. Описи подписывают члены комиссии и материально ответственные лица, а результаты используются в материалах проверки и в акте по её итогам.
Мария Ж, судебный эксперт по трудовому праву: «Первое, что мы выясняем в споре о документе, — в каком режиме он создавался. Скан подписанного от руки акта и файл, подписанный криптографически, живут по разным правилам, и требования к подписи у них разные. Распечатка электронного документа остаётся его копией, поэтому для предъявления её заверяют: оператором электронного документооборота, удостоверяющим центром, нотариусом либо самой организацией с отметкой о верности копии. Посмотрите на свой файл: если в нём есть изображение собственноручной подписи, перед вами электронный образ, а не электронный документ.»
Подготовка к инвентаризации: что проверить до начала
Расхождения в описи появляются не в день пересчёта, а раньше: в момент, когда имущество передавалось работнику без документа, а списание оформлялось задним числом. Поэтому подготовка сводится к сверке оснований, по которым имущество закреплено за людьми, и к проверке того, что комиссия правомочна.
- Порядок инвентаризации в учётной политике. Проверьте, что утверждены порядок проведения и формы описи, акта и сличительной ведомости, а периодичность для основных средств и нематериальных активов зафиксирована.
- Приказ о комиссии. Состав не менее трёх членов, никто из них не выбыл из штата, материально ответственные лица в комиссию не включены.
- Договоры с материально ответственными лицами. Сверьте список должностей, по которым заключены договоры, с фактически занятыми ставками: после перевода и переименования должности договор нередко остаётся от предыдущей.
- Закрытие учёта на дату. Все приходные и расходные документы по проверяемым объектам проведены, движение на период проверки остановлено или оформляется отдельно.
- Расписки материально ответственных лиц. До начала пересчёта они подтверждают, что документы сданы, а неоприходованного и несписанного имущества нет.
- Расчёты и сверки. Направлены акты сверки контрагентам, получены выписки и справки банка по остаткам на дату инвентаризации.
- Порядок оформления расхождений. Определено, кто готовит объяснения, в какой срок комиссия завершает акт и кто принимает решение по недостаче.
Лайфхак: выдачу электронной подписи работнику и первые действия с ней разводите во времени. Совпадение даты выдачи подписи и даты подписанного ею документа суд читает как обстоятельство не в пользу работодателя, даже когда положение об электронном документообороте и перечень документов оформлены правильно.
Материальная ответственность: когда недостачу можно взыскать с работника
Недостача, зафиксированная в акте инвентаризации, сама по себе долгом работника не становится. Работник возмещает работодателю прямой действительный ущерб по статье 238 ТК РФ, и по общему правилу статьи 241 ТК РФ размер возмещения ограничен его средним месячным заработком. Полная материальная ответственность наступает только в случаях статей 242 и 243 ТК РФ, в том числе когда с работником заключён письменный договор о полной материальной ответственности по статье 244 ТК РФ.

Пожалуйста, подпишитесь на нас в мессенджерах
Канал для кадровиков и HR: изменения в законах, практика проверок, шаблоны документов, инструменты подбора и оценки.
Договор заключается не с кем угодно: перечни должностей и работ, а также типовые формы договоров о полной индивидуальной и о полной коллективной (бригадной) материальной ответственности утверждены постановлением Минтруда России от 31.12.2002 № 85. Договор с работником, чья должность в перечни не входит, не даёт полной ответственности, и в споре суд применяет предел среднего месячного заработка.
| Ситуация после инвентаризации | Предел возмещения | Порядок взыскания |
|---|---|---|
| Договора о полной ответственности нет, должность в перечни не входит | Средний месячный заработок (статья 241 ТК РФ) | Распоряжение работодателя в пределах месячного заработка, при несогласии — суд |
| Заключён договор о полной индивидуальной ответственности, должность из перечня | Полный размер ущерба (статьи 243, 244 ТК РФ) | Сумма свыше среднего месячного заработка — только через суд либо по добровольному соглашению |
| Ценности вверены коллективу, договор о коллективной (бригадной) ответственности заключён | Полный размер с распределением между членами коллектива (статья 245 ТК РФ) | Степень вины каждого определяется соглашением или судом; работник вправе доказать отсутствие вины |
| Истёк месяц со дня окончательного установления размера ущерба | Зависит от вида ответственности | Удержание по распоряжению невозможно, остаётся суд (статья 248 ТК РФ), срок обращения — год со дня обнаружения ущерба |
Порядок между актом и удержанием задан статьями 247 и 248 ТК РФ. До решения о возмещении работодатель обязан установить размер ущерба и причину его возникновения, для чего проводит проверку и истребует у работника письменное объяснение; отказ или уклонение от объяснения оформляется актом. Распоряжение о взыскании суммы в пределах среднего месячного заработка издаётся не позднее одного месяца со дня окончательного установления размера ущерба. Общий размер удержаний из каждой выплаты заработной платы ограничен 20% по статье 138 ТК РФ, и это ограничение действует независимо от того, какую сумму работник признал.
Когда с работника нельзя взыскать недостачу
Статья 239 ТК РФ исключает ответственность, если ущерб возник из-за нормального хозяйственного риска, крайней необходимости, необходимой обороны, непреодолимой силы либо неисполнения работодателем обязанности по обеспечению надлежащих условий хранения имущества. На практике это чаще всего означает одно: если склад не запирается, доступ к ценностям имеют посторонние, а сменность организована без передачи ценностей по описи, недостача остаётся расходом компании.
Ответственность снимается и процедурными дефектами: не истребовано объяснение, размер ущерба определён без учёта требований статьи 246 ТК РФ, инвентаризация проведена без материально ответственного лица, договор о полной ответственности подписан по должности вне перечня из постановления № 85. Разъяснения по спорным ситуациям с удержаниями и материальной ответственностью ведомство публикует на официальном сайте Роструда, там же размещены полномочия инспекций труда по проверке таких удержаний.
Электронное оформление документов по инвентаризации
Закон выделяет два вида электронной подписи: простую и усиленную, а усиленная делится на неквалифицированную и квалифицированную. Различие не сводится к степени защиты. УКЭП равнозначна собственноручной подписи в силу закона, а для ПЭП и УНЭП равнозначность возникает только при наличии соглашения между участниками обмена и локального акта, где описан порядок определения лица по его подписи. Выбирая ПЭП для заявлений и ознакомлений, компания берёт на себя обязанность иметь такое соглашение.
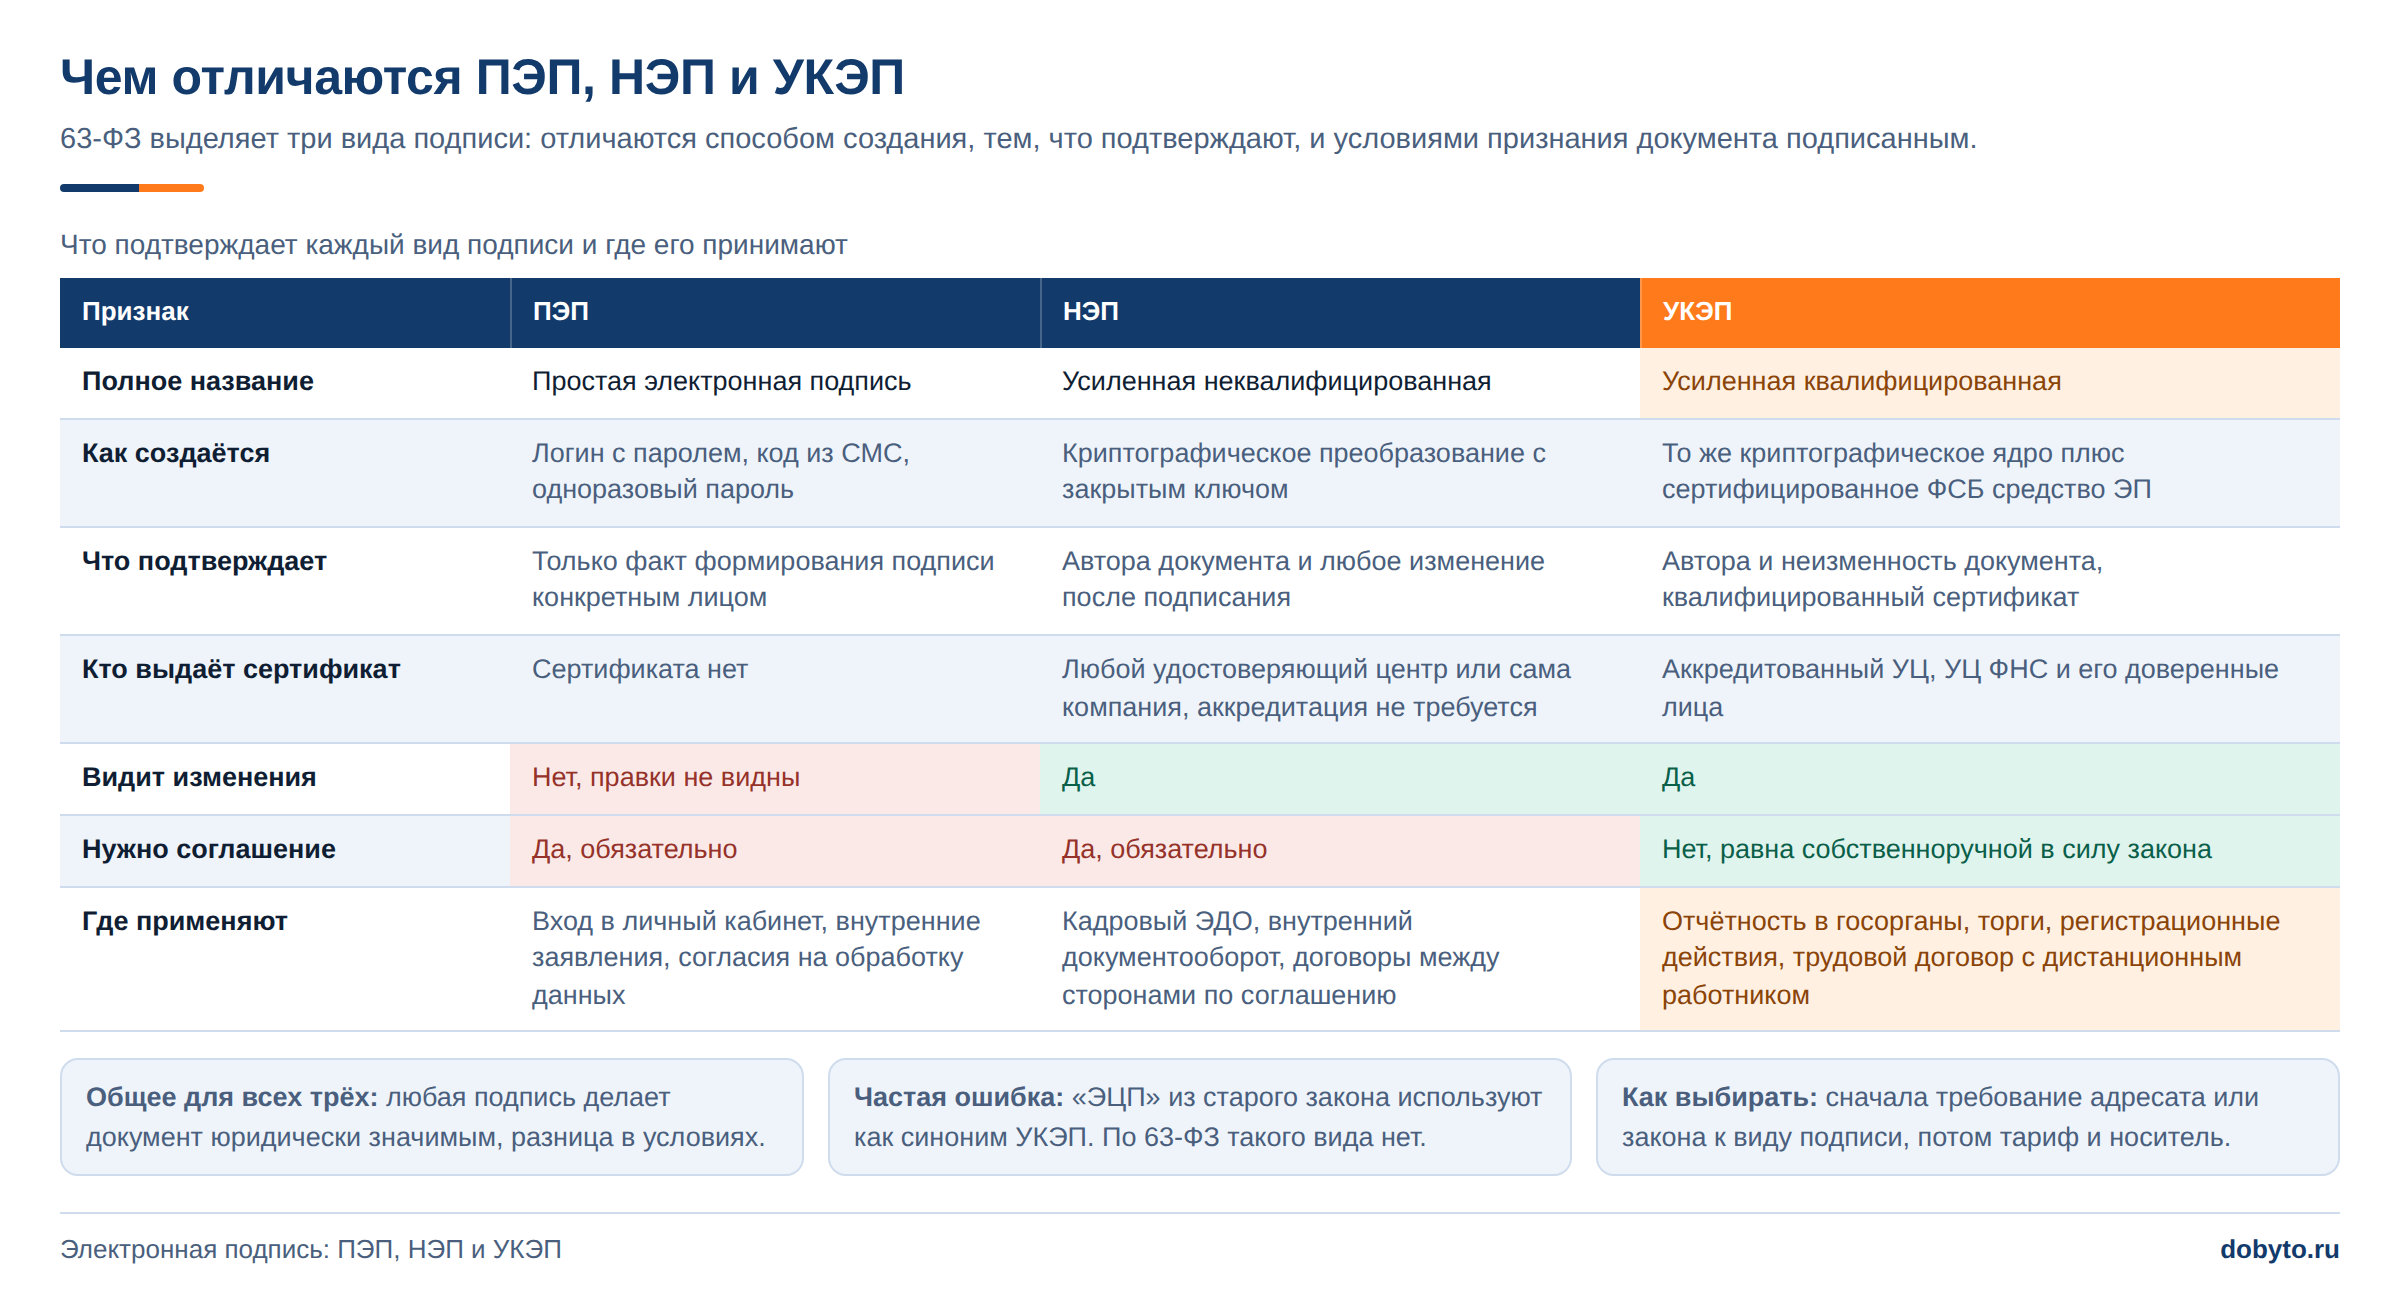
Мария Ж, специалист по цифровой подписи и КЭДО: «Реплика о том, что квалифицированная подпись дорога и нужна не всегда, верна по деньгам и неполна по существу. Не всегда нужна она потому, что закон не всегда её требует, а не потому, что на подписи можно сэкономить. Со стороны работника большую часть документов допустимо подписать неквалифицированной подписью при условии, что есть локальный акт с указанием используемого удостоверяющего центра. Проверьте по своему перечню документов, для каких из них вы выбрали вид подписи без такого основания.»
Кадровая часть комплекта по инвентаризации переводится в электронный вид по статьям 22.1-22.3 ТК РФ: договор о полной материальной ответственности, дополнительное соглашение к нему, ознакомление с приказом или решением о проведении инвентаризации, объяснение работника по недостаче. В практике Добыто договоры о материальной ответственности идут на втором этапе перехода, после отпусков, командировок и ознакомления с локальными актами, где работнику достаточно ПЭП и не нужна выдача ключей.
Внимание: если вы перешли на электронный документооборот по конкретному процессу и работник на это согласился, в бумаге эти документы вы уже не оформите. По переведённым процессам меняется способ оформления, а не добавляется запасной канал.
Согласие работника на взаимодействие в электронном виде требуется не от всех. Работники, начавшие трудовую деятельность до 1 января 2022 года, вправе отказаться от перехода, и таких сотрудников придётся вести в бумажном режиме параллельно. Для дистанционных работников порядок обмена электронными документами регулируется главой о дистанционной работе и локальным актом, поэтому отдельное письменное согласие с них не берут.
Что из документов по инвентаризации остаётся вне электронного оборота
Инвентаризационные описи и акты — документы бухгалтерского учёта, а не кадровые, и режим статей 22.1-22.3 ТК РФ на них не распространяется: их электронная форма определяется требованиями к первичным документам и учётной политикой, а для учреждений — формами по приказу № 61н. Кадровые документы, для которых ТК РФ сохраняет бумажную форму, в электронный вид не переводятся независимо от настроек системы.

Факт: структура хранения кадровых электронных документов задана требованиями Минтруда: обязательный XML, а если документ подписан усиленной электронной подписью — отдельный файл подписи, PDF и приложение при подписании по доверенности. Машиночитаемая доверенность входит в комплект хранения документа, а не прилагается к процессу.
Шаблоны для электронного оформления кадровых документов по инвентаризации
Комплект для перевода договоров о материальной ответственности и ознакомлений в электронный вид; начинать стоит с положения о ведении КЭДО, остальные документы опираются на него.
| Документ | Скачать |
|---|---|
| Положение о ведении КЭДО | Скачать |
| Соглашение об использовании ПЭП и НЭП | Скачать |
| Приказ: ответственный за КЭДО и делегирование подписи | Скачать |
| Заявление о согласии на переход на КЭДО | Скачать |
| Согласие на обработку персональных данных | Скачать |
Ошибки, из-за которых инвентаризация не защищает компанию
Первая ошибка — инвентаризация задним числом. Описи оформляются после того, как недостача обнаружена, датируются нужным днём, а подписи собираются по мере появления людей. Мотив понятный: закрыть период и не срывать отчётность. Цена такой экономии считается по статье 15.11 КоАП РФ: грубое нарушение требований к бухгалтерскому учёту влечёт штраф на должностных лиц от 5 000 до 10 000 рублей, при повторном нарушении — от 10 000 до 20 000 рублей либо дисквалификацию на срок от одного года до двух лет. Взыскать недостачу по такой описи не получится, и её сумма останется расходом организации.
Вторая ошибка — договор о полной материальной ответственности «на всякий случай» со всеми работниками подразделения. Полной ответственности он не создаёт, а в суде демонстрирует, что работодатель не разбирался в перечнях из постановления № 85. Третья — удержание всей суммы недостачи из расчёта при увольнении: предел 20% из каждой выплаты по статье 138 ТК РФ действует и здесь, а суммы свыше среднего месячного заработка взыскиваются через суд либо по добровольному письменному соглашению с работником.
Кейс из практики: спор об увольнении работника, подавшего заявление через систему электронного документооборота, прошёл четыре инстанции. Районный суд в 2022 году работнику отказал: положение о КЭДО, перечень документов и порядок создания личного кабинета были оформлены. Кассационный суд акты отменил, потому что в материалах не оказалось сведений о порядке идентификации, и при новом рассмотрении в 2023 году работник спор выиграл. Перевесили три обстоятельства: подпись выдали в день подписания заявления, фактически подписывал другой человек, и всё это зафиксировала собственная система работодателя.
Мария Ж, соучредитель сервиса КЭДО Добыто: «Установить, что документ сформирован в системе от имени работника, для победы в споре недостаточно: суд отдельно смотрит, был ли у работодателя порядок идентификации и зафиксирован ли он. Оценивается и фактическая способность работника пользоваться системой, а не его подпись в журнале ознакомления. Проверьте у себя три вещи: описан ли в локальном акте порядок идентификации, фиксирует ли система дату и обстоятельства выдачи подписи, есть ли регламент действий при поступлении заявления от имени работника.»
Важный нюанс из практики: момент выдачи подписи проходят как развилку, а не по умолчанию. Если ключ выдаётся после испытательного срока, трудовой договор и весь комплект при приёме остаются бумажными навсегда; если при приёме, в электронный вид уходит самый документоёмкий этап, но часть ключей придётся отзывать. В практике Добыто пилотная группа перед раскаткой на всю компанию снимает основную часть ошибок настройки, включая этот выбор.
Отдельная ошибка встречается в аргументации. Когда в компании ссылаются на то, что микрофинансовые организации подписывают договоры кодом из SMS, значит и кадровые документы можно оформлять так же, в практике Добыто это первый признак, что перечень документов и виды подписи не разведены. Практика по займам и лизингу к кадровым документам не применяется: в трудовых отношениях действуют статьи 22.1-22.3 ТК РФ со своим перечнем документов и своими требованиями к виду подписи.
Стоимость перевода кадровых документов по инвентаризации в электронный вид
Стоимость зависит от численности сотрудников, набора видов подписи и потребности в интеграции с учётной системой.
| Услуга | Стоимость | Сроки |
|---|---|---|
| Тариф «Старт»: до 25 сотрудников, ПЭП и УНЭП, базовые шаблоны, email-поддержка | от 30 ₽ за сотрудника / мес | подключение за 5 минут |
| Тариф «Бизнес»: неограниченно сотрудников, ПЭП, УНЭП и УКЭП, кастомные шаблоны, электронный архив | от 50 ₽ за сотрудника / мес | подключение за 5 минут |
| Минимальная оплата по тарифу «Бизнес» | 50 сотрудников за 30 000 ₽ в год | год |
| Тариф «Корпорация»: выделенный сервер, SLA 99.9%, персональный менеджер, API и кастомные интеграции | по запросу | рассчитывается индивидуально |
| Электронные подписи ПЭП и УНЭП для сотрудников | входят в тариф | выпускаются на всех тарифах |
| УКЭП через партнёров-удостоверяющих центров | по запросу | рассчитывается индивидуально |
| Интеграция с 1С:ЗУП готовым модулем | входит в тариф «Бизнес» | 1 день |
Итоговая сумма складывается из численности и выбранного набора функций: интеграция с 1С, электронный архив и кастомные шаблоны доступны начиная с тарифа «Бизнес», а требования к выделенному серверу и SLA рассчитываются отдельно. Действующие условия по каждому тарифу и состав включённых функций опубликованы на странице тарифов ДОБЫТО КЭДО.
Отдельно докупать подписи не нужно: ПЭП и УНЭП для сотрудников выпускаются на всех тарифах, УКЭП оформляется через партнёров-удостоверяющих центров. Готовый модуль для 1С:ЗУП устанавливается и настраивается за один день, документы синхронизируются автоматически.
Выводы
За запросом о государственной инвентаризации стоят три разные процедуры, и подготовка к каждой отличается. Коммерческая организация проводит инвентаризацию сама по ФСБУ 28/2023, никуда описи не подаёт и отвечает за то, чтобы они существовали к моменту отчётности. Учреждение бюджетной сферы оформляет результаты электронными формами по приказу № 61н. Налоговый орган проводит инвентаризацию при выездной проверке по пункту 13 статьи 89 НК РФ, и здесь от компании требуется доступ, учётные данные и присутствие материально ответственных лиц. Недостача превращается во взыскание только через процедуру: объяснение работника, установленный размер ущерба, месячный срок на распоряжение и предел удержания 20%.
Кадровая часть этого комплекта — договоры о материальной ответственности, ознакомления и объяснения — переводится в электронный вид по статьям 22.1-22.3 ТК РФ. В Добыто мы начинаем с процессов, где работнику достаточно ПЭП, и уже после этого переводим договоры о материальной ответственности, чтобы к инвентаризации подписанный комплект был не только собран, но и пригоден как доказательство в споре.
Частые вопросы
Нужно ли подавать результаты инвентаризации в налоговую отдельным документом?
Отдельной формы для описей и актов нет. Результаты отражаются в учёте и в годовой бухгалтерской отчётности, обязательный экземпляр которой направляется в ФНС не позднее трёх месяцев после окончания отчётного года и попадает в государственный информационный ресурс бухгалтерской отчётности. Описи и акты предъявляются по требованию: при выездной проверке, при истребовании документов или в суде по спору о недостаче.
Можно ли провести годовую инвентаризацию в октябре или ноябре?
Да. Обязанность перед составлением годовой отчётности считается исполненной по объектам, которые инвентаризировались не ранее 1 октября отчётного года, при том что результаты приводятся по состоянию на 31 декабря. Для основных средств, нематериальных активов и капитальных вложений допустима периодичность не реже одного раза в три года, для библиотечных фондов — раз в пять лет, если такая периодичность закреплена в учётной политике.
Обязательна ли инвентаризация при увольнении кладовщика или смене бригадира?
Да, это самостоятельный обязательный случай. При смене материально ответственного лица инвентаризация проводится на день приёма-передачи ответственности, при смене руководителя коллектива с коллективной ответственностью — на день приёма-передачи дел. Без такой инвентаризации определить, за какой период образовалась недостача и кто за неё отвечает, в споре не удастся.
Применяется ли ФСБУ 28/2023 в бюджетном учреждении?
Нет. Стандарт распространяется на экономических субъектов за исключением организаций бюджетной сферы. Учреждение руководствуется инструкцией, утверждённой приказом Минфина России от 01.12.2010 № 157н, и оформляет документы формами по приказам № 52н и № 61н: решение о проведении инвентаризации ф. 0510439, описи ф. 0510466, 0510467, 0510468, акт ф. 0510463, ведомость расхождений ф. 0504092.
Можно ли подписать договор о полной материальной ответственности электронной подписью?
Можно в рамках электронного документооборота по статьям 22.1-22.3 ТК РФ, с соблюдением требований к виду подписи для этого документа. Для ПЭП и УНЭП дополнительно нужны соглашение об электронном взаимодействии и локальный акт с порядком определения лица по его подписи, а от работников, начавших трудовую деятельность до 1 января 2022 года, требуется согласие на переход.
Что делать, если работник отказывается давать объяснение по недостаче?
Отказ или уклонение от письменного объяснения оформляется актом, после чего работодатель завершает проверку и определяет размер ущерба. Это не продлевает срок: распоряжение о взыскании суммы в пределах среднего месячного заработка издаётся не позднее одного месяца со дня окончательного установления размера ущерба, иначе остаётся только суд, куда работодатель вправе обратиться в течение года со дня обнаружения ущерба.
